Zentrale Erkenntnisse:
- Der beispiellose Ausbau der künstlichen Intelligenz (KI) wird zunehmend durch Investment-Grade-Kredite finanziert, was bedeutet, dass passive Anleiheinvestoren riskieren, ein größeres Engagement in demselben KI-Thema aufzubauen, das die Aktienmärkte dominiert.
- Das Ausmaß der Kreditaufnahme durch Hyperscalers führt zu einem Konzentrationsrisiko und untergräbt möglicherweise die Diversifikation, die Anleger traditionell von ihrer Allokation in Anleihen erwarten.
- Eine aktive Titelauswahl kann der Indexkonzentration entgegenwirken, indem sie das Engagement in Hyperscalers begrenzt und gleichzeitig auf Emittenten abzielt, die ihre Verschuldung reduzieren und ihre Kreditqualität verbessern, was möglicherweise die Diversifikation und das Alpha erhöht.
Die Welt leidet unter einem erheblichen Konzentrationsproblem. Nur sprechen wir hier nicht von den Auswirkungen von zu viel Bildschirmzeit … wir sprechen von den Märkten. Der S&P 500 Index weist bei der künstlichen Intelligenz (KI) eine Konzentration von 40 % auf.1 Dies entspricht dem Konzentrationshöhepunkt des Sektors Technologie, Medien und Telekommunikation (TMT) im Jahr 1999 und der Nifty Fifty in den 1970er Jahren. Anleihen sollen Ihrem Portfolio Diversifikation und Stabilität bieten. Da die Renditen am oberen Ende dessen liegen, wo sie in den letzten zwei Jahrzehnten waren, wird dies genau so geschehen. Die Indizes, die Anleihen unterliegen, haben jedoch einen fatalen Fehler bei diesem Ziel. Sie gewichten naturgemäß die am stärksten verschuldeten Unternehmen am höchsten und nicht die kreditwürdigsten Unternehmen.
Jenseits dieser Welt
Die Investitionsausgaben für den Aufbau der künstlichen Intelligenz (KI) könnten alles in der modernen Geschichte in den Schatten stellen. Die Prognosen gehen davon aus, dass die Kapitalausgaben im Zeitraum zwischen heute und 2032 jährlich etwa 3,6 % des Bruttoinlandsprodukts ausmachen könnten (siehe Abbildung 1). Dies ist ein beispielloses Niveau, das selbst den Eisenbahnboom des späten 19. Jahrhunderts in den Schatten stellen würde.
Abbildung 1: Der größte Ausbau in der Geschichte der USA
Höhe der Investitionsausgaben als % des BIP
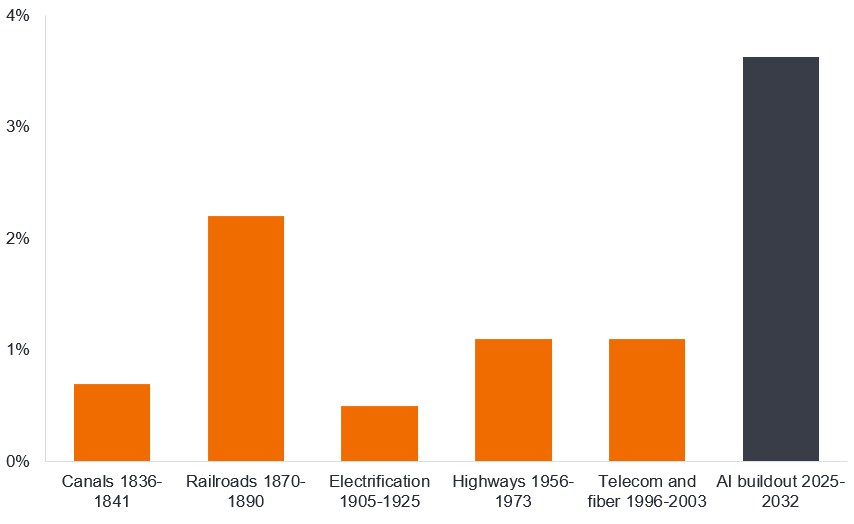
Quelle: Stijn Van Nieuwerburgh, Columbia Business School, Brookings Papers on Economic Activity, September 2026. Die Größe entspricht den durchschnittlichen jährlichen Investitionsausgaben als Prozentsatz des BIP über den angegebenen Zeitraum. Der KI-Ausbau beinhaltet geplante Ausgaben. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Der Investment Grade-Markt ist das Epizentrum der Finanzierung des KI-Investitionsausbaus. Die enorme Tiefe dieses Kapitals hat es den Hyperscalers ermöglicht, Megadeals innerhalb weniger Stunden in Höhe von zweistelligen Milliardenbeträgen zu finanzieren. Die Investitionsausgaben der Hyperscalers werden voraussichtlich auf über 1,1 Billionen US-Dollar im Jahr 2027 ansteigen und von dort aus weiter wachsen (siehe Abbildung 2). Die Hauptfinanzierungsquelle ist der Kreditmarkt, was bedeutet, dass die laufenden Capex-Ausgaben den Investment Grade-Markt jahrelang überschwemmen werden.
Abbildung 2: Das ist erst der Anfang
Investitionsausgaben der Hyperscaler (in Mrd. US$)
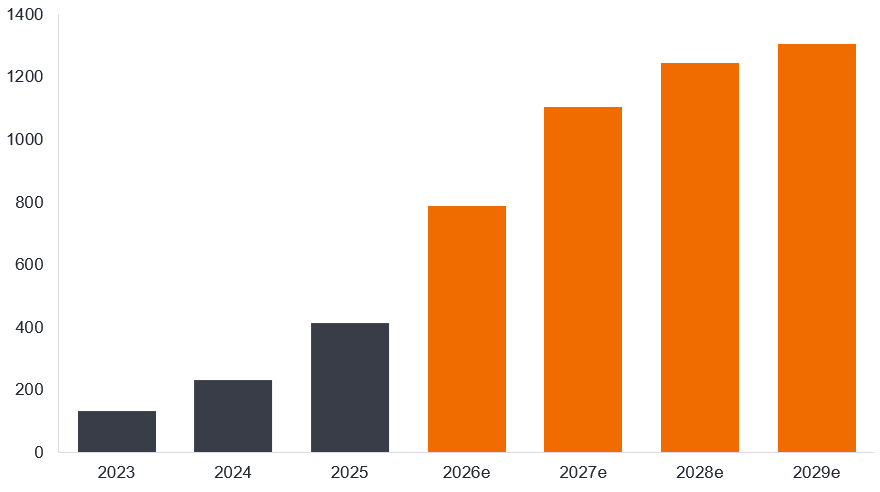
Quelle: Bloomberg, Bloomberg Intelligence, Stand: 19. August 2026. Die Zahlen ab 2026 sind Schätzungen. Die hier dargestellten Hyperscalers sind Amazon, Google, Microsoft, Meta, Oracle. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreffen.
Mehr vom Gleichen
Auf den Aktienmärkten machen die KI Big 10 (Magnificent 7 + Micron, AMD und Broadcom) bereits 40 % des S&P 500 Index aus.1 Dieses Ausmaß an Konzentration des Aktienindex ist von Bedeutung. Die Bank of America merkte an, dass die Konzentration an den Aktienmärkten in Zeiten von Aktienmarktblasen normalerweise ihren Höhepunkt um dieses Niveau erreichte. Zum Beispiel erreichte TMT 2000 auf seinem Höhepunkt 41 % des S&P 500 Index, Japan erreichte 1989 auf seinem Höhepunkt 44 % des MSCI All Countries World Index und die Nifty Fifty-Aktien erreichten 1972 40 % des S&P 500.2 Da erwartet wird, dass der Technologiesektor 2027 79 % des Wachstums der S&P 500-Ergebnisse ausmachen wird, könnte dies eine Erklärung für die konzentrierte Indexgewichtung liefern.3 Die Härte dieser Zahl unterstreicht jedoch die Anfälligkeit des US-Aktienmarktes für etwaige Enttäuschungen von KI-bezogenen Unternehmen.
Credit-Indizes sind gegen dieses Konzentrationsproblem nicht immun. All diese neu geschaffenen Schulden fließen in den Index. Die Konzentration von Hyperscalers und KI-bezogenem Engagement wird in Kreditindizes weiter zunehmen. Gerade zu einer Zeit, in der Sie eine Diversifikation von einem konzentrierten Aktienmarkt wünschen, bietet Ihnen der Anleihenindex immer mehr KI-Engagement. Der Technologiesektor macht heute bereits etwa 10 % des Engagements von Investment-Grade-Indizes aus - und das ist noch höher, wenn man die Hyperscalers hinzurechnet, die außerhalb der Tech-Klassifizierung liegen.
Abbildung 3: Ausgewähltes KI-bezogenes Engagement (% Gewichtung im Index)
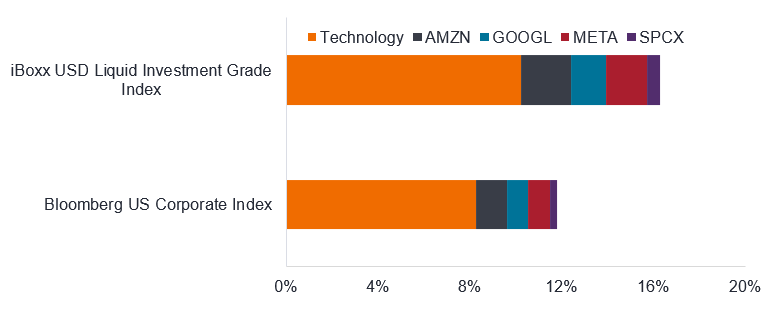
Quelle: Janus Henderson Berechnungen, Bloomberg, iBoxx USD Liquid Investment Grade Index, Bloomberg US Corporate Index, Bloomberg Sektorklassifizierungen, Amazon fällt unter zyklische Konsumgüter, Alphabet (Google), Meta und SpaceX unter Kommunikation, Gewichtungen am 29. Oktober 2026. Die Gewichtungen können sich im Laufe der Zeit ändern. Verweise auf einzelne Wertpapiere stellen keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, seine Berater oder Mitarbeiter halten möglicherweise eine Position in den genannten Wertpapieren.
Die Emissionen werden von diesen Kohorten weiter steigen. Wir erwarten daher, dass der Technologiesektor (einschließlich Hyperscalers) seine Gewichtung im iBoxx-Index (siehe oben) von etwa Mitte zehn Prozent bis 2028 auf potenziell rund 20 %+ erhöhen wird.4
Aufgrund der langen Duration der von Hyperscalers emittierten Wertpapiere dürfte dies das Indexrisiko, gemessen an der Duration times spread (DTS), erhöhen, was wir bereits beobachten. Der Hyperscaler DTS steht bereits in Konkurrenz zu dem der 6 größten US-Banken innerhalb von US-Unternehmenskrediten (siehe Abbildung 4).
Abbildung 4: Hyperscalers haben die sechs größten Banken bei der DTS überholt
Anteil der Indexausschüttung mal Spread (DTS) nach Sektor
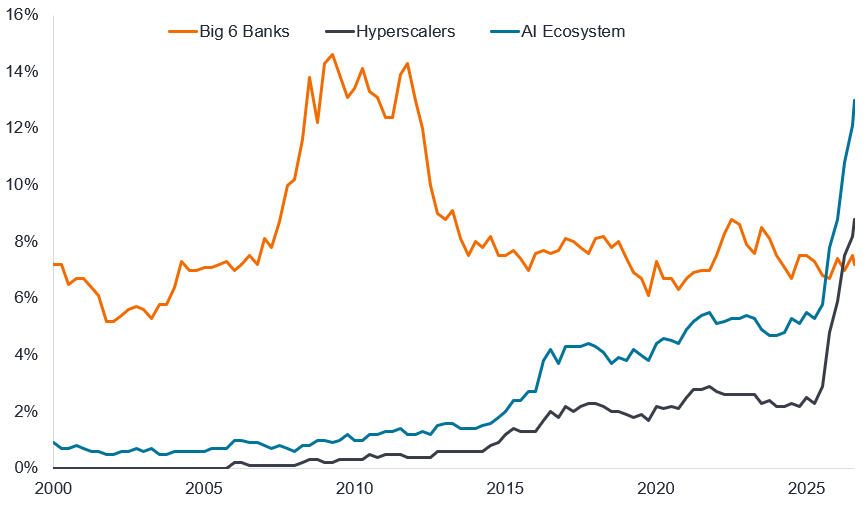
Quelle: Barclays, 23. Oktober 2026. Die Daten verwenden den Bloomberg US Unternehmensanleihe Index (LUAC+144a). Dieser Index verfolgt sowohl öffentlich registrierte auf US-Dollar lautende Unternehmensanleihen mit Investment Grade, festen Zinssätzen und steuerpflichtigen Zinsen als auch privat platzierte Schuldtitel, die gemäß SEC-Regel 144a ausgegeben wurden (ein sicherer Hafen für rechtliche Aspekte, der es institutionellen Anlegern ermöglicht, privat platzierte, nicht registrierte Unternehmensanleihen untereinander zu handeln).
Verständnis von Duration Times Spread (DTS)
Duration Times Spread ist eine Methode zur Messung der Kreditvolatilität einer Unternehmensanleihe. Sie wird durch die Multiplikation von zwei Anleiheeigenschaften berechnet: der Spread-Duration und dem Credit Spread einer Anleihe oder eines Portfolios. Ihr Nutzen liegt darin, dass Credit Spreads dazu neigen, sich relativ und nicht absolut zu ändern, was es Fondsmanagern ermöglicht, das relative Risiko von Positionen besser zu verstehen. Eine Anleihe mit einer Duration von einem Jahr und einem Spread von 500 Basispunkten (bps) hat beispielsweise die gleiche erwartete Volatilität (1 x 500 = 500) wie eine Anleihe mit einer Duration von fünf Jahren und einem Spread von 100 Basispunkten (5 x 100 = 500). Bei einem Portfolio wird der DTS als der marktgewichtete Durchschnitt der DTS der einzelnen Wertpapiere berechnet. Je höher der DTS einer Anleihe oder eines Portfolios ist, desto stärker dürften die Renditen bei einem Anstieg der Credit Spreads sinken und umgekehrt.
Bewältigung des Konzentrationsrisikos
Das schnelle Wachstum der Hyperscaler-Verschuldung führt ein neues Konzentrationsrisiko in das Investment Grade-Universum ein. Barclays stellt fest, dass die Spreads im KI-Ökosystem vor einem Jahr um etwa 10 Basispunkte unter dem IG-Durchschnitt lagen, mittlerweile aber um etwa 35 Basispunkte höher gehandelt werden, wobei die Hyperscalers die Verschlechterung anführen.5 Das bloße Verfolgen eines Index setzt die Anleger diesem wachsenden Konzentrationsrisiko aus.
Das bedeutet nicht, dass man ins andere Extrem verfallen und Hyperscalers eine Gewichtung von null geben sollte. Nach unserer Ansicht können Episoden wie der jüngste Ausverkauf taktische Chancen eröffnen, aber es bedeutet, zu erkennen, dass dieser Bereich des Marktes als Gruppe das Risiko zu einem Zeitpunkt erhöht, an dem die Aktien ähnlichen Herausforderungen gegenüberstehen. Abgesehen von den Hyperscalers gibt es bei Unternehmensanleihen zahlreiche Möglichkeiten, in Unternehmen zu investieren, die sich auf die Verbesserung ihrer Bilanz, den Schuldenabbau und die Erhöhung ihrer Kreditrating konzentrieren. Ein aktives Management mit erfahrenen Credit-Selektoren bietet das Potenzial, diesen sich entwickelnden Markt zu steuern, indem attraktive Kredite ausgewählt werden, die diese Konzentrationsrisiken reduzieren und gleichzeitig Alpha generieren sowie die Diversifikation erreichen, die ein Anleger von einer Anleiheallokation erwartet.
1Quelle: Janus Henderson, Bloomberg, S&P 500 Index, 28. Oktober 2026.
2Quelle: BofA Global Research, GFD Finaeon, Bloomberg, Stand: 22. Oktober 2026.
3Quelle: LSEG Lipper, I/B/E/S Ergebnisprognosen für S&P 500 Index, 28. Oktober 2026. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
4Quelle: Berechnungen und Prognosen von Janus Henderson Investors, 30. Oktober 2026. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreffen.
5Quelle: Barclays, US Credit Alpha, Stand: 23. Oktober 2026.
Aktiv verwaltete Portfolioserzielen möglicherweise nicht die gewünschten Ergebnisse. Keine Anlagestrategie kann Gewinne garantieren oder Verlustrisiken vollständig beseitigen.
Festverzinsliche Wertpapiere unterliegen dem Zins-, Inflations-, Kredit- und Ausfallrisiko. Der Anleihenmarkt ist volatil. Wenn die Zinsen steigen, fallen die Anleihepreise normalerweise und umgekehrt. Die Rückzahlung des Kapitals ist nicht garantiert und die Preise können fallen, wenn ein Emittent seine Zahlungen nicht pünktlich leistet und sich seine Bonität verschlechtert.
iBoxx USD Liquid Investment Grade Index: Dieser misst den USD-nominierten, Investment-Grade-Markt für Unternehmensanleihen.
S&P 500 Index: Ein Investmentmanagementansatz, bei dem ein Fondsmanager durch Research, Analyse und die von ihm getroffenen Anlageentscheidungen aktiv versucht, einen bestimmten Index oder eine bestimmte Benchmark zu übertreffen oder zu schlagen.
Bloomberg US Corporate Index: Ein Index, der die 500 größten börsennotierten Unternehmen verfolgt, die an den Börsen in den USA notiert sind.
Aktives Investieren: Dies misst den Investment-Grade-Markt für festverzinsliche und steuerpflichtige Unternehmensanleihen. Er umfasst auf USD lautende Wertpapiere, die öffentlich von US-amerikanischen und nicht-US-amerikanischen Emittenten ausgegeben werden. Industrie-, Versorgungs- und Finanzemittenten.
Alpha: Alpha ist die Differenz zwischen der Rendite eines Portfolios und seinem Benchmarkindex nach Berücksichtigung des eingegangenen Risikos.
Investitionsausgaben: Geld, das in den Erwerb oder die Modernisierung von Anlagevermögen wie Gebäuden, Maschinen, Ausrüstung oder Fahrzeugen investiert wird, um den Betrieb aufrechtzuerhalten oder zu verbessern und zukünftiges Wachstum zu fördern.
Konzentrationsrisiko: Bezieht sich auf die Gefahr, der ein Unternehmen ausgesetzt ist, wenn es sich für wichtige Aspekte seines Geschäfts zu stark auf eine begrenzte Anzahl von Quellen oder Einrichtungen stützt.
Credit Spread: Die Renditedifferenz zwischen Wertpapieren mit ähnlicher Fälligkeit, aber unterschiedlicher Bonität, die häufig verwendet wird, um die Renditedifferenz zwischen Unternehmensanleihen und Staatsanleihen zu beschreiben. Eine Spread-Weitung deutet im Allgemeinen auf eine Verschlechterung der Bonität von Emittenten hin, eine Spread-Verengung hingegen auf eine Verbesserung der Bonität.
Duration: Die Duration kann messen, wie lange es in Jahren dauert, bis ein Anleger den Preis einer Anleihe durch die gesamten Cashflows der Anleihe zurückgezahlt hat. Die Duration kann auch die Sensitivität des Preises einer Anleihe oder eines Anleihenportfolios gegenüber Zinsänderungen messen.
Duration times spread (DTS): Eine Zahl, die verwendet wird, um das Kreditrisiko über eine Reihe von Anleihen hinweg zu vergleichen. Sie wird berechnet, indem die Spread-Duration einer Anleihe mit ihrem Credit Spread multipliziert wird.
Engagement: Der in einen Vermögenswert oder Markt investierte Betrag, der möglicherweise verloren gehen könnte, wenn eine Investition fehlschlägt. Es ist eine andere Möglichkeit, das finanzielle Risiko zu beschreiben.
Bruttoinlandsprodukt (BIP): Der Wert aller in einem Land innerhalb eines bestimmten Zeitraums, meist vierteljährlich oder jährlich, produzierten fertigen Waren und Dienstleistungen. Das BIP ist ein allgemeines Maß für die Größe und Gesundheit der Wirtschaft eines Landes und kann zum Vergleich verschiedener Volkswirtschaften verwendet werden.
Hyperscaler: Ein sehr großes Technologieunternehmen, das in großem Umfang eine umfangreiche Cloud-Computing- und Rechenzentrumsinfrastruktur betreibt.
Index: Eine statistische Größe, die eine Gruppe oder einen Pool von Wertpapieren oder anderen Finanzinstrumenten beschreibt. Jeder Index hat seine eigene Berechnungsmethode, die normalerweise als Änderung eines Basiswerts ausgedrückt wird.
Investment Grade: Eine Anleihe, die in der Regel von Regierungen oder Unternehmen ausgegeben wird, von denen angenommen wird, dass sie ein relativ geringes Risiko eines Zahlungsausfalls haben, was sich in dem höheren Rating widerspiegelt, das von Kreditratingagentur vergeben wird.
Passives Investieren: Ein Anlageansatz, bei dem ein bestimmter Markt oder Index verfolgt wird. Er wird als passiv bezeichnet, weil er versucht, einen Index abzubilden, indem er ihn entweder vollständig oder teilweise repliziert, anstatt aktiv Aktien zum Halten auszuwählen.
Portfolio: Eine Gruppierung von Finanzanlagen wie Aktien, Anleihen, Rohstoffen, Immobilien oder Bargeld. Wird oft auch als „Fonds“ bezeichnet.
Wertpapier: Ein weit gefasster Begriff, der sich auf Aktien, Anleihen oder andere Finanzinstrumente bezieht.
Volatilität: Die Geschwindigkeit und das Ausmaß, mit dem der Preis eines Portfolios, Wertpapiers oder Index steigt und fällt. Bei starken Schwankungen in beide Richtungen spricht man von hoher Volatilität. Verändern sich die Preise eher langsam und in geringerem Ausmaß, ist die Volatilität geringer.
Rendite: Die Höhe der Erträge eines Wertpapiers über einen bestimmten Zeitraum, in der Regel ausgedrückt als Prozentsatz. Bei einer Anleihe wird dies in seiner einfachsten Form berechnet, indem die Kuponzahlung durch den aktuellen Anleihekurs geteilt wird.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Hochzinsanleihen (ohne Investment-Grade-Rating) bieten zwar im Allgemeinen eine höhere Verzinsung als Investment-Grade-Anleihen, sind aber gleichzeitig spekulativer und anfälliger für ungünstige Änderungen der Marktbedingungen.
- ABS-Anleihen und andere Formen verbriefter Anlagen können im Vergleich zu anderen Anlagen wie Staats- oder Unternehmensanleihen größeren Kredit-/Ausfall-, Liquiditäts-, Zins-, Vorfälligkeits- und Verlängerungsrisiken unterliegen, was sich negativ auf die realisierte Rendite der Anlage in die Wertpapiere auswirken kann.
- Einige Anleihen (kündbare Anleihen) geben ihren Emittenten das Recht, Kapital vor dem Fälligkeitstermin zurückzuzahlen oder die Laufzeit zu verlängern. Emittenten können diese Rechte ausüben, wenn dies für sie vorteilhaft ist. Dies kann sich auf den Wert des Fonds auswirken.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Dem Fonds können durch die Anlage in weniger aktiv gehandelten oder weniger entwickelten Märkten höhere Transaktionskosten entstehen als einem Fonds, der in aktivere/höher entwickelte Märkte investiert.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Zusätzlich zu Erträgen kann diese Anteilsklasse realisierte und nicht realisierte Kapitalgewinne sowie das ursprünglich investierte Kapital ausschütten. Außerdem werden Gebühren, Kosten und Aufwendungen aus dem Kapital beglichen. Beide Faktoren können zu einer Aufzehrung des Kapitals führen und das Potenzial für Kapitalzuwachs einschränken. Anleger sollten auch beachten, dass Ausschüttungen dieser Art in Abhängigkeit des lokalen Steuerrechts möglicherweise als Einkommen behandelt (und besteuert) werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Der Wert von CoCo-Bonds (Contingent Convertible Bonds) kann drastisch fallen, wenn die Finanzkraft eines Emittenten nachlässt und ein vorher festgelegtes Auslöseereignis zur Umwandlung der Anleihen in Aktien des Emittenten bzw. der teilweisen oder vollständigen Herabschreibung der Anleihen führt.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.