Zentrale Erkenntnisse:
- Globale Aktien gingen im September generell zurück, wobei Europa, China und Australien die größten Verlierer waren, da steigende Anleihenrenditen und höhere Ölpreise die Stimmung belasteten. KI-bezogene Technologieaktien stützten die US-Large-Cap- und Tech-lastigen asiatischen Benchmarks, während Small Caps und die meisten nicht-technologischen Sektoren hinterherhinkten.
- Globale Staatsanleihen fielen, da die Staatsanleiherenditen an den großen Märkten stiegen, wobei langfristige Renditen Mehrjahreshöchststände erreichten. Auch Unternehmensanleihen fielen zurück, da sich die Credit Spreads ausweiteten, insbesondere im High-Yield-Segment.
- Die höhere Anleihenrendite war zusammen mit den höheren Ölpreisen und der anhaltenden geopolitischen Unsicherheit das bestimmende Thema an den Märkten. Inzwischen hat die anhaltende Begeisterung für das KI-Thema Technologieaktien unter Ausschluss fast aller anderen Sektoren gestützt, was zu einer geringeren Marktbreite unter der Oberfläche führte.
Marktüberblick
Globale Aktien gingen im September insgesamt zurück, als die steigenden Anleihenrenditen, die höheren Ölpreise und der stärkere US-Dollar auf die meisten großen Märkte drückten. Der MSCI World Index ist in US-Dollar um 1,2 % gesunken, bleibt aber bis heute um 12,1 % gestiegen. US-amerikanische Large-Caps und technologieorientierte Benchmarks in Teilen Asiens schnitten besser ab, während europäische Aktien, China und Australien schlechter abschnitten. Globale Staatsanleihen wurden abverkauft, als die Renditen auf den wichtigsten Märkten anstiegen, wobei die Renditen langlaufender Anleihen Mehrjahreshöchststände erreichten. Globale Unternehmensanleihen verzeichneten ebenfalls Rückgänge, wobei sich die Credit Spreads ausweiteten – insbesondere bei High Yield – und den Druck erhöhten, den die höheren Staatsanleihenrenditen ausüben.
Die Öl preise stiegen aufgrund anhaltender Spannungen zwischen den USA und dem Iran und der Ungewissheit bezüglich der Nahost-Lieferungen. Brent-Rohöl stieg um mehr als 10 % und wurde im Monatsverlauf zu Preisen von über 100 $ pro Fass gehandelt. Der **U.S. Dollar Index** stieg um 2,0 %, da die US-Renditen stiegen und die Anleger ihre Erwartungen an die Geldpolitik der Federal Reserve (Fed) neu bewerteten. Gold fiel um mehr als 6 %, womit ein Teil der im Vormonat erzielten Gewinne wieder verloren ging, da höhere Anleiherenditen und ein starker Dollar das Edelmetall belasteten.
Die USA und Asien führten die globalen Aktienmärkte an, während Europa und Australien zurückblieben.
KI-bezogene Technologieaktien haben sich im September besser entwickelt.
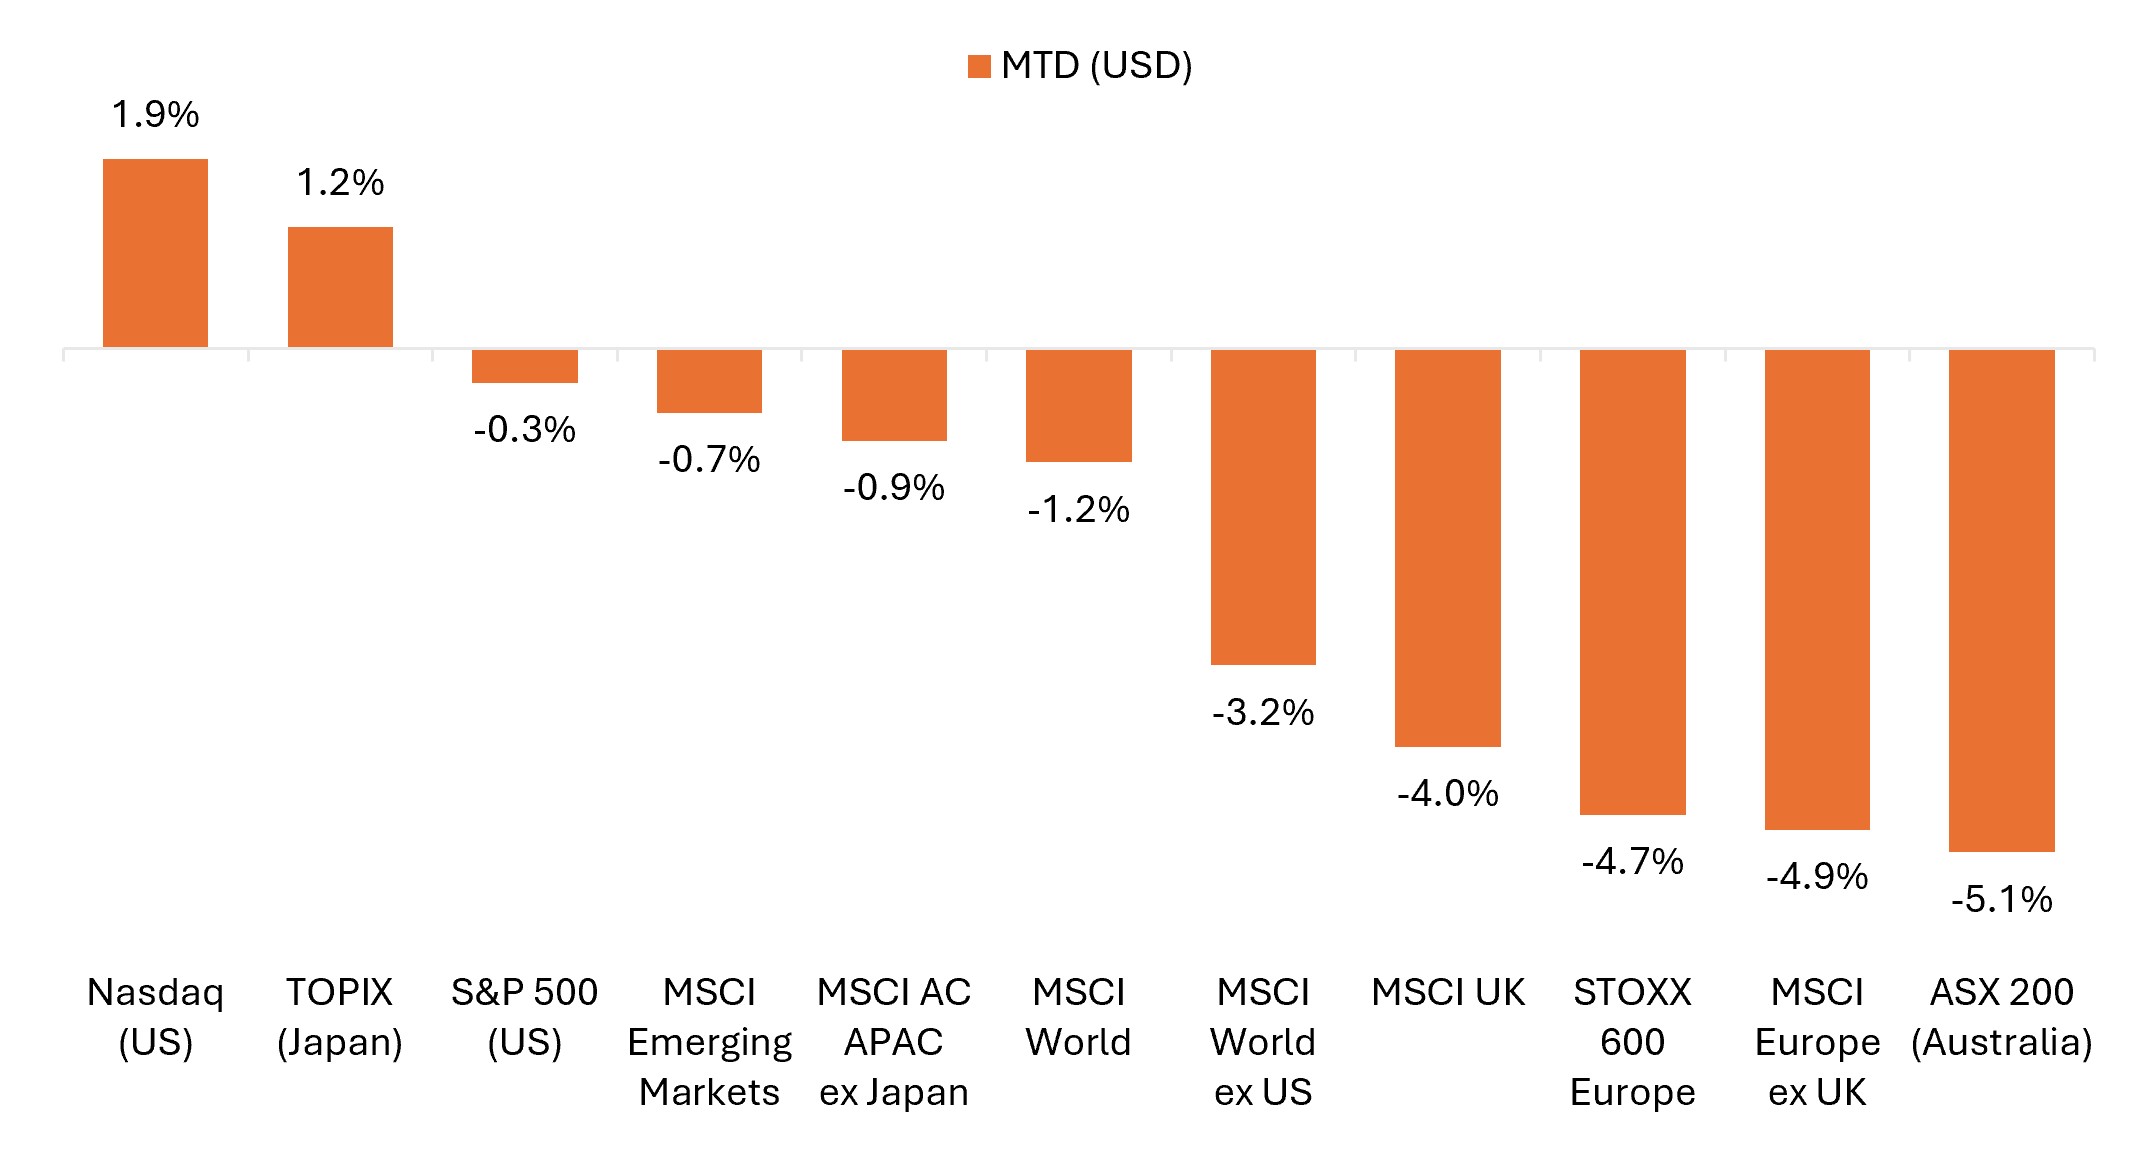
Quelle: Bloomberg, Daten vom 31. August 2026 bis zum 30. September 2026. Stellt den Total Return des Index in US-Dollar dar. Die Wertentwicklung in der Vergangenheit ist keine Garantie für Future Ergebnisse.
Wichtige Themen, die für die Märkte von Bedeutung waren
- Steigende Anleihenrenditen weltweit dominierten die Marktdebatte im September: Die Kombination aus höheren Energiepreisen, steigenden Haushaltsdefiziten, umfangreichen, KI-bezogenen Emissionen von Schuldtiteln und besser als erwarteten Konjunkturdaten trieb die Renditen von Staatsanleihen in den wichtigsten Märkten in die Höhe. Die Rendite des Bloomberg Global Treasuries Index hat erstmals seit 2007 die Marke von 4 % überschritten, während die Renditen langfristiger US-Treasuries ihre höchsten Niveaus seit 2002 erreicht haben. Das Umfeld höherer Zinssätze verstärkte Bedenken über die Kreditkosten und die Aktienbewertungen, obwohl KI-bezogene Aktien und Mega-Cap-Technologieunternehmen zur Stützung der Aktienmärkte beigetragen haben.
Die Renditen weltweiter Staatsanleihen erreichten Mehr-Dekaden-Hochs.
Die Rendite des Bloomberg Global Treasuries Index überstieg erstmals seit 2007 4 %.
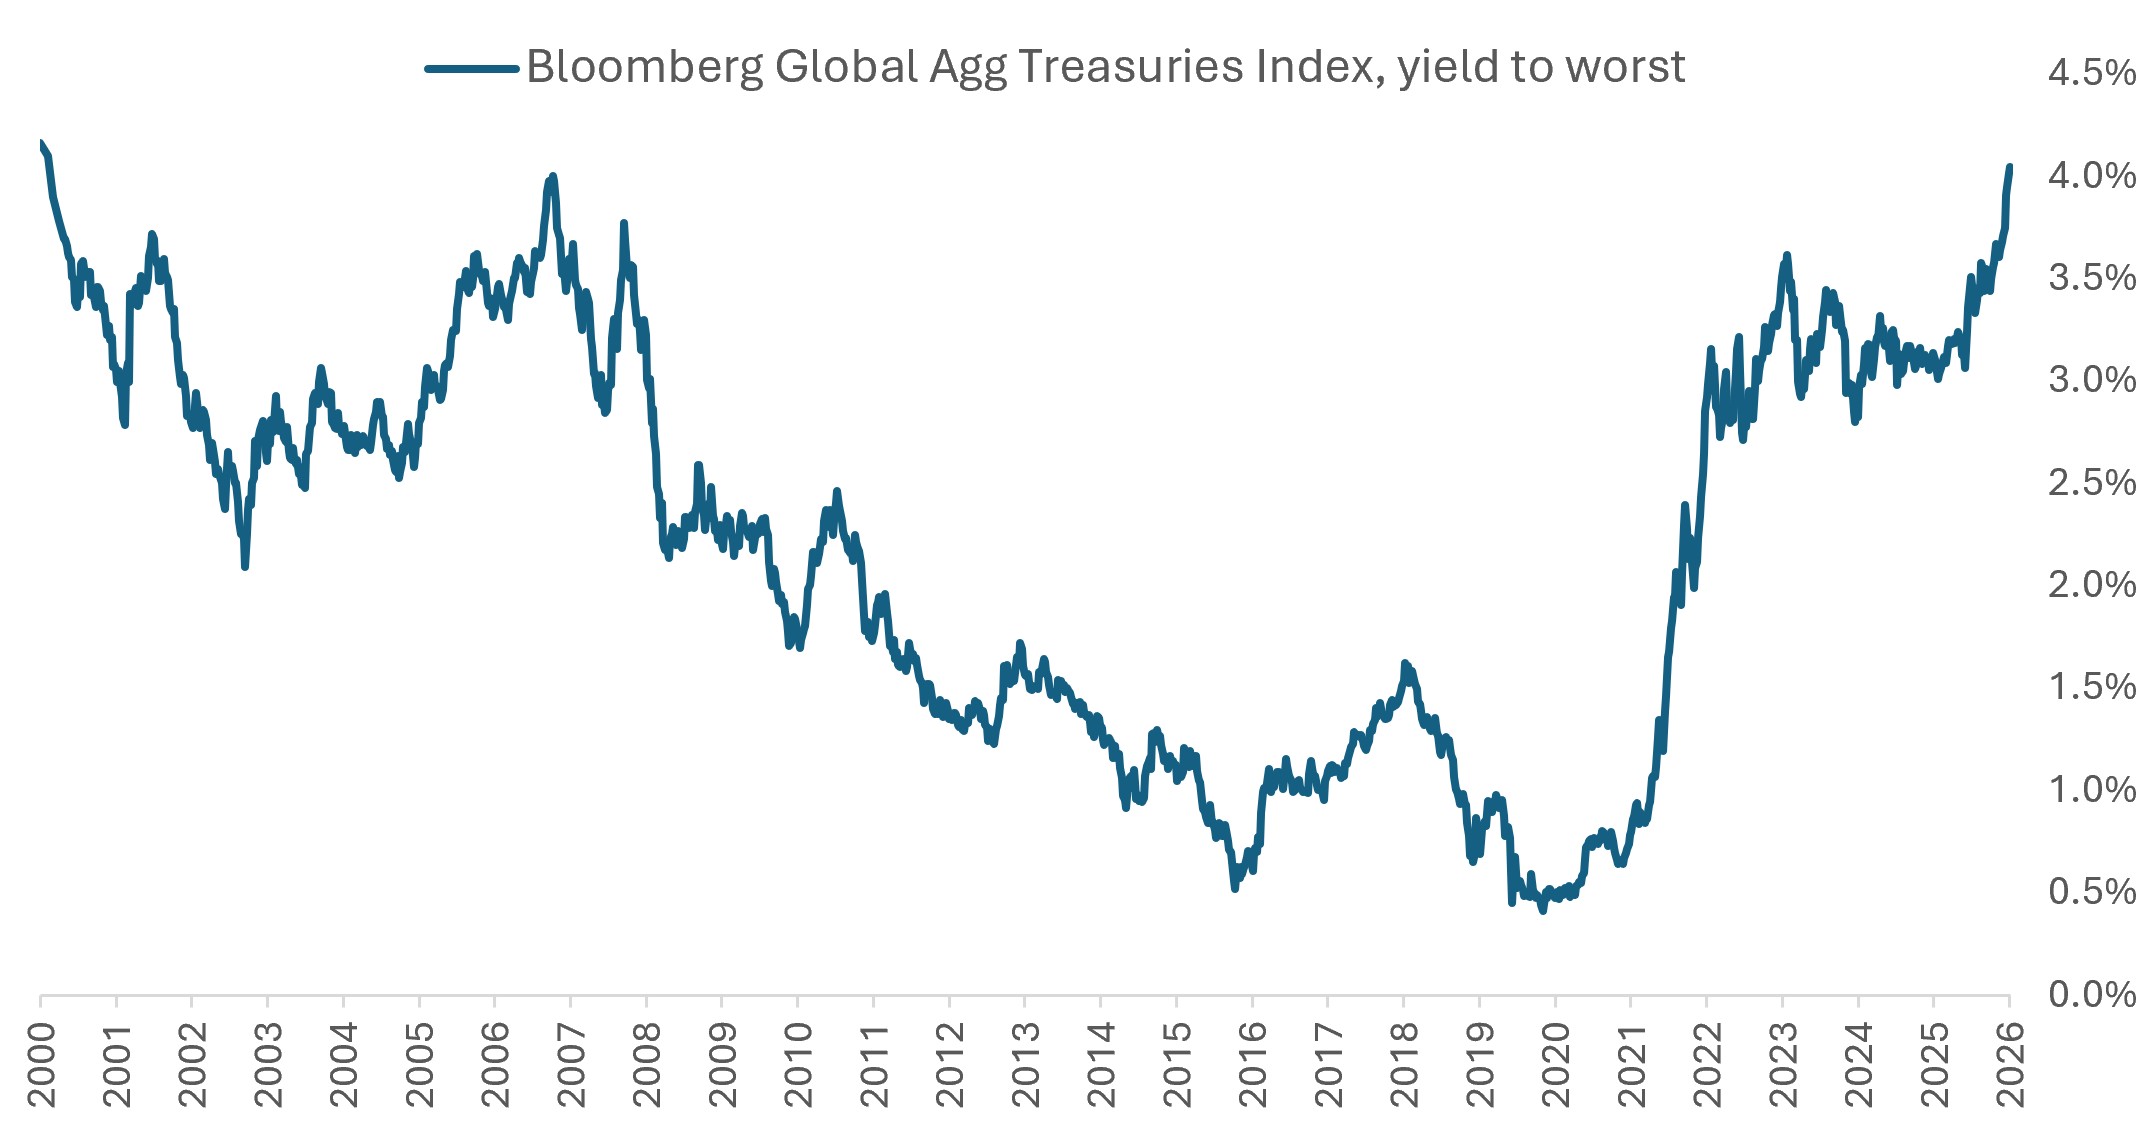
Quelle: Bloomberg, Daten vom 30. September 2000 bis 30. September 2026. Der Bloomberg Global Agg Treasuries Index bildet festverzinsliche Staatsanleihen in Lokalwährung aus Investment-Grade-Industrie- und Schwellenländern ab.
- **KI-bezogene Technologie stach hervor, da die Marktführung schrumpfte:** Das KI-Thema unterstützte weiterhin Halbleiter, Hyperscalers und andere KI-bezogene Technologiewerte, während gleichgewichtete Benchmarks, Small Caps und viele Nicht-Technologiebranchen angesichts höherer Ölpreise und steigender Anleihenrendite unter Druck gerieten. Die KI-Erzählung entwickelte sich ebenfalls weiter, wobei die Einführung von KI-Agenten Befürchtungen vor Störungen auslöste und gleichzeitig die Nachfrage nach Chips, Speicher, Cloud-Infrastruktur und optischer Netzwerkausrüstung verstärkte. Aufrufe verschiedener KI-Leader, das Tempo der Entwicklung von Frontier-Modellen zu drosseln, verdeutlichen wachsende Sicherheitsbedenken, obwohl starke KI-Investitionen und -Einführungstrends den Sektor weiterhin unterstützten.
- Höhere Ölpreise und geopolitische Unsicherheit blieben die Gegenwinde für den Markt: Der Konflikt zwischen den USA und Iran blieb ungelöst, wobei der sieben Monate andauernde Krieg zwischen militärischen Eskalationen und diplomatischen Bemühungen wechselte, die nur wenig spürbare Fortschritte brachten. Brent-Rohöl stieg im Monatsverlauf um mehr als 10 % und notierte kurzzeitig über 100 $ pro Barrel. Erhöhte Energiepreise, insbesondere Diesel und andere Kraftstoffe, bestärkten die Inflationssorgen, trugen zum Anstieg der globalen Anleiherenditen bei und stellten eine zusätzliche Herausforderung für Energie importierende Volkswirtschaften dar.
- Wirtschaftliche Widerstandsfähigkeit trotzte den Zinssorgen: Die Einkaufsmanagerindizes weltweit haben im September überwiegend positiv überrascht. Die US-Geschäftstätigkeit beschleunigte sich auf den stärksten Wert seit über fünf Jahren, der Composite PMI des Euroraums erreichte ein Höchstmaß seit über drei Jahren, und die Fertigungsaktivität in weiten Teilen Asiens blieb weitgehend im Expansionsbereich, unterstützt durch starke Exporte und anhaltende Nachfrage nach KI-bezogenen Technologie-Inputs.
USA
US-Aktien zeigten im September eine gemischte Performance, da der robuste Technologiesektor, getragen von KI-Aktien, den allgemeinen Rückgang in den meisten übrigen Sektoren überlagerte. Der S&P 500 Index war leicht rückgängig, während die techlastige Nasdaq Composite zulegte. Wachstumsaktien übertrafen Wertaktien, und Large-Cap-Aktien übertrafen Small Caps deutlich. Die Marktbreite verringerte sich deutlich, da der gleichgewichtete S&P 500 seinem nach Marktkapitalisierung gewichteten Pendant um 4,5 Prozentpunkte hinterherhinkte, weil höhere Anleihenrenditen die zinsensitiven und zyklischen Bereiche des Marktes belasteten.
- Der S&P 500 ist im September um 0,3 % gefallen, liegt aber seit Jahresbeginn um 12,7 % im Plus.
- Der S&P 500 Equal Weight Index fiel um 4,8 %, was die mangelnde Breite des Marktes verdeutlicht, da die Gewinne bei den Large-Cap-Technologieunternehmen eine breitere Schwäche unter der Oberfläche verdeckten.
- Der Nasdaq Composite stieg um 1,9 % und weitete damit seine Jahresentwicklung auf 16,1 % aus, da Halbleiter-, KI-Infrastruktur- und ausgewählte Mega-Cap-Technologieaktien überdurchschnittlich abschnitten.
- Der Small Cap Russell 2000 Index fiel um 5,3 %, der stärkste monatliche Rückgang seit über einem Jahr, obwohl er seit Jahresbeginn weiterhin um 13,9 % zulegte.
- Bei den Large-Cap-Unternehmen schnitten Wachstumsaktien besser ab als Wertaktien. Der Russell 1000 Growth Index stieg um 2,2 %, während der Russell 1000 Value Index um 3,1 % fiel. Bei Small- und Mid-Cap-Unternehmen fielen die Russell 2500 Wachstums- und Wert-Indizes um 4,1 % bzw. 5,4 %.
- Informationstechnologie und Kommunikationsdienstleistungen waren die einzigen S&P 500 Sektoren, die um 4,5 % bzw. 4,3 % zulegten. Alle anderen Sektoren gingen zurück, angeführt von Finanzwerten (-7,2 %), Materialien (-6,7 %) und Immobilien (-6,1 %).
Technologie und Telekommunikation verzeichneten solide Zugewinne, während alle anderen Sektoren fielen.
S&P 500 Sektor-Wertentwicklung (September und seit Jahresanfang)
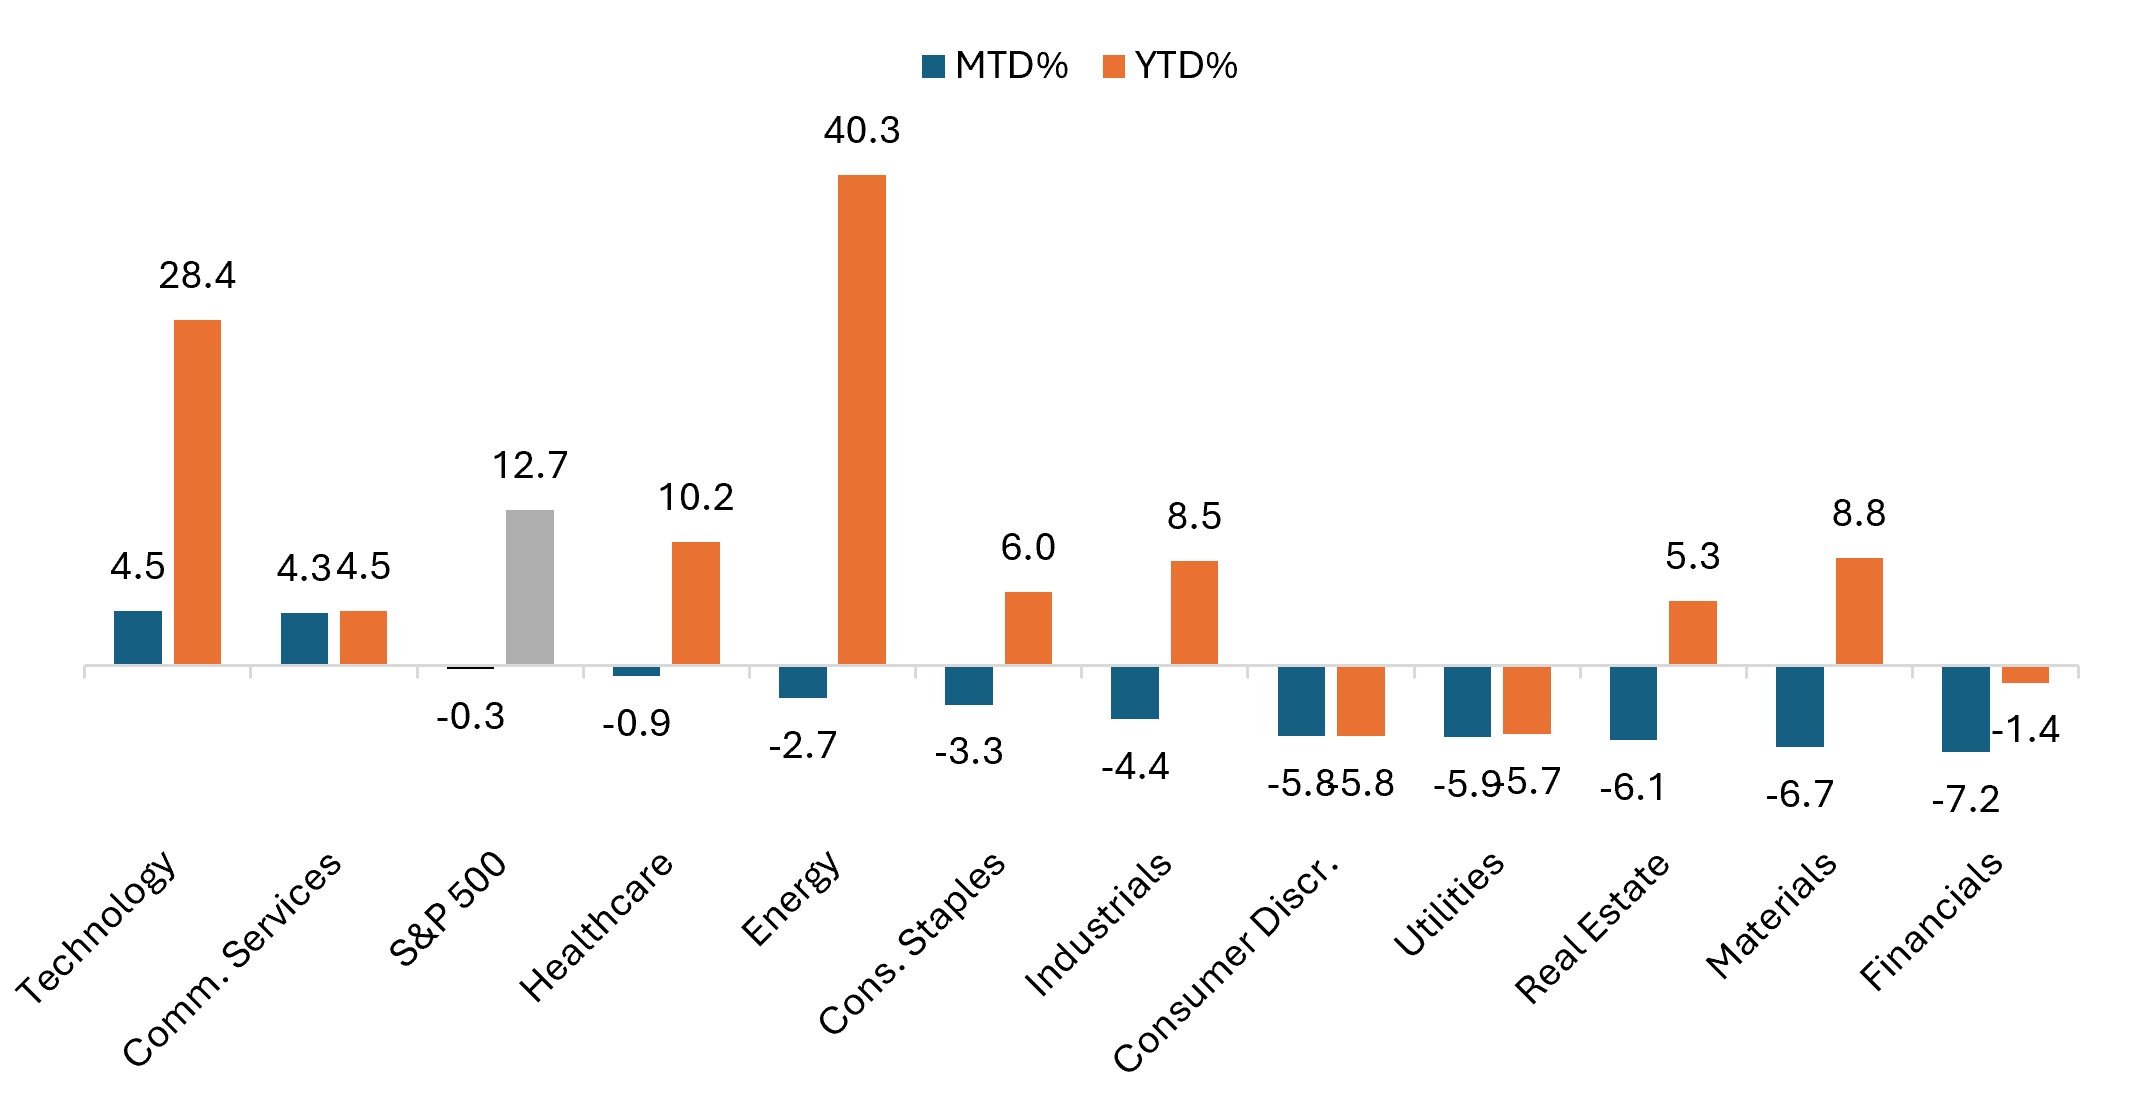
Quelle: Bloomberg, Stand: 30. September 2026. Die Wertentwicklung in der Vergangenheit ist keine Garantie für Future Ergebnisse.
Die US-Wirtschaftsdaten erwiesen sich weitgehend als widerstandsfähig, gestützt auf einen stärkeren Arbeitsmarkt, die Konsumausgaben und den robusten Einkaufsmanagerindex (PMI):
- Die Fed hat ihren Benchmark-Zins um 25 Basispunkte (BP) auf 3,75-4,00 % erhöht und damit die erste Zinserhöhung seit 2023 vollzogen. Die Renditen der Staatsanleihen stiegen, und die Zinskurve flachte ab, da die Märkte bis zum Jahresende mindestens eine weitere Zinserhöhung einpreisten. Doch die schwächer als erwartet ausgefallenen PCE-Inflationsdaten, die Ende des Monats veröffentlicht wurden, dämpften die Bedenken hinsichtlich der Notwendigkeit eines sofortigen weiteren Zinsschritts. Die vom Markt implizierte Wahrscheinlichkeit einer Zinserhöhung im Oktober sank von rund 70 % nur zwei Tage zuvor auf rund 40 %.
- Die Arbeitsmarktdaten sind robuster ausgefallen als erwartet. Die Beschäftigung außerhalb der Landwirtschaft stieg im August um 162.000 und übertraf damit die Konsensprognosen von rund 90.000, während die Beschäftigungszahlen für Juni und Juli insgesamt um 55.000 nach oben korrigiert wurden. Die Arbeitslosenquote verharrte bei 4,1 %.
- Die Inflation blieb über dem 2 %-Ziel der Fed, zeigte jedoch gegen Ende des Monats Anzeichen einer Entspannung. Der Verbraucherpreisindex (VPI) stieg im August im Monatsvergleich um 0,4 % und im Jahresvergleich um 3,4 %, während der Kernverbraucherpreisindex im Monatsvergleich um 0,3 % zulegte und im Jahresvergleich um 2,4 % stieg (ein Rückgang von zuvor 2,5 %). Die Produzentenpreise beschleunigten sich, wobei der Produzentenpreisindex (PPI) im Monatsverlauf um 0,4 % zulegte und im Jahresvergleich um 5,4 % (nach zuvor 4,7 %). Allerdings fiel die Kerninflation gemessen am PCE-Index im August überraschend schwächer aus, sie verlangsamte sich im Jahresvergleich von 3,3 % im Juli auf 3,0 %.
- Die Konsumausgaben haben sich erholt, während das Verbrauchervertrauen schwach blieb. Die Einzelhandelsumsätze stiegen im August um 1,2 % und übertrafen die Erwartungen, wodurch sie den Rückgang vom Juli wieder wettmachten. Allerdings sank das Verbrauchervertrauen im September auf 81,9 Punkte, den niedrigsten Stand seit 2014, da die Bedenken über die Inflation und höhere Energiepreise die Stimmung belasteten.
- Die Geschäftstätigkeit beschleunigte sich, angetrieben von der Stärke im Dienstleistungssektor, begleitet von einem steigenden Kostendruck. Der S&P Global Blitz-U.S. Composite-Einkaufsmanagerindex (PMI) stieg im September auf 58,4 (von 56,0 im August) und erreichte damit sein höchstes Niveau seit Juli 2021. Die Aktivität im Dienstleistungssektor blieb der Haupttreiber und belief sich auf 58,7 (nach zuvor 56,5). Die Einkaufskosten sind allerdings seit Oktober 2022 auch wieder am stärksten gestiegen.
Europe
Aktien aus der Eurozone verzeichneten im September Rückgänge, da die höheren Energiepreise, steigenden Staatsanleihenrenditen sowie politische und fiskalische Ungewissheit die robusten Konjunkturdaten überwogen. Der STOXX® Europe 600 Index fiel um 2,4 % in Euro und um 4,7 % in US-Dollar und beendete damit eine fünfmonatige Gewinnsträhne. Der MSCI Europe ex United Kingdom Index fiel um 2,6 % in Euro und 4,9 % in US-Dollar. Deutschland und Frankreich führten die Kursrückgänge an den größten Märkten an, während die anhaltende Stärke von Energie- und ausgewählten Technologieaktien dazu beitrug, die Schwäche in anderen Bereichen auszugleichen.
- Die Europäische Zentralbank (EZB) erhöhte ihre Leitzinssätze wie erwartet um 25 Basispunkte. Die politischen Entscheidungsträger wiesen auf Aufwärtsrisiken für die Inflation hin, insbesondere durch höhere Energiepreise, räumten aber auch Abwärtsrisiken für das Wirtschaftswachstum ein.
- Die Inflation hat im August angezogen. Der HVPI der Eurozone stieg im Jahresvergleich auf 3,2 % von 2,9 % im Juli, fiel aber etwas geringer aus als die Schnellschätzung von Eurostat von 3,3 %. Die Energiepreisinflation beschleunigte sich auf 14,3 % und erreichte damit den höchsten Stand seit Januar 2023, während die Kerninflation leicht von 2,5 % auf 2,4 % zurückging.
- Die Wirtschaftsdaten zeigten eine anhaltende Widerstandsfähigkeit in der Eurozone. Der vorläufige Composite-PMI stieg im September auf 53,1 (von 52,0 im August), was einem 41-Monats-Hoch entspricht, da die Dienstleistungsaktivität trotz höherer Inputkosten weiter expandierte. Die Auftragseingänge in Deutschland sind ebenfalls den zweiten Monat in Folge gestiegen.
Britische Aktien schneiden etwas besser ab als Kontinentaleuropa, was auch durch eine höhere Gewichtung des Energiesektors unterstützt wird. Der MSCI United Kingdom Index fiel um 2,0 % in Pfund Sterling und um 4,0 % in US-Dollar, während der FTSE All-Share Index um 1,9 % in Pfund Sterling und um 3,9 % in US-Dollar nachgab. Die Renditen auf UK-Gilts stiegen im Zuge des globalen Anleiheausverkaufs ebenfalls sprunghaft an, wobei die 30-jährigen Renditen ihren höchsten Stand seit 1998 erreichten, da die fiskalische Unsicherheit im Vorfeld des Oktober-Haushalts die Kreditkosten zusätzlich unter Druck setzte.
- Die Bank of England (BoE) beließ ihren Leitzins wie erwartet bei 3,75 %. Die Entscheidung fiel mit 6 zu 3 Stimmen aus, wobei drei geldpolitische Entscheidungsträger für eine Zinserhöhung votierten.
- Die Inflation in Großbritannien ist im August auf 3,1 % im Jahresvergleich gestiegen, gegenüber 2,9 % im Juli, was der erste Wert über 3 % seit März ist, da höhere Energiepreise die Inflation nach oben trieben.
- Arbeitsmarktdaten deuteten auf eine weitere Abschwächung hin. Die Beschäftigung ging im August um 26.000 zurück, während die Arbeitslosenquote in den drei Monaten bis Juli unverändert bei 4,9 % blieb. Das Lohnwachstum hat sich weiter abgeschwächt.
- Die Geschäftstätigkeit blieb trotz Anzeichen einer Abschwächung im Expansionsbereich. Der vorläufige Composite-PMI sank im September auf 51,7 Punkte (nach 52,5 im August) und damit auf ein Dreimonatstief, da höhere Energiekosten und Haushaltsbedenken die Aktivität belasteten.
- Die Verbraucherdaten verbesserten sich im August. Die Einzelhandelsumsätze stiegen im September um 0,5 % und erholten sich damit von ihrem Rückgang im Juli, während der GfK Konsumklima Index im September auf -13 gestiegen ist (ein Anstieg um einen Punkt gegenüber dem Wert vom August) und damit den höchsten Stand seit über zwei Jahren erreichte.
Frankreich und Deutschland führten die Kursrückgänge an, während die Stärke des Energiesektors dazu beitrug, die britischen Verluste abzufedern.
Ein stärkerer Dollar verstärkte die Kursrückgänge auf US-Dollar-Basis.
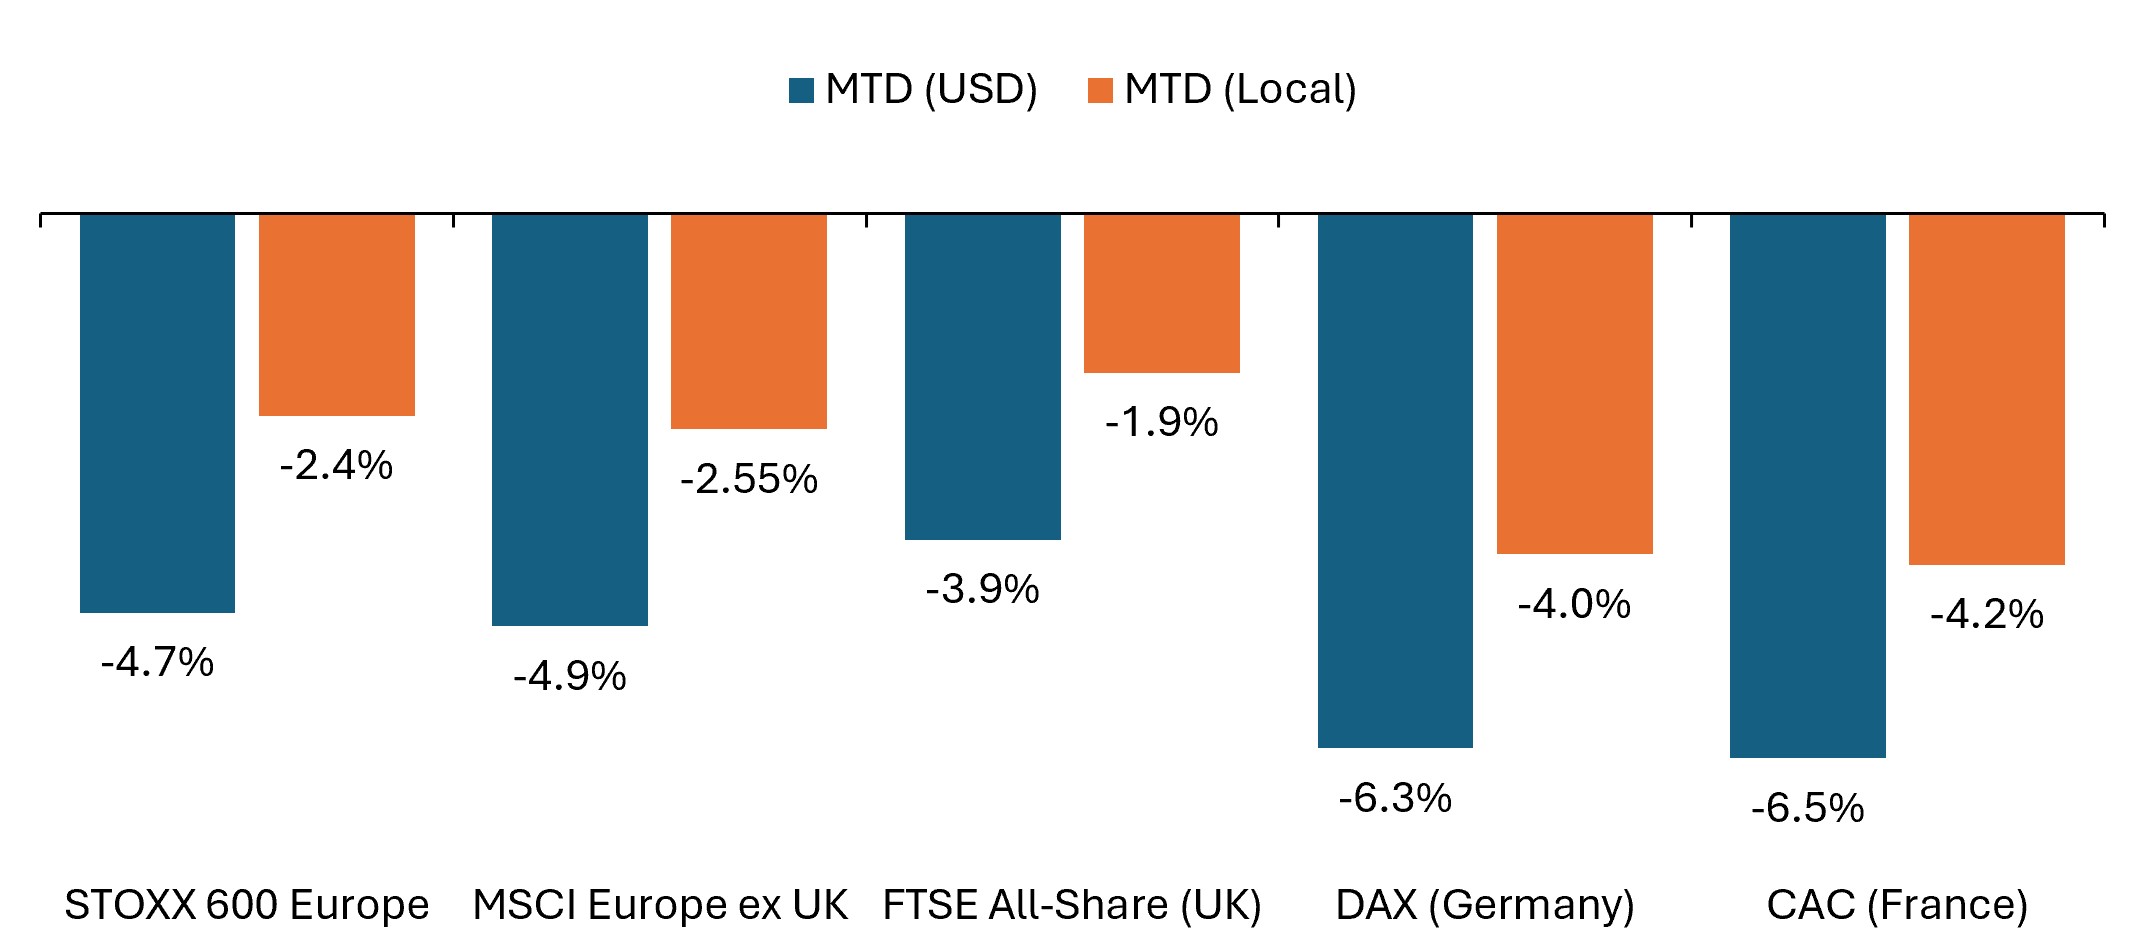
Quelle: Bloomberg, Daten vom 31. August 2026 bis 30. September 2026. Die Wertentwicklung in der Vergangenheit ist keine Garantie für Future Ergebnisse.
Im STOXX 600 Index – der Unternehmen aus 17 Ländern in den Industrieländern Europas einschließlich Großbritannien umfasst – gingen die meisten Sektoren zurück. Nur Energie und Technologie verzeichneten im September Zugewinne.
- Energie (plus 3,0 % in Euro) war der performancestärkste Sektor, unterstützt durch steigende Rohöl- und Raffineriekraftstoffpreise.
- Die Technologie -Aktien (+2,0 %) legten zu, da Halbleiter- und KI-Infrastrukturunternehmen von der anhaltenden Nachfrage nach KI- und Rechenzentrumsinvestitionen profitierten.
- Der Sektor Banken (-1,0 %) verzeichnete einen Rückgang, während persönliche Pflege, Arzneimittel und Lebensmittel (-1,3 %), Chemie (-1,5 %), Reise & Freizeit (-1,6 %) und Versorger (-1,7 %) verzeichneten vergleichsweise geringe Einbußen.
- Gesundheitswesen (-3,0 %), Industrie (-3,1 %), Nahrungsmittel, Getränke und Tabak (-4,0 %), Medien (-4,3 %), Versicherungen (-4,6 %) und Telekommunikation (-4,8 %) verzeichneten stärkere Rückgänge.
- Bau- und Baustoffe (-5,9 %), Privatanleger (-6,4 %), Grundstoffe (-6,6 %), Finanzdienstleistungen (-7,1 %), Der Immobiliensektor (-7,1 %) und der Automobilsektor (-8,1 %) waren die am schlechtesten abschneidenden Sektoren.
Asien-Pazifik
Japanische Aktien zeigten sich im September durchwachsen, da die Stärke in Halbleiter- und anderen technologiebezogenen Unternehmen den Nikkei 225 stützte. Der TOPIX fiel in Yen um 0,3 %, stieg jedoch in US-Dollar um 1,2 %. Der Nikkei gewann in der Landeswährung 1,2 % und in US-Dollar 2,8 %. Der Yen erstarkte im Laufe des Monats gegenüber dem US-Dollar, während die Zinserhöhung der Bank of Japan und die steigenden Staatsanleihenrenditen ein schwierigeres Umfeld für zinssensible Unternehmen schufen.
- Die Bank of Japan (BoJ) erhöhte ihren Leitzins wie erwartet um 25 Basispunkte auf 1,25 %. Damit erreichte der Leitzins seit mehr als drei Jahrzehnten sein höchstes Niveau. Allerdings enthielt die Entscheidung zwei Gegenstimmen für eine Zinspause, was einige Anleger dazu veranlasst, das Ergebnis als weniger restriktiv (falkenhaft) einzuschätzen als erwartet.
- Die Inflation hielt sich nahe am Ziel der japanischen Zentralbank. Der Kern-VPI stieg im August im Jahresvergleich um 1,7 % und lag damit etwas unter 1,8 % im Juli und unter den Konsenserwartungen, während die Großhandelsinflation aufgrund höherer Kraftstoffkosten hoch blieb.
- Die japanische Unternehmensaktivität verlangsamte sich, blieb aber im Expansionsbereich. Japans Flash Composite PMI fiel im September auf ein Viermonatstief von 52,5 (nach 53,5 im August), da die Fertigungsindustrie auf 54,1 nachgab (von 54,9) und die Aktivität im Dienstleistungssektor auf 51,6 zurückgang (von 52,5), obwohl beide weiterhin auf eine wirtschaftliche Expansion hinwiesen.
- Monatsdurchgängig stand der Yen im Fokus. Der Yen beendete September um 1,5 % höher gegenüber dem US-Dollar, obwohl die Gewinne nachließen, nachdem die Zinserhöhung der BoJ als weniger restriktiv (falkenhaft) empfunden wurde als erwartet. Inzwischen befeuerten laufende Gespräche zwischen US- und japanischen Vertretern die Spekulationen, dass die Behörden bei Bedarf weitere Schritte zur Stützung der Währung unternehmen könnten.
Die Aktien im asiatisch-pazifischen Raum ohne Japan fielen im September, da die Gewinne in Taiwan und Südkorea durch die Schwäche in China, Australien und mehreren Märkten in Südostasien ausgeglichen wurden. Der MSCI AC Asia Pacific ex Japan Index fiel in US-Dollar um 0,9 % und blieb aber seit Jahresanfang um 24,0 % im Plus. Höhere Ölpreise und steigende globale Renditen belasteten die energieimportierenden Volkswirtschaften, während die KI-bezogene Nachfrage nach Halbleitern die technologielastigen Märkte stützte. Der MSCI China Index fiel um 4,6 % in US-Dollar, da die Schwäche bei den Einzelhandelsumsätzen, festen Investitionen und dem Immobiliensektor die anhaltende Stärke bei den Exporten und der KI-bezogenen Fertigung überwog. Australiens S&P/ASX 200 Index sank um 2,1 % in lokaler Währung und um 5,1 % in US-Dollar-Begriffen, da der australische Dollar gegenüber dem Greenback erheblich schwächer wurde. Die australische Zentralbank hob ihren Geldmarktzins um 25 Basispunkte auf 4,60 % an, wie erwartet, wobei die politischen Entscheidungsträger eine hohe Inflation und die Widerstandsfähigkeit der Wirtschaft anfuührten und gleichzeitig eine datenabhängige Haltung zu künftigen politischen Entscheidungen einnahmen.
Schwellenländer
Schwellenländeraktien verzeichneten im September einen moderaten Rückgang, da ein stärkerer US-Dollar, höhere globale Renditen und erhöhte Ölpreise die Stärke einiger technologieorientierter asiatischer Märkte ausglichen. Der MSCI Emerging Markets Index sank um 0,7 % auf US-Dollar-Basis, blieb jedoch um 23,5 % seit Jahresbeginn im Plus. Die Wertentwicklung entwickelte sich in den Ländern sehr unterschiedlich, wobei Taiwan, Südkorea, Brasilien und Polen auf dem Vormarsch waren, während Indien, China, Südafrika und die Türkei deutliche Rückgänge verzeichneten. Die unten stehenden Wertentwicklung-Kennzahlen beziehen sich auf MSCI-Länderindizes, die in US-Dollar ausgewiesen werden.
- Taiwan stieg um 3,9 % und Südkorea legte um 2,2 % zu. Dabei gab es Zuwächse bei Halbleiter- und Speicherchipherstellern.
- Indien ging um 7,1 % zurück, da höhere Ölpreise, Währungsdruck und verschärfte globale Finanzbedingungen die Stimmung drückten. Indonesien (-7,6 %) und Malaysia (-3,4 %), **Thailand** (-3,4 %) und die **Philippinen** (-4,0 %) gingen ebenfalls zurück.
- In EMEA sank Südafrika um 9,0 %, da die Schwäche bei Edelmetallen und ein risikofeindliches Umfeld die Unterstützung aus anderen Rohstoffpositionen übertönten. Die Türkei gab aufgrund von Liquiditätsproblemen und einer verschärften Prüfung von Teilen der einheimischen Fondsbranche um 8,8 % nach, während Polen mit einem Plus von 1,1 % gegen den Trend agierte.
- Die Wertentwicklung in Lateinamerika war durchwachsen. Der **MSCI Schwellenländer Latin America Index** sank um 0,3 %, wobei Kursgewinne von 3,2 % in Brasilien durch eine Schwäche in Argentinien (-7,9 %)... ausgeglichen wurden, Chile (-7,3 %) und Mexiko (-6,8 %).
- Die geldpolitischen Pfade blieben divergent. Brasilien senkte seinen Benchmark-Satz zum fünften Mal in Folge, während Südafrika seinen Leitzins angesichts von Inflation-Sorgen erhöhte.
Anleihen
Globale Staatsanleihen fielen im September, da sich die Staatsanleihenrenditen auf den wichtigsten Märkten deutlich erhöhten. Der Abverkauf war am stärksten bei US-Staatsanleihen, während auch Staatsanleihen in Großbritannien, Deutschland und Japan nachgaben – angesichts robuster Konjunkturdaten, erhöhter Energiepreise und der Erwartung, dass die Zinssätze länger hoch bleiben könnten.
- Der **Bloomberg Global Treasury Index** fiel im USD-gehedgten Vergleich um 1,4 % und lag auf Jahressicht um 1,6 % im Minus.
- Die Rendite der 10-jährigen US-Staatsanleihen stieg um 54 Basispunkte auf 5,29 % und überwand kurzzeitig die Marke von 5,3 % – zum ersten Mal seit 2002.
- Die Renditekurve von US-Treasuries stieg scharf an, wobei die Ausschlaäge im mittelfristigen Laufzeitbereich der Kurve am stärksten waren, da die Renditen von 3- und 5-jaährigen Titeln im Laufe des Monats um jeweils 60 Basispunkte (Bp) stiegen. Der Spread zwischen den Renditen zehn- und zweijähriger Staatsanleihen schloss den Monat kaum verändert bei 41 Basispunkten (Bp), wiewohl er sich kurzfristig auf rund 20 Bp verengte, bevor er sich zum Ende des Monats wieder ausweitete.
Zinskurve von US-Staatsanleihen (Veränderung gegenüber dem Vormonat)
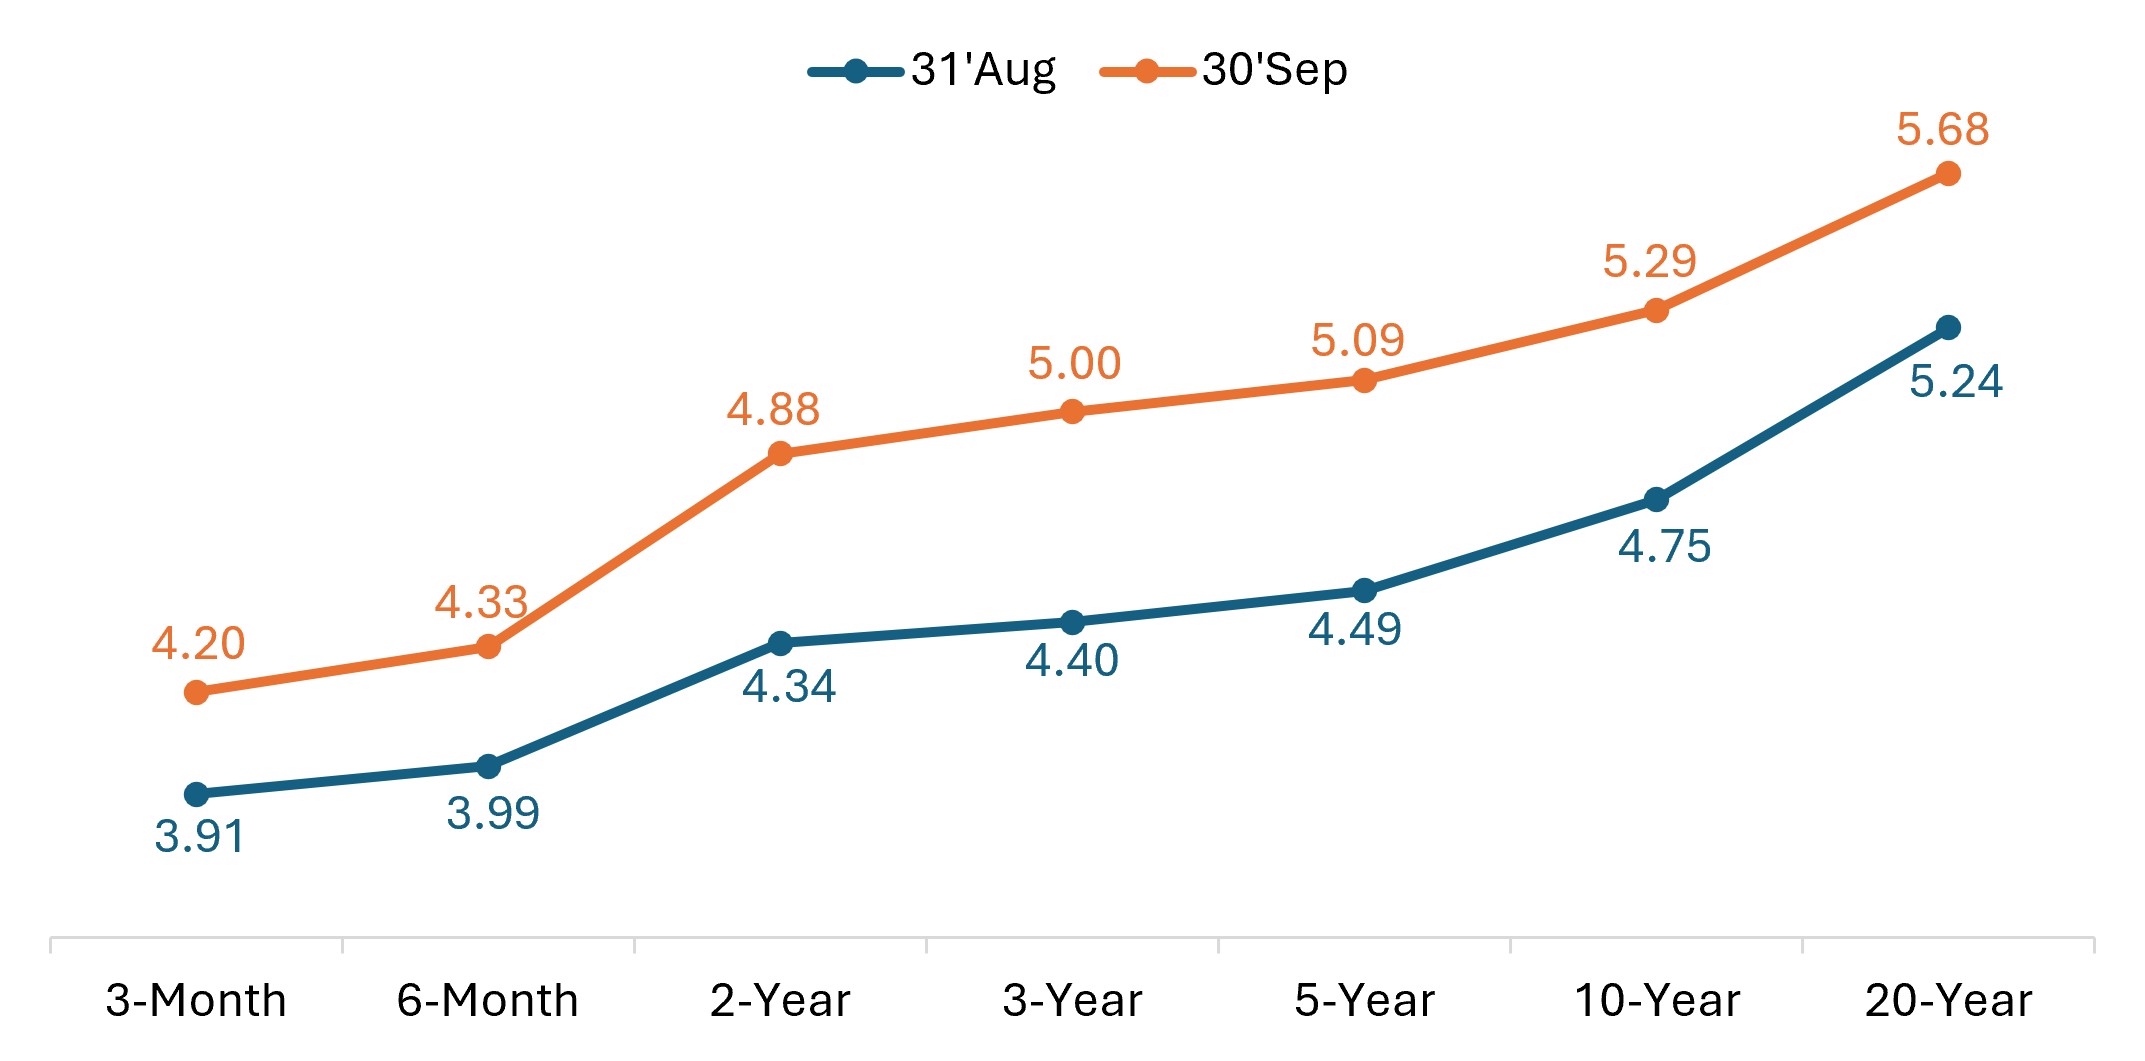
Quelle: Bloomberg, Stand: 30. September 2026. Die Wertentwicklung in der Vergangenheit ist keine Garantie für Future Ergebnisse.
- In Europa gerieten UK-Staatsanleihen unter Druck, als die Rendite des 10-jährigen UK-Gilts um etwa 36 Basispunkte auf 5,42 % stieg, während die Rendite der 30-jährigen Staatsanleihe auf 5,95 % kletterte und sich damit erstmals seit 1998 der 6 %-Marke annäherte.
- Auch die Bundesanleihen zeigten sich deutlich schwächer. Die Rendite 10-jähriger deutscher Staatsanleihen stieg um rund 26 Basispunkte auf 3,59 % und erreichte damit den höchsten Stand seit über 15 Jahren.
- Japanische Staatsanleihen (JGBs) verbuchten moderatere Monatsrückgänge, da die Rendite 10-jähriger JGBs um rund 11 Basispunkte auf 3,06 % anstieg, womit die Renditen das Monatsende auf Niveaus erreichten, die zuletzt 1996 zu sehen waren.
Hartwährungsanleihen der Schwellenländer gaben nach, da höhere Renditen von US-Staatsanleihen die Renditen belasteten.
- Der J.P. Morgan EMBI Global Diversified Index, der US-Dollar-denominierte Schuldtitel von Schwellenländerregierungen abbildet, sank im September um 3,3 %.
- Die Spreads für Schwellenländeranleihen haben sich kaum verändert und sind um rund 1 Basispunkt auf 218 Basispunkte im Vergleich zu US-Staatsanleihen ausgeweitet.
Sektoren mit Spread-Risiko verzeichneten im September Rückgänge, da sowohl High-Yield- als auch Investment-Grade-Unternehmensanleihen starke monatliche Einbüßen hinnehmen mussten. Investment-Grade-Spreads weiteten sich nur geringfügig aus, während sich High-Yield-Spreads aufgrund des schlechteren Risikosentiments und des hohen Emissionsvolumens an den Kreditmärkten deutlich ausweiteten.
- Der **Bloomberg Global Aggregate Corporate Index** verlor in USD-gehedgten Bedingungen 2,1 %, während der **Bloomberg Global High Yield Index** auf gehedgter Basis 2,5 % nachgab.
- Die globalen Investment Grade-optionsadjustierten Spreads (OAS) weiteten sich um etwa 5 Basispunkte (Bps) auf 85 Bps aus, während sich die globalen High Yield-Spreads um etwa 42 Bps auf 314 Bps ausweiteten.
- US-Unternehmensanleihen Investment Grade (gemessen am **Bloomberg U.S. Corporate Index**) verzeichneten einen Rückgang um 2,7 %, während der **Bloomberg U.S. Corporate High Yield Index** um 2,5 % sank.
- Die US-Investment-Grade-Spreads haben sich um ca. 2 Basispunkte auf 80 Basispunkte ausgeweitet, während sich die US-High-Yield-Spreads um ca. 50 Basispunkte auf 311 Basispunkte ausgeweitet haben.
- An den verbrieften Märkten verlor der **Bloomberg U.S. Securitized Index**, der Mortgage-Backed Securities (MBS), Commercial Mortgage-Backed Securities (CMBS) und Asset-Backed Securities (ABS) umfasst, 3,2 %. Die Composite-Spreads haben sich um etwa 12 Basispunkte ausgeweitet, während die ABS-Spreads schrumpften.
Zentralbank-Kommentar
Im September haben einige große Zentralbanken angesichts erneuter Inflationsbedenken, die teilweise auf höhere Energiepreise zurückzuführen sind, einen restriktiveren Kurs eingeschlagen. Die am genauesten beobachtete Entscheidung kam von der Federal Reserve, die ihre erste Zinserhöhung seit Juli 2023 vornahm. Während die Bank of Canada und die Bank of England die Zinssätze unverändert ließen, erhöhten die EZB, die Fed, die Bank of Japan und die RBA ihre Leitzinsen jeweils um 25 Basispunkte. Notenbanker hoben meist die nach oben gerichteten Inflationsrisiken hervor und betonten, dass sie bereit sind, die Geldpolitik bei Bedarf weiter zu straffen.
- Bank of Canada (2. September): Die BoC beließ den Leitzins im siebten aufeinanderfolgenden Treffen unverändert bei 2,25 % und entsprach damit den Erwartungen des Marktes. Die politischen Entscheidungsträger nahmen die anhaltende Widerstandsfähigkeit der Wirtschaft zur Kenntnis, betonten aber, dass die derzeitige Politik angemessen sei, bis sie weitere Inflations- und Wachstumsdaten auswerten können.
- Europäische Zentralbank (10. September): Die EZB hat ihre Leitzinsen wie erwartet um 25 Basispunkte erhöht, wodurch der Einlagensatz auf 2,50 % gestiegen ist. Während Funktionäre auf Aufwärtsrisiken für die Inflation hinwiesen, insbesondere durch höhere Energiepreise, wies Präsidentin Lagarde auch auf zunehmende Abwärtsrisiken für das Wirtschaftswachstum hin.
- US-Notenbank Fed (16. September): Die Fed erhöhte ihren Benchmark-Leitzins um 25 Basispunkte (Bp) auf 3,75 ‑ 4,00 %. mit einem einstimmigen Votum von 12:0 Stimmen, womit sie die Zinsen zum ersten Mal seit 2023 anhebt. Kevin Warsh, Mitglied des Verwaltungsrates der Fed, schlug einen relativ restriktiven (falkenhaft)en Ton an, wobei die Märkte davon ausgehen, dass bis Ende des Jahres mindestens eine weitere Zinserhöhung erfolgen wird.
- Bank von England (17. Sep.): Die BoE beließ ihren Leitzins unverändert bei 3,75 % mit 6 zu 3 Stimmen, wobei drei Amtsträger eine Zinsanhebung bevorzugten. Die Zentralbank kündigte außerdem eine Verlangsamung ihrer Strategie der quantitativen Straffung an, darunter eine sechsmonatige Pause bei den Anleihenverkäufen und einen kompletten Stopp beim Verkauf von langlaufenden UK-Gilts.
- Japanische Zentralbank (18. September): Die BoJ erhöhte ihren Leitzins um 25 Basispunkte auf 1,25 %, damit die Zinsen das höchste Niveau seit mehr als drei Jahrzehnten erreichten. Allerdings umfasste die Abstimmung mit 7 zu 2 Stimmen auch zwei abweichende Meinungen, die sich für eine Beibehaltung der Zinsen aussprachen. In der Folge schwächte sich der Yen ab, da die Anleger ihre Erwartungen für das Tempo weiterer Zinserhöhungen reduzierten.
- Chinesische Volksbank (21. September): China beließ die Zinssätze zum 16. Mal in Folge unverändert und hielt die einjährigen und fünfjährigen Prime Loan Rates bei 3,00 % bzw. 3,50 %.
- **Reserve Bank of Australia (29. September):**Die RBA hob ihren Benchmark-Zinssatz um 25 Basispunkte auf 4,60 % an, ein Schritt, der weithin erwartet worden war. Die politischen Entscheidungsträger blieben restriktiv (falkenhaft) und verwiesen auf die erhöhte Inflation und den immer noch robusten Arbeitsmarkt. Sie signalisierten außerdem, dass sie bereit sind, die Geldpolitik weiter zu straffen, sollte der Inflationsdruck anhalten.
- Andere Zentralbanken: Unter anderen wichtigen politischen Entscheidungen nahm Neuseeland (Sep. 2) Die Zentralbank erhöhte ihren offiziellen Geldmarktzins um 25 Basispunkte auf 2,75 %. Dies war die zweite Zinserhöhung in Folge. Brasilien (Sept. 16) Im Vorfeld der Präsidentenwahl im Oktober hat die Bank ihre Benchmark-Selic-Rate zum fünften Mal in Folge um 25 Basispunkte gesenkt. Die kumulativen Lockerungen seit März belaufen sich damit auf 125 Basispunkte. Südafrika (Sept. (23) erhöhte ihren Leitzins um 25 Basispunkte auf 7,25 %. Norwegen (Sep. 24) erhöhte ihren Leitzins wie erwartet um 25 Basispunkte auf 4,50 % und deutete an, dass eine weitere Erhöhung möglich bleibt. Derweil die Schweiz (Sep. 24) beließ ihren Leitzins unverändert bei 0,0 %, wobei die Inflation im August 0,8 % erreichte und damit deutlich innerhalb der Zielspanne der Zentralbank lag.
- Ausblick: Der geldpolitische Kalender für Oktober hat seinen Schwerpunkt am Monatsende. Leitzinsentscheidungen stehen an für die Bank of Canada (Okt. 28), US-Notenbank (Okt. 28), Europäische Zentralbank (Okt. 29), und die Bank of Japan (Okt. 30). Die Märkte werden genau beobachten, ob die Notenbanker nach dem insgesamt restriktiven (falkenhaft) Ton im September weiterhin aufwärts gerichtete Inflationsrisiken betonen.
Schlüsseltermine für den Oktober
- 1. Okt. – Globale Einkaufsmanagerindizes für das verarbeitende Gewerbe (September, endgültig)
- 2. Oktober – Konsumentenpreisindex der Eurozone (September, vorl.)
- 2. Okt. – US-außerlandwirtschaftliche Arbeitsplätze, Arbeitslosenquote (September)
- 5. Okt. – Globale Dienstleistungs-PMIs und PMI-Composite (September, endgültig)
- 14. Okt. – US-Verbraucherpreisindex (September)
- 16. Oktober – Verbraucherpreisindex der Eurozone (September, endgültig)
- 19. Okt. – Chinas Konjunkturdaten für September (Industrieproduktion, Einzelhandelsumsätze)
- 21. Okt. – Britischer Verbraucherpreisindex (September)
- 23. Okt. – Globale PMIs (Oktober, vorläufige Schätzung)
- 28. Okt. – Zinsentscheidung der Bank of Canada (BoC)
- 28. Oktober – Zinsentscheidung der US-Notenbank (Fed)
- 29. Okt. – Entscheidung der Europäischen Zentralbank (EZB) über die Zinssätze
- 29. Okt. – US-Bruttoinlandsprodukt (Q3, vorläufige Schätzung)
- 30. Okt. – Bruttoinlandsprodukt in der Eurozone (Q3, vorläufig)
- 30. Oktober – Bank of Japan (BoJ) Zinsentscheidung
Marktwertentwicklung
Total Return (%), für Zeiträume, die am 30. September 2026 endeten
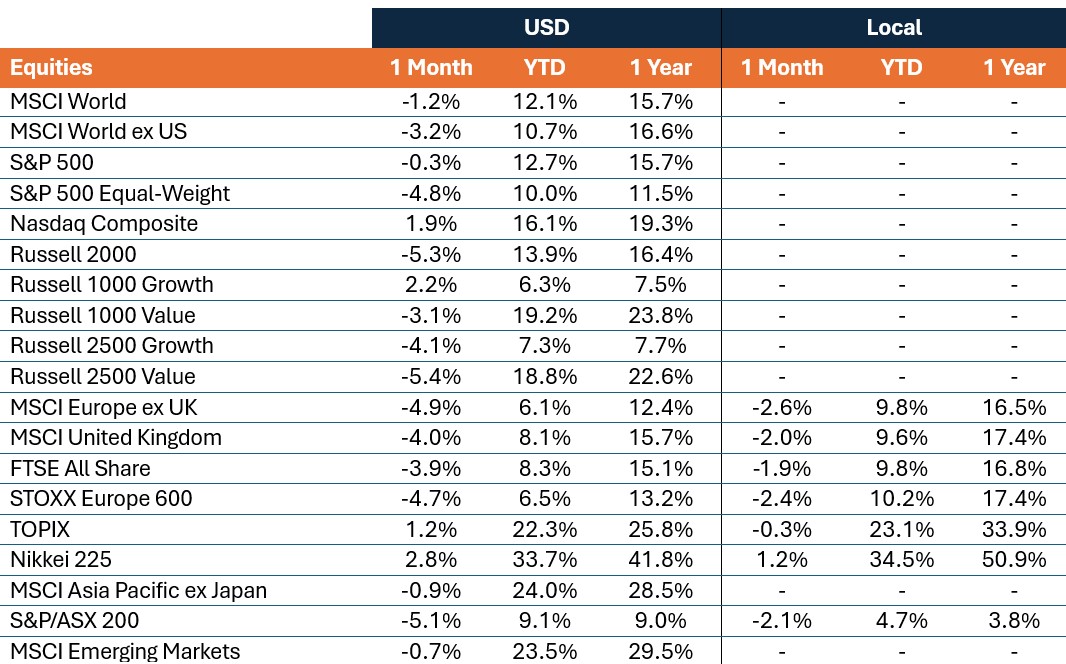
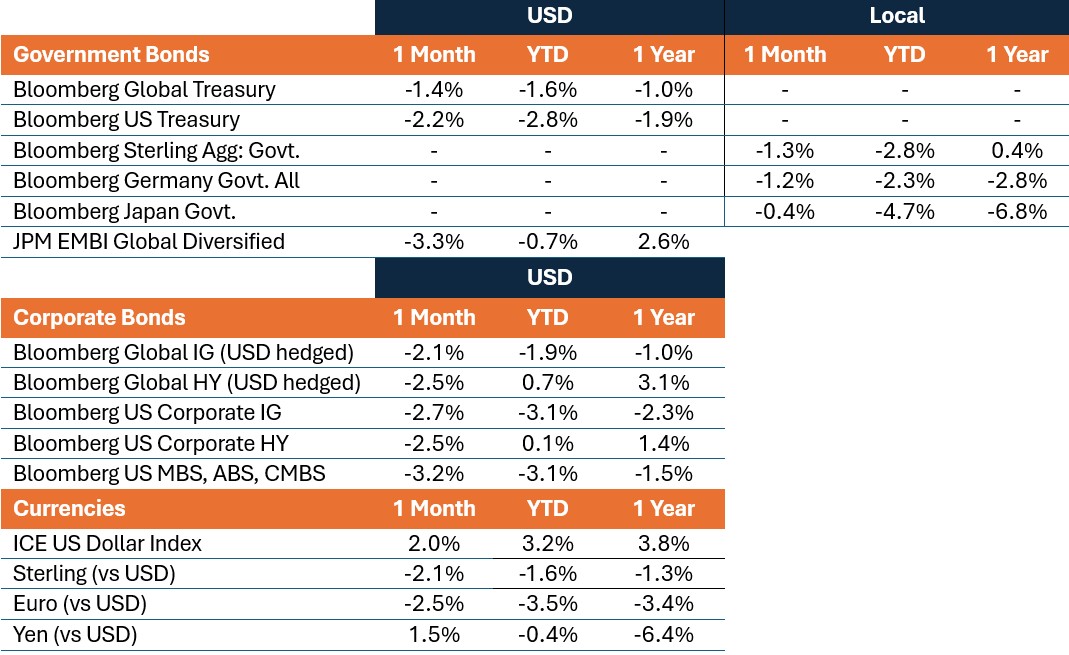
Die Wertentwicklung in der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
WICHTIGE INFORMATIONEN
**Unternehmen, die sich mitKünstlicher Intelligenz („KI“) befassen**, darunter auch solche, die KI-Technologien entwickeln oder nutzen, könnten mit einer schnellen Produktobsoleszenz, intensivem Wettbewerb und verstärkter behördlicher Kontrolle konfrontiert sein.Diese Unternehmen sind oftmals stark auf geistiges Eigentum angewiesen, investieren erheblich in Forschung und Entwicklung und sind darauf angewiesen, die Verbrauchernachfrage aufrechtzuerhalten und zu steigern. Ihre Wertpapiere können volatiler sein als die von Unternehmen, die etabliertere Technologien anbieten, und können durch Risiken beeinträchtigt werden, die mit dem Einsatz von KI im Geschäftsbetrieb verbunden sind, einschließlich rechtlicher Haftung oder Reputationsschäden.
Beteiligungspapiere unterliegen Risiken, einschließlich des Marktrisikos. Die Renditen schwanken in Abhängigkeit von Emittenten sowie von politischen und wirtschaftlichen Entwicklungen.
Anleihen unterliegen Zins-, Inflations-, Kredit- und Ausfallrisiken. Wenn die Zinsen steigen, fallen die Anleihekurse normalerweise und umgekehrt. Hochzinsanleihen oder „Ramschanleihen“ bergen ein höheres Risiko für Zahlungsausfälle und Kursschwankungen. Ausländische Wertpapiere, einschließlich Staatsanleihen, unterliegen Währungsschwankungen, politischer und wirtschaftlicher Unsicherheit sowie einer erhöhten Volatilität und einer geringeren Liquidität – in den Schwellenländern sind diese Merkmale besonders stark ausgeprägt.
Ausländische Wertpapiere unterliegen zusätzlichen Risiken, darunter Währungsschwankungen, politische und wirtschaftliche Unsicherheit, eine erhöhte Volatilität, eine geringere Liquidität sowie unterschiedliche Rechnungslegungs- und Berichtsstandards, die alle auf die Schwellenländer verstärkt zutreffen.
Staatliche Schuldtitel/Staatsanleihen unterliegen dem zusätzlichen Risiko, dass einige Entwicklungsländer, die Schuldtitel geringerer Qualität begeben, unter bestimmten politischen, diplomatischen, sozialen oder wirtschaftlichen Umständen möglicherweise nicht bereit oder in der Lage sind, fällige Kapital- oder Zinszahlungen zu leisten.
Der Bloomberg Asian-Pacific Japan Government-Related Index ist ein festverzinslicher, in JPY denominierter Investment-Grade-Benchmark, der Anleihen von staatlich verbundenen Emittenten umfasst.
Der Bloomberg Germany Government All Bonds Index misst die Wertentwicklung von deutschen Staatsanleihen (Bunds), die von der deutschen Regierung emittiert wurden.
Bloomberg Global 10+ Year Total Return Index bildet Investment-Grade-Staatsanleihen und staatsnahe Anleihen mit Laufzeiten von 10 Jahren oder mehr ab.
Bloomberg Global Aggregate – Corporate Index ist ein führender Maßstab für globale festverzinsliche Unternehmensanleihen mit Investment-Grade-Rating. Diese Multi-Währungs-Benchmark umfasst Anleihen von Emittenten aus entwickelten Märkten und Schwellenländern.
Bloomberg Global High Yield Index ist ein in mehreren Währungen geführter Leitindex für den globalen High Yield-Anleihenmarkt. Der Index stellt die Zusammenführung der Indizes US High Yield, Pan-European High Yield und Schwellenländer (EM) Hard Currency High Yield dar.
Der Bloomberg Global Treasury Index bildet festverzinsliche Staatsanleihen in Lokalwährung von Investment-Grade-Ländern ab, darunter sowohl Industrie- als auch Schwellenländer.
Der Bloomberg Sterling Aggregate: Government Index misst die Wertentwicklung von britischen Staatsanleihen (UK-Gilts) im Rahmen des breiteren Bloomberg Sterling Aggregate Index, der den Investment-Grade-, festverzinslichen und auf Sterling lautenden Anleihemarkt abbildet.
Der **Bloomberg US Corporate Bond Index** misst den Investment-Grade-Markt für festverzinsliche und steuerpflichtige Unternehmensanleihen. Er umfasst auf US-Dollar lautende Wertpapiere von US-amerikanischen und nicht-US-amerikanischen Emittenten.
Der Bloomberg US Corporate High Yield Bond Index misst den auf USD lautenden High Yield festverzinslichen Unternehmensanleihemarkt. Anleihen von Emittenten mit Schwellenlandrisiko gemäß der Bloomberg EM-Länderdefinition sind ausgeschlossen.
Bloomberg US Securitized: MBS, ABS und CMBS Index bildet alle auf USD lautenden, Investment-Grade-fähigen, verbrieften Emissionen innerhalb des Bloomberg US Aggregate Index ab.
Bloomberg US Treasury Index bildet vom US-Finanzministerium ausgegebene, auf US-Dollar lautende, festverzinsliche Nominalschulden ab.
Der DAX ist ein Blue-Chip-Aktienmarkt-Index, der aus den 40 bedeutendsten deutschen Unternehmen besteht, die an der Frankfurter Börse im Handel sind.
Der France CAC 40 Index ist ein nach Marktwert gewichteter Index, der sich aus den 40 höchsten Werten unter den 100 Unternehmen mit der höchsten Marktkapitalisierung an der Pariser Börse zusammensetzt.
FTSE All-Share Index spiegelt die Aktienmarktentwicklung in Großbritannien wider. Der Index umfasst nahezu alle infrage kommenden Unternehmen an der London Stock Exchange und deckt Large-, Mid- und Small-Cap-Aktien ab.
Der J.P. Morgan EMBI Global Diversified Index bildet auf US-Dollar lautende fest- und variabel verzinsliche Schuldtitel von Schwellenländern ab, die von staatlichen und quasi-staatlichen Unternehmen begeben werden, wobei die Ländergewichtungen begrenzt sind, um eine Konzentration auf die größten Emittenten zu vermeiden.
ICE U.S. Dollar Index ist eine Benchmark, die den Wert des US-Dollar gegenüber einem Korb von sechs wichtigen Weltwährungen (Euro, Yen, Britisches Pfund, Kanadischer Dollar, Schwedische Krone, Schweizer Franken) misst.
Der MSCI AC Asia Pacific ex Japan Index spiegelt die Wertentwicklung der Aktienmärkte des asiatisch-pazifischen Raums ohne Japan wider und deckt sowohl Industrieländer als auch Schwellenländer ab.
Der MSCI ACWI ex USA Index umfasst Unternehmen mit hoher und Mid Cap in 22 von 23 Industrieländern (ohne die USA) und 24 Schwellenländern.
MSCI China Index: Index für chinesische Large- und Mid-Cap-Aktien (A-Aktien, H-Aktien, B-Aktien, Red Chips, P-Chips und ausländischen Notierungen (z. B. ADRs).
Der MSCI Emerging Markets Index spiegelt die Wertentwicklung der Aktienmärkte in den Schwellenländern wider.
Der MSCI Emerging Markets (EM) Latin America Index bildet große und Mid Cap Unternehmen aus Schwellenländern (EM) in Lateinamerika ab. Der Index deckt etwa 85 % der streubesitzbereinigten Marktkapitalisierung in jedem Land ab.
Der MSCI Europe Index spiegelt die Wertentwicklung der Aktien großer und mittelgroßer Unternehmen wider, die in den Industrieländern in Europa notiert sind.
MSCI Europe ex UK Index spiegelt die Aktienmarktentwicklung großer und mittelgroßer Unternehmen wider, die in den Industrieländern Europas mit Ausnahme Großbritanniens notiert sind.
MSCI United Kingdom Index spiegelt die Aktienmarkt-Wertentwicklung großer und mittelständischer Unternehmen wider, die am britischen Markt gelistet sind.
Der MSCI World Index spiegelt die Aktienmarkt-Wertentwicklung der entwickelten Länder weltweit wider.
Der MSCI World ex USA Index spiegelt die Wertentwicklung der Aktienmärkte in den weltweiten Industrieländern ohne die Vereinigten Staaten wider.
NASDAQ Composite Stock Index: Die National Association of Securities Dealers Automated Quotation System (NASDAQ) ist ein landesweites computergestütztes Quotierungssystem für über 5.500 außerbörsliche Aktien. Der Index besteht aus über 4.800 Aktien, die über dieses System gehandelt werden.
Nikkei 225 Index (auch bekannt als Nikkei Stock Average): ein Maß für die Wertentwicklung des japanischen Aktienmarktes. Der Index umfasst 225 der größten Unternehmen, die an der Tokioter Börse notiert sind.
Der PHLX Semiconductor Sector Index (SOX) ist ein spezialisierter, modifizierter, nach Marktkapitalisierung gewichteter Index, der sich aus Unternehmen zusammensetzt, die in erster Linie in der Entwicklung, dem Vertrieb, der Herstellung und dem Verkauf von Halbleitern tätig sind.
Der Einkaufsmanagerindex (PMI) ist ein Index der vorherrschenden Richtung wirtschaftlicher Trends im verarbeitenden Gewerbe und im Dienstleistungssektor, der auf einer Umfrage unter Unternehmen des privaten Sektors basiert.
Der Russell 1000® Growth Index bildet die Wertentwicklung von hoch kapitalisierten US-Aktien („Large Caps“) mit höheren Kurs-Buchwert-Verhältnissen und einem höheren prognostizierten Wachstum ab.
Der Russell 1000® Value Index spiegelt die Wertentwicklung von US-Large-Cap-Aktien mit niedrigeren Kurs-Buchwert-Verhältnissen und niedrigeren prognostizierten Wachstumswerten wider.
Der Russell 2000® Index spiegelt die Wertentwicklung von US-amerikanischen Small-Cap-Aktien wider.
Der Russell 2500™ Growth Index bildet die Wertentwicklung von US-Aktien mit niedriger bis mittlerer Marktkapitalisierung (Small bis Mid-Caps) mit höheren Kurs-Buchwert-Verhältnissen und einem höheren prognostizierten Wachstum ab.
Russell 2500™ Value Index bildet die Wertentwicklung von US-Aktien mit niedriger bis mittlerer Marktkapitalisierung (Small bis Mid-Caps) mit niedrigeren Kurs-Buchwert-Verhältnissen und niedrigeren prognostizierten Wachstumswerten ab.
Der S&P 500® Index spiegelt die Performance der US Large-cap-Aktien wider und entspricht der Performance des US-Aktienmarktes allgemein.
Der S&P 500® Equal Weight Index (EWI) ist die gleichgewichtete Version des S&P 500. Der Index umfasst die gleichen Komponenten wie der nach Marktkapitalisierung gewichtete Index, doch wird jedem Unternehmen bei jeder vierteljährlichen Neugewichtung ein festes Gewicht – d. h. 0,2 % der Gesamtgewichtung des Index – zugewiesen.
S&P/ASX 200 Index bildet die Wertentwicklung der 200 größten und liquidesten Unternehmen ab, die an der Australian Securities Exchange (ASX) notiert sind.
STOXX Europe 600 Index: Ein Index der 600 größten börsennotierten Aktien am europäischen Aktienmarkt, der 17 Länder und 11 Branchen umfasst.
TOPIX: Ein nach Kapitalisierung gewichteter Index aller Unternehmen, die in der First Section der Tokyo Stock Exchange notiert sind, und allgemein als breit gefasster Benchmark für japanische Aktienkurse gilt.
10-jährige Anleihe: Anleihe, die in 10 Jahren zur Rückzahlung fällig wird.
Die Rendite zehnjähriger Treasuries ist der Zinssatz auf US-Staatsanleihen, die in zehn Jahren ab Kaufdatum fällig werden.
Agency Mortgage-Backed Securities (Agency-MBS): Eine Art von Asset-Backed Security (ABS), die speziell durch eine Reihe von Hypotheken besichert ist.
Asset-Backed Securities (ABS): Dabei handelt es sich um Finanzinstrumente, die durch einen Pool von Vermögenswerten besichert sind – in der Regel solche, die aus Schulden wie Krediten, Leasingverträgen, Kreditkartensalden oder Forderungen einen Cashflow generieren.
Basispunkt: Ein Basispunkt (BP) entspricht 1/100 eines Prozentpunkts, 1 Bp = 0,01%.
Bundrendite: Bundrenditen gelten als Referenzrenditen für europäische Staatsanleihen; diejenigen, die eine 10-jährige Fälligkeit aufweisen, gelten als deutsches Pendant zu US-Treasury Bonds.
Commercial Mortgage-backed Securities (CMBS): Eine Art von hypothekenbesichertem Wertpapier, das durch das Darlehen für Gewerbeimmobilien anstelle von Wohnimmobilien besichert wird.
Verbraucherpreisindex (VPI): Ein Maß, das die Preisveränderung eines Korbs von Konsumgütern und Dienstleistungen im Laufe der Zeit untersucht. Er wird zur Schätzung der Inflation verwendet.
Credit Spread: Der Renditeabstand zwischen Wertpapieren mit gleicher Fälligkeit, aber unterschiedlicher Kreditqualität. Eine Ausweitung der Spreads deutet im Allgemeinen auf eine Verschlechterung der Kreditwürdigkeit von Unternehmenskreditnehmern hin, während eine Verengung eine Verbesserung anzeigt.
Kurve/Zinskurve: Eine Zinskurve stellt die Renditen (Zinssätze) von Anleihen mit gleicher Kreditqualität, aber unterschiedlichen Fälligkeitsterminen dar. In der Regel haben Anleihen mit längeren Laufzeiten höhere Renditen.
Der Offenmarktausschuss (Federal Open Market Committee - FOMC) ist das Gremium des Federal Reserve Systems, das die nationale Geldpolitik festlegt.
Fiskalpolitik: Beschreibt die Regierungspolitik in Bezug auf die Festlegung von Steuersätzen und Ausgabenniveaus. Die Fiskalpolitik ist von der Geldpolitik zu unterscheiden, die in der Regel von einer Zentralbank festgelegt wird.
Rendite für UK-Gilts: Die Renditen für UK-Gilts gelten als Benchmark-Indikatoren für britische Staatsanleihen; jene mit einer Fälligkeit von 10 Jahren gelten als britisches Pendant zu US-Treasury-Anleihen.
Eine restriktive Politik (falkenhaft) zielt darauf ab, die Inflation einzudämmen und das Wirtschaftswachstum durch eine Erhöhung der Zinssätze und eine Verringerung der Geldmenge zu bremsen.
Hochzinsanleihe: Auch bekannt als Sub-Investment-Grade-Anleihe oder „Junk“-Anleihe. Diese Anleihen bergen in der Regel ein höheres Risiko, dass der Emittent seinen Zahlungen nicht nachkommt, daher werden sie in der Regel mit einem höheren Zinssatz (Kupon) ausgegeben, um das zusätzliche Risiko auszugleichen.
Inflation: Teuerungsrate von Waren und Dienstleistungen in einer Volkswirtschaft. Der Verbraucherpreisindex (VPI) und der Einzelhandelspreisindex (RPI) sind zwei gängige Messgrößen.
Investment-Grade-Anleihe: Eine Anleihe, die typischerweise von Regierungen oder Unternehmen ausgegeben wird, bei denen das Risiko eines Zahlungsausfalls relativ gering ist, was sich in der höheren Bewertung widerspiegelt, die ihnen von Ratingagenturen verliehen wird.
JGB Rendite: JGB-Renditen gelten als Benchmark für japanische Staatsanleihen; Staatsanleihen mit einer 10-jährigen Fälligkeit gelten als japanisches Pendant zu US-Treasury-Anleihen.
Geldpolitik: Die Politik einer Zentralbank mit dem Ziel, die Inflation und das Wachstum in einer Volkswirtschaft zu beeinflussen. Zu den geldpolitischen Instrumenten gehören die Festsetzung von Zinssätzen und die Steuerung der Geldmenge. Eine zurückhaltende (taubenhafte) Politik zielt darauf ab, das Wirtschaftswachstum durch die Senkung der Zinssätze und die Erhöhung der Geldmenge anzukurbeln.
Der Erzeugerpreisindex (PPI) misst die durchschnittliche Veränderung der von heimischen Erzeugern für ihre Produkte und Dienstleistungen erhaltenen Verkaufspreise über die Zeit.
Verbriefung: Der Prozess, bei dem bestimmte Arten von Vermögenswerten gepoolt werden, um sie in verzinsliche Wertpapiere zu bündeln. Die Zins- und Tilgungszahlungen aus den Vermögenswerten werden an die Käufer der Wertpapiere weitergegeben.
US-Staatsanleihen sind direkte Schuldverschreibungen, die von der US-Regierung ausgegeben werden. Treasury Bills und US-Staatsanleihen sind durch die Kreditwürdigkeit der US-Regierung garantiert und gelten im Allgemeinen als kreditrisikofrei.
Die Volatilität misst das Risiko anhand der Streuung der Renditen für eine bestimmte Anlage.
Quantitative Lockerung (QE) ist eine staatliche Geldpolitik, die gelegentlich eingesetzt wird, um die Geldmenge durch den Kauf von Staatsanleihen oder anderen Wertpapieren vom Markt zu erhöhen.
Rendite: Die Höhe der Erträge eines Wertpapiers über einen bestimmten Zeitraum, in der Regel ausgedrückt als Prozentsatz. Bei Aktien ist die Dividendenrendite ein gängiges Maß, bei dem die jüngsten Dividendenzahlungen für jede Aktie durch den Aktienkurs dividiert werden. Bei einer Anleihe errechnet sich dieser aus der Kuponzahlung geteilt durch den aktuellen Anleihekurs.
Die Effektivverzinsung (Yield to Worst, YTW) ist ein Portfoliomerkmal, das die niedrigste mögliche Rendite darstellt, die eine Anleihe oder ein Portfolio erzielen könnte, sofern kein Ausfall erfolgt und der Emittent alle anwendbaren Kündigungs- oder Vorfälligkeitsrechte ausübt. Auf Portfolioebene entspricht die YTW in der Regel der gewichteten durchschnittlichen YTW der zugrunde liegenden Wertpapiere. YTW stellt keinen tatsächlichen Anlegerrückfluss, keine vergangene Wertentwicklung oder eine Garantie für Future Erträge dar. Es ist ein analytisches Maß, das auf den aktuellen Portfoliobeständen und Annahmen basiert und von den realisierten Ergebnissen abweichen kann.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.