Aspectos destacados:
- La tecnología es un motor del cambio económico mundial que transforma nuestra vida diaria. Esto crea oportunidades para que los inversores identifiquen las empresas mejor posicionadas para beneficiarse de la innovación disruptiva.
- La inversión en tecnología exige equilibrar las oportunidades de crecimiento a largo plazo con la disciplina en la valoración, lo que ayuda a los inversores a sortear las expectativas del mercado centrándose en los beneficios, el flujo de caja y los fundamentos.
- A medida que la IA, la geopolítica y los cambios políticos impulsan una mayor dispersión de rentabilidades, los gestores activos pueden aportar valor a través de la selección de valores mientras gestionan el riesgo a la baja.
P: Usted dirige un Fondo tecnológico global con uno de los historiales más largos de Europa. ¿Qué significa este logro para el equipo?
R: En las tres últimas décadas hemos sido testigos de algunos cambios tecnológicos significativos en la historia moderna, que han impulsado algunos de los cambios más profundos en la economía mundial. Un período que abarcó todo el impacto de Internet y los inicios de la era de la inteligencia artificial (IA) creó el telón de fondo para un período muy fuerte de rentabilidad del mercado de valores. Estas décadas de innovación y disrupción han creado un mercado de valores que hoy está dominado por el sector tecnológico y por algunos de los ganadores clave de estas olas tecnológicas, en particular los valores FAANG (Facebook, Apple, Amazon, Netflix, Google) y, más recientemente, Nvidia.
Hemos superado con éxito esta dinámica a lo largo de más de tres décadas y hemos identificado sistemáticamente los principales puntos de inflexión tecnológicos, junto con algunos de los ganadores clave de cada oleada. Lo consideramos un testimonio de la solidez de nuestra filosofía de inversión, nuestro enfoque en la innovación y la confianza que los inversores han depositado en nosotros a lo largo de múltiples ciclos de mercado.
Nuestra filosofía de inversión se ha mantenido constante durante los últimos veinticinco años: identificar el poder de beneficios infravalorado. El sector tecnológico es el terreno de caza perfecto para dicha filosofía, dada la capacidad repetida de las nuevas tecnologías para desbloquear mercados mucho más grandes y nuevos en los que se puede operar. Un sector en el que el «ganador se lleva la mayor parte» también tiende a concentrar los beneficios de estas nuevas oleadas tecnológicas en manos de un grupo de ganadores relativamente selecto. Estas tendencias favorecen un enfoque activo, con una base de investigación fundamental para identificar cuándo estas nuevas tecnologías están listas para inflectar realmente, y qué empresas tienen el derecho a ganar.
Creemos que lo que nos diferencia aún más de muchos de nuestros homólogos es el enfoque del equipo en la disciplina de valoración. Los inversores tienden a dividirse en dos campos: los inversores en valor que son conscientes de la valoración; o los inversores de “crecimiento a cualquier precio” que sólo prestan atención a la valoración. Abordamos los retos de valoración de la inversión en sectores innovadores como el tecnológico de una manera diferente. Tratamos de identificar las empresas que tienen el potencial de obtener unos beneficios y un flujo de caja significativamente superiores a los que el mercado espera actualmente, lo que a su vez a menudo hace que las acciones sean mucho más baratas de lo que el mercado cree actualmente. Creemos que en el sector tecnológico, las relaciones precio-beneficio (P/E) son opiniones, no hechos. Con esto queremos decir que la «E» (poder de beneficios) es propensa a una variación significativa frente a las previsiones de consenso del mercado, creando oportunidades para la generación de alfa.
P: ¿Cómo ha evolucionado el sector tecnológico en las últimas tres décadas, qué le ha sorprendido?
R: A mediados de la década de 1990, la tecnología era una parte relativamente pequeña de la economía mundial. La era de la informática personal apenas empezaba a despegar y el internet estaba en su infancia. Muchas empresas que dominan los mercados actuales no existían o apenas empezaban. Hemos visto una progresión desde la informática personal a internet, los teléfonos inteligentes, la computación en la nube, los pagos digitales y ahora la IA. Lo que más nos ha sorprendido es la velocidad a la que la tecnología se ha integrado en todos los sectores de la economía, transformando no solo cómo funcionan las empresas, sino también cómo viven y trabajan las personas. La consecuencia de esos profundos cambios han sido nuevos mercados que crecen de forma exponencial a través de cada ola tecnológica, a medida que la tecnología sigue perturbando y ganando acción en la economía global.
Como resultado, ver la tecnología a través de un sector tradicional o de una lente puramente temática ya no es apropiado dada su escala y su amplio impacto. Comprender el poder de Internet para transformar nuestras vidas, identificar a las FAANG y evitar las áreas disrumpidas como el comercio minorista tradicional y los medios de comunicación tradicionales fue un factor clave de rentabilidad y alfa durante las dos primeras décadas. Más recientemente, con el auge de la IA generativa y ahora IA agentic, esa disrupción se está extendiendo más y está afectando a muchas más industrias. La amplitud de la industria tecnológica actual en relación con hace 30 años ha cambiado drásticamente. Diríamos que comprender estas nuevas oleadas tecnológicas y su impacto no es solo esencial para ser un inversor en tecnología, sino que es la clave para desbloquear el alfa de los mercados de valores mundiales, mucho más que los marcos tradicionales basados en la geografía, el sector o el tamaño. El papel de un especialista en tecnología nunca ha sido tan importante.
P: En su opinión, ¿qué hace que un fondo de tecnología y un gestor de fondos tengan éxito?
R: La inversión en tecnología requiere una combinación de conocimientos especializados, curiosidad y disciplina. Los gestores de fondos de éxito deben ser capaces de identificar, comprender y cuantificar mercados nuevos y grandes abordables, los ciclos de productos emergentes y las ventajas competitivas que permiten a las empresas mantener el crecimiento a lo largo de muchos años.
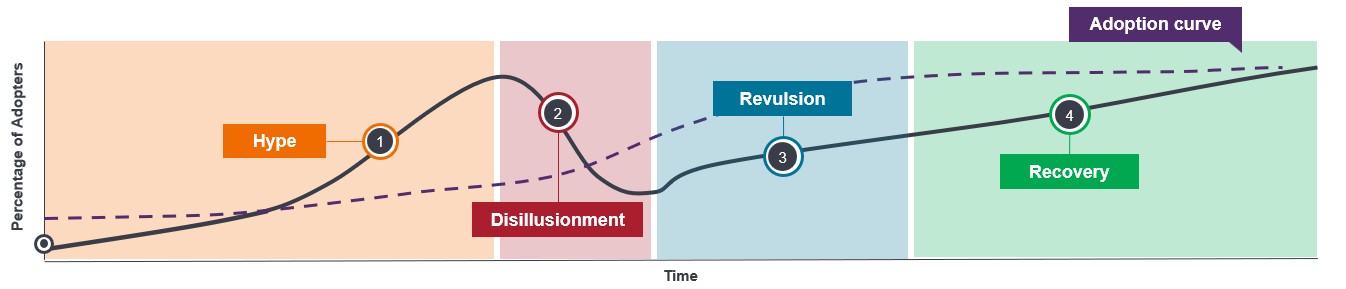
Al evaluar las nuevas tecnologías, es importante sortear el ciclo de sobreexpectación pensando en expectativas realistas de crecimiento de los beneficios, no solo en el crecimiento de los ingresos y el calendario de esos beneficios. Creemos que la trayectoria de las estimaciones de ganancias es el principal motor de la rentabilidad de las acciones. Evitar los ciclos de sobreexpectación requiere una gran experiencia y una firme disciplina de valoración. Nuestro objetivo siempre ha sido ofrecer a los inversores una exposición al potencial de crecimiento compuesto de la tecnología, tratando de identificar las inflexiones clave y los verdaderos ganadores dentro de cada ola mientras utilizamos nuestro enfoque en las ganancias, el flujo de caja y las valoraciones racionales para evitar algunas de las caídas más importantes que puede experimentar el sector.
P: Como gestores principales del equipo de líderes tecnológicos mundiales, cuentan en total con más de 80 años de experiencia en inversiones. ¿Qué lecciones clave han aprendido al gestionar una estrategia tecnológica a través de múltiples oleadas tecnológicas?
R: Una de las lecciones más importantes es que los mercados a menudo subestiman la escala de los mercados de la nueva ola tecnológica y el poder del crecimiento compuesto. Los inversores suelen descartar a las empresas innovadoras porque parecen caras, solo para descubrir que el crecimiento de los beneficios supera con creces las expectativas con el paso del tiempo.
Al mismo tiempo, no todas las empresas prometedoras cumplen sus expectativas. La clave es seguir centrándose en los fundamentales: los beneficios, las ganancias, el flujo de caja y las ventajas competitivas sostenibles en lugar del sentimiento del mercado a corto plazo. La paciencia es fundamental, pero debe estar respaldada por un análisis riguroso y la voluntad de cuestionar las suposiciones cuando aparece nueva información. Esta es una paciencia y disciplina que hemos aprendido a lo largo de décadas, cuando el sector tecnológico no estaba tan de moda. Esa experiencia nos obligó a jugar con las mismas reglas que otros sectores en lugar de caer en la falacia de que, debido a que nos enfocamos en un sector altamente innovador, las reglas de alguna manera no se aplican. Creemos que nuestra disciplina centrada en las ganancias, el flujo de caja y una valoración racional ha resistido el paso del tiempo, navegando a través de múltiples ciclos tecnológicos, de mercado y económicos.
P: ¿Cuál es la acción más memorable que ha tenido y qué le enseñó?
R: Casi cuatro años después del lanzamiento de ChatGPT, vemos paralelismos con Apple tras el lanzamiento del iPhone. A finales de 2010, el iPhone estaba bien establecido y el mercado buscaba la siguiente gran novedad. Esta revalorización hizo que Apple cotizara por debajo del múltiplo de mercado ante la expectativa de que el crecimiento se ralentizaría y Apple acabaría siendo la próxima Nokia o Motorola a medida que aumentara la competencia de los smartphones. El mercado se había centrado únicamente en el producto que vendía Apple, el hecho de que Apple había creado un ecosistema valioso se perdió. La App Store permitió el surgimiento de internet móvil y las FANG (Facebook, Amazon, Netflix, Google), creando un mercado direccionable mucho mayor en escala y durabilidad de lo que el mercado apreciaba en aquel momento. Apple ha obtenido un retorno de más del 25 % anual desde finales de 2010, convirtiéndose en la primera empresa estadounidense que cotiza en bolsa en alcanzar una capitalización bursátil de 3 billones de USD.1
En la misma línea, Nvidia ha dominado en los últimos años un mercado de computación de IA que ha crecido exponencialmente más que el anterior mercado de centros de datos en la nube pública que lo precedió. Esto ha impulsado la capacidad de generar beneficios y, en última instancia, las rentabilidades de la bolsa de valores muy por encima de las expectativas del mercado. Ambas empresas tienen ahora una capitalización de mercado de más de 5 billones de dólares estadounidenses.2 Poder identificar estas oportunidades generacionales es lo que creemos que define a un inversor tecnológico exitoso.
P: ¿Cuáles son los mayores errores que pueden cometer los inversores al invertir en acciones tecnológicas?
R: No entender que las relaciones precio-beneficio son opiniones y no un hecho. Al no hacer su propia tarea y confiar en las previsiones de consenso que a menudo solo extrapolan el pasado, puede perderse rendimientos exorbitantes de los ganadores de la ola tecnológica clave. El giro hacia la inversión pasiva también ignora la naturaleza dinámica del sector tecnológico, lo que significa que los ganadores del pasado no serán necesariamente los del futuro. Si hubiera invertido en las diez mayores acciones tecnológicas a finales de 2010, habría tenido seis valores con rendimiento inferior, incluidas dos acciones que obtuvieron peores resultados que la renta variable mundial en general.3 El índice de referencia solo le dice quién tuvo éxito en el pasado, no quién va a ser un ganador en el futuro.
Si miramos hacia atrás en los últimos 20 años, la tecnología ha proporcionado a los inversores rendimientos positivos más del 80% de las veces,4 pero usted quiere ser capaz de intentar y mitigar el riesgo a la baja y la volatilidad. La clave para eso es ser capaz de navegar por los ciclos de publicidad que tienden a venir con la tecnología. Las oportunidades de innovación y disrupción tienden a estar sobrevaloradas a corto plazo y subestimadas a largo plazo. Esto tiende a reflejarse en la valoración e ignorar la valoración puede resultar en una exposición a las mayores caídas. Vimos esto en la crisis de las puntocom así como en 2021-22, cuando las acciones tecnológicas no rentables y de mayor valoración se vieron más afectadas.
Sortear el ciclo de sobreexpectación
Fuente: Janus Henderson Investors. Únicamente con fines ilustrativos.
P: Las acciones tecnológicas dominan actualmente los índices mundiales. ¿Cómo puede un gestor activo aportar valor?
R: El creciente peso de la tecnología en los índices globales puede dar la impresión de que los inversores ya tienen una exposición suficiente a través de fondos de mercado amplio. Inherente al sector, es altamente dinámico y de rápida evolución. Las verdaderas olas tecnológicas como PC/internet, móvil/nube y ahora la IA tardan décadas en madurar. A medida que cada ola se desarrolla, surgen líderes con modelos de negocio dominantes. Pero los ganadores de hoy pueden convertirse en los perdedores de mañana, con empresas tanto emergentes como establecidas enfrentándose a una constante presión competitiva. La ola de IA todavía está en sus primeras etapas y es probable que empequeñezca las olas tecnológicas anteriores en su impacto en la economía mundial, los mercados de capitales y nuestra vida cotidiana. Identificar dónde invertir y qué acciones pueden superar al mercado en cada etapa del desarrollo de la ola tecnológica es donde los mejores gestores activos pueden aportar más valor.
Los gestores activos también pueden añadir valor ajustando el tamaño de las posiciones, dado que incluso las valoraciones de los ganadores estructurales más atractivos pueden superar sus fundamentos, e identificar oportunidades en todo el ecosistema tecnológico. Los gestores activos también navegan por el entorno macro: el retorno del coste del capital, la mayor incertidumbre geopolítica y unos mercados más impulsados por la política y la regulación están provocando una mayor dispersión de rentabilidades, lo que favorece a los gestores activos disciplinados. Si bien al mercado le gusta pensar a través del lente de los acrónimos bursátiles, ignorar el hecho de que las 7 Magníficas o las FAANG antes de eso casi nunca obtuvieron un rendimiento uniforme con una dispersión de rentabilidades significativa en cualquier año dentro de esos grupos,5 proporciona una oportunidad para la generación de alfa mediante un posicionamiento de cartera diferenciado (selección de valores y ponderación).
P: ¿Cómo crees que cambiará la inversión en el sector tecnológico en los próximos cinco años?
R: Es probable que la inteligencia artificial y la automatización se encuentren entre los factores de cambio más importantes durante la próxima década. Su impacto se extenderá mucho más allá del sector tecnológico, influyendo en la productividad, los modelos de negocio y la dinámica competitiva en toda la economía mundial. Esto hace que el mercado direccionable para IA sea exponencialmente mayor que las oleadas tecnológicas anteriores. Es poco probable que los mercados de IA estén limitados por los presupuestos de TI, sino por el valor del trabajo de conocimiento.
La innovación está perturbando cada vez más las partes del mercado que antes se consideraban estables y predecibles. A medida que la tecnología se convierte en un componente aún más importante de los mercados de renta variable mundiales, esperamos que la investigación especializada y la gestión activa sigan siendo fundamentales para identificar a las empresas mejor posicionadas para beneficiarse de la próxima ola de transformación.
Información importante
No hay garantía de que las tendencias pasadas continúen o que las previsiones vayan a cumplirse.
Las referencias a títulos específicos no constituyen una recomendación para la compra, venta, o el mantenimiento de ningún valor, estrategia de inversión o sector del mercado, y no se ha de suponer que sean rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
1 Bloomberg, rentabilidad total de AAPL del 31 de diciembre de 2010 al 15 de octubre de 2026. CNBC; «Apple se convierte en la primera empresa estadounidense en alcanzar una capitalización bursátil de 3 billones de dólares»; 3 de enero de 2022. 2 Yahoo! Finanzas, NVDA 5,13 billones USD; AAPL 5,05 billones USD a 22 de octubre de 2026. 3 Bloomberg, las 10 mayores acciones por capitalización bursátil a finales de diciembre de 2010, rentabilidad total a finales de diciembre de 2010 a 30 de septiembre de 2026. Comparación con la rentabilidad total del índice MSCI ACWI IT (tecnología) y el MSCI ACWI Index (renta variable general) durante el mismo período. 4 Janus Henderson Investors, Bloomberg a 31 de diciembre de 2025. Rentabilidad de la tecnología en referencia al MSCI ACWI Information Technology Index (rentabilidad neta). Calculado utilizando las rentabilidades del período de tenencia de tres años, sobre una base móvil mensual. Período de medición de enero de 2006 a septiembre de 2025. 5 Bloomberg; rentabilidades anuales de AAPL, MSFT, GOOGL, AMZN, META, NVDA, TSLA, NFLX 2017- 2025. La rentabilidad histórica no predice las rentabilidades futuras. Inversión activa: Enfoque de gestión de inversiones en el que un gestor de fondos se propone activamente superar o superar un índice o índice de referencia específico mediante la investigación, el análisis y las decisiones de inversión que toma. Lo contrario es la inversión pasiva. Alfa: diferencia entre la rentabilidad de una cartera y la de su índice de referencia tras tener en cuenta el nivel de riesgo asumido. Esta medida se utiliza para ayudar a determinar si una cartera gestionada activamente ha aportado valor comparado con un índice de referencia, teniendo en cuenta el riesgo asumido. Flujo de caja: el saldo neto de efectivo que entra y sale de una empresa. El flujo de caja positivo muestra que entra más dinero del que sale, mientras que el flujo de caja negativo significa que sale más dinero que entra en la empresa. Cloud computing: La prestación de servicios informáticos a distancia por parte de proveedores de servicios especializados a través de Internet. Rebaja: ajuste a la baja de la valoración de una empresa, p. ej. mediante ratios financieros como el precio-beneficio (PER), en respuesta a la incertidumbre del negocio o del mercado, menores expectativas de beneficios futuros, etc. Era de las puntocom: Se refiere al auge de Internet en la década de 1990, impulsado por el cambio revolucionario al comercio digital. Aunque algunas empresas prosperaron y son los líderes tecnológicos actuales, el exceso de entusiasmo de los inversores llevó a muchas acciones a valoraciones muy altas a pesar de las dudas sobre la sostenibilidad de sus modelos de negocio, lo que provocó que la burbuja de las puntocom estallara en 2000. Riesgo bajista: estimación de cuánto pueden perder un valor o una cartera si el mercado se mueve en su contra. Caída: una medida de riesgo histórico que analiza la diferencia entre el precio más alto y el precio más bajo de una cartera o instrumento durante un periodo determinado. Se utiliza para evaluar el posible riesgo y rentabilidad de una inversión. FAANG: sigla acuñada en 2013 para definir lo que se consideraba ampliamente entre los valores tecnológicos de mayor crecimiento: Facebook (ahora Meta Platforms), Amazon, Apple, Netflix y Google (ahora Alphabet). Análisis fundamental: El análisis de la información que contribuye a la valoración de un instrumento, como los beneficios de una empresa o la evaluación de su equipo directivo, así como factores económicos más amplios. Siete magníficos: Refiere a los siete principales valores tecnológicos: Apple, Microsoft, NVIDIA, Amazon, Tesla, Alphabet y Meta, que han dominado los mercados en los últimos años. Sortear el ciclo de sobreexpectación: El «ciclo de sobreexpectación (hype cycle) representa las diferentes etapas en el desarrollo de una tecnología, desde la concepción hasta la adopción generalizada, que incluye el sentimiento inversor hacia esa tecnología y los valores relacionados con la misma durante dicho ciclo. Ratio precio-beneficio (PER): indicador de valoración popular que mide el precio de la acción en relación con los beneficios por acción de una o varias empresas de una cartera. Valoración racional: Valoración que parece razonable y justificable en función de los fundamentos y las perspectivas de la empresa, en lugar de precios impulsados principalmente por el exceso de optimismo o las expectativas del mercado. Dispersión de rentabilidades: Cuánto difieren las rentabilidades de cada valor de un índice de referencia de la rentabilidad media del índice de referencia. Parámetros de valoración: Parámetros utilizados para medir la rentabilidad, la salud financiera y las expectativas de ganancias futuras de una empresa, p. ej., el ratio precio/beneficio (PER) y la rentabilidad financiera (ROE). Volatilidad: El tipo y la medida en que el precio de una cartera, instrumento o índice sube y baja. Los movimientos de precios más amplios indican una mayor volatilidad y riesgo de inversión.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Las acciones de sociedades pequeñas o medianas pueden ser más volátiles que las acciones de grandes sociedades, y en ocasiones puede ser difícil valorar o vender acciones en tiempos y precios deseados, lo que aumenta el riesgo de pérdida.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- El Fondo se centra en determinados sectores o áreas de inversión y puede verse muy afectado por factores como los cambios en la regulación gubernamental, el aumento de la competencia de precios, los avances tecnológicos y otros acontecimientos adversos.
- Debido al Enfoque de sostenibilidad del Fondo, podría excluir o invertir menos o más en determinadas empresas y, por tanto, comportarse de forma diferente a fondos que tienen un objetivo financiero similar, pero que no tienen un Enfoque de sostenibilidad vinculante. La postura política, normativa o de los inversores sobre las iniciativas de sostenibilidad podría variar con el tiempo y afectar a la rentabilidad del Fondo.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- El Fondo se centra en determinados sectores o áreas de inversión y puede verse muy afectado por factores como los cambios en la regulación gubernamental, el aumento de la competencia de precios, los avances tecnológicos y otros acontecimientos adversos.
- Cuando una cartera está concentrada (tiene una parte significativa de sus activos invertidos en un número limitado de tenencias), un evento adverso que afecte incluso a un número reducido de tenencias podría generar una volatilidad o pérdidas significativas.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.