Principaux points à retenir :
- Les écarts de crédit sur les obligations notées CCC sont historiquement élevés, mais les investisseurs ne doivent pas en tirer la conclusion hâtive que cette situation présage une tension économique généralisée.
- Les obligations notées CCC sont fortement concentrées dans des secteurs spécifiques et sont divisées entre obligations en difficulté et obligations performantes.
- En décomposant cette cohorte CCC, nous révélons deux regroupements très distincts, dont l’un, selon nous, offre des opportunités sélectives aux investisseurs avertis.
Les obligations à haut rendement notées CCC ont souvent mauvaise presse. Elles représentent la cohorte de notation de qualité la plus faible au sein des obligations à haut rendement, un segment que de nombreux investisseurs ont tendance à éviter. Mais comme pour tout grand groupe, il existe une énorme disparité au sein de cette cohorte. Loin d’être nécessairement à éviter, les obligations CCC peuvent offrir des opportunités à ceux qui sont prêts à regarder avec discernement ce qui se cache derrière.
Analyse de la réévaluation récente
Les écarts de crédit (la différence de rendement entre une obligation d’entreprise et une obligation d’État de même échéance) se sont considérablement élargis au cours des dernières semaines, principalement alimentés par les craintes d’une augmentation des coûts d’emprunt car les banquiers centraux ont adopté une position plus restrictives (hawkish). L'élargissement a été particulièrement marqué au sein de la cohorte de moins bonne qualité du segment haut rendement – les obligations notées CCC. Ce sont des obligations jugées présentant un risque de crédit important, généralement en raison de bilans tendus ou d’une vulnérabilité à tout affaiblissement des conditions économiques et commerciales.
Les obligations CCC ont généralement un bêta plus élevé, c'est-à-dire qu'elles ont tendance à réagir de manière disproportionnée aux mouvements du marché. Cela signifie qu'étant donné la récente vente massive, les CCC ont subi des ventes encore plus prononcées. À 1 000 points de base, les écarts de rendement sur les obligations à haut rendement américaines notées CCC se situent à des niveaux historiquement élevés en valeur nominale (voir Graphique 1), ayant seulement été dépassés durant des périodes de récession ou de crise, telles que le krach pétrolier de 2016, qui a lourdement pesé sur les obligations des producteurs de gaz de schiste endettés.
Figure 1 : spread sur les obligations CCC par rapport aux obligations à haut rendement (points de base)
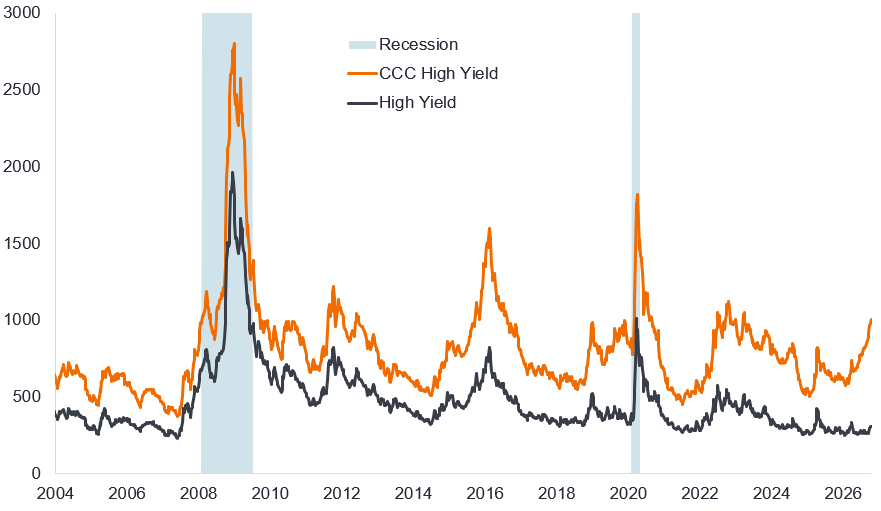
Source : Bloomberg, indice Bloomberg US Corporate haut rendement, indice Bloomberg Caa US haut rendement, moyenne des spread ajustés d'options (OAS). Caa et CCC sont équivalents. Les périodes de récession correspondent à celles définies par le National Bureau of Economic recherche (NBER) aux États-Unis. Un point de base est égal à 1/100 de point de pourcentage. 1 pb = 0,01 % ; 100 pb = 1 %. Données du 1er janvier 2004 au 9 octobre 2026. Les performances passées ne préjugent pas des performances futures.
Ce qui est plus notable, c’est la valorisation relative des obligations CCC par rapport à l’indice haut rendement dans son ensemble. Sur la base d'un ratio, les spreads CCC – qui sont 3,25 fois plus importants que le spread de l'indice haut rendement – avoisinent leur niveau le plus élevé de l'histoire (voir figure 2).
Figure 2 : Ratio d’écart de rendement entre les obligations CCC et à haut rendement
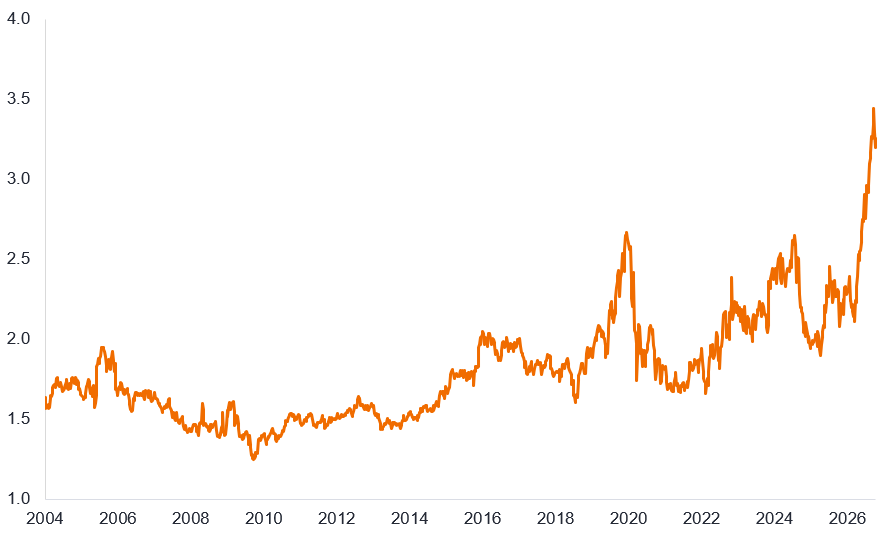
Source : Bloomberg, OAS de l'indice Bloomberg Caa US haut rendement / OAS de l'indice Bloomberg US Corporate haut rendement, du 1er janvier 2004 au 9 octobre 2026. Les performances passées ne préjugent pas des performances futures.
Spécificités sectorielles et particularités des entreprises
Faut-il s'alarmer de l'élargissement des spreads CCC ? Nous estimons qu’il est trompeur de trop extrapoler. La hausse du segment CCC est principalement le résultat de problématiques séculaires idiosyncratiques et spécifiques aux secteurs concernés qui tirent l'indice général à la baisse. L'indice CCC ne représente que 8,6 % de l'indice américain à haut rendement. En leur sein, les secteurs des produits pharmaceutiques, des médias et du divertissement, des lignes fixes, du câble et du satellite, des services de santé, des assurances dommages, du sans fil et des logiciels représentent la majorité des CCC. Le graphique 3 ci-dessous met en lumière la pondération de l’indice des 10 premiers secteurs CCC et la manière dont seuls trois secteurs se chevauchent avec les 10 principaux secteurs du segment du haut rendement américain dans son ensemble.
Graphique 3 : Les 10 principales pondérations sectorielles dans le segment CCC et l'ensemble du marché américain du haut rendement (HY)
| Segment CCC | Pondération dans les obligations à haut rendement américaines (%) | secteur haut rendement américain | Pondération dans les obligations à haut rendement américaines (%) |
|---|---|---|---|
| Produits pharmaceutiques | 0,64 | Services technologiques | 6,36 |
| Médias et divertissement | 0,57 | Segment intermédiaire | 5,95 |
| Wirelines | 0,52 | Médias et divertissement | 5.02 |
| Câble satellite | 0,51 | Câble satellite | 4,43 |
| Services de santé | 0,50 | Sociétés financières | 4.11 |
| Assurances dommages | 0,50 | Services de santé | 4,09 |
| Sans fil | 0,45 | Distributeurs | 4,08 |
| Véhicules d'investissement | 0,43 | Produits chimiques | 3,18 |
| Biens de consommation cyclique et services | 0,42 | Indépendant | 3,14 |
| Logiciels | 0,40 | Électricité | 3,06 |
| Obligations notées CCC | 3,64 | Reste du HY | 56,58 |
| Circuit de conversion de liquidités total | 8,58 | Haut rendement total | 100,00 |
Source : Bloomberg, indice Bloomberg US Corporate haut rendement, pondérations Caa et pondérations sectorielles globales, au 9 octobre 2026. Les pondérations peuvent varier au fil du temps.
Les secteurs avec la pire Performance dernièrement ont été le secteur du câble et des satellites CCC et le secteur du filaire CCC, qui sont à l'origine pour une large part de l'élargissement des spreads au sein de la catégorie CCC (voir graphique 4). Plusieurs de ces secteurs au sein du CCC sont confrontés à un déclin séculaire ou à un risque de désintermédiation.
Graphique 4 : Spreads CCC par secteur (points de base)
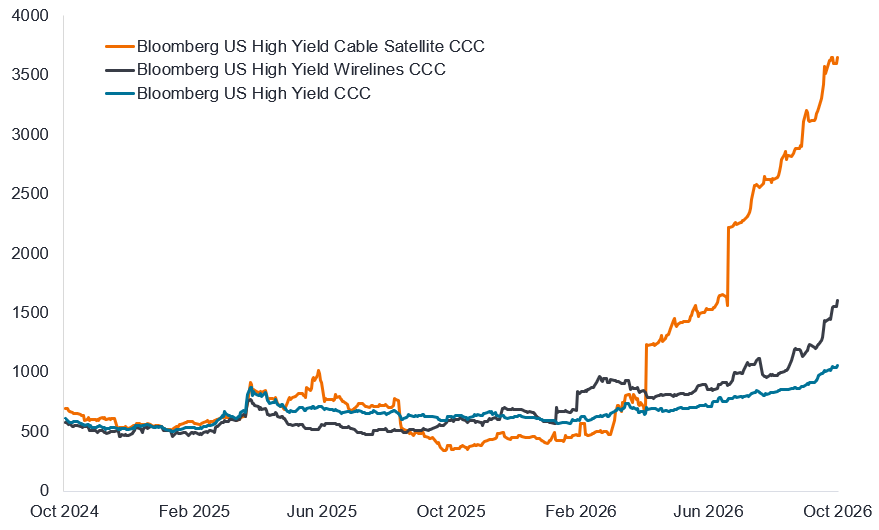
Source : Janus Henderson, Bloomberg, Bloomberg US Corporate haut rendement indice, US haut rendement Cable Satellite CCC, US haut rendement Wirelines CCC, US haut rendement CCC, spreads corrigés des options (OAS), du 14 octobre 2024 au 13 octobre 2026. Les performances passées ne préjugent pas des performances futures.
De plus, il y a souvent une forte concentration, reflétant des pressions spécifiques sur un secteur ou une entreprise. Par exemple, le secteur CCC Cable Satellite est dominé par CSC Holdings, une filiale d'Optimum, un opérateur câblé fortement endetté depuis longtemps dans le nord-est des États-Unis, qui a dû faire face à une concurrence croissante, ce qui s'est traduit par une baisse de ses revenus. Le secteur du câble est un segment sous pression du haut rendement en raison de la forte intensité capitalistique qui entraîne un effet de levier élevé, et il fait désormais face à un déclin séculaire des prix et des volumes, les clients étant enclins à se tourner vers des solutions alternatives moins chères.
Les secteurs CCC filaires et sans fil sont dominés par Altice (codes mémoniques ALTICE et SFRP) qui est associé à CSC Holdings et subit une pression de contagion. Les assureurs non-vie sont également confrontés à des pressions en raison de nouvelles préoccupations concernant l'intelligence artificielle (IA) qui désintermédie leurs modèles commerciaux.
Bifurcation entre les obligations CCC : performantes et en difficulté
Tout comme le marché du prêt, la cohorte des notations CCC se scinde en deux catégories : les obligations performantes (les émetteurs qui, même s’ils font face à certaines pressions, devraient être en mesure de faire face à leurs obligations financières) et les obligations en difficulté (celles pour lesquelles il existe des inquiétudes majeures et dont la défaillance est probable à court ou à moyen terme). La cohorte en difficulté est fortement concentrée sur quelques émetteurs qui sont confrontés à des problèmes idiosyncrasiques dans un contexte de déclin séculaire. Par conséquent, il nous semble important de ne pas considérer le niveau élevé des spreads CCC comme une indication précoce d’un stress économique plus large à venir.
Plutôt, le spread intègre le coût des exercices de gestion de passifs (LME) ou de la faillite des grandes structures du capital de leurs membres en difficulté les plus importants. Début octobre 2026, environ 20 % de l’indice CCC se négociaient à des niveaux très détressés, à 60 $ ou moins (par rapport à une valeur nominale de 100 $). Si l’on exclut les obligations en difficulté de l’indice en négociation en dessous de 60 $, la composante performante de l’indice semble tout à fait normale par rapport à son historique (voir graphique 5). C'est-à-dire que les obligations notées CCC se négocient à peu près comme le reste du marché à haut rendement, c'est-à-dire que leurs spreads sont quelque peu tendus par rapport aux niveaux historiques.
Graphique 5 : spread des obligations CCC entre cohortes d’obligations en difficultés et obligations performantes (points de base)
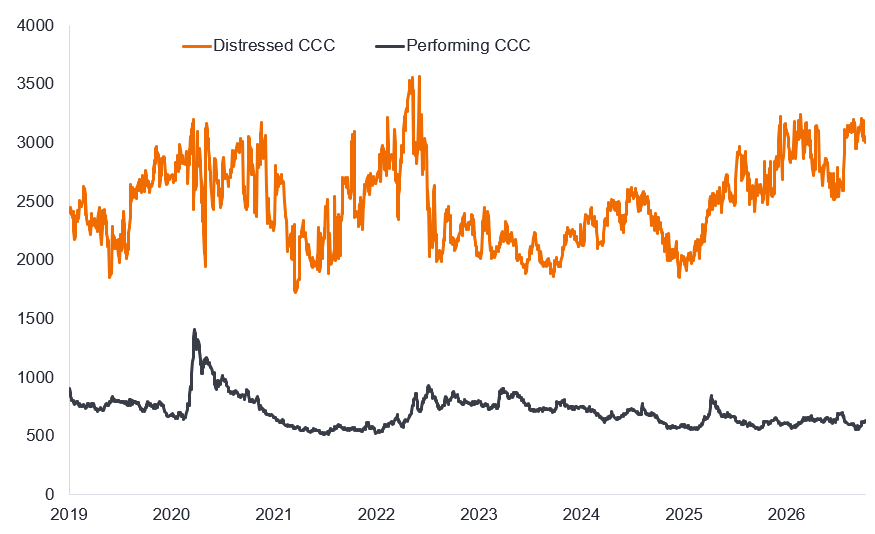
Source : Janus Henderson, Harbour, Bloomberg, indice Bloomberg US Corporate haut rendement, spreads ajustés à l'option (OAS), OAS pondérés par la valeur de marché quotidienne pour les composantes High Yield américaines de rating CCC ou moins ventilés par prix : en difficultés = obligations en négociation en dessous de 60 $ (sur une valeur nominale de 100 $) et performantes = obligations en négociation au-dessus de 60 $. Les obligations dont le prix de négociation est exactement de 60 $ sont exclus des deux cohortes de prix. Données du 1er janvier 2019 au 7 octobre 2026. Les performances passées ne préjugent pas des performances futures.
L'indice CCC s'est également consolidé au fil du temps, passant d'environ 14 % de l'indice haut rendement en 2016 à environ 8,5 % aujourd'hui.1 Cela reflète plusieurs facteurs :
- Des obligations qui ont vu leur notation s’améliorer à mesure que leur qualité de crédit a progressé ;
- Les emprunteurs qui ont recours à d'autres marchés, comme le crédit privé ; et
- Peu de nouveaux entrants car un contexte économique favorable a maintenu les obligations en dehors de cette cohorte.
Bien entendu, nous devons tenir compte du biais de survie au sein d’un indice, à savoir La catégorie CCC peut également se contracter parce que des émetteurs font défaut et sortent de l'indice.
Être sélectif
En résumé, nous ne considérons généralement pas les émetteurs CCC en difficulté comme des opportunités d’investissement attrayantes. Beaucoup sont embourbés dans de longues batailles judiciaires entre les créanciers (qui peuvent choisir d’agir collectivement en utilisant des accords de coopération entre créanciers) et l’émetteur. C'est un bras de fer coûteux dans lequel les personnalités et leur effet de levier peuvent l'đemporter sur les fondamentaux. Nous ne considérons pas qu’il s’agisse d’un emploi efficient du capital ajusté au risque.
Au lieu de cela, nous trouvons de nombreuses opportunités dans les titres CCC performants et nous cherchons à investir de manière opportuniste dans cette partie du marché à haut rendement dans des émetteurs dotés de modèles économiques solides et de situations intéressantes compte tenu du risque.
Dans la deuxième partie, nous examinerons pourquoi nous pensons qu’il existe de la valeur dans certains segments du marché CCC et nous soulignerons certains des facteurs que nous utilisons pour différencier les crédits au sein de cette cohorte.
1 Source : Bloomberg, indice Bloomberg US Corporate haut rendement, indice Bloomberg Cas US haut rendement, valeur de marché en dollars américains, en date du 13 octobre 2016 et 13 octobre 2026.
Rien ne garantit que les tendances passées se poursuivront ni que les prévisions se réaliseront.
Les références à des titres individuels ne constituent pas une recommandation d’achat, de vente ou de détention d’un titre, d’une stratégie d’investissement ou d’un secteur, et ne sauraient être considérées comme rentables. Janus Henderson Investors, son conseiller affilié, ou ses employés peuvent détenir une position dans les titres mentionnés.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
Les obligations high yield ou « junk » impliquent un plus grand risque de défaut et de volatilité des prix. Elles peuvent connaître des variations de prix soudaines et brutales.
Bloomberg US Corporate High Yield Index: L'indice Bloomberg US Corporate High Yield Index mesure le marché des obligations d’entreprises à taux fixe et à haut rendement libellées en dollar américain.
L’indice Bloomberg Caa US High Yield: mesure le marché des obligations d’entreprises à haut rendement, à taux fixe, libellées en dollars américains et cotées Caa. Les secteurs notés CCC mentionnés sont des sous-catégories de cette catégorie.
Bilan : état financier qui résume les actifs, les passifs et les actions d'une entreprise à un moment donné. Chaque élément donne aux investisseurs une idée de ce que l'entreprise possède et doit, ainsi que du montant investi par les actionnaires.
Point de base (pb) : Un point de base équivaut à 1/100 de point de pourcentage. 1 pb = 0,01 %, 100 pb = 1 %.
Bêta : Mesure de la relation entre un portefeuille ou un titre et le marché global. Un bêta supérieur à 1 indique qu’il est susceptible d’évoluer plus que la moyenne du marché, tandis qu’un bêta inférieur à 1 indique qu’il est théoriquement moins volatil que le marché.
Obligation : titre de créance émis par une entreprise ou un État pour lever des fonds. L'investisseur qui achète une obligation prête de fait de l'argent à son émetteur. Les obligations versent aux investisseurs des paiements périodiques fixes (un coupon), ainsi que le remboursement éventuel à l'échéance du montant initial investi.
Rendement obligataire : Niveau de revenu généré par un titre, généralement exprimé en pourcentage. Pour une obligation, cela se calcule en divisant le coupon par le prix actuel de l'obligation. Les rendements obligataires et les cours des obligations ont une relation inverse.
**Emprunt : **Lorsqu'une entreprise, un particulier ou un gouvernement s'endette temporairement pour financer des dépenses ou des investissements en échange d'une rémunération, généralement un revenu.
Structure du capital : Le montant de la dette et/ou des actions utilisés par une entreprise pour financer ses opérations et ses actifs. La structure optimale du capital est la proportion de dettes et d’actions qui donne le coût moyen pondéré du capital le plus bas.
Accord de coopération : Accord entre un groupe de créanciers ad hoc (p. ex. obligataires), dans le cadre de laquelle ces créanciers se réunissent dans le but d'obtenir une opération de restructuration favorable avec une entreprise emprunteuse en difficultés financières ou en situation de détresse.
Obligation d'entreprise : une obligation émise par une entreprise. Les obligations offrent aux investisseurs des paiements périodiques et la restitution éventuelle du montant investi à l'émission à la date d'échéance.
Notation de crédit : Une évaluation indépendante de la solvabilité d’un emprunteur par une agence reconnue telle que Standard & Poor’s, Moody’s ou Fitch. Des scores standardisés tels que « AAA » ou « B » sont utilisés, même si les agences peuvent présenter leurs notations sous différents formats. CCC est la cohorte de notations la plus basse pour les obligations à haut rendement.
**Risque de crédit :**le risque qu’un emprunteur manque à ses obligations contractuelles en n'honorant pas les paiements d’intérêts requis ou en ne remboursant pas le prêt.
Écart de crédit : Différence de rendement entre des titres ayant des échéances similaires mais une qualité de crédit différente, souvent utilisée pour décrire la différence de rendement entre les obligations d'entreprise et les obligations d'État. L'élargissement des spreads indique généralement une détérioration de la solvabilité, tandis que leur resserrement indique une amélioration.
Défaut : L’incapacité d’un débiteur, tel qu’un émetteur d’obligation, à verser un coupon ou à rembourser le montant prêté à l’origine lorsque celui-ci arrive à échéance.
**Désintermédiation : **Processus d'élimination des intermédiaires (grossistes, détaillants ou courtiers, par exemple) d'une transaction.
Dette d'entreprises en difficulté (« distressed debt ») : Un titre émis par une entreprise qui est soit en défaut de paiement, soit présentant un risque élevé de défaut de paiement, ce qui implique un risque d'investissement significatif.
Restrictif (hawkish)/Dovish : Restrictif (hawkish) indique que les responsables politiques cherchent à resserrer les conditions financières, par exemple en soutenant des taux d’intérêt plus élevés pour freiner l’inflation. Le terme " dovish " décrit les décideurs politiques assouplissant leur politique, c'est-à-dire réduisant les taux d'intérêt pour stimuler l'économie.
Obligation à haut rendement : une obligation dont la notation de crédit est inférieure à celle d’une obligation Investment Grade, également appelée obligation sub-investment grade ou obligation spéculative (junk bond). Ces obligations comportent généralement un risque plus élevé de défaut, de sorte qu’elles sont généralement émises avec un taux d’intérêt plus élevé (coupon) pour compenser le risque supplémentaire.
Risque idiosyncrasique : facteurs propres à une entreprise et présentant peu ou pas de corrélation avec le risque de marché.
Indice: Mesure statistique d’un groupe ou d’un panier de titres ou d’autres instruments financiers. Chaque indice possède sa propre méthode de calcul, généralement exprimée sous la forme d’une variation par rapport à une valeur de référence.
Effet de levier : Utilisation d'emprunts pour augmenter l'exposition à un actif ou à un marché. L'effet de levier peut aussi désigner le ratio de la dette d'une entreprise à ses actions. Un effet de levier élevé équivaut à des niveaux d'endettement élevés.
Opération de gestion du passif : transaction, ou série de transactions, dans laquelle un emprunteur restructure sa dette existante, par exemple en prolongeant son échéance ou en réduisant ses coûts d’intérêt, en dehors de procédures de défaut ou de faillite formelles.
Échéance : La date à laquelle l'investissement principal d'une obligation et le coupon final éventuel sont versés aux investisseurs. Les obligations à court terme arrivent généralement à échéance dans les cinq ans, les obligations à moyen terme dans les cinq à dix ans et les obligations à plus long terme après plus de dix ans.
Spread ajusté des options (OAS) : L'écart de rendement entre deux obligations ou titres après prise en compte de la valeur des droits supplémentaires intégrés dans leurs structures. Elle représente la compensation que les investisseurs pourraient attendre pour le risque de crédit ou de liquidité.
Valeur nominale : valeur initiale d'un titre, comme une obligation, au moment de sa première émission. Les obligations sont généralement remboursées à leur valeur nominale à leur échéance.
Crédit privé : prêt non bancaire dont la dette n’est pas émise ni négociée sur les marchés publics.
Récession : un déclin durable de l'activité économique, généralement perçu comme deux trimestres consécutifs de contraction économique.
Valorisation relative : Comparaison du prix d’un actif avec la valeur de marché d’actifs similaires.
Rendements ajustés du risque : performance ou performance potentielle d'un investissement prenant en compte le niveau de risque nécessaire pour l'atteindre.
Séculaire : Tendance persistante ou à long terme au sein d’un secteur ou d’une partie de l’économie. Ces tendances ont une durée de vie prolongée et sont généralement indépendantes de l'évolution générale de l'économie.
Code mémonique : Abréviation utilisée pour identifier de manière unique les obligations d’une société cotées en bourse.
Rendement : Niveau de revenu d'un titre sur une période donnée, généralement exprimé en pourcentage. Pour une obligation, dans sa forme la plus simple, le rendement est calculé en divisant le coupon par le cours actuel de l'obligation.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Les Coco (Obligations convertibles contingentes) peuvent subir une soudaine chute de valeur si la santé financière d’un émetteur s’affaiblit et si un événement déclencheur prédéterminé a pour effet que les obligations soient converties en actions de l’émetteur ou qu’elles soient totalement ou partiellement amorties.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Si le Fonds détient des actifs dans des devises autres que la devise de référence du Fonds ou si vous investissez dans une catégorie d'actions/de parts d'une devise différente de celle du Fonds (sauf si elle est « couverte », c’est-à-dire qu’elle cherche à atténuer les fluctuations de change entre la devise de la catégorie d’actions/de parts et la devise de référence du Fonds), la valeur de votre investissement peut être soumise aux variations des taux de change.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Les Coco (Obligations convertibles contingentes) peuvent subir une soudaine chute de valeur si la santé financière d’un émetteur s’affaiblit et si un événement déclencheur prédéterminé a pour effet que les obligations soient converties en actions de l’émetteur ou qu’elles soient totalement ou partiellement amorties.
- Les marchés émergents exposent les investisseurs à une volatilité plus élevée et à un risque de perte plus important que les marchés développés ; ils sont susceptibles aux événements politiques et économiques défavorables, et peuvent être moins bien réglementés avec des procédures de garde et de règlement moins robustes.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.