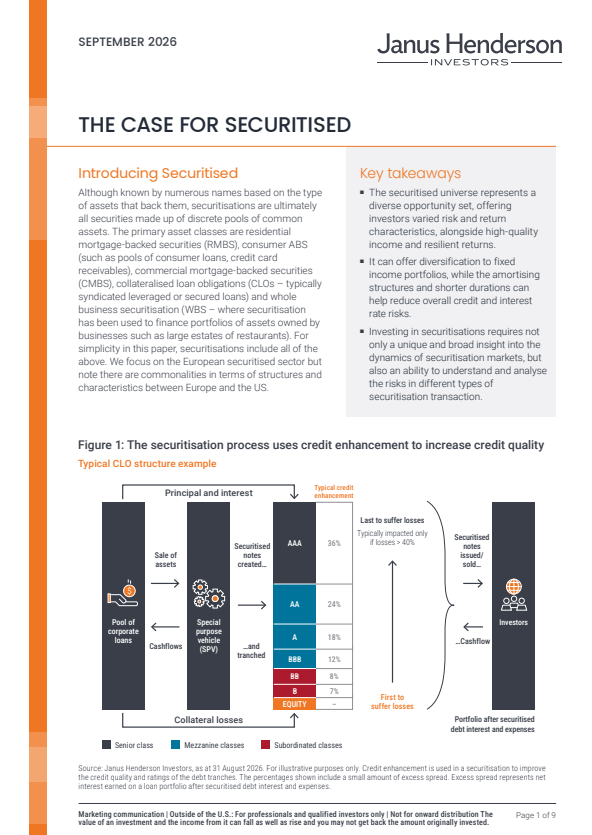
Key takeaways:
- The securitised universe represents a diverse opportunity set, offering investors varied risk and return characteristics, alongside high-quality income and resilient returns.
- It can offer diversification to fixed income portfolios, while the amortising structures and shorter durations can help reduce overall credit and interest rate risks.
- Investing in securitisations requires not only a unique and broad insight into the dynamics of securitisation markets, but also an ability to understand and analyse the risks in different types of securitisation transaction.
Investors benefit from securitised due to its defensive nature and a broad opportunity set as well as attractive relative value. Securitised offers better spreads compared to similarly-rated corporate bonds, historically lower default rates, and more attractive risk-adjusted returns (higher Sharpe ratios). It is a misunderstood asset class, but misconceptions should not deter investment.
Securitisations serve as a valuable diversifier, reducing risks in core fixed income portfolios due to their amortising structures, shorter durations and exposure to ‘real economy’ and consumer-driven risks. European securitised has performed well, offering strong risk-adjusted returns compared to investment grade corporate bonds without liquidity concerns, even during market stress.
Specialist expertise can help navigate the nuances of the market. It enables investors to effectively evaluate risk against opportunity, adhere to regulatory standards, integrate ESG considerations effectively, and ultimately achieve long-term stability and diversification of returns. In other words, maximise the benefits of securitised.
In this Case for Securitised, we take a deep dive into the sector and evaluate each of its distinguishing features that enable the asset class to be combined successfully with other fixed income in diversified portfolios.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Important information
Please read the following important information regarding funds related to this article.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- La performance del Comparto potrebbe non coincidere esattamente con quella dell’indice in ogni momento e la deduzione di commissioni e spese comporta la possibilità che il Comparto generi un rendimento totale inferiore a quello dell’indice.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
Specific risks
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
Specific risks
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
Specific risks
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.