Chart to Watch: I CLO hanno giustificato il loro rating creditizio?
Il responsabile globale dei prodotti cartolarizzazione John P Kerschner e i gestori di portafoglio Denis Struc e John Baumgardner analizzano in che modo le obbligazioni garantite da collaterale (CLO) hanno costantemente dimostrato una maggiore solidità creditizia rispetto alle loro controparti aziendali.
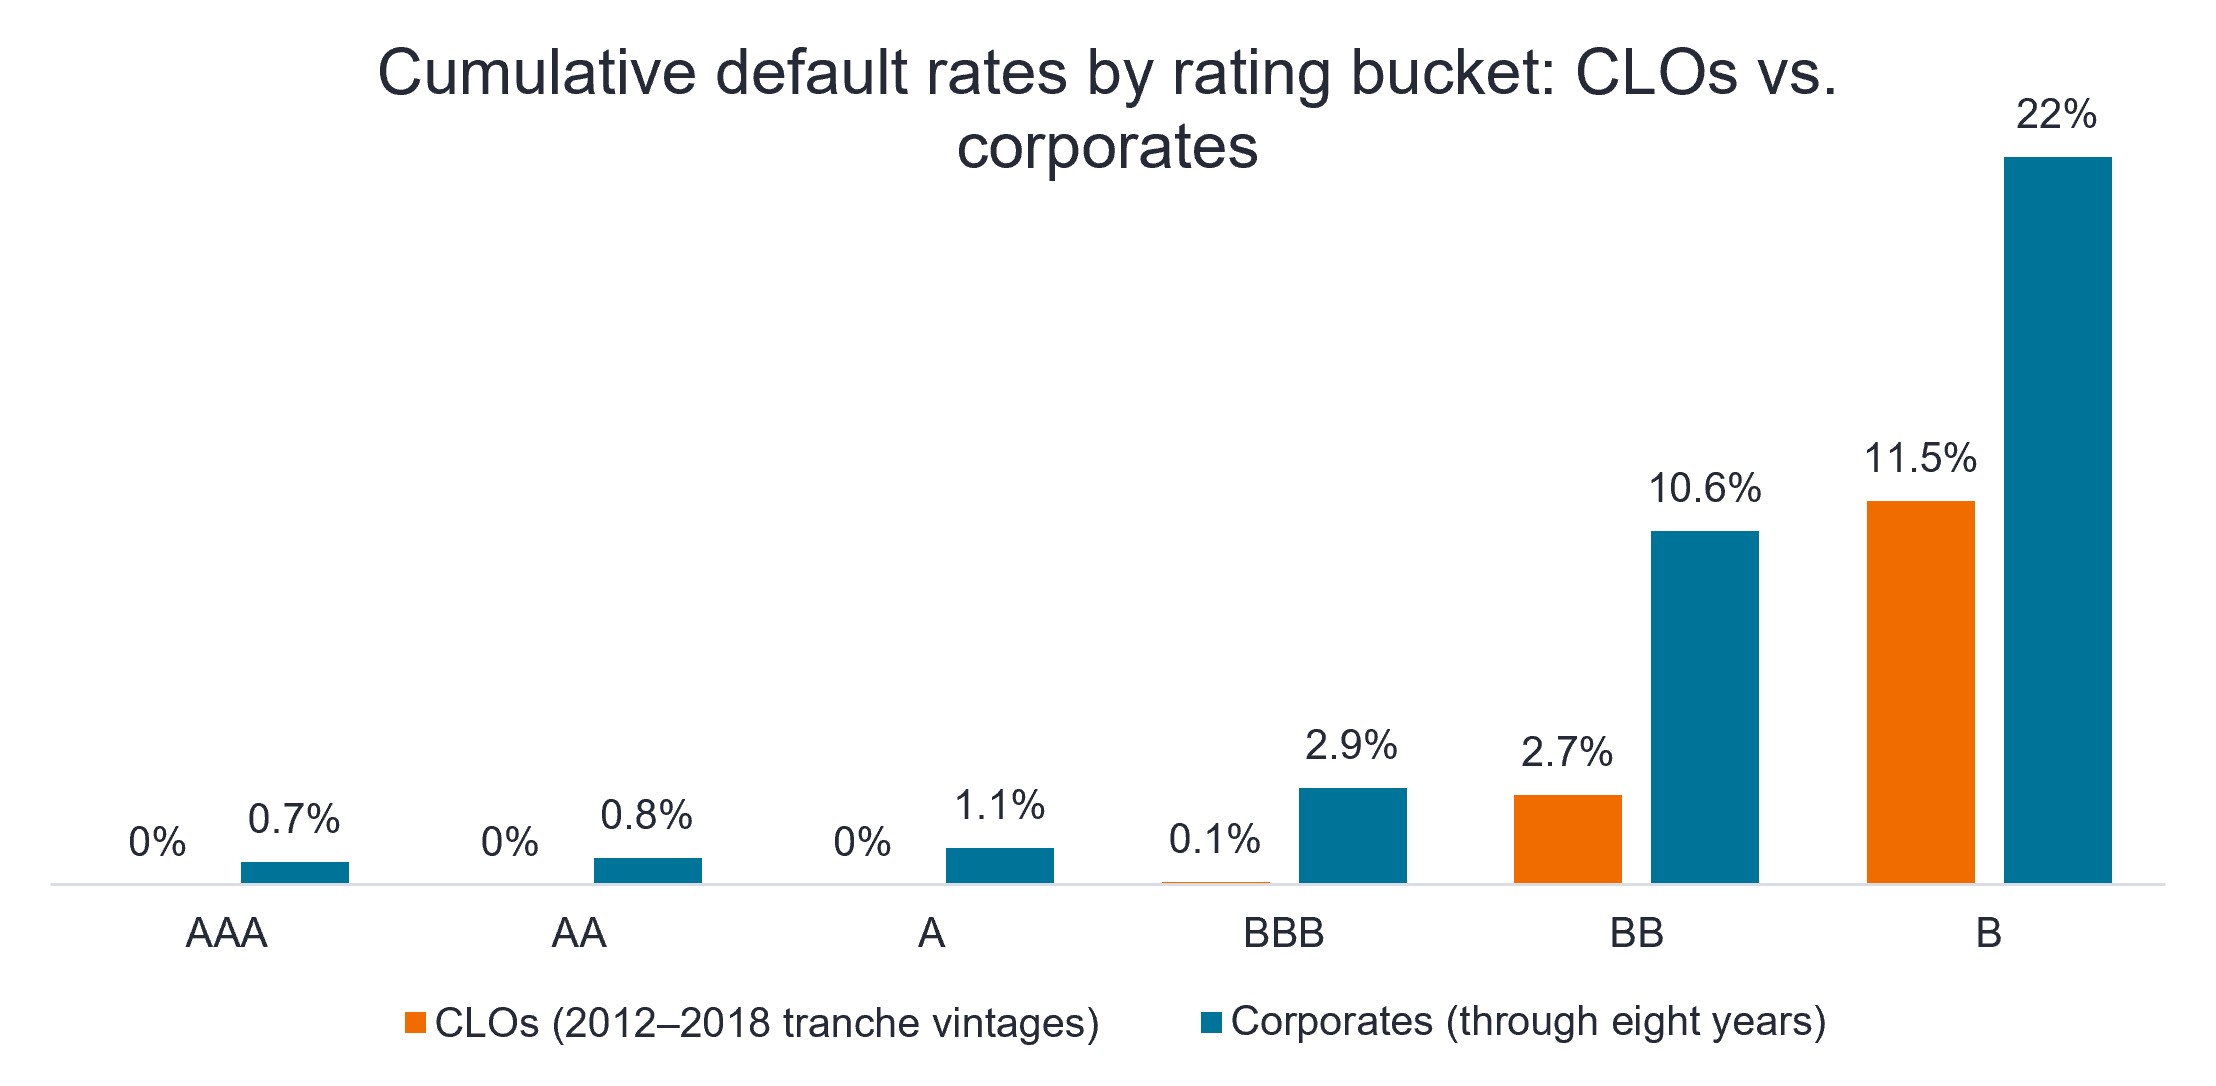
Source: Intex, Markit, S&P, Moody’s, Nomura, as of 31 May 2026. Defaults include those downgraded to D by S&P, those classified as impaired by Moody's (excluding certain tranches that paid in kind and were subsequently cured), and any tranches with less than full original principal repaid upon deal redemption. Past performance does not predict future results.
Anche se permangono scetticismi intorno ai rating creditizi sui CLO dopo la crisi finanziaria globale (GFC), questi strumenti non sono stati al centro della crisi. I mutui subprime difettosi che sono stati impacchettati in obbligazioni di debito collateralizzate (CDO), un investimento completamente diverso, sono stati il principale responsabile. I CLO Investment Grade (IG) hanno retto bene durante la Crisi finanziaria globale (GFC), con zero default nel 2008 e nel 2009 e un tasso di default di appena lo 0,12% nei CLO BBB nel 2010. Dopo la crisi finanziaria globale, i CLO IG hanno continuato a mostrare una solidità creditizia superiore rispetto alle obbligazioni societarie e sono stati ulteriormente rafforzati da requisiti di prestito più severi e una maggiore protezione del credito all'interno delle strutture CLO.
- Nonostante lo scetticismo degli investitori sull'affidabilità dei rating dei prodotti cartolarizzati, i tassi di default storici sui CLO sono decisamente inferiori rispetto alle obbligazioni societarie con rating analoghi, con zero default per le tranche da AAA ad A e un tasso di default del 0,1% per le tranche BBB sui CLO emessi tra il 2012 e il 2018.*
- L'esposizione a obbligazioni a tasso variabile rimane una componente essenziale di un'allocazione obbligazionaria diversificata, e i CLO sono il nostro veicolo di investimento preferito grazie ai loro solidi rating creditizi, alle protezioni strutturali e alla resilienza dimostrata nel tempo.
- L'esposizione alle tranche CLO investment-grade – che sono caratterizzate dalle più elevate protezioni strutturali – rimane il nostro approccio privilegiato. Gli investitori nelle tranche BB e B di CLO possono affrontare rischi più diretti in quanto una tendenza negativa dei mercati del credito potrebbe determinare un declassamento del rating delle tranche e un riprezzamento degli spread più in basso nella struttura del capitale.
INFORMAZIONI IMPORTANTI
Collateralized Loan Obligations (CLO): Titoli di debito emessi in più tranche, con diversi gradi di rischio, garantiti da un portafoglio sottostante composto essenzialmente da prestiti a società investment grade. Il rendimento del capitale non è garantito e i prezzi possono diminuire se i pagamenti non vengono effettuati tempestivamente o se la solidità creditizia si indebolisce. I CLO sono soggetti al rischio di liquidità, al rischio di tasso d'interesse, al rischio di credito, al rischio di call e al rischio di default delle attività sottostanti..
I prodotti cartolarizzati, come i titoli garantiti da ipoteca (MBS) e da asset (ABS), sono più sensibili alle variazioni dei tassi d'interesse, presentano il rischio di proroga e pagamento anticipato e sono soggetti a maggiori rischi di credito, valutazione e liquidità rispetto ad altri titoli a reddito fisso.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
*Secondo Nomura.
I rating di qualità creditizia sono misurati su una scala che generalmente va da AAA (il più alto) a D (il più basso).
La volatilità misura il rischio utilizzando la dispersione dei rendimenti per un determinato investimento.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Issuers of bonds (or money market instruments) may no longer be able to pay interest or repay capital, or may no longer intend to do so. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni Investment Grade, le obbligazioni non-Investment Grade sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Titoli garantiti da attività (ABS) e altre forme di investimenti cartolarizzati possono essere soggetti a maggiori rischi di credito/inadempienza, liquidità, tasso d’interesse e di rimborso anticipato e proroga rispetto ad altri investimenti come i titoli di Stato o le obbligazioni emesse da società; ciò può avere un impatto negativo sul rendimento realizzato dall’investimento nei titoli.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento. Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.