In sintesi
- La tecnologia è un motore del cambiamento economico globale e sta trasformando la nostra vita quotidiana. Questo crea opportunità per gli investitori di individuare le aziende nella posizione migliore per beneficiare dell'innovazione dirompente.
- Un investimento tecnologico di successo richiede di bilanciare le opportunità di crescita a lungo termine con una disciplina di valutazione, aiutando gli investitori a navigare nel clamore del mercato pur concentrandosi su utili, flussi di cassa e fondamentali.
- Poiché l'AI, la geopolitica e gli spostamenti politici guidano una maggiore diespersione dei titoli, i gestori attivi possono aggiungere valore attraverso la selezione dei titoli gestendo al contempo il rischio di ribasso.
D: Gestisce un fondo tecnologico globale con uno dei track record più lunghi in Europa. Cosa significa questo traguardo per il team?
R: Negli ultimi tre decenni abbiamo assistito ad alcuni significativi cambiamenti tecnologici nella storia moderna, che hanno guidato alcuni dei cambiamenti più profondi nell'economia globale. Un periodo che ha compreso l'intero impatto di Internet e le fasi iniziali dell'era dell'intelligenza artificiale (AI) ha creato lo sfondo per un periodo molto forte per i rendimenti del mercato azionario. Questi decenni di innovazione e disruption hanno creato un mercato azionario oggi dominato dal settore tecnologico e da alcuni dei principali vincitori di queste ondate tecnologiche, in particolare i titoli FAANG (Facebook, Apple, Amazon, Netflix, Google) e, più di recente, NVIDIA.
Nel corso di oltre tre decenni abbiamo navigato con successo in questo dinamismo e abbiamo identificato costantemente i principali punti di inflessione tecnologici, insieme ad alcuni dei principali vincitori di ogni ondata. Consideriamo tutto ciò una testimonianza della forza della nostra filosofia di investimento, della nostra attenzione all'innovazione e della fiducia che gli investitori ci hanno accordato nel corso di molteplici cicli di mercato.
La nostra filosofia di investimento è rimasta coerente nell’ultimo quarto di secolo: individuare un potere di guadagno sottovalutato. Il settore tecnologico è il terreno di caccia ideale per una filosofia di questo tipo, data la ripetuta capacità delle nuove tecnologie di sbloccare nuovi mercati indirizzabili molto più ampi. Un settore che è un “chi vince prende quasi tutto” tende anche a concentrare i profitti di queste nuove ondate tecnologiche nelle mani di un gruppo relativamente selezionato di vincitori. Queste tendenze favoriscono un approccio attivo, fondato sulla ricerca fondamentale per identificare quando queste nuove tecnologie sono pronte a cambiare davvero verso e quali aziende hanno il diritto di vincere.
Riteniamo che ciò che ci differenzia ulteriormente da molti nostri omologhi sia l’attenzione del team alla disciplina delle valutazioni. Gli investitori tendono a dividersi in due campi: gli investitori valore attenti alla valutazione; o gli investitori “crescita at any price” che prestano solo attenzione formale alla valutazione. Affrontiamo in modo diverso le sfide di valutazione legate all’investimento in settori innovativi come la tecnologia. Cerchiamo di individuare le aziende che hanno il potenziale di generare profitti e flussi di cassa significativamente superiori a quanto previsto attualmente dal mercato, il che a sua volta rende spesso i titoli molto più economici di quanto il mercato ritenga attualmente. Riteniamo che nel settore tecnologico, il rapporto prezzo/utili (P/E) sia un’opinione e non un dato di fatto. Con questo intendiamo che la "E" – ovvero la capacità di guadagno – è soggetta a variazioni significative rispetto alle previsioni di consenso del mercato, creando opportunità per la generazione di alpha.
D: Come si è evoluto il settore tecnologico negli ultimi tre decenni e cosa l'ha sorpresa?
R: A metà degli anni '90, la tecnologia era una parte relativamente piccola dell'economia globale. L'era del personal computer era appena agli inizi e Internet era agli albori. Molte delle aziende che oggi dominano i mercati non esistevano o erano solo agli inizi. Abbiamo assistito a un'evoluzione che va dal personal computing a Internet, agli smartphone, al cloud computing, ai pagamenti digitali e ora all'AI. Ciò che ci ha sorpreso di più è la velocità con cui la tecnologia si è radicata in ogni settore dell'economia, trasformando non solo il modo in cui operano le aziende, ma anche il modo in cui le persone vivono e lavorano. La conseguenza di questi profondi cambiamenti è stata la creazione di nuovi mercati che crescono in modo esponenziale ad ogni ondata tecnologica, mentre la tecnologia continua a creare sconvolgimenti e ad acquisire un'azione dell'economia globale.
Di conseguenza, guardare alla tecnologia attraverso una lente settoriale tradizionale o puramente tematica non è più appropriato data la sua portata e il suo impatto di vasta portata. Comprendere il potere di Internet di trasformare le nostre vite, identificare i FAANG ed evitare aree dirompenti come la vendita al dettaglio nei negozi fisici e i media tradizionali è stato un fattore chiave di rendimento e alfa nei primi due decenni. Più recentemente, con l’alba dell’AI generativa e ora agentica, tale disruption si sta diffondendo ulteriormente, interessando molti altri settori. L'ampiezza dell'industria tecnologica oggi rispetto a 30 anni fa è cambiata radicalmente. Sosterremmo che comprendere queste nuove ondate tecnologiche e il loro impatto non è solo essenziale per essere un investitore tecnologico, ma è la chiave per sbloccare l'alfa del mercato azionario globale, molto più di quanto facciano i quadri tradizionali basati su area geografica, settore o dimensioni. Il ruolo di uno specialista in tecnologia non è mai stato così importante.
D: Secondo lei, cosa rende di successo un fondo tecnologico e un gestore di fondi?
R: Investire nella tecnologia richiede una combinazione di conoscenze specialistiche, curiosità e disciplina. I gestori di fondi di successo devono essere in grado di identificare, comprendere e quantificare nuovi grandi mercati indirizzabili, cicli di prodotti emergenti e i vantaggi competitivi che consentono alle aziende di mantenere la crescita per molti anni.
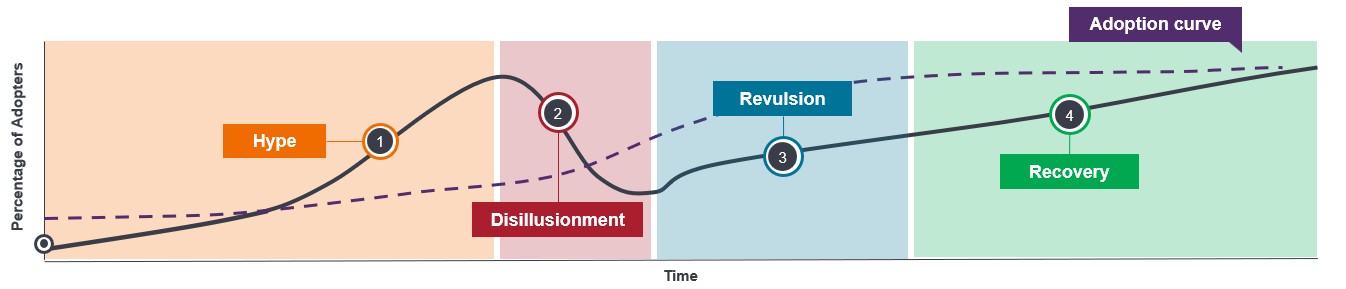
Quando si valutano le nuove tecnologie, è importante navigare nell'hype cycle concentrandosi su aspettative realistiche di crescita degli utili, non solo sulla crescita dei ricavi e sulla tempistica di tali utili. Riteniamo che la traiettoria delle stime degli utili sia il driver principale dei rendimenti azionari. Evitare i cicli di hype richiede una profonda esperienza e una forte disciplina nella valutazione. Il nostro obiettivo è sempre stato quello di offrire agli investitori un'esposizione al potenziale di crescita composto della tecnologia, mirando a identificare le inflection point chiave e i veri vincitori di ogni ondata, utilizzando al contempo la nostra attenzione ai profitti, ai flussi di cassa e alle valutazioni razionali per evitare alcuni dei ribassi più significativi che il settore può subire.
D: In qualità di gestori principali del Global Technology Leaders Team, avete collettivamente oltre 80 anni di esperienza di investimento. Quali sono le lezioni chiave che avete imparato dalla gestione di una strategia tecnologica attraverso diverse ondate tecnologiche?
R: Una delle lezioni più importanti è che i mercati sottovalutano spesso la portata dei mercati delle nuove ondate tecnologiche e il potere della crescita composta. Gli investitori spesso ignorano le aziende innovative perché appaiono costose, solo per scoprire che la crescita degli utili supera di gran lunga le aspettative nel tempo.
Allo stesso tempo, non tutte le aziende promettenti realizzano il loro potenziale. La chiave è rimanere concentrati sui fondamentali; profitti, guadagni, flussi di cassa e fossati competitivi sostenibili piuttosto che sul sentiment del mercato a breve termine. La pazienza è fondamentale, ma deve essere supportata da un'analisi rigorosa e dalla volontà di mettere in discussione le supposizioni quando emergono nuove informazioni. Questa è una pazienza e una disciplina che abbiamo imparato nei decenni passati, quando il settore tecnologico non era così in voga. Quell'esperienza ci ha richiesto di giocare secondo le stesse regole degli altri settori piuttosto che cadere nella fallacia che poiché ci concentriamo su un settore altamente innovativo, le regole in qualche modo non si applicano. Pensiamo che la nostra disciplina focalizzata su profitti, flussi di cassa e valutazioni razionali abbia superato la prova del tempo, navigando attraverso molteplici cicli tecnologici, di mercato ed economici.
D: Qual è il titolo più memorabile che ha posseduto e cosa le ha insegnato?
R: A quasi quattro anni dal lancio di ChatGPT, vediamo parallelismi con Apple dopo il lancio dell'iPhone. Alla fine del 2010 l'iPhone era ben consolidato e il mercato cercava la prossima grande novità. Questo de-rating ha causato lo scambio di Apple al di sotto del multiplo di mercato con l'aspettativa che la crescita sarebbe rallentata e che Apple sarebbe stata alla fine la prossima Nokia o Motorola man mano che la concorrenza degli smartphone aumentava. Il mercato si era concentrato solo sul prodotto che Apple vendeva, il fatto che Apple avesse creato un ecosistema prezioso è sfuggito. L'App Store ha consentito l'emergere dell'internet mobile e dei FANG (Facebook, Amazon, Netflix, Google), creando un mercato indirizzabile di scala e durata molto maggiori di quanto il mercato apprezzi in quel momento. Apple ha reso più del 25% p.a. dalla fine del 2010, diventando la prima società statunitense quotata a raggiungere una capitalizzazione di mercato di 3 trilioni di dollari USA.1
In quest'ottica, negli ultimi anni Nvidia ha dominato un mercato del calcolo per l'IA cresciuto in modo esponenziale rispetto al precedente mercato dei data center cloud pubblici. Ciò ha spinto la capacità di guadagno e, in definitiva, i rendimenti del mercato azionario ben oltre le aspettative del mercato. Entrambe le aziende hanno oggi una capitalizzazione di mercato superiore a 5 trilioni di dollari USA.2 Saper identificare queste opportunità generazionali è ciò che riteniamo definisca un investitore tecnologico di successo.
D: Quali sono gli errori più gravi che possono commettere gli investitori quando investono in titoli tecnologici?
R: Non capire che i P/E sono opinioni e non un fatto. Non facendo i compiti a casa e affidandosi alle previsioni di consenso che spesso si limitano a estrapolare il passato, si possono perdere rendimenti fuori misura dai vincitori delle principali ondate tecnologiche. Il passaggio agli investimenti passivi ignora anche la natura dinamica del settore tecnologico, il che significa che i vincitori del passato non saranno necessariamente quelli del futuro. Se aveste investito nei dieci titoli tecnologici più grandi alla fine del 2010 avreste detenuto sei titoli con performance inferiori, inclusi due titoli che hanno sottoperformato le azioni globali più ampie.3 Il Benchmark vi dice solo chi ha avuto successo in passato, non chi sarà un vincitore in futuro.
Guardando indietro agli ultimi 20 anni, la tecnologia ha fornito agli investitori rendimenti positivi oltre l'80% delle volte,4 ma si vuole essere in grado di provare a mitigare il rischio di ribasso e la volatilità. La chiave è riuscire a navigare nei cicli di hype che tendono ad accompagnare la tecnologia. Le opportunità di innovazione e disruzione tendono ad essere eccessive nel breve periodo e sottostimate nel lungo termine. Ciò tende a riflettersi nelle valutazioni e ignorare la valutazione può comportare l'esposizione ai ribassi maggiori. Lo abbiamo visto durante il crollo delle dot.com e nel 2021-22, quando i titoli tecnologici non redditizi e con la valutazione più alta sono stati colpiti più duramente.
Come affrontare l'hype cycle
Fonte: Janus Henderson Investors: Janus Henderson Investors. Solo a scopo illustrativo.
D: I titoli tecnologici dominano attualmente gli indici globali. Come può un gestore attivo aggiungere valore?
R: Il crescente peso della tecnologia negli indici globali può dare l'impressione che gli investitori abbiano già un'esposizione sufficiente attraverso fondi di mercato generali. Per sua natura, il settore è altamente dinamico e in rapida evoluzione. Vere ondate tecnologiche come PC/Internet, mobile/cloud e ora l'AI richiedono decenni per maturare. Quando ogni ondata si sviluppa, emergono leader con modelli di business dominanti. Ma i vincitori di oggi potrebbero diventare i perdenti di domani, con aziende sia emergenti che consolidate che affrontano una costante pressione competitiva. L'onda dell'AI è ancora nelle sue fasi iniziali ed è probabile che eclissi le precedenti ondate tecnologiche per il suo impatto sull'economia globale, sui mercati dei capitali e sulla nostra vita quotidiana. Identificare dove investire e quali titoli possono sovraperformare in ogni fase dello sviluppo dell'ondata tecnologica è il punto in cui i migliori gestori attivi possono aggiungere il maggior valore.
I gestori attivi possono anche creare valore aggiungendo o riducendo il peso delle posizioni, dato che anche le valutazioni dei vincitori strutturali più interessanti possono superare i loro fondamentali e identificare opportunità nell'intero ecosistema tecnologico. I gestori attivi gestiscono anche il contesto macro: il ritorno del costo del capitale, una maggiore incertezza geopolitica e mercati guidati maggiormente dalla politica e dalle normative stanno portando a una maggiore diespersione dei titoli, che favorisce i gestori attivi disciplinati. Mentre il mercato ama pensare attraverso la lente degli acronimi azionari, ignorando il fatto che i Magnificent 7 o le FAANG prima di loro hanno raramente sovraperformato in modo uniforme con una significativa diespersione dei titoli in un determinato anno all'interno di tali raggruppamenti,5 offre opportunità per la generazione di alfa tramite il posizionamento differenziato del portafoglio (selezione dei titoli e ponderazione).
D: Come pensa che cambierà l'investimento nel settore tecnologico nei prossimi cinque anni?
R: L’intelligenza artificiale e l’automazione saranno probabilmente tra i più significativi driver di cambiamento nel corso del prossimo decennio. Il loro impatto si estenderà ben oltre il settore tecnologico, influenzando la produttività, i modelli di business e le dinamiche competitive nell'economia globale. Questo rende il mercato indirizzabile per l’AI esponenzialmente più grande rispetto alle precedenti ondate tecnologiche. I mercati dell’AI difficilmente saranno vincolati dai budget IT, ma dal valore del lavoro basato sulla conoscenza.
L'innovazione sta sempre più stravolgendo parti del mercato che un tempo erano considerate stabili e prevedibili. Poiché la tecnologia diventa una componente ancora più importante dei mercati azionari globali, ci aspettiamo che la ricerca specialistica e la gestione attiva rimangano essenziali nell'identificare le società meglio posizionate per beneficiare della prossima ondata di trasformazione.
INFORMAZIONI IMPORTANTI
Non c'è alcuna garanzia che le tendenze passate si confermino o che le previsioni si realizzino.
I riferimenti a singoli titoli non costituiscono un invito ad acquistare, vendere o conservare tali titoli, strategie di investimento o settori di mercato, che non devono essere considerati necessariamente redditizi. Janus Henderson Investors, il suo consulente affiliato o i suoi dipendenti possono detenere una posizione nei titoli citati.
1 Bloomberg, Rendimento totale AAPL dal 31 dicembre 2010 al 15 ottobre 2026. CNBC; 'Apple diventa la prima azienda statunitense a raggiungere i 3 trilioni di dollari di capitalizzazione di mercato'; 3 gennaio 2022. 2 Yahoo! Finanza, NVDA 5,13 trilioni di US$; AAPL 5,05 trilioni di US$ al 22 ottobre 2026. 3 Bloomberg, 10 titoli più grandi per capitalizzazione di mercato alla fine di dicembre 2010, rendimenti totali dalla fine di dicembre 2010 al 30 settembre 2026. Confronto con i Rendimenti totali dell'indice MSCI ACWI IT (tech) e MSCI ACWI Index (azioni più ampie) nello stesso periodo. 4 Janus Henderson Investors, Bloomberg al 31 dicembre 2025. Rendimento tecnologico riferito all'MSCI ACWI Information Technology Index (rendimenti netti). Calcolato utilizzando i rendimenti del periodo di detenzione di tre anni, su base mensile continua. Periodo di misurazione da gennaio 2006 a settembre 2025. 5 Bloomberg; rendimenti annuali AAPL, MSFT, GOOGL, AMZN, META, NVDA, TSLA, NFLX 2017- 2025. Le performance passate non predicono i rendimenti futuri Investimento attivo: approccio alla gestione degli investimenti in cui un gestore di fondi mira attivamente a sovraperformare o battere un indice o un benchmark specifico attraverso la ricerca, l'analisi e le scelte di investimento che effettua. L'opposto dell'investimento passivo. Alfa: la differenza di rendimento tra un portafoglio e il suo indice Benchmark, dopo l'adeguamento per il livello di rischio assunto. Questa misura viene utilizzata per determinare se un portafoglio gestito attivamente ha aggiunto valore rispetto a un indice Benchmark, tenendo conto del rischio assunto. Flusso di cassa o cash flow: il saldo netto di denaro che entra ed esce da un'azienda. Un flusso di cassa positivo indica che entra più denaro di quanto ne esce, mentre un flusso di cassa negativo significa che esce più denaro di quanto ne entra nell'azienda. Cloud computing: La fornitura di servizi informatici in remoto da parte di fornitori di servizi specializzati su Internet. De-rating: L'aggiustamento al ribasso della valutazione di una società es. tramite rapporti finanziari come il rapporto prezzo/utili (P/E), in risposta all'incertezza del business o del mercato, aspettative più basse per gli utili futuri, ecc. Era delle dot.com: si riferisce al boom di Internet degli anni '90, trainato dal rivoluzionario passaggio al commercio digitale. Mentre alcune aziende hanno prosperato e sono oggi leader tecnologici, l'entusiasmo eccessivo degli investitori ha portato molti titoli a valutazioni molto alte nonostante le domande sulla sostenibilità dei loro modelli di business, portando allo scoppio della bolla delle dotcom nel 2000. Rischio di ribasso: una stima di quanto un titolo o un portafoglio può perdere se il mercato si muove in direzione contraria. Ribasso: misura del rischio storico che esprime la differenza tra il prezzo più alto e più basso di un portafoglio o di un titolo in un determinato periodo. Viene utilizzata per valutare i possibili rischi e rendimenti di un investimento. FAANG: è l'acronimo coniato nel 2013 per quelli che erano ampiamente considerati tra i titoli tecnologici a più alta crescita, ossia Facebook (ora Meta Platforms), Amazon, Apple, Netflix e Google (ora Alphabet). Analisi fondamentale: L'analisi delle informazioni che concorrono alla valutazione di un titolo, come gli utili aziendali o la valutazione del management, nonché fattori economici più generali. Magnifici Sette: Si riferisce ai sette principali titoli tecnologici: Apple, Microsoft, NVIDIA, Amazon, Tesla, Alphabet e Meta, che hanno dominato i mercati negli ultimi anni. Navigare nell'hype cycle: L'“hype cycle” rappresenta le diverse fasi nello sviluppo di una tecnologia, dalla concezione all'adozione diffusa, includendo il sentiment degli investitori verso quella tecnologia e le azioni correlate durante il ciclo. Rapporto prezzo/utili (P/E): una metrica di valutazione comune che misura il prezzo delle azioni rispetto all'utile per azione di uno o più titoli in un portafoglio. Valutazioni razionali: Valutazioni che sembrano ragionevoli e giustificabili in base ai fondamentali e alle prospettive di un'azienda, anziché prezzi guidati principalmente da eccessivo ottimismo o dall'hype del mercato. Diespersione dei titoli: Grado in cui i rendimenti dei singoli titoli all'interno di un benchmark differiscono dal rendimento medio del benchmark. Metriche di valutazione: Metriche utilizzate per valutare la performance di un'azienda, la salute finanziaria e le aspettative per gli utili futuri, ad es. il rapporto prezzo/utili e il rendimento sul capitale proprio. Volatilità: La velocità e la misura in cui il prezzo di un portafoglio, un titolo o un indice si muove verso l'alto e verso il basso. Movimenti di prezzo più ampi indicano una maggiore volatilità e un maggiore rischio di investimento.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Le azioni di società a piccola e media capitalizzazione possono presentare una maggiore volatilità rispetto a quelle di società più ampie e talvolta può essere difficile valutare o vendere tali azioni al momento e al prezzo desiderati, il che aumenta il rischio di perdite.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Il Fondo si concentra su determinati settori o temi d’investimento e potrebbe risentire pesantemente di fattori quali eventuali variazioni ai regolamenti governativi, una maggiore competizione nei prezzi, progressi tecnologici ed altri eventi negativi.
- L’Approccio di sostenibilità del Fondo può comportare l’esclusione di determinate società o un investimento minore o maggiore in esse. Di conseguenza la performance del Fondo può differire da quella di fondi che, pur presentando un obiettivo finanziario simile, non adottano un Approccio alla sostenibilità vincolante. Variazioni nel tempo del contesto politico, normativo o dell’orientamento degli investitori verso la sostenibilità possono incidere sulla performance del Fondo.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Il Fondo si concentra su determinati settori o temi d’investimento e potrebbe risentire pesantemente di fattori quali eventuali variazioni ai regolamenti governativi, una maggiore competizione nei prezzi, progressi tecnologici ed altri eventi negativi.
- Quando un portafoglio è concentrato (investe una porzione significativa delle sue attività in un numero limitato di posizioni), un evento sfavorevole riguardante anche solo un numero ridotto di partecipazioni potrebbe creare volatilità o perdite significative.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.