焦點分析:
- 政策不明朗因素減少,或可讓投資者重新聚焦於健康護理創新及估值,而該板塊部分領域的估值仍具吸引力。
- 癌症、抑鬱症及肥胖治療的進展,正擴闊該行業的長期增長潛力,並在不同健康護理行業創造投資機會。
- 透過主動選股,或有助投資者識別被低估的創新企業、管理個別公司的特定風險,並降低整體投資組合對科技股的集中度。
重要資料
主動管理投資組合未必能達致預期效果。任何投資策略均不能確保獲利或完全避免虧損風險。
分散投資/多元化投資既不保證獲利,亦不能完全避免投資虧損的風險。
波動性是使用投資回報的離散度來衡量風險。
定義
主動型投資:一種投資管理方式,基金經理透過研究、分析及投資選擇,主動爭取跑贏特定指數或基準。
減重手術:透過改變消化系統以協助減重的手術,通常做法包括縮小胃部容量,或改變食物的吸收方式。
基點(bp):一個基點等於百分點的百分之一。一個基點等於 0.01%,而 100 個基點等於 1%。
生物相似藥:與已獲批准的生物藥高度相似的生物藥物,在安全性或有效性方面沒有具臨床意義的差異。
化療:使用藥物摧毀癌細胞或減慢其生長。
臨床緩解:疾病的徵狀及症狀在一段時間內顯著減輕,或不再可被檢測到。緩解並不一定代表疾病已被治癒。
分散投資:透過在投資組合中混合不同類型的資產或資產類別,以分散風險的一種方法;此做法基於一項假設:在特定情境下,各類資產的表現走勢會有所不同。
療效:在受控環境(例如臨床研究)下,某項治療產生預期結果的能力。
美國食品藥物管理局(FDA):美國政府機構,負責透過規管包括藥物、生物製品及醫療器械等產品,以保障公眾健康。
仿製藥:在相關市場獨家期或專利保護到期後,研發為與既有品牌藥等效的藥物。
本地生產總值(GDP):一個國家在指定期間內生產的所有最終產品及服務的價值。GDP 是衡量經濟規模及健康狀況的廣泛指標。
健康維護組織(HMO):一種健康保險機構,透過既定的醫生、醫院及其他服務提供者網絡提供健康護理。
對沖:透過建立相反方向的持倉,以減低或管理投資風險,並降低整體投資組合出現虧損的機會的一種策略。
「七大科技巨頭」:七隻主要科技股:Alphabet、Amazon、Apple、Meta、Microsoft、Nvidia 及 Tesla。
中型股:市值處於指定中間範圍內的公司股票。一般而言,中型股被視為較大型公司具更高增長潛力,但同時承受額外風險。
最惠國(MFN)定價:一種定價方式,買方或市場尋求獲得可與其他地方所提供的最優惠條款相若的條款。在健康護理領域,這可指將藥物價格與其他國家可取得的藥價掛鈎。
胰臟癌:起源於胰臟的癌症。胰臟是一個參與消化及血糖調節的器官。
專利懸崖:指一段期間內一種或多種重要藥物失去專利保護,讓仿製藥或生物相似藥競爭對手得以進入市場,並可能令原有產品的收入下跌。
市盈率(P/E):用作衡量一家公司股份估值的比率,通常用以與其他股票或基準指數作比較。其計算方法為以現時股價除以每股盈利。
緩解:在一段時間內,疾病的徵狀及症狀減輕或不再可被檢測到。緩解可以是部分或完全,亦不一定代表疾病已被治癒。
標準普爾500指數(S&P 500 Index):反映美國最大500家公司的股票表現的指數。
影片內容
Seth Meyer:歡迎來到於羅馬舉行的駿利亨德森投資峰會。今天與我一同出席的,是我們健康護理團隊的首席投資組合經理 Andy Acker。Andy,多謝你加入。
Andy Acker:很高興在這裏。
Meyer: 顯然世界正在經歷很多轉變;我們看到不少 AI 創新,大家亦在談論世界另一端正在發生的事情。與此同時,我們亦在其他行業看到不少創新與令人振奮的發展。那麼,投資者為甚麼可能需要重新審視健康護理板塊呢?
Acker:如果回顧大約一年前、即去年四月,特朗普公布有關關稅及 MFN(最惠國待遇)的政策,當時行業面對各種不明朗因素,包括 FDA 領導層變動等。我認為當時市場對該板塊有不少憂慮,令板塊持續受壓。一年過去,這些方面的不明朗因素均已逐步明朗化。FDA 雖然經歷領導層變動,但仍然非常積極批核新療法,去年共批准了 54 款新藥。
過去五年,約有300款新藥獲批,獲批數量較20年前增加150%。藥物定價問題已經得到解決。MFN 已經落實,而對企業並無造成重大不利影響。關稅問題亦已全部解決,因為只要把資金再投資於美國,未來三年便不適用關稅。
因此,我們面對的是一個我們認為仍被低估、同時創新水平極高的板塊。
Meyer: 說到這些創新,我很喜歡跟你談的一個重點正正就是這個。看着你對投資層面令你們感到興奮的事物投入起來,真的很有趣。人口老化趨勢當然是一個因素。放眼全球,現時你在健康護理領域看到哪些主要創新趨勢,最能令你和你的團隊感到振奮?
Acker:我認為最令人振奮的是,創新的覆蓋面非常廣泛,並非只集中於某一個領域,而是遍及多個範疇。單在過去六個月,我們已見到三家公司在特定疾病上公布了歷來最佳數據;涵蓋範圍相當廣泛,包括胰臟癌,我們剛看到整體存活期較標準化療延長一倍的數據,而且只需每日服用一次口服藥,便可減輕痛楚及改善生活質素。
第二個範疇——抑鬱症。我追蹤抑鬱症研究已經三十年。最近有一家公司在單次治療後,於抑鬱症及焦慮症方面達到我們迄今所見的最高療效水平。事實上,接受1次或2次治療後,有45%的病人在六個月後進入緩解期。
而這還未包括我們在肥胖症方面看到的驚人進展:新療法只需每週注射一次,甚至每日服用一次口服藥,其效果已可媲美減重手術。所以我們正見證極為顯著的突破。
Meyer:在你提到的各種創新與令人振奮的發展之中,你亦常與客戶討論另一個議題,就是「專利懸崖」,尤其是針對一些大型製藥公司。這可能導致我們在部分估值中看到折讓,因為它們需要在某處尋找增長動力。你認為最相關的情況主要出現在哪些地方?在健康護理領域又實際在哪些方面反映出來?
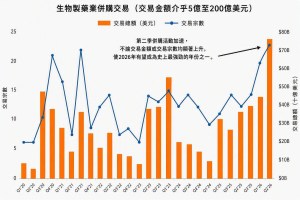
Acker: 未來確實將出現一個大型專利到期潮。估計未來五年,大型製藥公司約 2,000 億美元(US$200 billion)的收入將受到專利到期影響,並承受仿製藥或生物相似藥的競爭;而它們內部的創新不足以填補這個缺口。那它們會怎樣做呢?它們會到創新所在之處尋找機會——而那其實是在中小型生物科技公司。
因此,我們看到併購(M&A)活動非常活躍,尤其是近期。事實上,今年的併購交易額有望達到接近紀錄的 3,000 億美元(US$300 billion)。我們買入公司,並不是因為認為它們會被收購;我們買入,是因為它們具備真正的創新、價值被市場低估的企業,一般正是收購方所尋找的對象。
Meyer:是的。一間能產生現金流的公司想找方法再次推動增長,的確合情合理。所以,當你從更廣泛的投資組合角度去看健康護理時,我覺得有趣的是——而且我們跟客戶交流時亦一樣,不論他們身在羅馬或任何地方——你都無法忽視 AI。AI 總會被提起。我們會聽到大家談論股票的表現、超大規模雲端服務商(hyperscalers)的動向、「七大科技巨頭」(Magnificent Seven),不論你如何稱呼它們,以及市場對此的憂慮。顯然,其中一些板塊在 S&P 中所佔比重已大幅上升。如果投資者在過去十年都沒有調整其健康護理比重,其健康護理配置比重基本上已減少一半。
由於資金高度集中於科技股所產生的「擠出效應」,不少投資者對健康護理等板塊的配置比重,實際上已跌至可視為歷史低位的水平。從整體投資組合建構的角度來看,健康護理板塊有哪些多重好處、為甚麼值得納入投資組合?不如為我們重點談幾點。
Acker: 所以,我想即使只是回看四年前,健康護理佔美國GDP的17%。四年前,健康護理板塊佔標普500指數15%,如今則只有9%。因此,如果你只是持有 S&P 指數基金(或你的客戶只是如此),你們現時在健康護理方面的比重,已只有以往的一半。
我認為這亦是一個機遇所在,因為健康護理板塊目前的估值較整體市場存在顯著折讓。若我們細看大市內的各個行業,即使在健康護理板塊之內,例如醫療科技股,其市盈率(P/E)已跌至 30 年低位。這種情況我們已很久沒有見過。我們看到生物科技與製藥股,以及部分 HMO 相關範疇略有回升,但板塊內仍有一些子行業和個股在我們看來被嚴重低估。
另一個因素是,不少投資者在 AI 與科技板塊持倉相當重;一旦發展未如我們所期望,這會構成一項重大風險。而我會說,健康護理其實是其中一個最具逆周期特性的板塊。
因此,我認為健康護理亦可為大多數投資者普遍偏高的科技股配置提供良好的對沖作用。
Meyer:很好。Andy,非常感謝你抽空與我們分享,我們十分感激。以上就是我們在羅馬的報道。
倘若英文版本與中文版出現歧異,概以英文版為準。
相關研究觀點
任何對個別公司的參考,僅供說明用途,並不構成買入或賣出投資建議,法律或稅務事項的忠告。