Aspectos destacados:
- Las reglas de la inversión en renta variable han cambiado, con la normalización de los tipos de interés, la disrupción geopolítica y la IA, que hacen que las fortalezas y debilidades individuales de las empresas sean cada vez más importantes a la hora de determinar sus perspectivas.
- Para los inversores, los mercados aparentemente tranquilos pueden ocultar una mayor volatilidad a nivel de valores, mientras que la variación de las correlaciones entre la renta variable y el bono puede limitar el impacto de los modelos de diversificación tradicionales para hacer frente al riesgo.
- Para los inversores de Absolute Return, una mayor dispersión puede ser una oportunidad, ya que genera más margen para explotar las diferencias entre empresas a través de posiciones largas y cortas.
El régimen ha cambiado realmente en la renta variable. Podemos verlo en el comportamiento de las acciones individuales. Pero, ¿por qué ha ocurrido esto? ¿Qué significa esto para los inversores? ¿Y tiene el Absolute Return un papel útil que desempeñar en este nuevo mundo?
La dispersión de rentabilidades, la diferencia entre las rentabilidades de las acciones individuales, ha aumentado considerablemente en los últimos años. Lo vimos venir en 2024, y se mantuvo alto en 2025 y 2026 (gráfico 1).
Gráfico 1: La dispersión de rentabilidades actual está cerca de los máximos de 2009
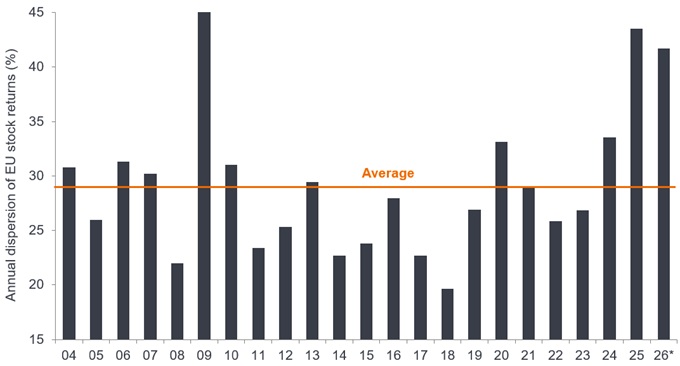
Fuente: Morgan Stanley Alpha, FactSet, desde el 1 de enero de 2004 hasta el 30 de junio de 2026. La dispersión se calcula tomando las rentabilidades anuales de cada acción en el MSCI Europe Index y luego midiendo la desviación estándar entre todas las rentabilidades individuales de acciones como un porcentaje.
* Nota: 2026 utiliza los datos de los últimos 12 meses hasta el 29 de junio de 2026. Solo con fines ilustrativos. La rentabilidad histórica no predice las rentabilidades futuras.
En los últimos 20 años, solo ha sido superior en 2009, durante la crisis financiera mundial. En ese momento vimos un entorno muy diferente. La dispersión de rentabilidades aumentaba porque unas perturbaciones económicas enormes y desiguales ampliaban la brecha entre los ganadores y los perdedores del mercado.
Entonces, ¿por qué ha vuelto la dispersión ahora? Creo que hay tres razones principales.
1) El dinero vuelve a tener un coste
La primera es que el coste del capital ha cambiado. Cuando el dinero tiene un coste, la valoración importa más. Los modelos de negocio importan. Las posiciones competitivas importan. La gestión importa. Esas cosas pueden sonar obvias, pero durante un largo período las reglas normales no siempre parecían aplicarse.
Como inversores en absolute return, sabemos de primera mano lo difícil que puede ser invertir cuando casi no hay coste de capital. Hace solo unos años, el endeudamiento era tan barato que las empresas débiles podían mantener sus puertas abiertas aumentando su deuda.
Se podía analizar una empresa y estar seguro de que no alcanzaría las expectativas de beneficios. Podría ver que una adquisición no se estaba integrando bien. Podría parecer una buena oportunidad para tomar una posición corta, pero el precio de la acción subiría de todos modos. El análisis a nivel de empresa era sólido, pero no parecía importar. En efecto, el coste de los préstamos era tan bajo que las reglas normales del juego se habían suspendido.
Si avanzamos hasta hoy, veremos que esas reglas vuelven a estar vigentes. Uno puede posicionarse largo en un banco y corto en otro. Se puede estar largo en una empresa de bienes de consumo y corto en uno de sus competidores. Es mucho más probable que el resultado dependa del modelo de negocio, de la valoración y de las perspectivas de la empresa.
Ese es el tipo de entorno en el que queremos invertir. Donde las características de una empresa importan, y la selección de valores tiene mayores probabilidades de separar a los ganadores de los perdedores.
2) La geopolítica está perturbando a las empresas y a los mercados
La segunda razón es el panorama geopolítico. Parece tan normal ahora, dado lo reciente que es el fenómeno, que no se puede ignorar el efecto de las redes sociales, donde las afirmaciones pueden difundirse rápidamente y tener una influencia desproporcionada en la volatilidad del mercado. A veces, esas afirmaciones tienen fundamento. Otras veces, no. Pero los mercados pueden reaccionar antes de que nadie haya tenido mucho tiempo para evaluar lo que ha cambiado realmente.
Vemos el mismo problema en el debate constante en torno a los aranceles, la relocalización (onshoring) y el traslado de la producción a países cercanos (nearshoring), los altos el fuego en Oriente Medio o los posibles cambios en la fijación de los precios de los medicamentos. El tema puede ser distinto cada día, pero el efecto es similar. A las empresas se les pide que operen en un entorno donde la política puede cambiar rápidamente y donde las expectativas se mueven aún más rápido.
Puede sonar como un ruido, pero está cambiando la forma en que las empresas hacen negocios. Está afectando a las decisiones de inversión, a las cadenas de suministro y a la estrategia empresarial. Esa disrupción está creando mayores diferencias en la valoración de las acciones. Para los inversores en largo y corto, esas diferencias pueden crear oportunidades.
3) La IA está creando un conjunto más complicado de ganadores y perdedores
La tercera razón es la inteligencia artificial (IA). Cuando la IA ganó tracción por primera vez como tendencia en el mundo de la inversión, lo cual no fue hace mucho tiempo, la visión del mercado era bastante binaria. Una empresa se consideraba un ganador potencial de la IA o un perdedor potencial.
Hubo períodos en los que casi todas las empresas de software se movían en la misma dirección, como en el último trimestre de 2025. Las empresas consideradas ganadoras de la IA subieron juntas. Si adelantamos un año, estamos viendo mucha más diferenciación en la rentabilidad de las acciones individuales.
Tomemos las empresas de software. Si una empresa proporciona servicios básicos de contabilidad que un agente de IA podría replicar, podríamos esperar que se vea bajo presión. Un desarrollador de software que ofrece algo genuinamente propietario puede encontrarse en una posición más fuerte, capaz de diferenciarse de sus pares en capacidad.
La IA también está empezando a cambiar las industrias que la adoptan con éxito. Algunas empresas que operan con márgenes reducidos podrían ser capaces de usar servicios de IA para mejorar su forma de trabajar. A otras les puede faltar la cultura corporativa necesaria para realizar ese cambio. Esto cada vez tiene menos que ver con si una industria gana o pierde. Se trata más bien de qué empresas individuales son capaces de adaptarse. Una vez más, el punto importante para nosotros es que esto crea dispersión.
Incertidumbre en la superficie y bajo ella
Para que esto se entienda mejor, hacemos un seguimiento de diversas fuentes que miden la volatilidad, como el Índice de Incertidumbre Mundial. En lo que ahora son tres décadas de gestión de dinero, el mundo siempre se ha sentido incierto. Algunos períodos han sido más inciertos que otros. Eso es parte de invertir. Sin embargo, lo que llama la atención al repasar la historia de estos índices es el nivel actual de incertidumbre. Parece que nos hemos trasladado a un plano completamente diferente (Gráfico 2).
Gráfico 2: Montar en la montaña rusa de los titulares de noticias
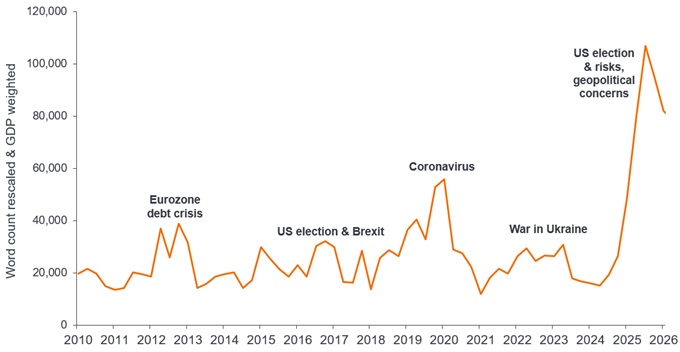
Fuente: Morgan Stanley, Janus Henderson Investors, del 1 de enero de 2010 al 30 de septiembre de 2026. El Índice mundial de incertidumbre (World Uncertainty Index) es una medida que rastrea la incertidumbre en todo el mundo. Cuantifica el sentimiento general evaluando el tipo y la aparición de palabras positivas y negativas en los informes de los países de The Economist Intelligence Unit.
Quizás no sorprenda, pues, que el entorno de inversión esté cambiando. Podemos verlo especialmente claro en la volatilidad de las acciones individuales. La volatilidad de las acciones en relación con la volatilidad de los índices ha aumentado desde el periodo de la COVID. Pero si observamos los mercados bursátiles mundiales en su conjunto, no parece necesariamente que la volatilidad sea especialmente alta. A nivel de índice, la situación parece bastante tranquila.
Sin embargo, si se mira debajo de la superficie, la situación es diferente. La brecha entre la rentabilidad de las acciones individuales se ha ampliado significativamente (gráfico 3).
Gráfico 3: La volatilidad bajo la superficie
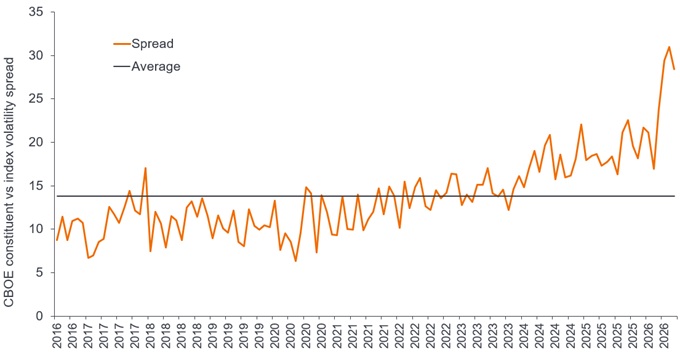
Fuente: Morgan Stanley, Janus Henderson Investors, del 30 de septiembre de 2016 al 30 de septiembre de 2026. El gráfico comparativo muestra la diferencia de volatilidad a nivel de valores individuales y a nivel de índice. La rentabilidad histórica no predice las rentabilidades futuras.
Conclusión
Los mercados están cambiando y la dispersión parece volver a ser una característica persistente y acentuada del mundo de la inversión. Eso está creando más oportunidades para la selección de valores, incluso cuando los principales índices parecen relativamente tranquilos.
Al mismo tiempo, estamos viendo cambios en la política que pueden tener consecuencias importantes para las empresas. El conflicto económico ha situado a partes del sector privado en la primera línea del instrumento nacional. Las cadenas de suministro se están fragmentando en sistemas regionales, mientras que la resiliencia está ganando terreno frente a los costes. El instrumento se ha convertido en una parte más importante del funcionamiento de los mercados.
La relación entre la renta variable y los bonos también puede estar cambiando. Durante gran parte de mi carrera, hemos operado en un mundo en el que la correlación entre estas clase de activos fue consistentemente negativa. Las pruebas de los últimos tres años sugieren que ya no está tan claro. Esto puede resultar temporal, o puede no serlo.
De cualquier manera, es un entorno en el que Absolute Return puede tener un papel útil. Creemos que una mayor dispersión de rentabilidades puede crear oportunidades para generar rentabilidad, mientras que una cuidadosa selección de valores también puede ayudar a gestionar el riesgo a la baja. Para los inversores, eso hace que la zona merezca la pena explorarse más a fondo.
Definiciones:
Inversión de Absolute Return: un tipo de estrategia de inversión que busca generar una rentabilidad positiva a lo largo del tiempo, independientemente de las condiciones del mercado o la dirección de los mercados financieros, generalmente con un bajo nivel de volatilidad.
Coste de capital: Nivel mínimo de ingresos que una empresa debe alcanzar antes de poder generar valor. Incluye el coste de los préstamos (es decir, intereses más las comisiones de los préstamos), además del rendimiento implícito que los accionistas o inversores esperan recibir a cambio de la inversión.
Crisis de la deuda de la eurozona: Una importante crisis de deuda soberana y bancaria entre 2009 y 2018, en la que varios Estados miembros de la Unión Europea que utilizaban el euro (notablemente Grecia, Portugal, Irlanda, España y Chipre) se vieron incapaces de pagar o refinanciar su deuda pública sin ayuda externa.
Producto Interior Bruto (PIB): medida del tamaño y la salud de la economía de un país durante un período determinado, generalmente trimestral o anual.
Ponderado por el PIB: cuando algo (por ejemplo, un índice) se dimensiona o se proporciona en función del PIB de cada país o región incluido, en relación con el total.
Crisis financiera mundial: La crisis económica mundial iniciada a mediados de 2007 y que se prolongó hasta principios de 2009, que comenzó con pérdidas relacionadas con activos financieros respaldados por hipotecas en EE. UU. y se extendió hasta afectar a los mercados financieros y a bancos de todo el mundo. También conocida como la «Gran recesión».
Inversión en largo: Estrategia de inversión en la que se compra un instrumento o acción con la intención de mantenerlo durante un largo período con la expectativa de que aumente su valor.
MSCI Europe Index: El MSCI Europe Index recoge las cotizaciones de las empresas grandes y medianas de los países desarrollados de Europa.
Diferencial (Gráfico 3): Aquí se muestra la diferencia en la volatilidad a nivel de acciones individuales y a nivel de índice.
Inversión «corta»: los gestores de fondos utilizan esta técnica para pedir prestado y después vender activos que considera que están sobrevalorados (como las acciones), con la intención de volver a comprarlos por menos cuando el precio caiga. La posición genera beneficios si el valor del instrumento disminuye. #
Desviación estándar: Medida estadística que indica cómo se distribuye un conjunto de números en torno a su promedio.
Dispersión de existencias: Cuánto difieren las rentabilidades de cada variable (p. ej. acciones de un índice de referencia) de la rentabilidad media del índice de referencia.
Selección de valores: el proceso de analizar y elegir acciones de empresas individuales para comprar o vender, en lugar de invertir en un índice o fondo de mercado amplio.
Volatilidad: La tasa y grado en que el precio de una cartera, valor o índice, sube o baja. Si el precio oscila al alza y a la baja con grandes movimientos, tiene una alta volatilidad. Si se mueve más lentamente y en menor medida, su volatilidad es menor. Cuanto mayor sea la volatilidad, mayor será el riesgo de la inversión.
—–
Información importante
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias hechas a valores específicos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector de mercado, y no debe asumirse que son rentables. Janus Henderson Investors, su asesor afiliado o sus empleados podrían tener una posición en los valores mencionados. La rentabilidad histórica no predice rentabilidades futuras. El valor de las inversiones y las rentas que las mismas generan pueden tanto subir como bajar y los inversores podrían no recuperar el importe invertido inicialmente. La información incluida en este artículo no tiene la consideración de recomendación de inversión. No hay garantía de que se mantengan las tendencias pasadas ni de que se cumplan las previsiones. Comunicación Publicitaria.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.