Aspectos destacados:
- La incertidumbre en torno a la política de tipos de interés de los bancos centrales, la inflación, la disrupción impulsada por la IA y la geopolítica está contribuyendo a una mayor dispersión en algunos mercados de crédito. En este contexto, las obligaciones garantizadas por préstamos (CLO) ofrecen una fuente diferenciada de renta a tipo flotante, que combina diversificación, gestión activa y protecciones estructurales que pueden ayudar a mitigar el riesgo idiosincrático.
- En este entorno de tipos de interés incierto, los inversores pueden verse cada vez más recompensados por cosechar el carry en lugar de depender de los movimientos direccionales del mercado. Los diferenciales atractivos, una sólida situación técnica y una base de inversores cada vez más amplia siguen respaldando el argumento del valor relativo de los CLO.
- Los CLO pueden complementar las asignaciones tradicionales de renta fija mediante la introducción de una fuente de rentas a tipo flotante con diferentes generadores de rentabilidad. Demostramos cómo la incorporación de CLO AAA puede mejorar el potencial de rentabilidad ajustada al riesgo de una cartera.
El tipo flotante pasa a primer plano
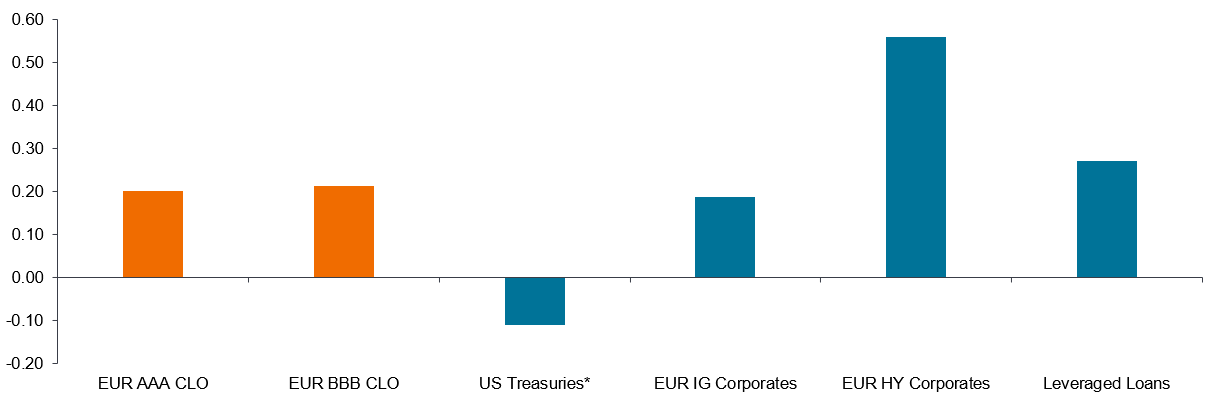
Mientras el Banco Central Europeo eleva los tipos por segunda vez este año y la Reserva Federal de EE. UU. se suma al ajuste, los inversores en renta fija están resolviendo el enigma de fortalecer sus carteras frente a las subidas de tipos al tiempo que buscan un valor relativo atractivo en un contexto de diferenciales de crédito ajustados. Las inversiones de tipo flotante, como las obligaciones garantizadas por préstamos (CLO), están registrando una fuerte demanda en este entorno de incertidumbre. El rendimiento de las rentas de un CLO fluctúa con los tipos de interés y se compone de un diferencial de crédito y un tipo de interés oficial subyacente. Los CLO, por lo tanto, proporcionan rentas o carry atractivos y están en gran medida protegidos frente a la volatilidad de los tipos de interés, lo que contribuye a la diversificación de las carteras (Gráfico 1).
Figura 1: Beneficios de diversificación de los CLO para la renta variable
Fuente: Janus Henderson Investors, Bloomberg, JP Morgan, a 31 de agosto de 2026.
Notas: correlaciones de rentabilidad diarias desde el 2 de enero de 2018 hasta el 31 de agosto de 2026 respecto al índice EU Stoxx 50® y la renta variable estadounidense (S&P 500 Index). Índices utilizados para representar las clases de activos: CLOs AAA en euros (J.P. Morgan EUR CLO AAA Índice), CLOs BBB (J.P. Morgan EUR CLO BBB Índice), Letras del Tesoro estadounidense (Bloomberg US Treasury Índice), Bonos de alto rendimiento (Bloomberg Pan-European High rendimiento Índice), Préstamos con apalancamiento (Credit Suisse Leveraged Loan Índice), Bonos corporativos de grado de inversión (Bloomberg Euro Aggregate Corporate Bond Índice).
Más allá de sus características de tipo flotante, otro atributo que atrae flujos al mercado de los CLO es su resiliencia estructural. Los CLO recurren a múltiples formas de mejora crediticia (características de seguridad integradas) para aumentar la calidad crediticia de la deuda que emiten. A lo largo de sus 30 años de historia, ninguno de los tramos CLO europeos con calificación AAA, AA o A ha incurrido en impago, ni siquiera durante la crisis financiera global ni durante la pandemia. Por lo general, las pérdidas de cartera deben ser superiores al 40 % para que los bonos con calificación AAA más preferentes comiencen a verse afectados. Esto implica que las pérdidas tendrían que superar dos veces y media el máximo de la Crisis Financiera Mundial antes de que un bono con calificación AAA pudiera empezar a incurrir en pérdidas.1
Beneficios de la diversificación
Además de estas salvaguardias estructurales, también conviene considerar la diversificación y la gestión activa de un CLO a lo largo de su ciclo de vida. Un CLO contiene aproximadamente entre 100 y 300 préstamos subyacentes (en función de la jurisdicción), que son gestionados por un gestor de CLO responsable de garantizar la solidez de la cartera de préstamos a lo largo del tiempo. Para los inversores, una estrategia de CLO también añade diversificación en la cartera entre muchas operaciones y gestores de CLO. Esto es importante, ya que los gestores de CLO difieren en su filosofía de inversión, apetito de riesgo y selección de crédito, lo que puede llevar a resultados sustancialmente diferentes con el tiempo.
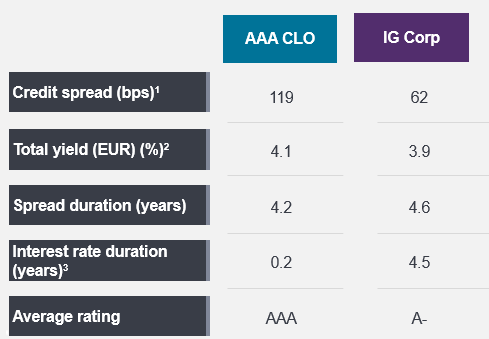
Comprender estas diferencias requiere conocimientos especializados. En Janus Henderson, invertimos en CLO desde antes de la Crisis financiera mundial, a nivel mundial y en todo el espectro de rating crediticio. A nuestro entender, los CLOs ofrecen una «prima especializada», lo que refleja la profundidad del análisis y la suscripción requeridos. Los inversores deben comprender la estructura, el colateral, los controles, los gestores y otras contrapartes. Este análisis multicapa requiere, por tanto, conocimientos especializados, lo que crea una barrera de entrada y explica por qué los CLO ofrecen un diferencial superior en comparación con los mercados de bonos corporativos comparables, y a menudo, con una categoría de rating más alta.
Figura 2: Los CLO ofrecen un atractivo valor relativo frente a los bonos corporativos con una calificación equivalente.
Fuente: Janus Henderson Investors, JP Morgan, ICE índices, Bloomberg, a 31 de agosto de 2026.
Nota: 1 Para CLO, basado en el Margen de Descuento, para el crédito corporativo, Swap OAS. 2Para JHI titulización, el rendimiento total se calcula sumando al diferencial de crédito el tipo de swap correspondiente a la vida media ponderada. En el caso de la deuda corporativa, se presenta el rendimiento a peor (YTW). 3Índices de crédito basados en la duración efectiva. Los rendimientos pueden variar y no están garantizados.
Con los diferenciales de renta fija, sobre todo en los bonos corporativos, que se negocian en el extremo inferior de los rangos históricos, capturar diferenciales más altos, como los ofrecidos por los CLO, puede respaldar las rentabilidades futuras. Esto es especialmente importante ahora, dadas la incertidumbre macro y geopolítica, que podría interrumpir el buen momento de los diferenciales, a pesar de los sólidos fundamentales corporativos. Al igual que otros mercados, durante los períodos de volatilidad, la dispersión entre los gestores de CLO y las operaciones se hace más evidente, incluso en la cohorte de CLO AAA con la calificación más alta. Esto puede generar oportunidades y riesgos, lo cual refuerza la importancia de la gestión activa a la hora de identificar los CLO con el potencial de rentabilidad ajustada al riesgo más interesante.
La seguridad es lo primero
Con este telón de fondo y la disrupción de la IA, los mercados son cada vez más exigentes con el riesgo idiosincrático. Esto se observa en la bifurcación continua en el mercado de préstamos de apalancamiento y alto rendimiento, así como la volatilidad en los sectores de software y servicios. Como se ha mencionado, la diversificación en los CLO puede ayudar a mitigar estos riesgos. En vez de depender del resultado de los prestatarios individuales, los inversores pueden acceder al potencial de rentas del mercado más amplio de préstamos apalancamiento, al tiempo que se benefician de la capacidad de los gestores de los CLO para identificar riesgos cambiantes, reequilibrar las exposiciones y navegar por períodos de creciente dispersión.
Con la incertidumbre sobre la trayectoria de los tipos de interés y los mercados desarrollados en distintas etapas del ciclo de subidas, los CLO permiten a los inversores generar rentabilidades principalmente a través del carry en lugar de depender de opiniones direccionales sobre los tipos. Los cupones de tipo flotante y los atractivos diferenciales de crédito respaldan mayores rendimientos que muchas áreas de renta fija tradicional con calificaciones similares, lo que permite a los inversores beneficiarse de un fuerte flujo de rentas y, al mismo tiempo, reducir su dependencia de las plusvalías para generar rendimientos. Incluso cuando bajan los tipos de interés, el diferencial constituye una proporción mayor del rendimiento global, lo que atrae entradas de inversores que buscan mantener sus rentas. Estas dinámicas han sostenido la demanda de CLOs en distintos ciclos de mercado, ofreciendo abundante liquidez durante períodos de estrés.
Los factores técnicos de los CLOs siguen siendo favorables porque la demanda de los inversores sigue ampliándose mientras que las emisiones se están absorbiendo de forma eficiente en un mercado de refinanciación activo. La base de compradores se está ampliando más allá de los inversores institucionales tradicionales para incluir aseguradoras, tesorerías bancarias, gestores de patrimonio e inversores de ETF, lo que apoya la liquidez y las valoraciones. Al mismo tiempo, el diferencial de los CLO no se ha comprimido tanto como el del crédito corporativo, lo que ofrece a los inversores una atractiva combinación de carry y respaldo técnico.
Aunque los mercados corporativos siguen afrontando voluminosas emisiones de bancos, empresas tecnológicas y prestatarios relacionados con la IA, los mercados de titulización se benefician de una dinámica de oferta y demanda más sólida que favorece la resiliencia. Estos factores técnicos favorables complementan las características estructurales de los CLO, que históricamente han respaldado perfiles de rentabilidad más estables.
Por qué los CLOs reaccionan de forma distinta en mercados volátiles?
Además de su estructura de tipo flotante, que actúa como escudo ante la volatilidad de los tipos de interés, los CLO AAA también suelen tener una duración de diferencial baja (sensibilidad a los movimientos del diferencial). Otro factor que respalda la estabilidad de los precios es que los CLO suelen emitirse con una cláusula que prohíbe su rescate anticipado durante dos años, por lo que, si cotizan significativamente por encima de la par, los inversores los valoran inmediatamente hasta la opción de rescate anticipado. En los mercados desequilibrados, cuando los CLO cotizan por debajo de su valor nominal, aparecen nuevos compradores para adquirirlos, permitiendo que los CLO se aprecien hasta su valor nominal, lo que constituye una protección implícita frente a las caídas de precios y la ampliación de los diferenciales.
Resultados de añadir un 10%, 20% y 30% de asignación de CLO con calificación AAA a su cartera de renta fija (10 años)
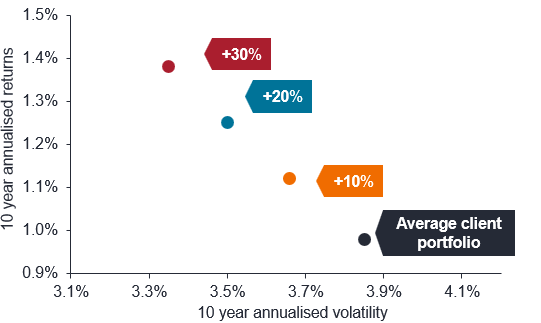
Fuente: Janus Henderson Investors, Bloomberg, Morningstar, JPMorgan. a 31 de julio de 2026. Índices utilizados como representativos en carteras hipotéticas: bonos globales: Bloomberg Global Aggregate TR Hdg EUR; investment grade europeo: ICE BofA Euro Corporativo TR EUR; deuda pública europea. - Bloomberg Euro Agg GvtR TR EUR; rendimiento europeo: Bloomberg Pan Euro HY TR EUR; rendimiento global: Bloomberg Global High Yield TR EUR; deuda de mercados emergentes: Bloomberg EM Hard Currency Agg TR USD; préstamos apalancados: Credit Suisse Western European Leveraged Loan TR Hdg EUR; bonos estadounidenses: Bloomberg US Agg Bond TR EUR; convertibles: Refinitiv Europe CB TR EUR; tipo de interés de depósito: ICE BofA EURCcy 3M Dep BdRt CM TR EUR (efectivo). La cartera del cliente medio se basa en la media de las carteras de renta fija de los clientes europeos de Janus Henderson. Las carteras son hipotéticas y la rentabilidad se basa en las rentabilidades históricas de los índices. Los inversores no deben presuponer que tendrán una experiencia de inversión similar. La rentabilidad histórica no predice las rentabilidades futuras.
Los beneficios para las carteras de la incorporación de los CLO se ilustran en la labor del equipo de Estrategia y Construcción de Carteras de Janus Henderson, cuyo análisis muestra cómo la adición de un 10 %, un 20 % o un 30 % en CLO a una cartera de renta fija diversificada puede mejorar su potencial de rentabilidad ajustada al riesgo. Un perfil de rentabilidad estable, las características de tipo flotante y los flujos de caja garantizados permiten el acceso al rendimiento, la diversificación y la resiliencia. Cuando los inversores se enfrentan a múltiples variables cambiantes, desde la inflación y las elecciones hasta la geopolítica y las tasas de interés, no es de extrañar que aprovechar el carry trade parezca más fiable que tener una opinión firme sobre la dirección de las tasas o los mercados.
1 Fuente: Moody's Investors Services Credit Suisse/UBS, a 31 de diciembre de 2024. S&P Global, a 31 de diciembre de 2025, en el que se reflejan las tasas de incumplimiento de los CLO de 2001 a 2025.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.