Durante muchos años, el cambio climático y la seguridad energética y nacional se trataron en gran medida como cuestiones independientes, abordadas por diferentes sectores del gobierno, la industria y la comunidad inversora. Cada vez más, esa distinción se está diluyendo. Este fue el tema de un reciente y revelador evento de Janus Henderson en Londres, en el que participó un ex experto en estrategia de seguridad nacional de la Oficina del Gabinete del Reino Unido y ejecutivos de prestigiosos grupos de inversión.
La invasión de Ucrania por parte de Rusia convirtió el instrumento energético en una prioridad estratégica inmediata para Europa. El conflicto en Oriente Medio sigue interrumpiendo las rutas marítimas e influyendo en los costes de los seguros y los precios de la energía. Al mismo tiempo, las inundaciones, las sequías, el calor extremo y los incendios forestales están ejerciendo presión sobre las infraestructuras, las cadenas de suministro y los servicios públicos de los que dependen los países durante los períodos de crisis.
El cambio climático y la geopolítica siguen siendo riesgos distintos, pero convergen cada vez más en los mismos activos, infraestructuras y decisiones de inversión. Para los inversores, lo importante no es simplemente identificar los riesgos individuales, sino entender dónde se solapan y qué sistemas están más expuestos cuando lo hacen.
La seguridad climática se está convirtiendo en resiliencia nacional
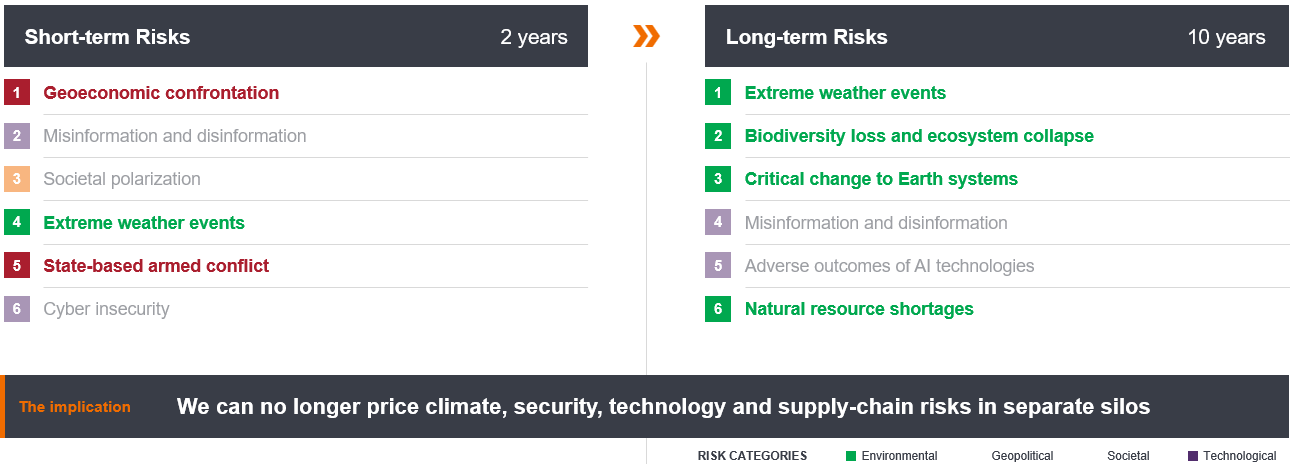
A corto plazo, el entorno de riesgo mundial está dominado por las presiones geopolíticas, sociales y tecnológicas, incluida la confrontación geoeconómica, los conflictos armados, la desinformación y la inseguridad cibernética. En un horizonte de diez años, cobran mayor relevancia los riesgos medioambientales como los fenómenos meteorológicos extremos, la pérdida de biodiversidad y la escasez de recursos naturales.
Estos riesgos no se limitan a coexistir. Pueden reforzarse entre sí (Gráfico 1).
Un conflicto o una disputa comercial pueden interrumpir el suministro de energía, mientras que las sequías pueden limitar la energía hidroeléctrica y la producción industrial. Las condiciones climáticas extremas pueden dañar las redes de transmisión al mismo tiempo que los ciberataques tienen como objetivo la Power Grid. La escasez de minerales críticos puede retrasar la infraestructura destinada a hacer que el sistema energético sea más seguro.
El puente práctico entre estos riesgos es la resiliencia: la capacidad de mantener las funciones esenciales en funcionamiento bajo estrés ambiental, presión geopolítica o interrupción deliberada.
Es posible que la misma red eléctrica tenga que soportar una tormenta, un ciberataque y una crisis de suministro energético mientras respalda la electrificación, el crecimiento industrial y las necesidades de defensa. Un puerto puede verse expuesto a inundaciones, sabotajes y rutas de transporte interrumpidas. Los minerales críticos pueden servir para los aerogeneradores, las baterías, los equipos de comunicación y las tecnologías de defensa.
Las instituciones responsables de estos sistemas pueden permanecer separadas, pero los instrumentos subyacentes y las dependencias cada vez lo están menos. Esto plantea interrogantes difíciles sobre la gobernanza, la asignación de capital y la rendición de cuentas. ¿Quién establece la norma de resiliencia? ¿Quién paga la redundancia? ¿Cuándo se convierte también la adaptación al clima en una inversión en un instrumento?
Gráfico 1: Los riesgos a corto y largo plazo están convergiendo
Fuente: Encuesta de percepción de riesgos globales 2025-2026 del Foro Económico Mundial
Las crisis energéticas pueden retrasar la transición y reforzarla
La convergencia es especialmente visible en los mercados energéticos, donde las preocupaciones por la seguridad pueden impulsar la transición en dos direcciones.
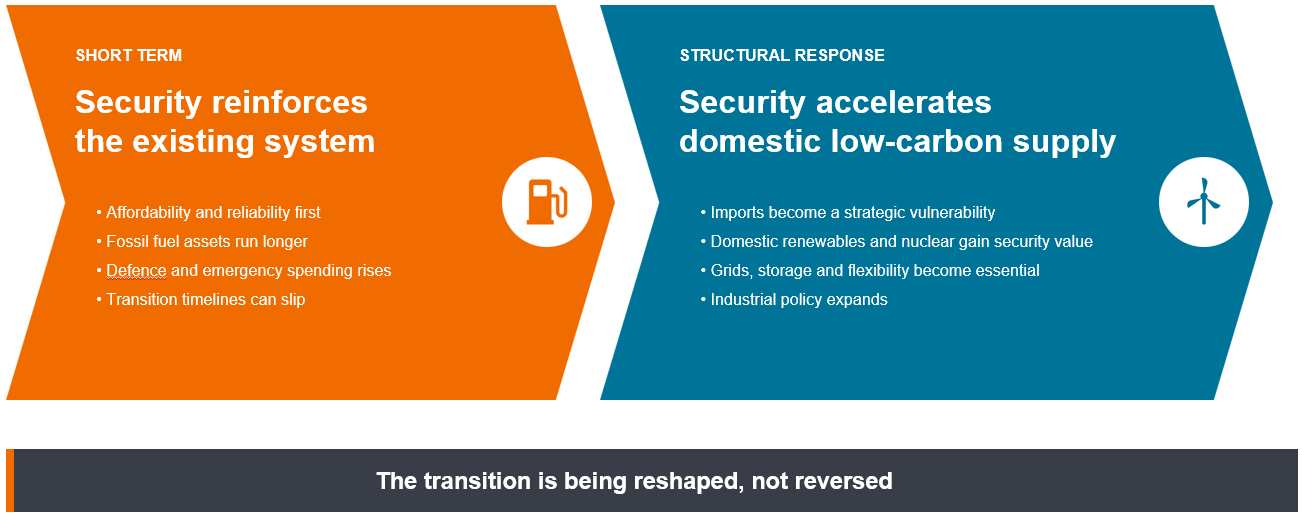
A corto plazo, una crisis energética tiende a reforzar el sistema existente. Los gobiernos dan prioridad a la asequibilidad, la fiabilidad y el suministro físico. Los instrumentos de combustibles fósiles pueden funcionar durante más tiempo, puede construirse infraestructura de emergencia y los plazos de transición pueden deslizarse.
La respuesta de Europa a la pérdida del suministro energético ruso ilustró esta dinámica. Los gobiernos llenaron el almacenamiento de gas, obtuvieron suministros alternativos por gasoducto, fletaron terminales flotantes de gas natural licuado y, en algunos casos, recurrieron temporalmente al carbón o a la capacidad de reserva.
La respuesta estructural puede ir en la dirección opuesta. Una vez que se reconoce la dependencia de la energía importada como una vulnerabilidad estratégica, la energía nacional baja en carbono adquiere un valor adicional. La energía eólica, solar, hidráulica y nuclear puede contribuir a un sistema energético más diversificado, aunque la infraestructura en sí misma aún puede depender de minerales, componentes y servicios de ciclo de combustible importados.
Por lo tanto, la transición no se está acelerando ni estancando simplemente. Se está reconfigurando. Las preocupaciones por la seguridad podrían ralentizar ciertos aspectos a corto plazo, al tiempo que refuerzan los argumentos a largo plazo a favor de la energía, Power Grid, el almacenamiento y la flexibilidad del sistema a nivel nacional.
La inteligencia artificial añade otra dimensión. La computación puede parecer ligera, pero depende de activos físicos, incluidos edificios, semiconductores, electricidad, agua de refrigeración y terrenos. La Agencia Internacional de la Energía calcula que el consumo mundial de electricidad de los centros de datos podría alcanzar aproximadamente los 945 teravatios-hora en 2030, más del doble que en 2024.
Como los centros de datos se agrupan geográficamente, su impacto es local. Pueden ejercer una presión significativa sobre las redes individuales y las cuencas hidrográficas. La informática siempre activa también requiere energía firme, capacidad de reserva y redundancia, aplicando la misma lógica de continuidad que se encuentra en la planificación de la resiliencia nacional.
Por lo tanto, la IA se está convirtiendo en una cuestión de instrumento energético. A corto plazo, la nueva demanda puede basarse en la generación que esté disponible, incluidos los combustibles fósiles. Estructuralmente, puede acelerar la demanda de energía limpia, capacidad de red y almacenamiento.
Anexo 2: Los choques del sistema afectan a la transición a dos velocidades
Fuente: Janus Henderson Investors y UC Berkeley ExecEd.
La transición está reconfigurando las dependencias estratégicas
La transición energética reduce ciertas dependencias al tiempo que crea otras.
Europa lleva años abordando su dependencia del petróleo y el gas importados. Ahora se presta atención a las cadenas de suministro concentradas de equipos solares, baterías, procesamiento de tierras raras y otras tecnologías críticas. La dependencia está pasando de las moléculas de combustibles fósiles a los minerales, el procesamiento, la fabricación, la tecnología y las redes.
Europa cuenta con recursos minerales, una larga tradición minera y capacidades industriales consolidadas. Sin embargo, la geología no se convierte automáticamente en oferta utilizable. Los recursos deben ser autorizados, financiados, extraídos, procesados y transportados.
Por tanto, los impactos medioambientales, las consideraciones sobre la biodiversidad y el consentimiento de la comunidad no son cuestiones de comunicación secundarias. Pueden determinar los plazos, los costes y la viabilidad de los proyectos.
Para los inversores, la pregunta relevante no es si una tecnología no tiene huella ambiental. Toda infraestructura física la tiene. La pregunta es si el sistema completo produce un mejor resultado económico, de seguridad y ambiental, y si sus contrapartidas se están gestionando de forma creíble.
Desde una perspectiva de gestión de carteras, la resiliencia exige mirar más allá de la aparente diversificación de los valores individuales y examinar sus dependencias subyacentes. Diferentes empresas pueden depender de la misma conexión a la red, puerto, proveedor o proveedor de tecnología, lo que crea concentraciones de riesgo que el análisis sectorial tradicional puede no detectar. Por lo tanto, debemos evaluar si la inversión en resiliencia está adecuadamente financiada, la rapidez con la que los servicios esenciales pueden recuperarse de una interrupción y si estos factores se reflejan adecuadamente en el flujo de caja y la valoración esperados.
– Tal Lomnitzer, sociedad gestora senior
De la eficiencia a la continuidad
La resiliencia no debería convertirse en una vaga prima asignada a cualquier activo descrito como infraestructura crítica. Es necesario probarla a través del caso de inversión.
Esto comienza con las dependencias. ¿Qué conexión a la red, puerto, proveedor, procesador, cable o proveedor de la nube podría interrumpir el negocio? Una cartera puede parecer diversificada cuando varias inversiones dependen de la misma infraestructura.
Los inversores también deben considerar el capital. ¿Es el gasto en resiliencia explícito, financiado y recuperable a través de rendimientos regulados, precios al cliente, seguros o cofinanciación pública? Si se produce una interrupción, ¿qué ingresos se detienen, qué costes aumentan y con qué rapidez se pueden restaurar los servicios?
Gráfico 3: Un marco para que los inversores evalúen la resiliencia
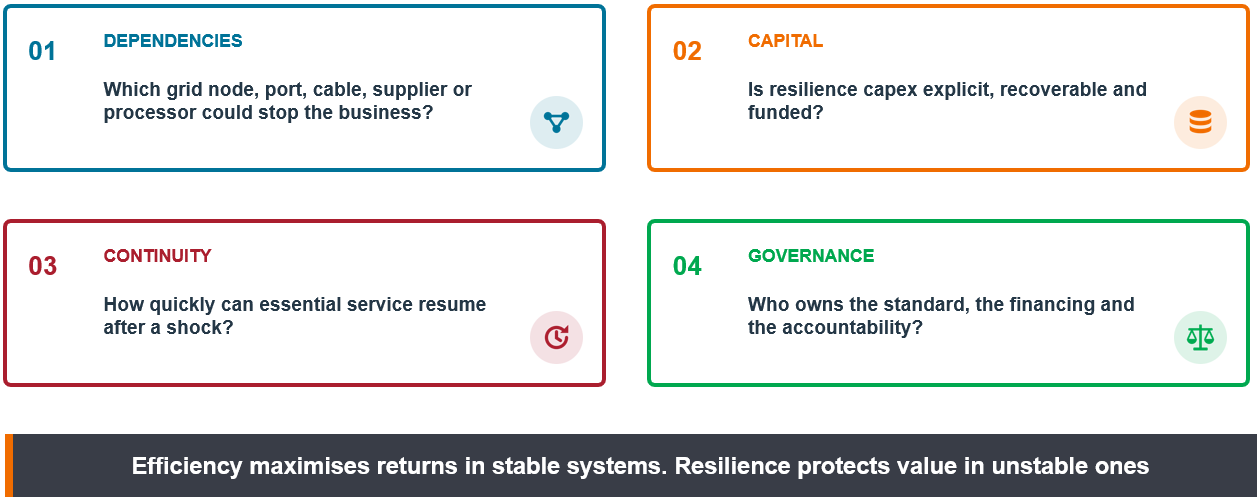
Fuente: Janus Henderson Investors; UK CIO speaking notes; Berkeley Module 1.
Durante décadas, los mercados a menudo premiaron las cadenas de suministro concentradas, los inventarios ajustados y las entregas justo a tiempo. Estos modelos pueden maximizar la eficiencia en condiciones estables, pero la redundancia limitada puede llegar a ser costosa cuando varios sistemas se ven sometidos a presión simultáneamente.
Por lo tanto, es posible que la perspectiva de inversión esté cambiando de la pura eficiencia hacia la continuidad. Esto no implica una «prima de resiliencia» universal. Esto obliga a los inversores a identificar dónde la continuidad, la capacidad de recuperación y la opcionalidad estratégica pueden ser infravaloradas en el flujo de caja y la valoración esperados.
El cambio climático, el instrumento nacional, la tecnología y las cadenas de suministro siguen siendo cuestiones distintas. Pero convergen cada vez más en los sistemas de los que dependen las economías y las empresas. Sin embargo, los gobiernos no están necesariamente estructurados para abordar estas cuestiones de la misma manera integrada. En el Reino Unido, la discontinuidad política y los compartimentos estancos de los departamentos pueden complicar la planificación a largo plazo.
Europa parece estar mejor posicionada, pero sus puntos fuertes trasladan el desafío a las redes, los permisos, la capacidad, el riesgo climático físico y la aceptación pública. Las diferentes estructuras nacionales, prioridades e intereses internos también pueden dificultar la coordinación, por lo que, aunque existe un reconocimiento generalizado de la necesidad de una mayor resiliencia, queda mucho trabajo por hacer para traducirlo en políticas y acciones conjuntas.
La transición energética ya no es solo un proyecto climático. Se está convirtiendo en un proyecto de infraestructura, política industrial y resiliencia nacional. Para los inversores, entender lo que crecerá sigue siendo importante. Cada vez lo es más también comprender qué seguirá funcionando cuando el sistema sea puesto a prueba.
Capital: en referencia a una cartera, el capital refleja el valor liquidativo de un Fondo. Más en general, puede usarse para referirse al valor financiero de una cantidad invertida en una empresa o una cartera de inversiones.
Flujo de caja: El saldo neto de efectivo/liquidez que se mueve dentro y fuera de una empresa. El flujo de caja positivo muestra que entra más dinero del que sale, mientras que el flujo de caja negativo significa que sale más dinero que entra en la empresa.
Diversificación: Forma de repartir el riesgo mediante la combinación de diferentes tipos de activos o clases de activos en una cartera, al presuponer que estos activos se comportarán de manera diferente en cada situación. Los activos con baja correlación deberían ofrecer la máxima diversificación.
Inversión en infraestructura: Inversión en activos físicos de una nación o empresa, como carreteras, ferrocarriles, puentes, agua, alcantarillado, instalaciones portuarias o telecomunicaciones. Dado que suele requerir grandes cantidades de dinero, suele ser asumido por gobiernos o por estrategias de inversión especializadas.
Cero neto: estado en el que los gases de efecto invernadero, como el dióxido de carbono (CO2), que se liberan a la atmósfera se compensan con su eliminación de la atmósfera.
Cartera: Grupo de activos financieros como renta variable, bono, materia prima, propiedades o efectivo/liquidez. También se le suele llamar «fondo».
Prima de riesgo: la rentabilidad adicional que se espera que proporcione una inversión por encima del tipo libre de riesgo. Cuanto mayor riesgo se considere que tiene un activo, mayor será su prima de riesgo para compensar a los inversores por el riesgo adicional.
Temas/tendencias seculares: temas de inversión a largo plazo con un fuerte potencial de crecimiento, como el cambio climático, la IA, la energía limpia o los cambios demográficos.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.