Aspectos destacados:
- La electrificación está aumentando la demanda de materiales críticos más rápido de lo que muchas cadenas de suministro pueden responder.
- El cobre y el uranio se enfrentan a limitaciones de suministro estructurales que podrían favorecer precios más altos a medio plazo.
- La instrumento de los recursos y la resiliencia de la oferta se están convirtiendo en consideraciones cada vez más importantes para los responsables políticos, el sector y los inversores.
Un panorama de recursos cambiante
Gran parte del debate en torno a la transición energética se ha centrado en las tecnologías que se encuentran en su núcleo. Los vehículos eléctricos, el almacenamiento de baterías, los centros de datos, las redes eléctricas y la generación de electricidad con bajas emisiones de carbono han atraído una atención considerable.
Lo que a menudo se pasa por alto es el creciente desafío que supone asegurar los minerales y metales críticos, como el litio, el níquel, el cobalto, el cobre y el uranio, necesarios para apoyar esta transición.
La Agencia Internacional de la Energía (AIE) estima que la demanda de materias primas críticas clave ha aumentado cerca de un 10 % anual en los últimos años, y las aplicaciones en el sector energético representaron aproximadamente tres cuartas partes (75 %) del crecimiento de la demanda en 2025.1
Al mismo tiempo, los plazos de concesión de permisos de las minas se han alargado, los costes de los proyectos han aumentado y el desarrollo de nuevos suministros es cada vez más difícil. El resultado es un entorno de mercado en el que la escasez de recursos se está convirtiendo en una consideración de inversión más importante.
Junto a una geopolítica cada vez más tensa y una deriva tangible que se aleja de la globalización, este cambio ayuda a explicar por qué los gobiernos están cada vez más centrados en el instrumento de los recursos. La fiabilidad y la resiliencia están surgiendo como prioridades no solo en los sistemas energéticos, sino también en todas las cadenas de suministro de materias primas que los respaldan.
En mi opinión, esto crea un entorno atractivo para determinadas oportunidades en todos los recursos críticos.
Cobre: el retorno de la escasez
El cobre sigue siendo uno de los ejemplos más claros de esta tendencia.
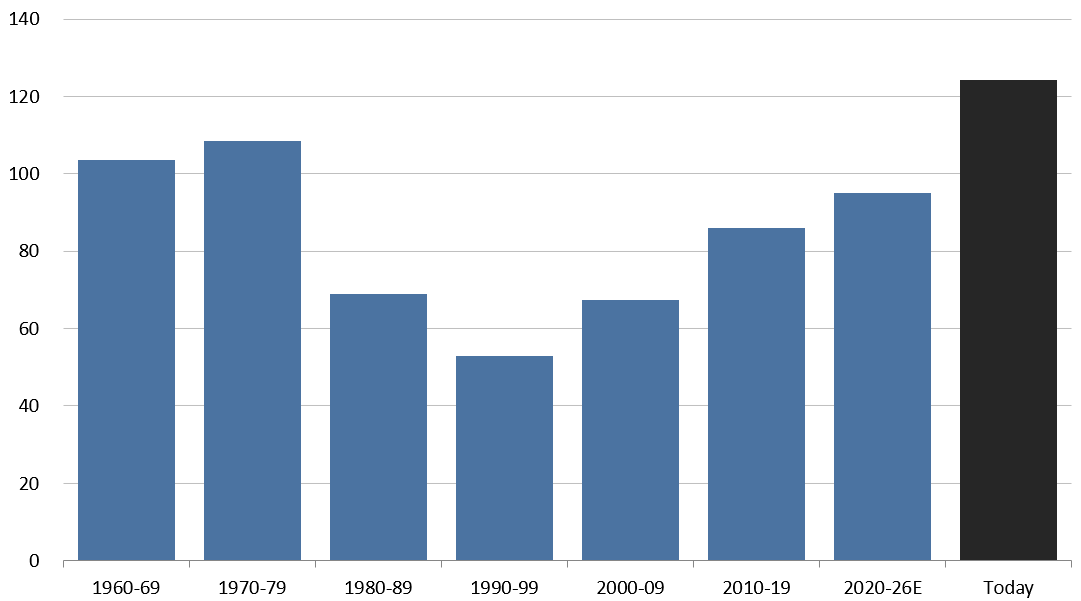
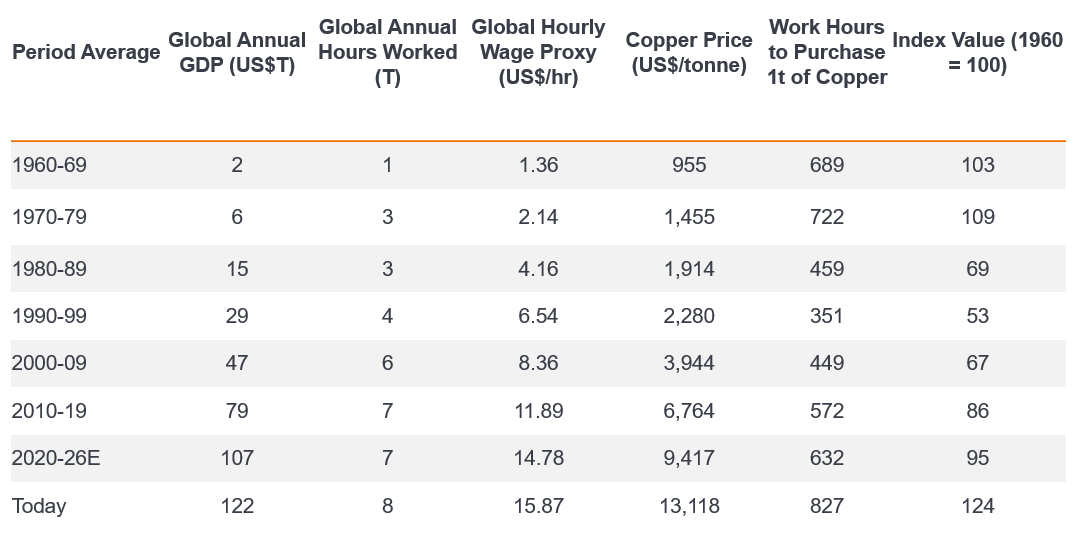
Una reciente investigación de Chris LaFemina, en el banco de inversión estadounidense Jefferies, destaca una medida de escasez que suele pasar desapercibida: el número mundial de horas de trabajo necesarias para costear una tonelada de cobre. Según esta medida, el cobre se hizo progresivamente más abundante durante las décadas previas a la industrialización de China. Sin embargo, desde finales de los años 90, esa tendencia se ha invertido constantemente.
Gráfico 1: Horas de trabajo necesarias para comprar una tonelada de cobre (Índice, 1960 = 100)
Fuente: USGS, Banco Mundial, Conference Board, Jefferies a 30 de septiembre de 2026.
Nota: Los datos mostrados se calculan utilizando el producto interior bruto (PIB) nominal mundial dividido por el número de horas trabajadas como indicador de las rentas medias de los trabajadores por hora a nivel mundial y comparando después esa medida de rentas por hora con el precio nominal del cobre.
La explicación de la inversión de esta tendencia parece sencilla.
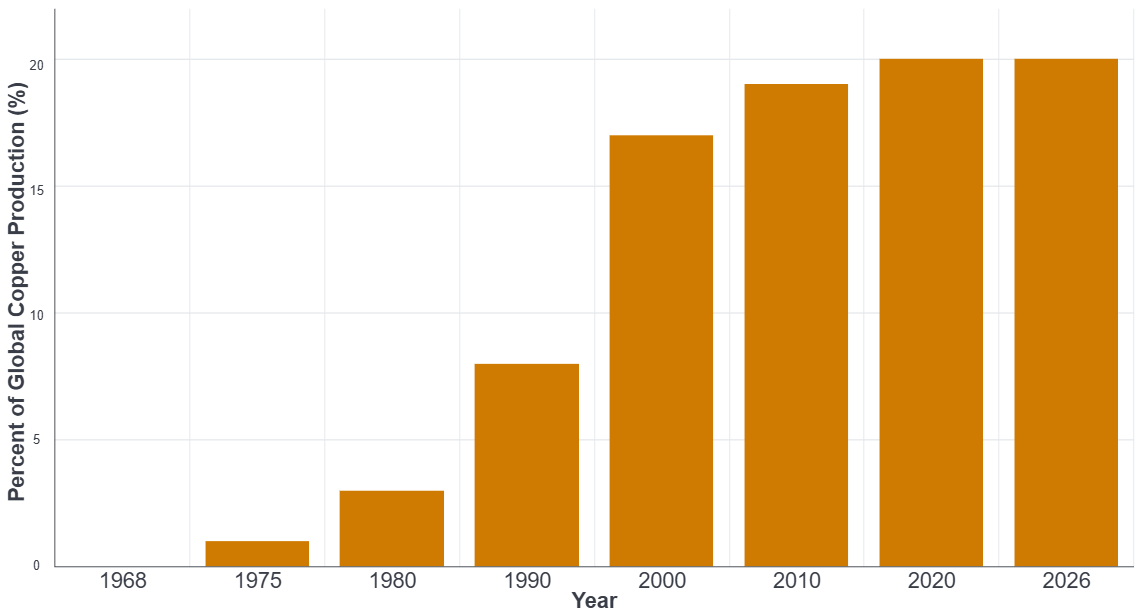
En el lado de la oferta, la comercialización de la tecnología de extracción por solventes y electroobtención (SX-EW) a finales de la década de 1960 permitió explotar nuevos recursos de cobre sustanciales y dio lugar a décadas de crecimiento de la oferta. Sin embargo, el crecimiento de la producción de SX-EW ha madurado en gran medida, representando alrededor de una quinta parte de la producción mundial de cobre y mostrando signos de estabilización (Gráfico 2).
Gráfico 2: Acción estimada de SX-EW en la producción mundial de cobre
Fuente: USGS, Banco Mundial, Conference Board, Jefferies a 30 de septiembre de 2026.
Sin embargo, la dinámica de la demanda ha evolucionado en sentido opuesto (Gráfico 3). Las investigaciones sugieren que el consumo de cobre ha crecido más rápido que el PIB mundial real desde 2011, lo que implica que la economía mundial se ha vuelto cada vez más intensiva en cobre. Según el Escenario de Políticas Declaradas de la AIE, el cobre registra el mayor aumento absoluto entre los principales minerales energéticos, con una demanda mundial que aumentará en torno a siete millones de toneladas para 2040.2
La electrificación, el despliegue de energías renovables, los vehículos eléctricos y la construcción de centros de datos contribuyen a esta tendencia.
Gráfico 3: Consumo mundial de cobre frente al PIB mundial real
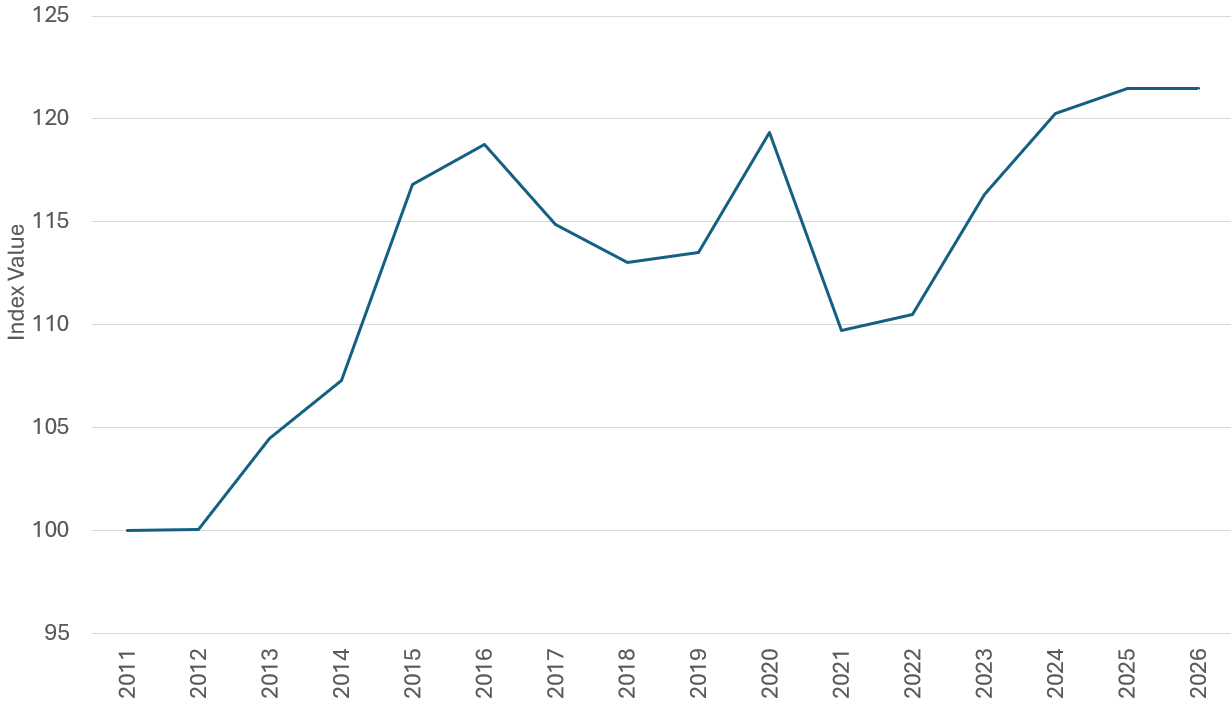
Fuente: USGS, Banco Mundial, Conference Board, Jefferies a 30 de septiembre de 2026.
La implicación es significativa. Durante muchos años, el crecimiento de la oferta de cobre fue suficiente para satisfacer el aumento de la demanda. Hoy en día, ese equilibrio parece menos cómodo. La AIE estima que la oferta de los proyectos mineros existentes y anunciados podría quedarse corta alrededor de un 25 % de los requisitos de cobre primario en 2035 según su escenario de políticas declaradas, después de contabilizar las pérdidas de reciclaje y refinado.3
Aunque es intrínsecamente difícil predecir los precios de las materias primas, creo que la dirección a largo plazo sigue siendo favorable. A medida que la electrificación crezca y las limitaciones de la oferta se hagan más visibles, es probable que el cobre se vuelva cada vez más valioso dentro de la economía mundial.
El reto del suministro de uranio persiste
El mercado del uranio es otra ilustración de cómo las interrupciones del suministro pueden tener implicaciones importantes para los fundamentos de las materias primas.
Los resultados recientes de Kazatomprom, uno de los mayores productores de uranio del mundo, revelaron nuevos retrasos en su proyecto de ácido sulfúrico. La empresa indicó que la puesta en marcha podría trasladarse de principios de 2027 a 2028 tras las interrupciones del proyecto.4
Puede parecer un hecho específico de una empresa, pero tiene implicaciones más amplias.
El ácido sulfúrico es un insumo crítico para la producción de uranio in situ. Las limitaciones en el suministro de azufre derivadas del conflicto en Oriente Medio ya han creado problemas a partes de la industria del uranio. Los retrasos en la nueva capacidad de ácido limitan potencialmente a uno de los mayores productores del sector para aumentar la producción en un mercado ya de por sí ajustado.
La minería de uranio sigue estando concentrada geográficamente. Kazajistán representó el 38 % de la producción minera de uranio en 2024, mientras que Kazajistán, Canadá y Namibia juntos representaron más del 72 % del total mundial. Seis países – añadiendo Uzbekistán, Australia y Rusia – representaron casi el 93% de la producción.5
Al mismo tiempo, el interés mundial por la energía nuclear sigue reforzándose a medida que los gobiernos buscan fuentes de electricidad fiables y con bajas emisiones de carbono que sean capaces de apoyar economías cada vez más electrificadas. A 20 de septiembre de 2026, el Organismo Internacional de Energía Atómica (OIEA) registró 417 reactores nucleares en funcionamiento en todo el mundo y otros 78 reactores en construcción, lo que representa 81,3 gigavatios de capacidad.6
Esta combinación de aumento de la demanda y escasez de oferta sigue respaldando al sector.
Litio: la importancia de la perspectiva
Los mercados del litio han sido considerablemente más volátiles.
Tras una fuerte corrección de los precios del litio entre finales de 2022 y principios de 2024, que vio caer los precios al contado hasta un 85%, muchos productores experimentaron importantes descensos en el precio de sus acciones. Sin embargo, el sentimiento del mercado a corto plazo a veces puede ocultar el panorama a largo plazo.
Los argumentos de inversión fundamentales para el litio siguen estando estrechamente ligados al almacenamiento en baterías y a la electrificación del transporte. La energía solar, el almacenamiento en red y la adopción de vehículos eléctricos siguen apoyando el crecimiento de la demanda a largo plazo. Como tal, el mercado se dio la vuelta de nuevo en 2026, con los precios del litio duplicándose desde los mínimos cíclicos anteriores gracias a la demanda de almacenamiento en baterías y el endurecimiento de los inventarios.
Es importante destacar que la demanda de baterías está cada vez más diversificada. El crecimiento ya no depende únicamente de los vehículos eléctricos. Los sistemas de almacenamiento de energía en los que se despliegan baterías en la red eléctrica se están convirtiendo en una fuente adicional importante de demanda a medida que los sistemas eléctricos se vuelven cada vez más renovables y distribuidos.
Esta diversificación ya es visible: la demanda mundial de baterías creció más de un 35% en 2025 hasta superar los 1,5 teravatios-hora, y el almacenamiento estacionario se perfila como una importante fuente de demanda incremental. Las baterías representan ya un 88% estimado del uso mundial de litio, abarcando vehículos eléctricos, almacenamiento en red y otras aplicaciones recargables.7
Como resultado, los períodos de debilidad pueden crear oportunidades para los inversores dispuestos a mirar más allá de los ciclos de las materias primas a corto plazo.
El valor estratégico de los recursos críticos
Lo que une al cobre, el uranio y el litio no es solo su papel en la transición energética. Es su creciente importancia estratégica.
Esa importancia estratégica refleja no sólo el crecimiento de la demanda, sino también la evolución de las cadenas de suministro. En cuanto a los minerales críticos para la transición energética, China lidera el procesamiento y la refinación, representando alrededor del 70 % de la producción en 2025, mientras que los principales proveedores (Australia, Chile y la República Democrática del Congo (RDC)) proporcionaron más de tres cuartas partes de todo el crecimiento en la oferta refinada entre 2023 y 2025.8
El mundo está construyendo más infraestructuras eléctricas, desplegando más generación de energías renovables, ampliando la capacidad de las baterías y añadiendo nuevas fuentes de demanda energética de áreas como la inteligencia artificial (IA) y los centros de datos. Cada una de estas tendencias requiere recursos físicos.
Al mismo tiempo, el crecimiento de la oferta resulta más difícil de asegurar.
Esto no significa que todas las materias primas o todos los productores se vayan a beneficiar por igual. Las industrias de recursos siguen siendo cíclicas y la selectividad sigue siendo fundamental. Las estructuras de costes, la ejecución operativa, el riesgo geopolítico y la disciplina de capital seguirán separando a los ganadores de los perdedores.
Sin embargo, la dirección general se está volviendo cada vez más clara.
Durante muchos años, los mercados se centraron principalmente en las tecnologías que permiten la transición energética. Cada vez más, los inversores están reconociendo que el acceso a los materiales que sustentan esas tecnologías puede ser igual de importante.
Conclusión: Identificar oportunidades en recursos críticos
La transición energética se discute a menudo como una historia tecnológica. En realidad, es igualmente una historia de recursos.
El cobre, el uranio y el litio ilustran cómo la creciente electrificación puede chocar con las limitaciones de oferta del mundo real. Aunque los detalles difieren entre los mercados, el mensaje subyacente es similar: los recursos críticos están adquiriendo un valor estratégico.
A medida que los gobiernos, las industrias y los consumidores persiguen una mayor electrificación e instrumento energética, creo que las empresas que pueden descubrir, desarrollar y producir de forma fiable estos materiales esenciales deberían desempeñar un papel cada vez más importante en la economía mundial.
1,2,3,6 Fuente: International Energy Association, Global Critical Minerals Outlook 2026, 16 de julio de 2026.
4 Fuente: resultados financieros del primer semestre de 2026 de Kazatomprom, 21 de agosto de 2026.
5 Fuente: OCDE-AEN/OIEA Uranio 2026; datos de producción de 2024, septiembre de 2026.
7,8 Fuente: AIE Global Critical Minerals Outlook 2026; USGS Mineral materia prima Summaries 2026.
Materia prima: instrumento financiero que puede estar sujeto a movimientos significativos de precios (es decir, carry un mayor grado de riesgo). Algunos ejemplos son renta variable, materia prima, inmuebles, bonos de menor calidad bonoy algunas monedas.
Cobre: Un metal altamente conductor que se utiliza ampliamente en redes de electricidad, sistemas de energía renovable, vehículos eléctricos y centros de datos.
Minerales críticos: minerales considerados esenciales para la actividad económica, el instrumento nacional y las tecnologías energéticas, donde las interrupciones del suministro podrían tener consecuencias importantes. Entre ellos se incluyen el litio, el cobalto, el níquel y las tierras raras.
Electrificación: Proceso de sustitución de los sistemas impulsados por combustibles fósiles por sistemas impulsados por electricidad, como vehículos eléctricos, bombas de calor y procesos industriales eléctricos.
Transición energética: Cambio a largo plazo de un sistema energético basado en los combustibles fósiles a fuentes de energía con menos carbono, incluidas las energías renovables, la energía nuclear y las tecnologías de almacenamiento de energía.
Producto interior bruto (PIB): El PIB es una medida del tamaño y la salud de la economía de un país durante un período específico, generalmente trimestral o anual.
Inversión en infraestructura: Inversión en activos físicos de una nación o empresa, como carreteras, ferrocarriles, puentes, agua, alcantarillado, instalaciones portuarias o telecomunicaciones. Dado que suele requerir grandes cantidades de dinero, suele ser asumido por gobiernos o por estrategias de inversión especializadas.
Rotación de inventario: Una medida de la rapidez con la que una empresa vende (y reabastece) su inventario durante un período de tiempo determinado.
Litio: Un metal ligero utilizado principalmente en baterías recargables para vehículos eléctricos, electrónica de consumo y sistemas de almacenamiento de energía.
Seguridad de los recursos: Capacidad de los países o las industrias para mantener un acceso fiable a las materias primas necesarias para la actividad económica y las prioridades estratégicas.
Riesgo / Asunción de riesgos: aceptación de un mayor riesgo a cambio de una rentabilidad potencialmente más alta. Puede aplicarse tanto a inversores particulares como a empresas. La evaluación de la actitud de los inversores ante el riesgo constituye un elemento fundamental para identificar una estrategia de inversión adecuada para sus objetivos.
Temas/tendencias seculares: Temas de inversión a largo plazo con un fuerte potencial de crecimiento, como el cambio climático, la IA, la energía limpia o los cambios demográficos.
Instrumento: Término amplio que se refiere a acción, bono o cualquier otro instrumento financiero.
La extracción por disolvente y la electroobtención (SX-EW) es un proceso hidrometalúrgico de dos etapas que se utiliza para extraer y purificar metales de alta pureza (principalmente cobre) a partir de minerales de baja ley, colas o materiales de desecho.
Restricción de la oferta: Una situación en la que la capacidad de producción, los recursos, la infraestructura o la regulación limitan la disponibilidad de una materia prima o bien en relación con la demanda.
Uranio: Un metal utilizado como combustible en reactores nucleares para generar electricidad.
Volatilidad: el ritmo y la medida en que sube o baja el precio de una cartera, un instrumento o un índice de mercado. Si el precio oscila al alza y a la baja con grandes movimientos, tiene una alta volatilidad. Si el precio se mueve más lentamente y en menor medida, tiene menor volatilidad. Cuanto mayor sea la volatilidad, mayor será el riesgo de la inversión.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
- Los mercados emergentes exponen a los inversores a una mayor volatilidad y a un mayor riesgo de pérdida que los mercados desarrollados; son susceptibles a eventos políticos y económicos adversos, y pueden estar menos regulados con procedimientos de custodia y liquidación poco sólidos.
- El Fondo se centra en determinados sectores o áreas de inversión y puede verse muy afectado por factores como los cambios en la regulación gubernamental, el aumento de la competencia de precios, los avances tecnológicos y otros acontecimientos adversos.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- La exposición del Fondo a materias primas puede estar sujeta a movimientos de precios rápidos y significativos que den lugar a una alta volatilidad. Los sucesos que afectan a los instrumentos sobre materias primas, como los cambios en la oferta y la demanda, los programas y políticas gubernamentales, los acontecimientos políticos y las fluctuaciones en los tipos de interés, pueden influir en el Fondo.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Los rendimientos de los swaps están sujetos a los rendimientos del índice o los activos de referencia. En ciertos casos, puede que las valoraciones de las inversiones, el índice seguido o replicado, o los instrumentos financieros empleados para seguir o replicar el índice solo estén disponibles a través de un número limitado de participantes del mercado que también pueden actuar como contrapartes de dichas operaciones. Esto implica que las valoraciones pueden ser subjetivas y diferentes fuentes podrían ofrecer valores muy diferentes.
- El Fondo utiliza un modelo de operaciones bursátiles por cuenta propia, que emplea análisis cuantitativo y algoritmos para seleccionar inversiones con tendencia positiva o negativa. Existe el riesgo de que las inversiones seleccionadas utilizando el modelo se comporten de forma distinta de lo esperado y que no logren rendimientos positivos o los superen. Cuando el modelo se basa en datos y tecnología, los riesgos incluyen la inexactitud de los datos y los fallos del sistema. Estos se mitigan mediante los procesos internos de gobernanza y supervisión del Gestor de inversiones.