Chart to Watch : la hausse des rendements obligataires vous préoccupe-t-elle ?
L’année a été difficile pour les indices obligataires traditionnels compte tenu de la forte hausse des rendements des obligations d’État, le G7 Government Index et le Global Aggregate Bond Index (Global Agg) ayant enregistré des performances respectives de -2,5 % et 1,5 %.*
Aux États-Unis, la faiblesse des performances s’explique par une forte hausse des rendements, celui du bon du Trésor américain à 10 ans ayant augmenté de 83 points de base (pb) depuis le début de l’année, sous l’effet de la réaccélération de l’inflation liée à la guerre en Iran, de solides résultats d’entreprises, d’importantes émissions de dette publique et d’entreprise, de déficits budgétaires élevés et d’une Réserve fédérale plus restrictive.
Dans les autres pays développés, la situation a été tout aussi difficile, avec une forte hausse des rendements des obligations d’État à 10 ans en Allemagne (+48 pb), au Japon (+72 pb), au Royaume-Uni (+89 pb) et en France (+146 pb).
Les gérants de portefeuille John P Kerschner, Denis Struc et Nick Childs expliquent pourquoi les obligations adossées à des prêts (CLO) notées AAA ont surperformé les indices obligataires de référence tout en affichant une volatilité plus faible depuis le début de l’année 2026.
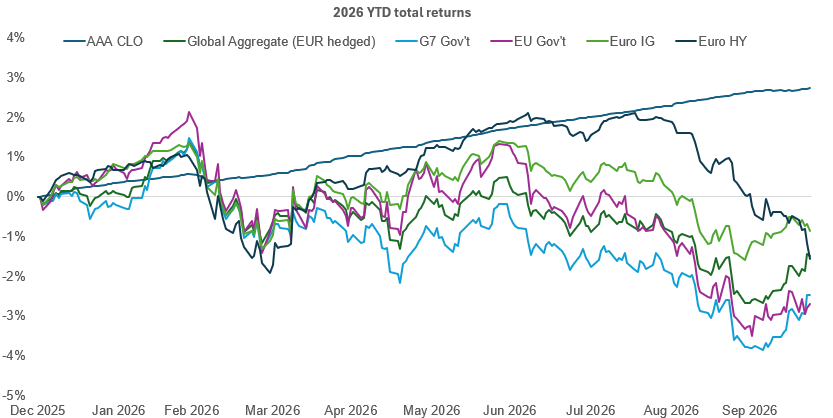
Source: Bloomberg, as of 23 October 2026. All returns are in Euros or EUR hedged. Indices used to represent asset classes: Global Agg = Bloomberg Global Aggregate Bond Index (EUR hedged), G7 Gov't = Bloomberg G7 Government Bond Index; EU Gov't — Bloomberg Euro Aggregate Treasury Index; Euro IG= ICE BofA Euro Corporate Index; Euro HY= ICE BofA Euro High Yield; European AAA CLOs = J.P. Morgan CLOIE AAA Index. Past performance does not predict future results.
Le portage (carry), ou revenu généré par les coupons, constitue le principal contributeur aux performances à long terme des actifs obligataires. Les variations du prix des obligations constituent un moteur secondaire de la performance et peuvent soit renforcer, soit réduire la performance générée par le portage. Les obligations à longue duration fluctuent davantage que les obligations à court terme lorsque les rendements varient, toutes choses étant égales par ailleurs. Dans l’environnement actuel, notre approche privilégiée consiste à : a) privilégier les obligations à coupon élevé ; b) privilégier une qualité de crédit supérieure ; et c) maintenir une duration courte afin de se protéger contre les fluctuations des rendements. Affichant actuellement un rendement d’environ 4 %***, une notation AAA et un risque de duration quasiment nul, les CLO AAA réunissent selon nous toutes les caractéristiques recherchées et ont démontré leur capacité à générer des performances régulières.
Principaux points à retenir
- Parmi les principaux segments obligataires traditionnels, les performances des investisseurs en 2026 ont été pénalisées par la faiblesse de la dette souveraine. En revanche, les CLO européens notés AAA ont enregistré une performance proche de 3 % depuis le début de l’année et affiché une volatilité inférieure de 90 % à celle du Global Agg et des indices de crédit d’entreprise, soutenus par leurs revenus à taux variable et leur duration de spread plus courte. **
- Les spreads de crédit des CLO AAA sont restés serrés dans un contexte de forte croissance économique, tandis que leur structure à taux variable leur permet de bénéficier d’une hausse des taux, leurs coupons étant révisés chaque trimestre. Même si les taux directeurs finissent par baisser, le spread de crédit supplémentaire offert par les CLO AAA peut contribuer à atténuer l’impact sur les revenus.
- Compte tenu des incertitudes accrues sur les plans géopolitique et monétaire, nous pensons que les investisseurs obligataires devraient chercher à maximiser le portage tout en maintenant la volatilité du portefeuille au minimum dans l’environnement actuel. Des rendements initiaux attractifs et des facteurs techniques favorables suggèrent que le portage pourrait rester l’un des principaux moteurs de la performance des CLO AAA en 2027.
* Source : Bloomberg, en euros, du 31 décembre 2025 au 23 octobre 2026.
** Source : Bloomberg, écart-type quotidien depuis le début de l'année au 23 octobre 2026. Depuis le début de l’année, la volatilité quotidienne annualisée n’est que de 0,2 % pour les CLO AAA libellés en euros, soit un niveau nettement inférieur aux quelque 3 % observés sur les marchés européens des obligations d’entreprise Investment Grade et des obligations d’État.
*** Source : Bloomberg, au 29 octobre 2026. Indice J.P. Morgan CLOIE AAA.
Titres de créances adossés à des prêts (Collateralised Loan Obligations - CLO) : titres de dette émis en différentes tranches, avec des degrés de risque variables, et adossés à un portefeuille sous-jacent composé principalement de prêts aux entreprises de catégorie haut rendement. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore. Les CLO sont soumis à un risque de liquidité, au risque de taux d’intérêt, au risque de crédit, au risque de remboursement anticipé et au risque de défaut des actifs sous-jacents.
Les titres obligataires sont soumis aux risques de taux d’intérêt, d’inflation, de crédit et de défaut. Le marché obligataire est volatil. Lorsque les taux d’intérêt augmentent, le prix des obligations baisse généralement, et vice versa. Le remboursement du capital n’est pas garanti et les prix peuvent baisser si un émetteur n’honore pas ses paiements en temps voulu ou si sa solidité financière se détériore.
Les produits titrisés, tels que les titres adossés à des créances hypothécaires ou à des actifs, sont plus sensibles aux variations de taux d'intérêt, présentent un risque d'extension et de remboursement anticipé et sont soumis à des risques de crédit, de valorisation et de liquidité plus importants que les autres titres obligataires.
rating de qualité de crédit sont mesurées sur une échelle qui va généralement de AAA (la plus élevée) à D (la plus basse).
Un spread de crédit correspond à l’écart de rendement entre une obligation d’entreprise ou un titre de dette titrisée et une obligation d’État de même échéance, telle qu’un bon du Trésor américain. Il rémunère les investisseurs pour le risque de défaut de l’emprunteur.
Duration de spread : mesure de la sensibilité du prix d’une obligation ou d’un autre titre obligataire aux variations de son spread de crédit. Une duration de spread plus faible signifie que son prix est moins sensible aux fluctuations des spreads de crédit..
La volatilité mesure le risque en utilisant la dispersion des performances pour un investissement donné.
Les opinions exprimées sont celles de l'auteur au moment de la publication et peuvent différer de celles d'autres personnes/équipes de Janus Henderson Investors. Les références faites à des titres individuels ne constituent pas une recommandation d'achat, de vente ou de détention d'un titre, d'une stratégie d'investissement ou d'un secteur de marché, et ne doivent pas être considérées comme rentables. Janus Henderson Investors, son conseiller affilié ou ses employés peuvent avoir une position dans les titres mentionnés.
Les performances passées ne préjugent pas des résultats futurs. Toutes les données de performance tiennent compte du revenu, des gains et des pertes en capital mais n'incluent pas les frais récurrents ou les autres dépenses du fonds.
Les informations contenues dans cet article ne constituent pas une recommandation d'investissement.
Il n'y a aucune garantie que les tendances passées se poursuivront ou que les prévisions se réaliseront.
Communication Publicitaire.
Informations importantes :
Veuillez consulter, ci-dessous, les informations importantes relatives aux fonds visés dans cet article.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- Les remboursements des prêts sous-jacents financent le rachat des titres CLO après une période déterminée, mais le moment exact est incertain. Des remboursements plus rapides peuvent entraîner le remboursement anticipé de titres négociés au-dessus du pair, ce qui entraîne des pertes à la valeur de marché et oblige à réinvestir à des rendements inférieurs, réduisant ainsi les revenus. Des remboursements plus lents allongent l'échéance, ce qui peut également entraîner des pertes. Les CLO et les titres remboursables peuvent être rachetés par anticipation par les émetteurs ou les détenteurs d'actions, ce qui peut entraîner des difficultés de réinvestissement et une baisse potentielle des revenus.
- Les obligations adossées à des prêts (CLO) sont des investissements garantis par des pools de prêts aux entreprises. Ils comportent des risques liés à la fois aux prêts et à la structure de la CLO. Le risque varie selon les tranches, et les notations de crédit ne constituent pas des garanties : même les tranches bénéficiant d'une notation élevée peuvent perdre de la valeur en période de crise. Les principaux risques comprennent la liquidité, les fluctuations des taux d'intérêt, les défauts de paiement et l'incertitude entourant les remboursements.
- La performance des investissements du compartiment dans les CLO dépendra en partie de la performance et de l'efficacité opérationnelle des gestionnaires des CLO. Le compartiment investira dans des CLO qui font l'objet de commissions de gestion et de performance facturées par leurs gestionnaires. Ces commissions s'ajoutent aux commissions facturées au compartiment.
- 'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Si tel est le cas ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- Les obligations adossées à des prêts (CLO) sont des investissements garantis par des pools de prêts aux entreprises. Ils comportent des risques liés à la fois aux prêts et à la structure de la CLO. Le risque varie selon les tranches, et les notations de crédit ne constituent pas des garanties : même les tranches bénéficiant d'une notation élevée peuvent perdre de la valeur en période de crise. Les principaux risques comprennent la liquidité, les fluctuations des taux d'intérêt, les défauts de paiement et l'incertitude entourant les remboursements.
- Les remboursements des prêts sous-jacents financent le rachat des titres CLO après une période déterminée, mais le moment exact est incertain. Des remboursements plus rapides peuvent entraîner le remboursement anticipé de titres négociés au-dessus du pair, ce qui entraîne des pertes à la valeur de marché et oblige à réinvestir à des rendements inférieurs, réduisant ainsi les revenus. Des remboursements plus lents allongent l'échéance, ce qui peut également entraîner des pertes. Les CLO et les titres remboursables peuvent être rachetés par anticipation par les émetteurs ou les détenteurs d'actions, ce qui peut entraîner des difficultés de réinvestissement et une baisse potentielle des revenus.
- La performance des investissements du compartiment dans les CLO dépendra en partie de la performance et de l'efficacité opérationnelle des gestionnaires des CLO. Le compartiment investira dans des CLO qui font l'objet de commissions de gestion et de performance facturées par leurs gestionnaires. Ces commissions s'ajoutent aux commissions facturées au compartiment.
Risques spécifiques
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.
- 'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Si tel est le cas ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- La performance des investissements du compartiment dans les CLO dépendra en partie de la performance et de l'efficacité opérationnelle des gestionnaires des CLO. Le compartiment investira dans des CLO qui font l'objet de commissions de gestion et de performance facturées par leurs gestionnaires. Ces commissions s'ajoutent aux commissions facturées au compartiment.
- Des instruments dérivés peuvent être utilisés dans le but de réduire le risque ou de gérer le portefeuille plus efficacement. Toutefois, cela introduit d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Les obligations adossées à des prêts (CLO) sont des investissements garantis par des pools de prêts aux entreprises. Ils comportent des risques liés à la fois aux prêts et à la structure de la CLO. Le risque varie selon les tranches, et les notations de crédit ne constituent pas des garanties : même les tranches bénéficiant d'une notation élevée peuvent perdre de la valeur en période de crise. Les principaux risques comprennent la liquidité, les fluctuations des taux d'intérêt, les défauts de paiement et l'incertitude entourant les remboursements.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Les remboursements des prêts sous-jacents financent le rachat des titres CLO après une période déterminée, mais le moment exact est incertain. Des remboursements plus rapides peuvent entraîner le remboursement anticipé de titres négociés au-dessus du pair, ce qui entraîne des pertes à la valeur de marché et oblige à réinvestir à des rendements inférieurs, réduisant ainsi les revenus. Des remboursements plus lents allongent l'échéance, ce qui peut également entraîner des pertes. Les CLO et les titres remboursables peuvent être rachetés par anticipation par les émetteurs ou les détenteurs d'actions, ce qui peut entraîner des difficultés de réinvestissement et une baisse potentielle des revenus.
- Les techniques de gestion active qui ont bien fonctionné dans des conditions de marché normales pourraient s'avérer inefficaces ou avoir un impact négatif sur la performance dans d'autres circonstances.
Risques spécifiques
- L'émetteur d'une obligation (ou d'un instrument du marché monétaire) peut devenir incapable ou refuser de payer les intérêts ou de rembourser le capital. Dans ce cas, ou si le marché considère cette éventualité comme pertinente, la valeur de l'obligation chutera.
- Lorsque les taux d’intérêt augmentent (ou baissent), le cours des différents titres sera influencé de différentes manières. Plus particulièrement, la valeur des obligations baisse généralement lorsque les taux d’intérêt augmentent. Ce risque est généralement corrélé à l’échéance de l’investissement dans l’obligation.
- Les obligations à haut rendement (non-« investment grade ») offrent généralement des taux d’intérêt plus élevés que les obligations « investment grade », mais elles sont plus spéculatives et plus sensibles aux changements défavorables des conditions de marché.
- Les titres adossés à des actifs (asset-backed securities, ABS) et autres formes d’investissements titrisés peuvent être exposés à des risques de crédit/défaut, de liquidité, de taux d'intérêt, de remboursement anticipé et d'extension plus importants que d'autres investissements tels que des obligations émises par des gouvernements ou des entreprises, ce qui peut avoir un impact négatif sur le rendement des titres.
- Certaines obligations (obligations remboursables par anticipation) donnent à leurs émetteurs le droit de rembourser le capital par anticipation ou de prolonger l'échéance. Les émetteurs peuvent exercer ces droits lorsqu'ils sont favorables, ce qui peut avoir une incidence sur la valeur du fonds.
- Une exposition élevée à une région ou à un pays donné s’accompagne d’un niveau de risque plus élevé qu’un portefeuille plus largement diversifié.
- Des instruments dérivés peuvent être utilisés dans le but de contribuer à la réalisation de l’objectif d’investissement. Cela peut générer un « effet de levier » (niveaux d'endettement supérieurs), qui peut amplifier les résultats d'un investissement. Les gains ou les pertes peuvent donc être supérieurs au coût de l’instrument dérivé. Les instruments dérivés présentent également d'autres risques, et en particulier celui qu'une contrepartie à un instrument dérivé ne respecte pas ses obligations contractuelles.
- Lorsque le Fonds, ou une catégorie d’actions/de parts couverte, vise à atténuer les fluctuations de change d’une devise par rapport à la devise de référence, la stratégie elle-même peut créer un impact positif ou négatif relativement à la valeur du Fonds en raison des différences de taux d’intérêt à court terme entre les devises.
- Les titres peuvent devenir difficiles à valoriser ou à céder au prix ou au moment désiré, surtout dans des conditions de marché extrêmes où les prix des actifs peuvent chuter, ce qui augmente le risque de pertes sur investissements.
- Le Fonds peut encourir un niveau supérieur de coûts de transaction consécutivement à un investissement sur des marchés négociés moins activement ou moins développés par rapport à un fonds qui investit sur des marchés plus actifs / plus développés.
- Tout ou partie des frais courants et des autres coûts du Fonds peuvent être prélevés sur le capital, ce qui peut éroder le capital ou réduire le potentiel de croissance du capital.
- Outre le revenu, cette catégorie d’actions peut distribuer des plus-values réalisées et non réalisées en plus du capital initialement investi. Les frais, charges et dépenses sont également déduits du capital. Les deux facteurs peuvent se traduire par une érosion du capital et un potentiel réduit de croissance du capital. Les investisseurs sont également informés que les distributions de cette nature peuvent être considérés (et imposables) en tant que revenu en fonction de la législation fiscale locale.
- Des pertes peuvent survenir si une contrepartie ne veut ou ne peut plus honorer ses obligations, ou en raison d'un échec ou d'un retard dans les processus opérationnels ou de la défaillance d'un fournisseur tiers.