In sintesi
- Il buildout senza precedenti dell’intelligenza artificiale (AI) è sempre più finanziato attraverso il credito Investment Grade, il che significa che gli investitori obbligazionari passivi rischiano di accumulare una maggiore esposizione allo stesso tema dell’AI che domina i mercati azionari.
- Il livello di indebitamento degli hyperscaler sta aumentando il rischio di concentrazione, potenzialmente minando la diversificazione che gli investitori si aspettano tradizionalmente dalla loro allocazione obbligazionaria.
- Una selezione di credito attiva può contrastare la concentrazione dell'indice, limitando l'esposizione agli hyperscalers e puntando nel contempo sugli emittenti impegnati nel deleveraging e nel miglioramento della loro qualità creditizia, con un potenziale miglioramento della diversificazione e dell'alpha.
Il mondo sta soffrendo di un grave problema di concentrazione. Solo che non stiamo parlando degli effetti di passare troppo tempo davanti allo schermo... stiamo parlando di mercati. L'S&P 500 Index ha una concentrazione dell'esposizione all'intelligenza artificiale (AI) pari al 40%.1 Questo rivaleggia con i livelli di concentrazione di picco del settore Tech, Media, Telecoms (TMT) nel 1999 e del Nifty Fifty negli anni '70. L'obbligazionario dovrebbe offrire al tuo portafoglio diversificazione e zavorra. Con i rendimenti nella fascia alta degli ultimi due decenni, è pronto a fare esattamente questo. Ma gli indici sottostanti l'obbligazionario hanno un difetto fatale in questo obiettivo. Per loro natura, danno un peso maggiore alle aziende più indebitate piuttosto che a quelle più meritevoli di credito.
Fuori dal mondo
Le spese in conto capitale per l'espansione dell'intelligenza artificiale (AI) potrebbero sminuire qualsiasi cosa nella storia moderna. Le previsioni indicano che la spesa in conto capitale potrebbe avere una media del 3,6% circa del prodotto interno lordo annuo durante il periodo di sviluppo che va da oggi al 2032 (cfr. grafico 1). Si tratta di un livello senza pari che supererebbe persino il boom delle ferrovie della fine del XIX secolo.
Grafico 1: il più grande sviluppo nella storia degli Stati Uniti
Dimensioni della spesa in conto capitale in percentuale del PIL
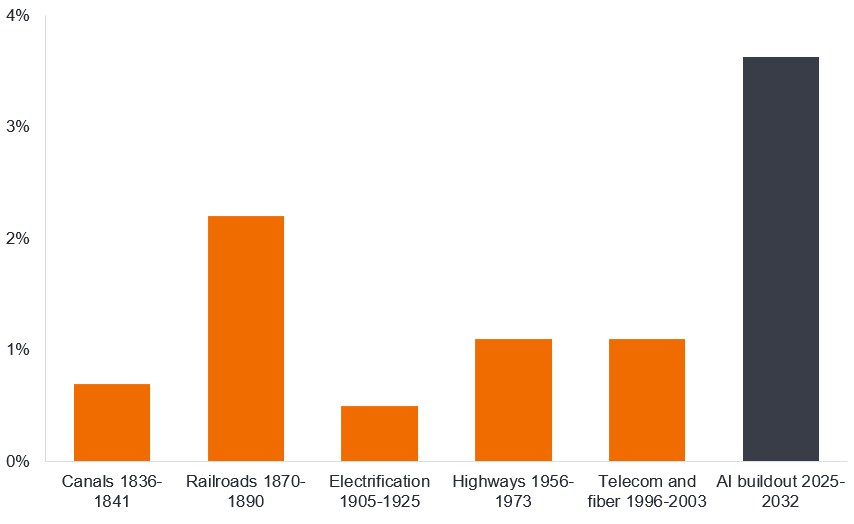
Fonte: Stijn Van Nieuwerburgh, Columbia Business School, Brookings Papers on Economic Activity, settembre 2026. La dimensione è la spesa in conto capitale media annuale come percentuale del PIL nel periodo indicato. Il buildout dell'AI include la spesa prevista. Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Il mercato Investment Grade è l’epicentro del finanziamento del buildout della spesa in conto capitale per l’AI. La massiccia profondità di questo capitale ha permesso agli hyperscalers di finanziare mega accordi in poche ore per un valore di decine di miliardi di dollari. Si prevede che la spesa in conto capitale degli hyperscaler aumenterà fino a oltre 1.100 miliardi di dollari nel 2027 e continuerà a crescere da lì (vedere la Figura 2). La principale fonte di finanziamento è il mercato del credito, il che significa che la spesa in conto capitale in corso inonderà il mercato investment grade per anni.
Grafico 2 - È solo l'inizio
Spese in conto capitale degli hyperscaler (miliardi di USD)
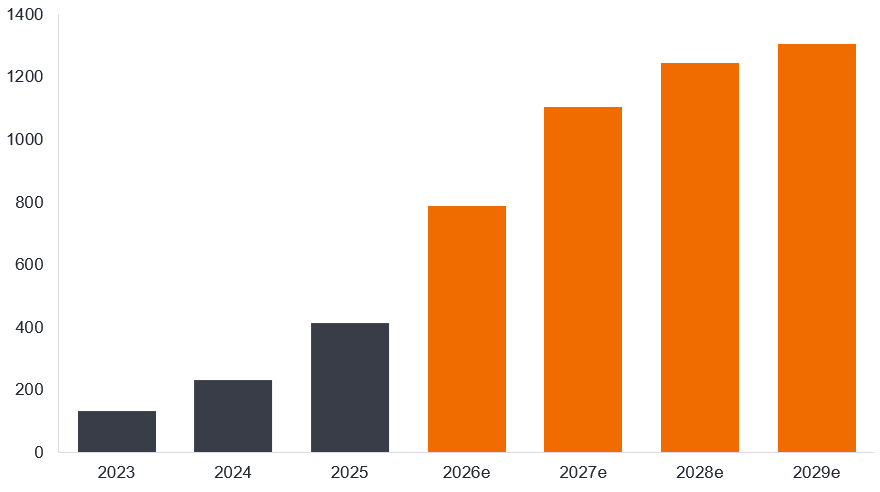
Fonte: Bloomberg, Bloomberg Intelligence, al 19 agosto 2026. I dati dal 2026 in poi sono stime. Gli hyperscalers rappresentati qui sono Amazon, Google, Microsoft, Meta, Oracle. Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Altro dello stesso tipo
All'interno dei mercati azionari, i 10 grandi dell'AI (iMagnificent 7 + Micron, AMD e Broadcom) rappresentano già il 40% dell'S&P 500 Index.1 Questo livello di concentrazione dell'indice azioni ha un significato. Bank of America ha osservato che la concentrazione del mercato delle azioni solitamente ha raggiunto il picco attorno a questo livello durante le bolle del mercato delle azioni. Ad esempio, TMT ha raggiunto il 41% dello S&P 500 Index al suo picco nel 2000, il Giappone ha raggiunto il 44% dell'MSCI All Countries World Index al suo picco nel 1989 e i titoli Nifty Fifty hanno raggiunto il 40% dell'S&P 500 nel 1972.2 Dato che il settore tecnologico dovrebbe rappresentare il 79% della crescita degli utili dell'S&P 500 nel 2027, questo potrebbe spiegare in parte l'elevato peso dell'indice.3 Tuttavia, l'evidenza di questa cifra sottolinea la vulnerabilità del mercato azioni statunitense a qualsiasi delusione da parte delle società legate all'AI.
Gli indici di credito non sono immuni a questo problema di concentrazione. Tutto quel debito appena creato finisce nell'indice. La concentrazione di hyperscalers e l'esposizione legata all'AI continuerà a crescere negli indici di credito. Proprio quando si potrebbe desiderare una diversificazione da un mercato azioni concentrato, l'indice obbligazionario offre sempre più esposizione all'AI. Il settore tecnologico rappresenta già circa il 10% dell'esposizione degli indici investment grade oggi – ed è ancora più alto se si includono gli hyperscaler che si trovano al di fuori della classificazione tecnologica.
Allegato 3: Esposizione selezionata relativa all'AI (% di peso nell'indice)
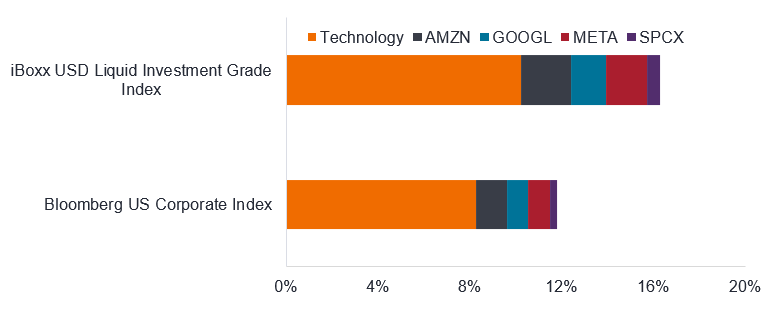
Fonte: elaborazioni Janus Henderson, Bloomberg, iBoxx USD Liquid Investment Grade indice, Bloomberg US Corporate indice, classificazioni di settore Bloomberg, Amazon rientra nei beni di consumo discrezionali, Alphabet (Google), Meta e SpaceX nelle comunicazioni, pesi al 29 ottobre 2026. I pesi possono variare nel tempo. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di titoli, strategie di investimento o settori di mercato e non si deve presumere che saranno redditizi. Janus Henderson Investors, i suoi consulenti affiliati o i suoi dipendenti potrebbero detenere una posizione nei titoli menzionati.
L’emissione continuerà ad aumentare da queste categorie. Pertanto, prevediamo che il settore tecnologico (inclusi gli hyperscalers) passerà da un peso a metà teenager nell'indice iBoxx di cui sopra a circa il 20%+ entro il 2028.4
A causa delle lunghe scadenze della duration tra le emissioni degli hyperscaler, questo probabilmente aumenterà il rischio dell'indice misurato dalla duration times spread (DTS), qualcosa che stiamo già vedendo. Il DTS di Hyperscaler rivaleggia già con quello delle Big 6 banche statunitensi all'interno del credito societario statunitense (vedi Figura 4).
Figura 4: Gli hyperscalers hanno superato le 6 grandi banche in termini di DTS
Percentuale della distribuzione del tempo dello spread dell'indice (DTS) rappresentata dal settore
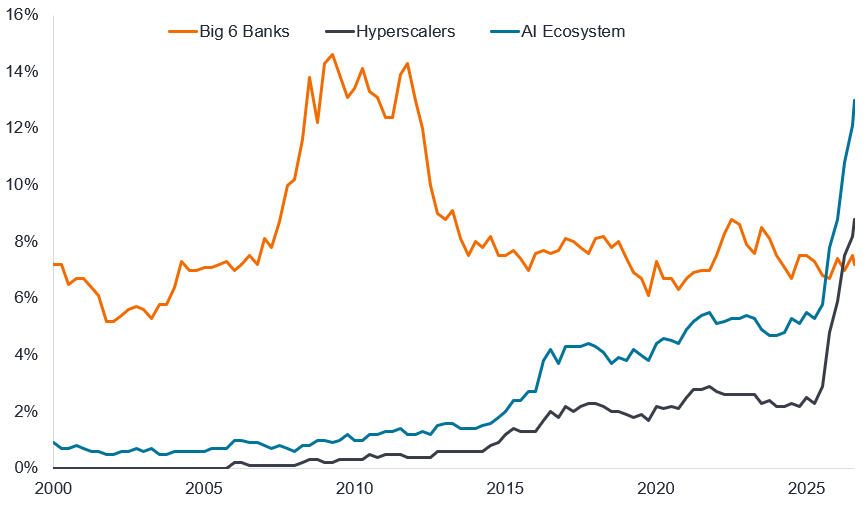
Fonte: Barclays, 23 ottobre 2026. I dati utilizzano l’indice Bloomberg US obbligazione societaria (LUAC+144a). Questo indice tiene traccia delle obbligazioni societarie tassabili, a tasso fisso, Investment Grade, denominate in dollari USA e quotate pubblicamente, e del debito collocato privatamente emesso ai sensi della Regola SEC 144a (un porto sicuro legale che consente agli investitori istituzionali di negoziare obbligazioni societarie non registrate e collocate privatamente tra loro).
Comprendere il Duration Times Spread (DTS)
Duration times spread è un metodo per misurare la volatilità del credito di un'obbligazione societaria. È calcolato moltiplicando due caratteristiche dell'obbligazione: la duration dello spread e lo spread creditizio di un'obbligazione o di un portafoglio. La sua utilità è che gli spread creditizi tendono a cambiare in modo relativo e non assoluto, consentendo ai gestori di portafoglio di comprendere meglio il rischio relativo delle posizioni. Ad esempio, un'obbligazione con un anno di duration e uno spread di 500 punti base (bps) ha la stessa volatilità attesa (1 x 500 = 500) di un'obbligazione con cinque anni di duration e uno spread di 100 punti base (5 x 100 = 500). Per un portafoglio, il DTS è calcolato come la media ponderata del valore di mercato dei titoli individuali DTS. Più alto è il DTS di un'obbligazione o di un portafoglio, più si prevede che i suoi rendimenti diminuiscano quando gli spread creditizi si ampliano e viceversa.
Gestione del rischio di concentrazione
La rapida crescita del debito degli hyperscaler sta introducendo un nuovo rischio di concentrazione nell'universo investment grade. Barclays rileva che un anno fa gli spread dell'ecosistema AI erano inferiori alla media IG di circa 10 punti base (bps), ma ora scambiano ampiamente di circa 35 bps, con gli hyperscaler che hanno guidato il deterioramento.5 Il semplice monitoraggio di un indice espone gli investitori a questo crescente rischio di concentrazione.
Ciò non significa andare all'altro estremo e adottare una ponderazione pari a zero per gli hyperscaler. A nostro avviso, episodi come il recente sell-off possono creare opportunità tattiche, ma significa riconoscere che, come raggruppamento, quest'area del mercato sta aggravando il rischio in un momento in cui le azioni stanno affrontando sfide simili. Al di fuori degli hyperscalers, nel credito societario vi sono ampie opportunità di investimento in società focalizzate sul miglioramento del proprio bilancio, impegnate nel deleveraging e nell'aumento dei propri rating creditizi. Un approccio di gestione attiva, con selezionatori di credito esperti, offre il potenziale per navigare in questo mercato in evoluzione selezionando titoli di credito interessanti che riducono questi rischi di concentrazione, guidando al contempo l'alpha e raggiungendo la diversificazione che un investitore si aspetta da un'allocazione obbligazionaria.
1Fonte: Janus Henderson, Bloomberg, S&P 500 Index, 28 ottobre 2026.
2Fonte: BofA Global ricerca, GFD Finaeon, Bloomberg, 22 ottobre 2026.
3Fonte: LSEG Lipper, stime degli utili I/B/E/S per l'S&P 500 Index, 28 ottobre 2026. Non vi è alcuna garanzia che le tendenze passate continueranno o che le previsioni si realizzeranno.
4Fonte: Calcoli e previsioni di Janus Henderson Investors, 30 ottobre 2026. Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
5Fonte: Barclays, US Credit Alpha, 23 ottobre 2026.
I portafogli a gestione attivapotrebbero non produrre i risultati attesi. Nessuna strategia di investimento può garantire un profitto o eliminare il rischio di perdita.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
iBoxx USD Liquid Investment Grade Indice: misura il mercato delle obbligazioni societarie Investment Grade denominate in USD.
S&P 500 Index: Un approccio di gestione degli investimenti in cui un gestore di fondi mira attivamente a sovraperformare o battere uno specifico indice o Benchmark attraverso la ricerca, l'analisi e le scelte di investimento effettuate.
Bloomberg US Corporate Indice: Un indice che traccia le 500 più grandi società quotate in borsa negli U.S.
Investimento attivo: Misura la performance del mercato delle obbligazioni societarie Investment Grade, a tasso fisso e tassabili. Include titoli denominati in USD quotati su mercati pubblici da emittenti statunitensi e non statunitensi. emittenti industriali, del settore utility e finanziari.
Alfa: l'alfa è la differenza tra il rendimento di un portafoglio e il suo indice Benchmark dopo aver tenuto conto del livello di rischio assunto.
Spesa in conto capitale: denaro investito per acquisire o aggiornare immobilizzazioni come edifici, macchinari, attrezzature o veicoli, al fine di mantenere o migliorare le operazioni e favorire la crescita futura.
Rischio di concentrazione: Si riferisce al pericolo che un'organizzazione affronta quando si basa troppo su un numero limitato di fonti o entità per aspetti chiave della sua attività.
Spread creditizio: la differenza di rendimento tra titoli con scadenza simile ma qualità creditizia diversa, spesso utilizzata per descrivere la differenza di rendimento tra obbligazioni societarie e obbligazioni governative. Un ampliamento degli spread indica generalmente un peggioramento dell'affidabilità creditizia dei mutuatari corporate, mentre la contrazione degli spread indica un miglioramento.
Duration: Duration può misurare quanto tempo ci vuole, in anni, per un investitore per essere rimborsato del prezzo di un'obbligazione dai flussi di cassa totali dell'obbligazione. La duration può anche misurare la sensibilità del prezzo di un'obbligazione o di un portafoglio obbligazionario alle variazioni dei tassi di interesse.
Duration times spread (DTS): un dato utilizzato per confrontare il rischio di credito tra una serie di obbligazioni. È calcolato moltiplicando la duration dello spread di un'obbligazione per il suo spread creditizio.
Esposizione: l’importo investito in un asset o in un mercato, che potrebbe essere perso qualora l’investimento fallisse. È un altro modo di descrivere il rischio finanziario.
Prodotto interno lordo (PIL): il valore di tutti i beni e servizi prodotti da un paese in un determinato periodo di tempo, solitamente trimestrale o annuale. Il PIL è una misura generale delle dimensioni e dello stato di salute dell'economia di un paese.
Hyperscaler: una grande azienda tecnologica che gestisce un'infrastruttura di cloud computing e data center su larga scala.
Indice: Misura statistica di un gruppo o paniere di titoli o altri strumenti finanziari. Ogni indice ha il proprio metodo di calcolo, solitamente espresso come variazione rispetto a un valore di base.
Investment grade: un'obbligazione tipicamente emessa da governi o società che si ritiene abbiano un rischio relativamente basso di inadempienza nei pagamenti, che si riflette nel rating più elevato assegnato dalle agenzie di rating del credito.
Investimento passivo: un approccio d'investimento che prevede di replicare un particolare mercato o indice. Viene definito passivo perché cerca di rispecchiare un indice, replicandolo del tutto o in parte, anziché selezionare o scegliere attivamente i titoli da detenere.
Portafoglio: un raggruppamento di attività finanziarie come azioni, obbligazioni, commodity, immobili o liquidità. Spesso chiamato anche Fondo.
Titolo: Termine generico che si riferisce ad azioni, obbligazioni o a qualsiasi altro strumento finanziario.
Volatilità: il tasso e la misura in cui il prezzo di un portafoglio, di un titolo o di un indice si muove verso l'alto e verso il basso. Se le oscillazioni di prezzo sono ampie, la volatilità è alta. Se le oscillazioni del prezzo sono più lente e di minore portata, la volatilità è più bassa.
Rendimento: il livello di reddito di un titolo in un determinato periodo, in genere espresso come tasso percentuale. Per un'obbligazione, nella sua forma più semplice, si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Titoli garantiti da attività (ABS) e altre forme di investimenti cartolarizzati possono essere soggetti a maggiori rischi di credito/inadempienza, liquidità, tasso d’interesse e di rimborso anticipato e proroga rispetto ad altri investimenti come i titoli di Stato o le obbligazioni emesse da società; ciò può avere un impatto negativo sul rendimento realizzato dall’investimento nei titoli.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.