In sintesi
- Le società europee a grande capitalizzazione derivano gran parte della loro crescita dai mercati internazionali, eppure molte sono ancora scambiate con sconti significativi rispetto ai competitor globali, a causa della percezione della regione.
- Il più grande ostacolo dell'Europa non è la lentezza della riforma normativa. È la carenza di capitale paziente necessaria per aiutare le aziende ad aumentare la scala e a crescere, consentendo così all'innovazione di affermarsi.
- La selezione attiva dei titoli può portare alla luce leader industriali globali con una solida posizione di mercato e utili in crescita. La concorrenza per le risorse, l'aumento dell'AI applicata e i dati finanziari più solidi sono terreni di caccia fertili per gli investitori in azioni europee.
Per molti investitori, l'Europa rimane associata a una crescita economica lenta, a una regolamentazione pesante, a rischi politici elevati e ad anni di sottoperformance del mercato. Allo stesso tempo, la crescente concentrazione dei mercati azionari globali in un gruppo relativamente ristretto di titoli statunitensi legati alla tecnologia e all'intelligenza artificiale (AI) ha aumentato l'interesse per la diversificazione.
Ciò che mi colpisce è che molti investitori continuano a vedere l'Europa attraverso una lente macroeconomica. Eppure, quando guardo all'universo europeo delle large-cap oggi, vedo qualcosa di molto diverso. Vedo aziende globali che operano sui mercati internazionali, spesso trading a valutazioni interessanti pur possedendo posizioni di leader nei loro settori.
Guardare all'Europa quotata piuttosto che all'Europa "macro"
Per gran parte degli ultimi due decenni, i mercati azionari europei e l’economia europea hanno registrato un andamento sostanzialmente analogo. Oggi questo rapporto si è indebolito notevolmente. Molte delle più grandi società quotate in Europa generano la maggior parte dei loro ricavi al di fuori della regione, superando la dipendenza interna. Nell'ultimo decennio e mezzo, i rendimenti delle azioni europee a grande capitalizzazione hanno superato significativamente la crescita economica europea (Figura 1).
Grafico 1: L’Europa quotata si è scollegata dall’economia sottostante
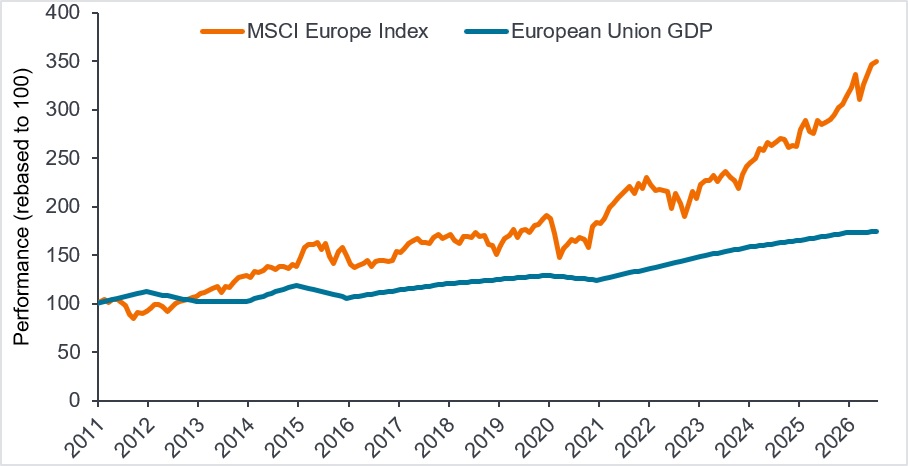
Fonte: Bloomberg, Eurostat, analisi di Janus Henderson Investors, al 31 luglio 2026.
Nota: L'indice MSCI Europe EUR indice di rendimento totale e il prodotto interno lordo (PIL) dell'Unione europea sono stati ribasati a 100 il 1° gennaio 2010. Dal 2026, il PIL dell'Unione Europea è una stima che utilizza le proiezioni della Banca Centrale Europea. Le performance passate non predicono i rendimenti futuri.
Questa evoluzione non è avvenuta per caso. Negli ultimi 15-20 anni, le società europee hanno affrontato una notevole serie di sfide: dalla crisi finanziaria globale e la successiva crisi della zona euro, al COVID, ai dazi e alle guerre in Ucraina e in Medio Oriente (con i relativi shock delle catene di approvvigionamento ed energetici). L'incertezza è stata così persistente che è diventata la nuova certezza.
Le aziende sono state costrette a imparare a operare in questo nuovo paradigma e alcune aziende che non sono riuscite ad adattarsi sono scomparse. Le grandi aziende che sono sopravvissute sono spesso emerse più forti, diventando più disciplinate con il capitale e più efficienti nelle loro operazioni. Il risultato è che l'insieme delle opportunità nelle large cap europee si è evoluto.
La scarsità è ora un tema di investimento determinante
Viviamo sempre più in un mondo in cui l'accesso al capitale, alle risorse scarse, all'energia e alle infrastrutture strategiche è importante. L'elettrificazione, l'energia, l'intelligenza artificiale (AI) e la transizione energetica stanno spingendo la domanda, ma l'offerta rimane vincolata. Il conflitto in Medio Oriente ha limitato il trasporto marittimo attraverso lo Stretto di Hormuz e lo Stretto di Bab al-Mandab, mentre la strategia dell'Ucraina si è spostata sul colpire le forniture energetiche che finanziano l'economia russa e i suoi sforzi bellici.
Il significato globale di queste restrizioni all'offerta ha rafforzato l'importanza della sicurezza energetica. Sia il prezzo che l'affidabilità dell'offerta sono ugualmente critici. Vediamo una serie di aziende di classe mondiale in Europa che possono svolgere un ruolo importante nello sviluppo delle infrastrutture energetiche mondiali. Ciò non si limita solo alle società minerarie, ma anche alle aziende che forniscono attrezzature, tecnologie e servizi a supporto della produzione.
Un'altra area in cui continuiamo a vedere opportunità è quella finanziaria. Lo scenario è migliorato significativamente per le banche europee dopo un lungo processo di risanamento dei loro bilanci. I tassi di interesse si sono normalizzati, allontanandosi dal contesto di tassi ‘vicini allo zero’ che ha limitato la redditività per molti anni. La parte breve della curva dei rendimenti oscilla ora attorno a un “punto ottimale” compreso tra il due e il quattro percento. Lo consideriamo un contesto molto più favorevole per i titoli finanziari europei di quanto non abbiamo visto da tempo.
L'opportunità nei titoli finanziari si estende oltre le banche tradizionali. A nostro avviso, anche le società di servizi finanziari, gli operatori dei mercati dei capitali e le società di gestione patrimoniale sembrano ben posizionati come potenziali beneficiari.
La sfida più grande dell'Europa è il capitale
Un motivo per cui l'Europa continua ad essere scambiata con uno sconto agli occhi di molti investitori internazionali è la difficoltà di trasformare l'innovazione in scala.
L'Europa non ha un problema di talenti. Sistemi educativi forti, forza lavoro qualificata e un sostegno significativo alle start-up innovative sono una buona base. La sfida arriva più tardi. Quando un'azienda deve raccogliere investimenti su più larga scala per accelerare la crescita, spesso incontra un tetto di cristallo.
Parte del problema è la regolamentazione. L'Europa ha passato anni a posizionarsi come Benchmark globale per la regolamentazione. Sebbene motivato da buone intenzioni, troppo spesso il risultato è stato quello di rendere più difficile la crescita e l'espansione.
Il problema più grande, tuttavia, a nostro avviso, è il capitale. Gran parte dell'Europa rimane fortemente dipendente dai prestiti bancari, mentre molti paesi non dispongono di grandi pool di capitali pensionistici privati impiegati sul mercato. Allo stesso modo, le banche hanno affrontato requisiti patrimoniali più elevati, il che ha reso i prestiti selettivi, favorendo le parti dell'economia che percepiscono come a minor rischio. Il risultato è che le piccole imprese innovative europee possono avere difficoltà ad accedere al capitale di cui hanno bisogno per finanziare il loro sviluppo.
La sfida per l'Europa, a nostro avviso, è quella di affrontare queste barriere operative all'innovazione, agendo al contempo per approfondire i mercati dei capitali (insieme a incentivi per le banche a finanziare una gamma più ampia di imprese). Se il blocco riesce a superare questi ostacoli, si aprono le porte allo sblocco del suo pieno potenziale.
Nel frattempo, il prezzo d'ingresso rimane uno degli argomenti più convincenti per un'allocazione. Sebbene le previsioni del consenso indichino un’accelerazione della crescita degli utili[1], le azioni europee continuano ad essere scambiate a sconti sostanziali rispetto ai loro omologhi globali[2] (Grafico 2).
Figura 2: Azioni europee ai minimi di valutazione di più decenni
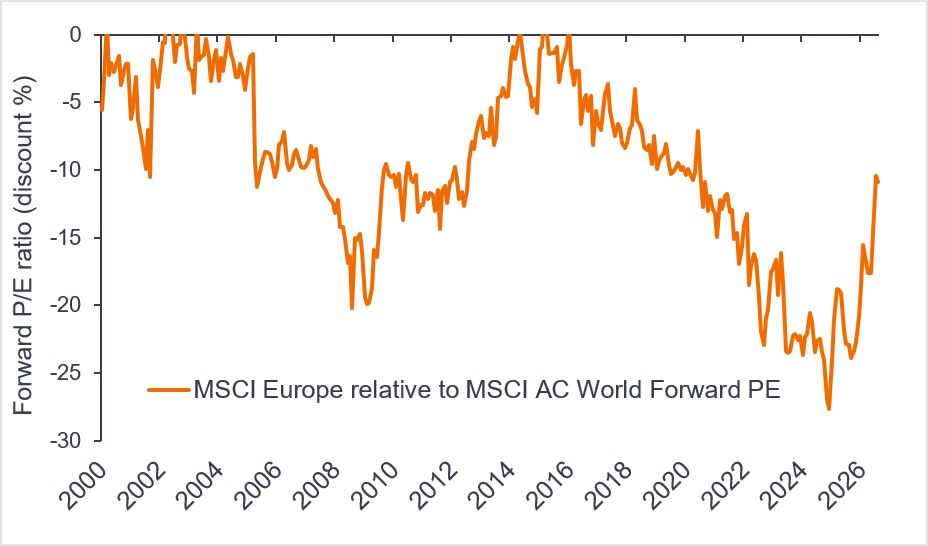
Fonte: previsioni di consenso Bloomberg, analisi di Janus Henderson Investors, dal 1 gennaio 2000 al 31 agosto 2026. Lo sconto indica che le azioni europee sono più economiche rispetto alle azioni globali, in termini di valutazione P/E. Non vi è alcuna garanzia che le tendenze passate continueranno o che le previsioni si realizzeranno.
L'Europa può ancora recuperare terreno nel campo dell'intelligenza artificiale?
Sebbene sia un argomento molto pertinente, pensiamo che questa domanda non sia necessariamente quella giusta su cui concentrarsi gli investitori. Quando le persone parlano di AI, spesso si concentrano su chi costruirà i modelli leader in Cina o negli Stati Uniti. Penso che la domanda più interessante sia dove verrà creato il valore man mano che l'AI diventa sempre più mercificata.
In questo momento vediamo che il costo dei token (l'unità di base dei dati che un modello di AI utilizza) sta diminuendo e, per molte applicazioni, i modelli più vecchi possono spesso fornire risultati efficaci senza costi elevati. Questo sembra supportare le aziende che hanno già prodotti forti, relazioni consolidate con i clienti e posizioni di leadership sul mercato.
Il potenziale dell'AI sembra enorme, ma la vera opportunità per noi è identificare le aziende che possono usare l'AI per migliorare prodotti già validi. Questo si applica alle aziende che stanno integrando l'AI nei loro flussi di lavoro, nei processi di ingegneria, nei sistemi di produzione e nel software aziendale utilizzato dai clienti di tutto il mondo.
Alfa attraverso la trasformazione
L'Europa deve affrontare sfide reali, dalla regolamentazione e dai mercati dei capitali frammentati alla carenza di capitale paziente. Eppure, al di sotto di tali sfide, esiste un universo di imprese globali resilienti con esposizione internazionale e valutazioni interessanti. Continuiamo a vedere opportunità nelle istituzioni finanziarie più forti, nelle aziende legate alle risorse scarse e alla sicurezza energetica e nelle società che utilizzano già l’AI per risolvere problemi reali specifici e automatizzare le attività.
Come sempre, la selezione attiva dei titoli è importante, con disciplina sia nell'acquisto che nella vendita. La sfida consiste nell'identificare dove il cambiamento a lungo termine è sottovalutato dal mercato. A nostro avviso, l'opportunità non è vedere l'Europa come un'unica idea di investimento, ma identificare le società che possono potenzialmente beneficiare dei grandi cambiamenti attualmente in corso.
[1] Fonte: Bloomberg, previsioni di consenso, al 31 agosto 2026. Le performance passate non predicono i rendimenti futuri.
[2] Fonte: MSCI Europe Index rispetto a MSIC AC World indice. Rapporto prezzo/utili in avanti (PE in avanti), al 31 agosto 2026.
Investimento attivo (selezione dei titoli): un approccio di gestione degli investimenti in cui un gestore di fondi mira attivamente a sovraperformare o battere uno specifico indice o Benchmark attraverso la ricerca, l'analisi e le scelte di investimento effettuate. Alfa: la differenza di rendimento tra un portafoglio e il suo indice Benchmark, dopo l'adeguamento per il livello di rischio assunto. Questa misura viene utilizzata per stabilire se un portafoglio a gestione attiva ha un valore aggiunto rispetto a un indice Benchmark, tenendo conto del rischio assunto. Un alfa positivo indica che il gestore ha aggiunto valore. Bilancio: rendiconto finanziario che riassume le attività, le passività e le azioni di una società in un determinato momento. Fornisce agli investitori un'idea di ciò che l'azienda possiede e deve, nonché dell'importo investito dagli azionisti. Si chiama bilancio perché si basa sulla seguente equazione contabile: attività = passività + azioni. Requisito di capitale (banche): Uno standard normativo obbligatorio che stabilisce l'importo minimo di denaro (o altre attività) che un'istituzione finanziaria (ad esempio, le banche) deve detenere rispetto all'importo prestato. Questo buffer è progettato per garantire che le istituzioni finanziarie possano rimanere solvibili in caso di perdite impreviste o recessioni economiche. Sconto: si riferisce a una situazione in cui un titolo viene trading a un prezzo inferiore al suo valore fondamentale o intrinseco. Crisi della zona euro (crisi del debito sovrano europeo): la crisi finanziaria e del debito che è persistita in tutta l'Eurozona dal 2009 al 2018, precipitata dalla crisi finanziaria globale, minacciando la stabilità dell'Unione europea e dell'euro. Rapporto P/E forward: una versione del rapporto P/E, utilizzata per attribuire valore alle azioni di una società, che utilizza gli utili previsti nel suo calcolo. Il P/E è calcolato dividendo il prezzo corrente dell'azione per il suo utile per azione. Crisi finanziaria globale (GFC): la crisi economica globale che si è verificata da metà 2007 a inizio 2009, iniziata con le perdite relative alle attività finanziarie garantite da ipoteca negli Stati Uniti e che si è estesa ai mercati finanziari e alle banche di tutto il mondo. È conosciuta anche come la "Grande Recessione". Prodotto interno lordo (PIL): una misura delle dimensioni e della salute dell'economia di un paese in un determinato periodo, solitamente trimestrale o annuale. Tassi di interesse: l'importo addebitato per un prestito di denaro, indicato come percentuale dell'importo dovuto. I tassi di interesse di base (tasso di sconto) sono generalmente stabiliti dalle banche centrali, come la Federal Reserve negli Stati Uniti o la Banca d'Inghilterra nel Regno Unito, e influenzano i tassi di interesse che i creditori addebitano per accedere ai propri prestiti o risparmi. Titoli large cap: Società consolidate con una valutazione (capitalizzazione di mercato) nella fascia più alta della scala di mercato. Macroeconomia: La branca dell'economia che considera i fattori su larga scala relativi all'economia, come l'inflazione, la disoccupazione o la produttività. Valutazione: Gli investitori utilizzano vari metodi per calcolare il valore teorico o intrinseco di una società e delle sue azioni, misurando il valore dei fondamentali come flussi di cassa, dividendi e debito. Le metriche di valutazione vengono utilizzate per decidere se l'attuale prezzo di mercato di un titolo è equo, sottovalutato (trading a meno di quanto vale) o sopravvalutato (trading a più di quanto vale). —– Informazioni importanti Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri soggetti/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di titoli, strategie di investimento o settori di mercato e non si deve presumere che saranno redditizi. Janus Henderson Investors, i suoi consulenti affiliati o i suoi dipendenti potrebbero detenere una posizione nei titoli menzionati. Le performance passate non sono indicative dei rendimenti futuri. Il valore di un investimento e il reddito da esso derivante possono aumentare o diminuire e potrebbe non essere possibile recuperare l'importo originariamente investito. Le informazioni contenute nel presente articolo non costituiscono una raccomandazione di investimento. Non vi è alcuna garanzia che le tendenze passate continueranno o che le previsioni si realizzeranno. Comunicazione di Marketing.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo comporta un elevato livello di attività di acquisto e di vendita e pertanto sosterrà un livello più elevato di costi di operazione rispetto ad un fondo che negozia con meno frequenza. I suddetti costi di operazione si sommano alle spese correnti del Fondo
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.