In sintesi
- La crescita economica storicamente forte suggerisce che il recente rialzo dei tassi da parte della Fed potrebbe essere il primo di un ciclo di inasprimento più ampio.
- Poiché solitamente la Fed reagisce alle condizioni economiche con un certo ritardo, la politica monetaria potrebbe rimanere restrittiva anche se il ciclo dovesse evolvere.
- La deglobalizzazione sta alimentando l'inflazione e il potere di determinazione dei prezzi delle imprese, mantenendo potenzialmente i tassi d'interesse più alti più a lungo e spostando l'attenzione degli investitori dalla speculazione ai fondamentali.
Un vecchio proverbio dice che la Fed “toglie il vino dalla festa”. I periodi di fine ciclo sono stati generalmente caratterizzati da una crescita economica solida, una solida crescita degli utili, l'entusiasmo degli investitori, un'inflazione in crescita e tassi d'interesse a lungo termine in aumento. Per tutta risposta, la Fed ha tipicamente aumentato i tassi di interesse, il che ha avuto l'effetto di placare i mercati e ripristinare un'allocazione del capitale più razionale. Ma così facendo, ha rovinato il divertimento degli investitori.
La Fed di recente ha iniziato ad aumentare i tassi di interesse. Gli investitori devono ora valutare se il recente aumento dei tassi sarà uno di una serie e se i molteplici rialzi potrebbero ancora una volta spegnere l'entusiasmo dei mercati.
Se la Fed dovesse raffreddare le aspettative, gli speculatori dovrebbero considerare di ridurre l'assunzione di rischi e di concentrarsi maggiormente su temi di investimento basati sui fondamentali.
L'economia è FORTE!
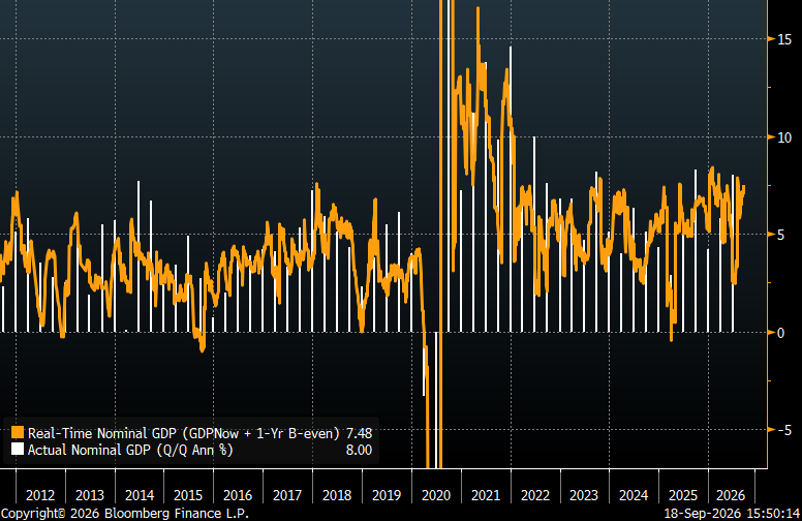
Pochi economisti sembrano disposti a riconoscere che l'economia nominale è molto forte. La crescita del PIL nominale nel secondo trimestre del 2026 è stata dell'8%, mentre il nostro nominal GDP tracker suggerisce una crescita del 7% nel terzo trimestre. Secondo gli standard storici, si tratta di una crescita molto robusta (cfr. Grafico 1).
Inoltre, il PIL nominale nel terzo trimestre del 2025 è stato superiore all'8%. A parte l'immediato periodo post-pandemico, gli Stati Uniti non avevano registrato una serie di trimestri con una crescita del PIL nominale del 7-8% come questa da circa 20 anni.
È comprensibile che Washington non voglia discutere della forza dell'economia mentre ci avviciniamo alle elezioni di medio termine. I Democratici potrebbero non voler ammettere che l'economia è robusta, perché altrimenti il merito andrebbe ai Repubblicani. I Repubblicani, tuttavia, potrebbero non voler vantarsi della robustezza dell'economia perché potrebbero apparire in disaccordo con la realtà, visto che i sondaggi indicano che il costo della vita è la preoccupazione principale di molti elettori.
Grafico 1: Indicatore del PIL nominale vs. PIL nominale effettivo (set. 2011–giugno 2026)
Fonte: RBA e Janus Henderson Investors, Bloomberg Finance L.P., al 18 settembre 2026.
La Fed è un indicatore ritardatario
Gli indicatori economici si dividono in tre categorie: anticipatori, coincidenti e ritardati. Generalmente, gli indicatori anticipatori invertono la tendenza prima dell'economia generale. Gli indicatori coincidenti cambiano di pari passo con l'economia. Gli indicatori ritardati invertono la tendenza dopo che l'economia l'ha già invertita.
Sosteniamo da decenni che la Fed è un indicatore ritardato e che gli investitori possono generalmente anticipare le mosse della Fed seguendo indicatori anticipatori e coincidenti.
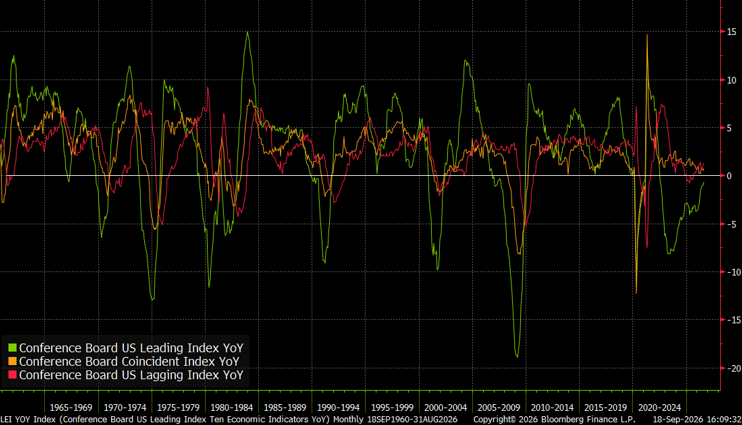
L'Exhibit 2 mostra la variazione percentuale di anno in anno negli indicatori anticipatori, coincidenti e ritardati del Conference Board. Come ci si potrebbe aspettare, l'indicatore anticipatore (verde) cambia direzione generalmente prima dell'indicatore coincidente (giallo), il quale cambia direzione generalmente prima dell'indicatore ritardato (rosso).
Grafico 2: Indicatori leading, coincident e lagging del Conference Board: variazione % anno su anno (settembre 1960–ago. 2026)
Fonte: RBA e Janus Henderson Investors, Bloomberg Finance L.P., al 18 settembre 2026.
Alcuni economisti ritengono che la Fed sia un indicatore anticipatore, ma la storia dimostra che la politica monetaria non viene definita in previsione di eventi futuri. Piuttosto, viene definito reagendo all'esperienza più recente.
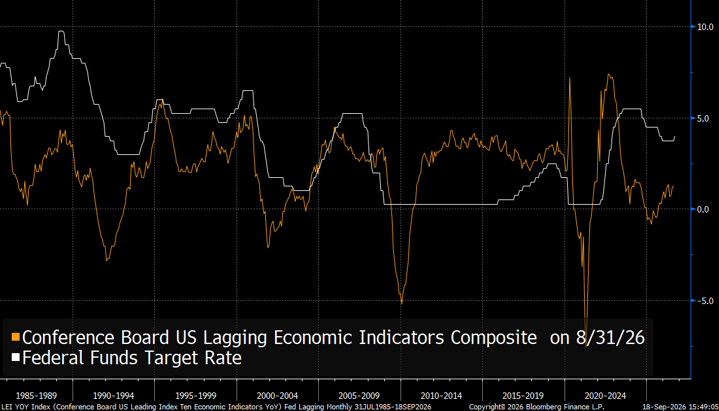
Il Grafico 3 mostra il tasso sui fed funds rispetto all'Indicatore di ritardo (la linea rossa nel Grafico 2). Le variazioni del tasso sui fed funds possono andare di pari passo con l'indicatore ritardato ma, sorprendentemente, il tasso sui fed funds in genere sconta un ritardo anche rispetto all'indicatore ritardato.
L'attuale ciclo costituisce un ottimo caso di studio su come le azioni della Fed arrivano in ritardo rispetto all'economia. L'Indicatore tardivo ha toccato il punto più basso ad aprile 2025, tuttavia la Fed solo alzato i tassi per la prima volta in questo ciclo, 17 mesi dopo che l'indicatore ritardato ha toccato il punto minimo.
Grafico 3: Fed funds vs. indicatore ritardato del Conference Board (Lug. 1985 - agosto 2026)
Fonte: RBA e Janus Henderson Investors, Bloomberg Finance L.P., al 18 settembre 2026.
L'inflazione secolare della deglobalizzazione potrebbe limitare la Fed.
Continuiamo a credere che la deglobalizzazione stia forzando l'economia globale in un nuovo paradigma di inflazione. Se questo è corretto, la Fed potrebbe trovarsi nelle fasi iniziali di una politica monetaria secolare più restrittiva di quanto gli investitori siano abituati.
Per molti anni, la Fed è stata in grado di intervenire in aiuto dei mercati finanziari quando sono sorti problemi. La Fed ha tagliato i tassi di interesse con prontezza e in maniera decisa in risposta al crollo del 1987, alle crisi finanziarie asiatica e russa del 1997-1998, allo sgonfiamento della bolla tecnologica, alla crisi finanziaria globale e alla pandemia. Aveva la flessibilità di essere generosa e non preoccuparsi delle conseguenze inflazionistiche perché la globalizzazione stava esercitando forze deflazionistiche considerevoli sull'economia statunitense.
La globalizzazione ha aperto i mercati e ha aumentato la concorrenza, e la teoria economica di base suggerisce che l'aumento della concorrenza porta alla competizione sui prezzi e a prezzi più bassi. Tuttavia, la de-globalizzazione sembra stia invertendo quel contesto favorevole. Riduce l'accesso ai mercati e la concorrenza, il che ha esercitato pressioni al rialzo sui prezzi.
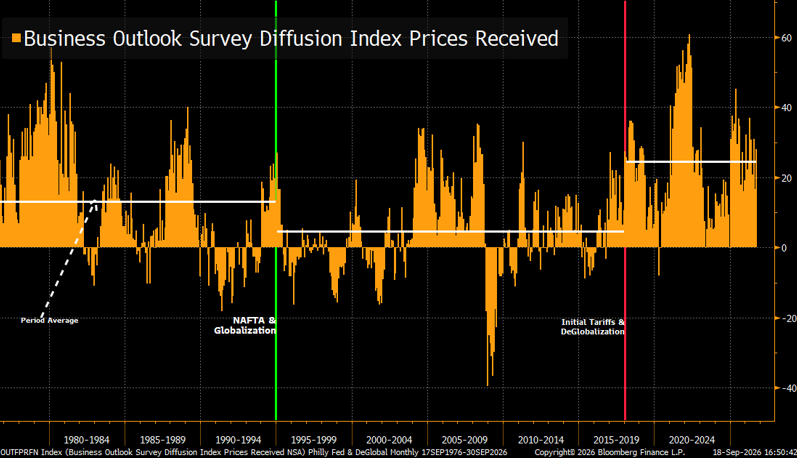
Il Grafico 4 evidenzia l'indice dei prezzi ricevuti dell'indagine Philadelphia Fed Manufacturing Business Outlook Survey e mostra gli effetti della deglobalizzazione sul potere di determinazione dei prezzi delle aziende statunitensi. Prima della globalizzazione (che, a titolo arbitrario, facciamo iniziare con l'implementazione del NAFTA), le società in media avevano un potere di determinazione dei prezzi piuttosto forte. Con l'espansione della globalizzazione, tuttavia, il loro potere di fissazione dei prezzi era maggiormente limitato. Utilizziamo i dazi del 2018 come punto di partenza per la deglobalizzazione, e la capacità di aumentare i prezzi è stata notevolmente maggiore poiché la concorrenza si è ridotta. Infatti, questa indagine suggerisce che le aziende di oggi hanno una maggiore capacità di fissare i prezzi rispetto a quelle di fine anni ’70 e ’80.
Grafico 4: Indice dei prezzi ricevuti della Fed di Filadelfia (Sett. 1976–settembre 2026)
Fonte: RBA e Janus Henderson Investors, Bloomberg Finance L.P., al 18 settembre 2026.
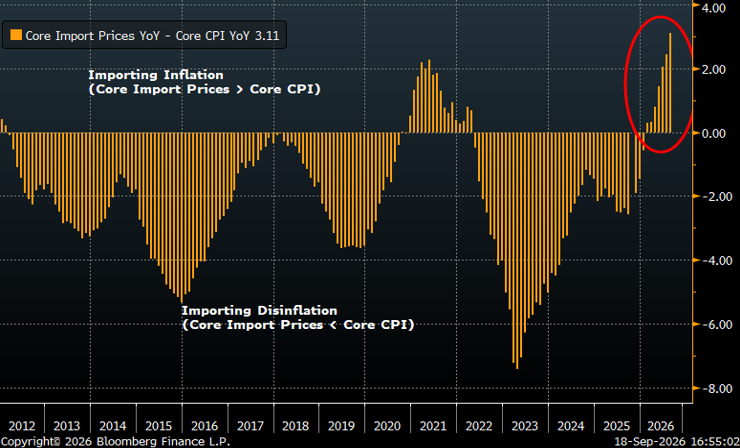
Inoltre, man mano che la globalizzazione si espandeva, l'inflazione di base dei prezzi delle importazioni negli Stati Uniti era inferiore a quella dell'indice dei prezzi al consumo (IPC) di base. Secondo gli economisti, gli Stati Uniti stavano importando disinflazione.
Oggi tuttavia la deglobalizzazione sta spingendo al rialzo i prezzi delle importazioni core (ossia quelli esclusi gli alimentari e l'energia, quindi non si tratta semplicemente di una conseguenza del conflitto in Medio Oriente). Gli Stati Uniti stanno chiaramente “importando inflazione”, poiché l'inflazione sottostante dei prezzi all'importazione è di gran lunga superiore all'inflazione sottostante del CPI. Il grafico 5 mostra questo spostamento significativo delle dinamiche dell'inflazione statunitense.
Grafico 5: Prezzi base delle importazioni su base annua - CPI base su base annua (Dicembre 2011 – ago 2026)
Fonte: RBA e Janus Henderson Investors, Bloomberg Finance L.P., al 18 settembre 2026.
È ora di smaltire la sbornia?
Questo ciclo, come molti altri in precedenza, potrebbe finire con la Fed che pone fine agli stimoli monetari. Sembra anche improbabile che una politica fiscale restrittiva (taglio della spesa e aumento delle imposte) si verifichi a breve, quindi la Fed potrebbe essere lasciata sola a combattere l'inflazione.
Le forze inflazionistiche secolari della deglobalizzazione potrebbero complicare le cose per la Fed e non lasciarle altra scelta se non quella di aumentare i tassi più a lungo di quanto i mercati si aspettino attualmente.
Sebbene il taglio da parte della Fed della liquidità dell'economia possa creare un contesto difficile per la speculazione, crediamo che queste azioni restrittive porteranno, come già accaduto in praticamente tutti i cicli precedenti, a un'allocazione più razionale del capitale all'interno dell'economia. Settori che sono stati privati di capitali a causa del boom dell'AI potrebbero tornare ad attrarre capitali.
Per questo continuiamo a concentrarci sui fondamentali, piuttosto che sullo slancio, e ribadiamo diversi temi già espressi nei nostri commenti e report precedenti:
- Azioni a duration breve: Le azioni a basso beta e ad alto dividendo restano interessanti.
- Azioni non statunitensi: Circa il 75% delle azioni con una crescita secolare degli utili per azione (EPS) prevista superiore al 25% sono ora non statunitensi. azioni.1
- I rischi dell'indicizzazione: essere cauti nell'indicizzazione nel timore di un'altra “decade persa nelle azioni”.
1 Fonte: MSCI ACWI Index, al 14 settembre 2026.
Il beta misura la volatilità di un titolo o di un portafoglio rispetto a un indice. Se è minore di uno indica una volatilità inferiore rispetto all'indice; se è maggiore di uno indica una volatilità superiore.
Gli **indici Leading, Coincident e Lagging del Conference Board** sono indici economici compositi con l'obiettivo di segnalare le diverse fasi del ciclo economico. Gli indicatori anticipatori di norma cambiano direzione prima che cambi l'andamento complessivo dell'economia, gli indicatori coincidenti cambiano direzione contestualmente a quello dell'economia, mentre gli indicatori ritardati cambiano direzione dopo che quello dell'economia è già cambiato.
L'indice dei prezzi al consumo (IPC) è un indice non gestito che rappresenta il tasso di inflazione dei prezzi al consumo negli Stati Uniti, come determinato dall'U.S. Department of Labor Statistics.
La disinflazione è un rallentamento temporaneo del tasso di inflazione dei prezzi, dove beni e servizi diventano ancora più costosi, ma a un ritmo più lento.
Crescita dell'utile per azione (UPA) rappresenta il tasso a cui l'utile per azione di un'azienda aumenta in un dato periodo. L'EPS si calcola dividendo l'utile societario per il numero di azioni in circolazione.
Il prodotto interno lordo (PIL) è il valore dei beni e servizi finiti prodotti da un paese nell’arco di un periodo di tempo specifico. Il PIL nominale misura il PIL ai prezzi di mercato attuali e include quindi gli effetti dell'inflazione.
Politica fiscale: descrive la politica del governo relativa alla definizione delle aliquote fiscali e dei livelli di spesa. Si distingue dalla politica monetaria, che è tipicamente stabilita da una banca centrale.
I fondamentali sono i fattori sottostanti che contribuiscono alla valutazione di un titolo, come ad esempio gli utili di una società, i ricavi, gli attivi, le passività e le prospettive di crescita. A livello economico, i fondamentali potrebbero includere fattori come l'inflazione, i tassi d'interesse e la crescita economica.
La **fase finale del ciclo** si riferisce alla fase matura del ciclo economico, tipicamente caratterizzata da una solida crescita economica, una forte crescita degli utili, entusiasmo degli investitori, aumento dell'inflazione e aumento dei tassi di interesse a lungo termine.
Politica monetaria: insieme delle politiche di una banca centrale volte a influenzare il livello di inflazione e di crescita di un'economia. Gli strumenti di politica monetaria includono la definizione dei tassi d'interesse e il controllo dell'offerta di moneta.
L'inasprimento monetario si riferisce alle azioni adottate da una banca centrale per limitare l'offerta di moneta e credito, in genere aumentando i tassi d'interesse o riducendo la liquidità, con l'obiettivo di rallentare la crescita economica e controllare l'inflazione.
L' Indice dei prezzi ricevuti della Philadelphia Fed Manufacturing Business Outlook Survey è una componente della Manufacturing Business Outlook Survey della Federal Reserve Bank of Philadelphia che misura le variazioni dei prezzi che i produttori ricevono per i loro prodotti. Un valore superiore allo zero indica che più aziende hanno segnalato aumenti di prezzo che diminuzioni, mentre un valore inferiore allo zero indica che più aziende hanno segnalato diminuzioni di prezzo che aumenti.
Secolare si riferisce a un trend o un tema di lungo periodo che non è guidato principalmente da fattori ciclici di breve periodo.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.