焦點分析:
- 科技是推動全球經濟變革的重要力量,並正在改變我們的日常生活。這為投資者帶來機會,發掘最有望從顛覆性創新中受惠的企業。
- 成功的科技投資需在長期增長機會與估值紀律之間取得平衡,協助投資者駕馭市場熱潮,同時聚焦於盈利、現金流及基本因素。
- 隨著人工智能、地緣政治及政策變動導致個股表現進一步分化,主動型基金經理可透過選股發掘增值機會,同時管理下行風險。
問:您管理著一隻環球科技基金,該基金擁有歐洲最長的投資紀錄之一。這項成就對團隊而言有何意義?
A:在過去的三十年裡,我們見證了現代史上一些重大的科技變革,這些變革推動了全球經濟中一些最深刻的變化。這段時期涵蓋了互聯網的全面影響,以及人工智能(AI)時代的初期階段,構成股票市場錄得強勁回報的一段重要背景。經過數十年的創新與顛覆,當今的股市已由科技行業及多輪科技浪潮中的部分主要贏家佔據重要地位,當中最為人熟悉的包括 FAANG 股票(Facebook、Apple、Amazon、Netflix、Google),以及近期崛起的 NVIDIA。
過去三十多年來,我們成功應對了這類動態變化,並持續識別重大的科技轉折點,以及每波浪潮中的部分關鍵贏家。我們認為,這正是我們投資理念的實力、對創新的重視,以及投資者在多個市場週期中對我們的信任的最佳證明。
過去四分之一世紀以來,我們的投資哲學始終如一:發掘被低估的盈利潛力。鑑於新技術一再展現出能開拓規模更大、嶄新潛在市場的能力,科技行業正是實踐此種理念的絕佳舞台。在這種「贏家佔據大部分市場」的行業中,新技術浪潮所帶來的利潤往往會集中於相對有限的贏家群體手中。這些趨勢有利於採取主動型投資策略,並以基本因素研究為基礎,藉此識別這些新科技何時真正迎來轉折點,以及哪些企業具備勝出的條件。
我們相信,使我們與許多同業進一步區別開來的,在於團隊對估值紀律的重視。投資者通常可分為兩類:一類是注重估值的價值型投資者;另一類則是只在口頭上強調估值、實則奉行「不惜代價追求增長」的投資者。我們以不同的方式應對投資科技等創新領域時所面臨的估值挑戰。我們致力於發掘那些盈利與現金流潛力遠高於市場當前預期、因而其股價可能較市場目前評估的更為便宜的公司。我們相信,在科技行業中,市盈率(P/E)反映的是觀點,而非既定事實。我們所指的是,所謂的「E」——即盈利能力——往往會與市場普遍預測出現顯著偏差,從而創造出產生超額回報的機會。
問:過去三十年來,科技行業經歷了哪些演變?有哪些發展令您感到意外?
A:在1990年代中期,科技行業在全球經濟中所佔的比例相對較小。個人電腦時代才剛起步,而互聯網也尚處於萌芽階段。許多如今在市場上佔據主導地位的公司,當時要麼根本不存在,要麼才剛起步。我們目睹了科技發展從個人電腦,逐步演進至互聯網、智能手機、雲端運算、數碼支付,直至今日的人工智能。最令我們感到驚訝的是,科技以驚人的速度滲透到經濟的各個領域,不僅改變了企業的運作方式,更改變了人們的生活與工作方式。這些深刻變革所帶來的後果,是隨著科技持續顛覆傳統模式並在全球經濟中佔據更大比重,每波技術浪潮都催生出呈指數級增長的新市場。
因此,鑑於科技的規模及其廣泛的影響,若僅從傳統行業或純粹的主題角度來審視科技,已未必合適。理解互聯網改變我們生活的巨大力量、識別「FAANG」企業,並避開如實體零售業和傳統媒體等受顛覆的領域,是過去二十年間創造投資回報與超額報酬的關鍵驅動力。近期,隨著生成式人工智能乃至現今的代理式人工智能的興起,這種顛覆性影響正進一步擴散,波及更多行業。相較於 30 年前,當今科技行業的廣度已發生了劇烈的變化。我們認為,理解這些新科技浪潮及其影響,不僅對科技投資者至關重要,更是發掘全球股市超額回報的關鍵,相比基於地理區域、行業類別或企業規模的傳統分析框架更為重要。科技專家的角色從未如此重要。
問:在您看來,什麼才算是一隻成功的科技基金和成功的基金經理?
A:科技投資需要兼具專業知識、好奇心與紀律。成功的基金經理必須能夠識別、理解並量化新的、龐大的潛在市場、新興的產品週期,以及能讓企業在多年內維持增長的競爭優勢。
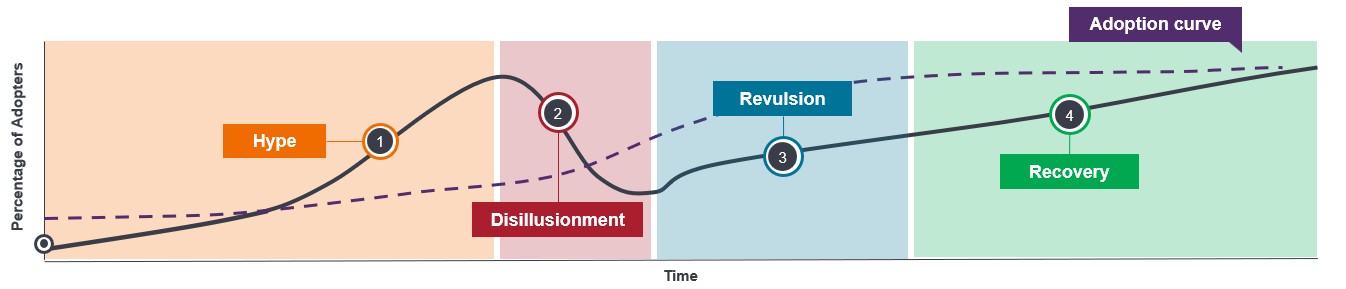
在評估新技術時,關鍵在於駕馭「炒作週期」,並將焦點放在對盈利增長的切實預期上,而不僅僅是營收增長以及盈利實現的時間點。我們認為,盈利預測的走勢是股票回報的主要驅動因素。要避開炒作週期,需要豐富的經驗和嚴謹的估值紀律。我們的目標始終是讓投資者能從科技行業的複合式增長潛力中獲益,具體做法是致力於辨識每一波浪潮中的關鍵轉折點與真正的贏家,同時透過聚焦於盈利、現金流及合理估值,以避免該行業可能面臨的某些較大幅度的回調。
問:身為「環球科技領先」團隊的首席基金經理,各位累積的投資經驗總計超過 80 年。在歷經多次科技浪潮的過程中,您從管理科技策略中汲取了哪些關鍵經驗?
A:其中一項最重要的經驗是,市場往往低估了新技術浪潮所帶動的市場規模,以及複合增長的力量。投資者往往因為創新企業看似估值過高而對其卻步,但隨著時間推移,卻發現其盈利增長遠超預期。
與此同時,並非每家前景看好的公司都能實現其潛力。關鍵在於專注於基本因素——即利潤、盈利、現金流以及可持續的競爭護城河,而非短期市場情緒。耐性至關重要,但必須以嚴謹的分析為後盾,並在出現新資訊時,願意對既有假設提出質疑。這是一種我們在過去數十年間所培養出的耐性與紀律,尤其是在科技行業尚未像今天般備受市場關注的年代。那段經驗讓我們明白,必須遵循與其他行業相同的投資原則,而非認為只因我們專注於高度創新的行業,這些原則便不再適用。我們認為,我們這套以盈利、現金流及合理估值為核心的投資紀律,已經受住時間的考驗,並協助我們走過多次科技、市場及經濟週期。
問:您曾持有過哪隻最令您難忘的股票?它讓您學到了什麼?
A:自 ChatGPT 推出以來已近四年,我們看到這與蘋果推出 iPhone 後的狀況有許多相似之處。回溯至 2010 年底,iPhone 已穩佔一席之地,而市場正期待著下一項重大突破。蘋果 (Apple) 的估值因而下調至低於市場平均水平,市場預期其增長將放緩,且隨著智能手機競爭日趨激烈,Apple 最終將淪為下一個諾基亞 (Nokia) 或摩托羅拉 (Motorola)。市場當時僅關注蘋果所銷售的產品,卻忽略了蘋果已建立起一個極具價值的生態系統這一事實。App Store 促成了流動互聯網的興起,並催生了 FANG(Facebook、Amazon、Netflix、Google)這四大巨頭,創造出一個規模與持久性遠超當時市場預期的潛在市場。自 2010 年底以來,蘋果公司的年化回報已超過 25% ,並成為首家市值達到 3 兆美元的美國上市公司。1
同樣地,NVIDIA 在過去幾年來一直主導著人工智能運算市場,而該市場的規模已呈指數級增長,遠超過其前身——公有雲數據中心市場。這使得盈利能力,以及最終的股市回報,遠遠超出市場預期。這兩家公司的市值現均超過 5 兆美元。2我們相信,能夠辨識這些足以影響一個世代的投資機遇,正是成功科技投資者的關鍵所在。
問:投資者投資科技股時,最容易犯哪些重大錯誤?
A:不明白市盈率(P/E)僅是觀點,而非事實。若不親自做功課,而是依賴往往只是將過去數據外推的市場普遍預測,您可能會錯失主要科技浪潮贏家所帶來的可觀回報。轉向被動投資的做法,也忽視了科技行業的動態特性,這意味著過去的贏家未必會是未來的贏家。若您在 2010 年底投資了十大科技股,其中將有六隻表現遜於大盤,包括兩隻表現甚至遜於全球整體股市的個股。³基準指標只能告訴你誰在過去表現出色,卻無法預測誰將在未來脫穎而出。
回顧過去 20 年,科技類股在超過 80% 的時間裡為投資者帶來了正回報⁴,但您仍希望設法降低下行風險與波動性。關鍵在於能夠應對科技發展過程中常伴隨而來的炒作週期。創新與顛覆的機會,往往在短期內被過度追捧,而在長期內卻被低估。這通常會反映在估值上,而若忽視估值,可能會令投資者承受較大的回撤風險。我們在科網泡沫爆破時,以及2021至2022年間,都見證了這一點,當時未錄得盈利且估值最高的科技股受到最嚴重衝擊。
駕馭炒作週期
資料來源:駿利亨德森投資。僅供說明。
問:科技股目前主導著全球指數。主動型基金經理如何創造價值?
A:科技股在全球指數中的權重日益增加,這可能會讓人覺得,投資者透過廣泛市場基金已擁有足夠的科技股持倉。本質上,該行業極具活力且發展迅速。像個人電腦/互聯網、流動裝置/雲端,以及如今的人工智能這類真正的科技浪潮,都需要數十年才能成熟。隨著每一波浪潮的發展,總會湧現出擁有主導性商業模式的領導者。然而,今天的贏家可能成為明天的輸家,無論是新興企業還是成熟企業,都面臨著持續不斷的競爭壓力。人工智能浪潮仍處於初期階段,我們認為,其對全球經濟、資本市場以至日常生活的影響,可能較過往的科技浪潮更為深遠。在科技浪潮發展的每個階段中,識別值得投資的企業,並判斷哪些股票有望跑贏大市,正是優秀的主動型基金經理最能發揮價值之處。
主動型基金經理亦能透過調整持倉比重來創造價值,畢竟即使是最具吸引力的結構性贏家,其估值也可能超越基本因素所能支持的水平,並可在更廣泛的科技生態系統中發掘投資機會。主動型基金經理也需因應宏觀環境的變化:資本成本的回歸、地緣政治不確定性加劇,以及市場愈發受政策與監管因素影響。這些因素導致股票回報的差異擴大,為具備嚴謹投資紀律的主動型基金經理帶來更多選股機會。雖然市場傾向以股票組合名稱或縮寫來看待市場,卻忽略了「七大巨頭」或更早之前的「FAANG」股,在任何特定年份,組合內的個股甚少能夠一致跑贏大市,而且個股之間的表現差異顯著⁵。這正為投資者透過差異化的投資組合配置,包括個股選擇與權重分配,帶來創造超額回報的機會。
問:您認為未來五年內,科技行業的投資趨勢將會如何演變?
A:人工智能與自動化很可能成為未來十年中最具影響力的變革驅動力之一。其影響可能遠超科技領域,並影響全球經濟中的生產力、商業模式及競爭格局。這意味著人工智能的潛在市場規模可能較以往的科技浪潮大上數倍。人工智能市場未必會受資訊科技預算所限制,而更可能取決於知識工作的價值。
創新正日益顛覆市場中那些曾被視為穩定且可預測的領域。隨著科技在全球股市中扮演愈來愈重要的角色,我們預期專業研究與主動型管理仍將是識別哪些企業最有望受惠於下一波轉型浪潮的關鍵要素。
倘若英文版本與中文版出現歧異,概以英文版為準。
重要資料
恕不保證過往趨勢將會延續,或者預測將會實現。
提述個別證券並不構成購買、出售或持有任何證券、投資策略或市場板塊的建議,亦不應假設個別證券有利可圖。 駿利亨德森投資、其聯屬顧問或僱員可能持有前述證券。
1 彭博社 ,AAPL 自 2010 年 12 月 31 日至 2026 年 10 月 15 日的總回報率。CNBC;〈蘋果成為首家市值達3兆美元的美國企業〉;2022年1月3日。 2Yahoo!財經,NVDA 5.13 兆美元;AAPL 5.05 兆美元(截至 2026 年 10 月 22 日)。 3彭博社,截至 2010 年 12 月底按市值排名的 10 大股票,2010 年 12 月底至 2026 年 9 月 30 日的總回報率。與同期 MSCI ACWI IT 指數(科技類股)及 MSCI ACWI 指數(更廣泛的股票)的總回報率之比較。 4駿利亨德森投資,彭博數據截至 2025 年 12 月 31 日。 科技類股回報以 MSCI ACWI 資訊科技指數為基準(淨回報)。以三年持有期回報為計算依據,並採用每月滾動計算方式。測量期間為 2006 年 1 月 至 2025 年 9 月。 5彭博社;AAPL、MSFT、GOOGL、AMZN、META、NVDA、TSLA、NFLX 2017 至 2025 年的年度回報。 過去表現並不預測未來回報。 主動型投資:一種 投資管理策略,基金經理透過研究、分析及投資決策,積極力求獲得優於特定指數或基準的報酬。被動投資的對立面。 Alpha:在調整所承擔風險水準後,投資組合回報與其基準指數之間的差異。此指標用於協助判斷,某個主動管理型投資組合相較於基準指數是否創造了附加價值。 現金流:公司轉入和轉出的現金和現金等價物的淨額。 正現金流顯示流入資金多於流出,負現金流則意味流出資金多於流入。 雲端運算: 由專業服務供應商透過互聯網,遠端提供 資訊科技服務。 估值下調:將一家公司的估值向下調整,例如:透過市盈率(P/E)等財務比率,以因應業務或市場的不確定性、對未來盈利的預期下降等因素。 網路泡沫時代:指 1990 年代由數位商務的突破性轉變所帶動的網路熱潮。雖然有些公司蓬勃發展,並成為當今的科技龍頭,但投資者的過度熱潮,使得許多股票的估值飆升至極高水平,儘管其商業模式的可持續性備受質疑,最終導致2000年網路泡沫破裂。 下行風險:指當市場走勢不利時,證券或投資組合可能蒙受多少損失的估算。 回撤:一種 衡量歷史風險的指標,用以觀察投資組合或證券在特定期間內最高價與最低價之間的差距。它用於評估一項投資的潛在風險與回報。 FAANG:這個縮寫詞於 2013 年被創造出來,用以指稱當時普遍被視為增長潛力最強的科技股,即 Facebook(現為 Meta Platforms)、Amazon、Apple、Netflix 以及 Google(現為 Alphabet)。 基本面分析: 對有助於證券估值的資訊進行分析 ,例如公司的盈利狀況、管理團隊的評估,以及更廣泛的經濟因素。 「七大巨頭」:指近年來主導市場的七檔主要科技股:蘋果、微軟、NVIDIA、亞馬遜、特斯拉、Alphabet 以及 Meta。 駕馭炒作週期:「炒作週期」代表一項技術從構想到廣泛採用的發展歷程中的不同階段,其中包含該技術及其相關股票在週期中引發的投資者情緒變化。 市盈率(P/E):一種常用的估值指標,用於衡量投資組合內一隻或多隻股票的股價與每股盈利之比率。 合理估值: 基於公司的基本面與前景,看似合理且有充分依據的估值 ,而非主要受過度樂觀或市場炒作所驅動的價格。 個股分散度: 基準指數中個別股票的回報與該基準指數平均回報的偏差程度 。 估值指標: 用於衡量公司績效、財務狀況及未來盈利預期的指標 ,例如市盈率與股東權益回報。 波動率: 投資組合、證券或指數價格波動的頻率 與幅度。價格波動幅度越大,表示波動性及投資風險越高。
主要投資風險:
- 本基金投資於股票,須承受證券價值波動的股本證券風險 。
- 投資本基金涉及一般投資、貨幣、人民幣貨幣及兌換、流動性、對沖、市場、經濟、政治、監管、稅務、有關證券借出、有關反向回購交易、金融及利率風險。在極端的市場環境下,閣下可能會損失全部投資。
- 本基金可使用金融衍生工具降低風險及更有效率地管理基金,並涉及對手方、流動性、槓桿、波動性、估值及場外交易風險,可能蒙受重大損失。
- 本基金的投資集中於科技行業,或會具較高波動性,並承受科技相關公司風險。
- 本基金可能投資於歐元區, 或會蒙受歐元區風險。
- 本基金可能徵收業績表現費。即使投資資本虧損,投資者也可能需要支付此費用。
- 投資者不應只根據此文件而作出投資決定,並應細閱有關基金銷售文件,了解風險因素資料。