Zentrale Erkenntnisse:
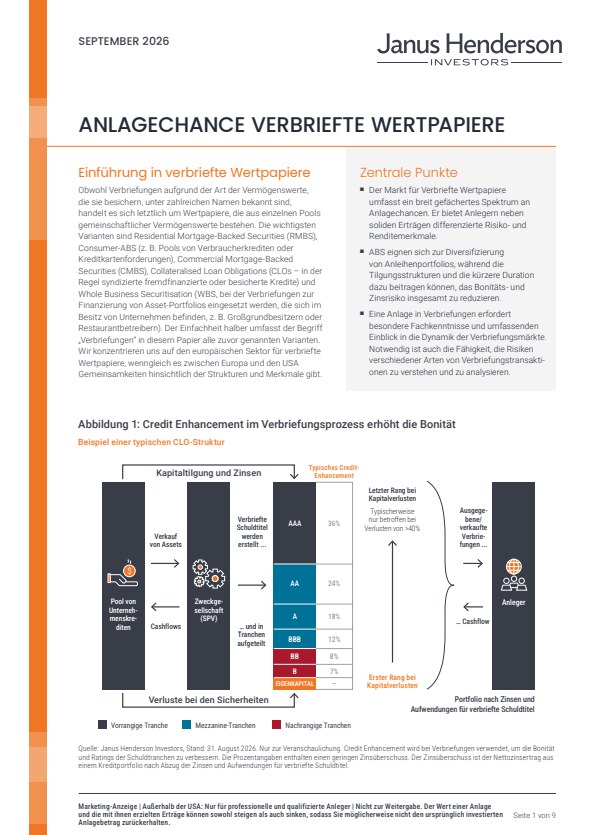
- Das verbriefte Universum stellt ein vielfältiges Chancenspektrum dar und bietet Anlegern unterschiedliche Risiken und Renditemerkmale neben hochwertigen Erträgen und stabilen Renditen.
- Es kann eine Diversifizierung gegenüber Anleihenportfolios ermöglichen, während die Tilgungsstrukturen und kürzeren Laufzeiten dazu beitragen können, die allgemeinen Kredit- und Zinsrisiken zu reduzieren.
- Investitionen in Verbriefungen erfordern nicht nur einen einzigartigen und umfassenden Einblick in die Dynamik der Verbriefungsmärkte, sondern auch die Fähigkeit, die Risiken verschiedener Arten von Verbriefungstransaktionen zu verstehen und zu analysieren.
Anleger profitieren von verbrieften Wertpapieren aufgrund ihres defensiven Charakters und eines breiten Chancenspektrums sowie einer attraktiven relativen Wertentwicklung. Verbriefte Wertpapiere bieten im Vergleich zu ähnlich bewerteten Unternehmensanleihen bessere Spreads, historisch niedrigere Ausfallraten und attraktivere risikobereinigte Renditen (höhere Sharpe Ratios). Es handelt sich um eine missverstandene Assetklasse, doch Vorurteile sollten nicht von einer Anlage abhalten.
Verbriefungen stellen ein wertvolles Diversifikationsinstrument dar und tragen dank ihrer Tilgungsstrukturen, kürzeren Durationen und der Positionierung in verbraucherorientierten und „realwirtschaftlichen“ Risiken zur Senkung der Risiken in Kernanleiheportfolios bei. Verbriefte Wertpapiere in Europa haben gut abgeschnitten und bieten im Vergleich zu Investment-Grade-Unternehmensanleihen attraktive risikobereinigte Renditen, selbst in Stressphasen an den Märkten, ohne Liquiditätsprobleme zu verursachen.
Expertenkenntnisse können Anlegern dabei helfen, sich in den Nuancen des Marktes zurechtzufinden. Sie ermöglichen es Anlegern, Chancen und Risiken angemessen einzuschätzen, regulatorische Standards einzuhalten, ESG-Faktoren wirksam zu berücksichtigen und schließlich langfristig stabile und Diversifikation von Erträgen zu erzielen. Kurzum: Können Anleger die Vorteile verbriefter Wertpapiere optimal nutzen.
In dieser Anlagechance für verbriefte Wertpapiere tauchen wir tief in den Sektor ein und bewerten jedes seiner Unterscheidungsmerkmale, die eine erfolgreiche Kombination der Assetklasse mit anderen Anleihen in diversifizierten Portfolios ermöglichen.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die Wertentwicklung der CLO-Anlagen des Subfonds wird zum Teil von der Wertentwicklung und operativen Effizienz der CLO-Manager abhängen. Der Subfonds investiert in CLOs, die den von den CLO-Managern berechneten Management- und Performancegebühren unterliegen. Diese gelten zusätzlich zu den für den Subfonds berechneten Gebühren.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Rückzahlungen aus zugrunde liegenden Darlehen werden verwendet, um CLO-Wertpapiere nach einer bestimmten Zeit zurückzuzahlen, wobei der Zeitpunkt unsicher ist. Schnellere Rückzahlungen können zu einer vorzeitigen Rückzahlung der Wertpapiere führen, die über dem Nennwert gehandelt werden, was Mark-to-Market-Verluste verursacht und dazu führt, dass die Wiederanlage zu geringeren Renditen erfolgen muss, wodurch sich der Ertrag verringert. Durch langsamere Rückzahlungen verlängert sich die Laufzeit, was ebenfalls zu Verlusten führen kann. CLOs und kündbare Wertpapiere können von den Emittenten oder Anteilseignern vorzeitig zurückgegeben werden, was zu Herausforderungen bei der Wiederanlage und einem potenziellen Ertragsrückgang führen kann.
- Collateralised Loan Obligations (CLOs) sind Anlagen, die durch einen Pool von Unternehmensanleihen besichert sind. Sie bergen Risiken aufgrund der Darlehen und der CLO-Struktur. Das Risiko schwankt je nach Tranche und die Kreditratings sind keine Garantie, sodass auch hoch bewertete Tranchen bei Marktstress an Wert verlieren können. Zu den Hauptrisiken zählen Liquidität, Zinsänderungen, Kreditausfälle und Unsicherheit über die Rückzahlungen.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Performance erweisen.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Performance erweisen.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
- Collateralised Loan Obligations (CLOs) sind Anlagen, die durch einen Pool von Unternehmensanleihen besichert sind. Sie bergen Risiken aufgrund der Darlehen und der CLO-Struktur. Das Risiko schwankt je nach Tranche und die Kreditratings sind keine Garantie, sodass auch hoch bewertete Tranchen bei Marktstress an Wert verlieren können. Zu den Hauptrisiken zählen Liquidität, Zinsänderungen, Kreditausfälle und Unsicherheit über die Rückzahlungen.
- Rückzahlungen aus zugrunde liegenden Darlehen werden verwendet, um CLO-Wertpapiere nach einer bestimmten Zeit zurückzuzahlen, wobei der Zeitpunkt unsicher ist. Schnellere Rückzahlungen können zu einer vorzeitigen Rückzahlung der Wertpapiere führen, die über dem Nennwert gehandelt werden, was Mark-to-Market-Verluste verursacht und dazu führt, dass die Wiederanlage zu geringeren Renditen erfolgen muss, wodurch sich der Ertrag verringert. Durch langsamere Rückzahlungen verlängert sich die Laufzeit, was ebenfalls zu Verlusten führen kann. CLOs und kündbare Wertpapiere können von den Emittenten oder Anteilseignern vorzeitig zurückgegeben werden, was zu Herausforderungen bei der Wiederanlage und einem potenziellen Ertragsrückgang führen kann.
- Die Wertentwicklung der CLO-Anlagen des Subfonds wird zum Teil von der Wertentwicklung und operativen Effizienz der CLO-Manager abhängen. Der Subfonds investiert in CLOs, die den von den CLO-Managern berechneten Management- und Performancegebühren unterliegen. Diese gelten zusätzlich zu den für den Subfonds berechneten Gebühren.
Besondere Risiken
- Rückzahlungen aus zugrunde liegenden Darlehen werden verwendet, um CLO-Wertpapiere nach einer bestimmten Zeit zurückzuzahlen, wobei der Zeitpunkt unsicher ist. Schnellere Rückzahlungen können zu einer vorzeitigen Rückzahlung der Wertpapiere führen, die über dem Nennwert gehandelt werden, was Mark-to-Market-Verluste verursacht und dazu führt, dass die Wiederanlage zu geringeren Renditen erfolgen muss, wodurch sich der Ertrag verringert. Durch langsamere Rückzahlungen verlängert sich die Laufzeit, was ebenfalls zu Verlusten führen kann. CLOs und kündbare Wertpapiere können von den Emittenten oder Anteilseignern vorzeitig zurückgegeben werden, was zu Herausforderungen bei der Wiederanlage und einem potenziellen Ertragsrückgang führen kann.
- Collateralised Loan Obligations (CLOs) sind Anlagen, die durch einen Pool von Unternehmensanleihen besichert sind. Sie bergen Risiken aufgrund der Darlehen und der CLO-Struktur. Das Risiko schwankt je nach Tranche und die Kreditratings sind keine Garantie, sodass auch hoch bewertete Tranchen bei Marktstress an Wert verlieren können. Zu den Hauptrisiken zählen Liquidität, Zinsänderungen, Kreditausfälle und Unsicherheit über die Rückzahlungen.
- Die Wertentwicklung der CLO-Anlagen des Subfonds wird zum Teil von der Wertentwicklung und operativen Effizienz der CLO-Manager abhängen. Der Subfonds investiert in CLOs, die den von den CLO-Managern berechneten Management- und Performancegebühren unterliegen. Diese gelten zusätzlich zu den für den Subfonds berechneten Gebühren.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Performance erweisen.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- ABS-Anleihen und andere Formen verbriefter Anlagen können im Vergleich zu anderen Anlagen wie Staats- oder Unternehmensanleihen größeren Kredit-/Ausfall-, Liquiditäts-, Zins-, Vorfälligkeits- und Verlängerungsrisiken unterliegen, was sich negativ auf die realisierte Rendite der Anlage in die Wertpapiere auswirken kann.
- Einige Anleihen (kündbare Anleihen) geben ihren Emittenten das Recht, Kapital vor dem Fälligkeitstermin zurückzuzahlen oder die Laufzeit zu verlängern. Emittenten können diese Rechte ausüben, wenn dies für sie vorteilhaft ist. Dies kann sich auf den Wert des Fonds auswirken.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.