Chart to Watch: Drücken steigende Anleiherenditen auf die Stimmung?
Angesichts des starken Anstiegs der Anleihenrendite war es ein schwieriges Jahr für traditionelle Anleihen-Benchmarks. Der G7 Government Index und der Global Aggregate Bond Index (Global Agg) erzielten -2,5 % bzw. 1,5 %.*
In den USA wurde die schwache Wertentwicklung durch einen Anstieg der Renditen verursacht (die 10-jährige US-Staatsanleihe ist seit Jahresbeginn um 83 Basispunkte gestiegen). Grund dafür sind die wieder anziehende Inflation durch den Iran-Krieg, robuste Unternehmensgewinne, die hohe Ausgabe von Staats- und Unternehmensanleihen, große Haushaltsdefizite und eine restriktivere (falkenhafte) Federal Reserve.
Weltweit ist das Bild in anderen Industrienationen ähnlich düster: Die Renditen für 10-jährige Staatsanleihen sind in Deutschland (+48 Basispunkte), Japan (+72 Basispunkte), Großbritannien (+89 Basispunkte) und Frankreich (+146 Basispunkte) stark gestiegen.
Die Portfoliomanager John P Kerschner, Denis Struc und Nick Childs erörtern, warum AAA-bewertete Collateralised Loan Obligations (CLOs) bisher im Jahr 2026 eine bessere Wertentwicklung als Anleihen-Benchmarks bei geringerer Volatilität aufwiesen.
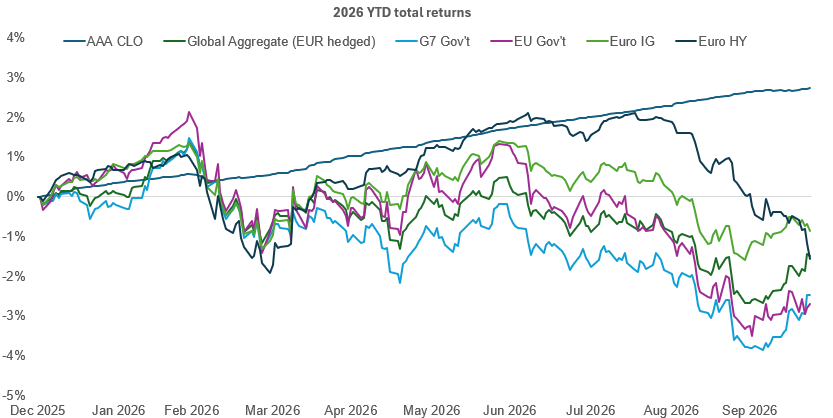
Quelle: Bloomberg, Stand: 23. Oktober 2026. Alle Renditen sind in Euro angegeben bzw. EUR-abgesichert. Zur Darstellung der Anlageklassen verwendete Indizes: Global Agg = Bloomberg Global Aggregate Bond Index (EUR-abgesichert), G7 Gov’t = Bloomberg G7 Government Bond Index, EU Gov’t = Bloomberg Euro Aggregate Treasury Index, Euro IG = ICE BofA Euro Corporate Index, Euro HY = ICE BofA Euro High Yield Index, Europäische AAA-CLOs = J.P. Morgan CLOIE AAA Index. Die Wertentwicklung in der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Carry oder Kuponertrag ist der wichtigste Beitrag zu den langfristigen Renditen von Anleihen. Änderungen der Anleihepreise sind ein sekundärer Renditetreiber und können die Carry-Renditen entweder erhöhen oder verringern. Anleihen mit langer Duration bewegen sich bei Renditeschwankungen unter sonst gleichen Bedingungen stärker als Anleihen mit kurzer Laufzeit. Unser bevorzugter Ansatz im derzeitigen Umfeld ist a) die Konzentration auf Anleihen mit hohem Kupon, b) die Erhöhung der Kreditqualität und c) die Beibehaltung einer kurzen Duration zum Schutz vor Renditeschwankungen. Mit einer aktuellen Rendite von rund 4 %***, einem AAA-Rating und praktisch keinem Duration-Risiko erfüllen AAA-CLOs aus unserer Sicht alle Anforderungen und haben gezeigt, warum sie eine beständige Spitzenleistung erbracht haben.
Zentrale Erkenntnisse
- In traditionellen Anleihensektoren wurde die Rendite der Anleger im Jahr 2026 durch die schlechte Wertentwicklung von Staatsschulden nach unten gezogen. Im Gegensatz dazu haben europäische AAA-CLOs bis heute eine Rendite von fast 3 % erzielt und eine 90 % geringere Volatilität als die Global Agg- und Unternehmens-Credit-Index aufgewiesen, was durch Ertrag aus variablem Zinssatz und eine geringere Spread-Duration unterstützt wurde. **
- AAA-CLO-Credit-Spreads sind angesichts des robusten Wirtschaftswachstums eng geblieben, während diese Struktur mit variablem Zinssatz bedeutet, dass sie von steigenden Zinsen profitieren können, da ihre Kupons vierteljährlich angepasst werden. Selbst wenn die Geldmarktzinsen schließlich fallen, kann der zusätzliche Credit Spread bei AAA-CLOs helfen, die Auswirkungen auf die Erträge abzufedern.
- Angesichts der erhöhten Unsicherheit in der Geopolitik und Geldpolitik sind wir der Meinung, dass Anleger im Bereich Anleihen im aktuellen Umfeld den Carry maximieren und gleichzeitig die Portfoliovolatilität auf ein Minimum beschränken sollten. Attraktive Anfangsrenditen und unterstützende Technicals deuten darauf hin, dass Carry bis 2027 ein Haupttreiber der AAA-CLO-Renditen bleiben könnte.
* Quelle: Bloomberg, in Euro, 31. Dezember 2025 bis 23. Oktober 2026.
** Quelle: Bloomberg, tägliche Standardabweichung seit Jahresbeginn per 23. Oktober 2026. Die annualisierte tägliche Volatilität seit Jahresbeginn liegt für Euro-AAA-CLOs bei nur 0,2 % und ist damit deutlich niedriger als die rund 3 %, die auf den europäischen Investment-Grade-Unternehmens- und Staatsanleihenmärkten zu beobachten sind.
*** Quelle: Bloomberg, Stand: 29. Oktober 2026. J.P. Morgan CLOIE AAA Index.
Collateralized Loan Obligations (CLOs) sind Schuldtitel, die in verschiedenen Tranchen mit unterschiedlichem Risikograd begeben werden und durch ein zugrunde liegendes Portfolio besichert sind, das hauptsächlich aus Unternehmensdarlehen mit einem Rating unterhalb von Investment Grade besteht. Die Rückzahlung des Kapitals ist nicht garantiert, und die Preise können sinken, wenn Zahlungen nicht rechtzeitig erfolgen oder die Kreditwürdigkeit nachlässt. CLOs unterliegen dem Liquiditätsrisiko, Zinsrisiko, Kreditrisiko, Kündigungsrisiko und dem Ausfallrisiko der zugrunde liegenden Vermögenswerte.
Festverzinsliche Wertpapiere unterliegen dem Zins-, Inflations-, Kredit- und Ausfallrisiko. Der Anleihenmarkt ist volatil. Wenn die Zinsen steigen, fallen die Anleihepreise normalerweise und umgekehrt. Die Rückzahlung des Kapitals ist nicht garantiert und die Preise können fallen, wenn ein Emittent seine Zahlungen nicht pünktlich leistet und sich seine Bonität verschlechtert.
Verbriefte Produkte wie hypotheken- und forderungsbesicherte Wertpapiere reagieren empfindlicher auf Zinsänderungen, unterliegen dem Verlängerungs- und Vorauszahlungsrisiko und einem höheren Kredit-, Bewertungs- und Liquiditätsrisiko als andere Anleihen.
Bonitäts- Ratings werden auf einer Skala vergeben, die von AAA (höchstes Rating) bis D (niedrigstes Rating) reicht.
Ein Credit Spread ist die Renditedifferenz zwischen einer Unternehmens- oder verbrieften Anleihe und einer Staatsanleihe (z. B. einer US-Staatsanleihe) mit gleicher Fälligkeit. Er kompensiert die Anleger für das Risiko, dass der Kreditnehmer ausfällt.
Spread-Duration: Ein Maß dafür, wie empfindlich der Preis einer Anleihe oder eines anderen Anleihen-Wertpapiers auf Änderungen ihres Credit Spreads reagiert. Eine niedrigere Spread-Duration bedeutet, dass ihr Preis weniger empfindlich auf Bewegungen der Credit Spreads reagiert.
Die Volatilität misst das Risiko anhand der Streuung der Renditen für eine bestimmte Anlage.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
- Die Wertentwicklung der CLO-Anlagen des Subfonds wird zum Teil von der Wertentwicklung und operativen Effizienz der CLO-Manager abhängen. Der Subfonds investiert in CLOs, die den von den CLO-Managern berechneten Management- und Performancegebühren unterliegen. Diese gelten zusätzlich zu den für den Subfonds berechneten Gebühren.
- Collateralised Loan Obligations (CLOs) sind Anlagen, die durch einen Pool von Unternehmensanleihen besichert sind. Sie bergen Risiken aufgrund der Darlehen und der CLO-Struktur. Das Risiko schwankt je nach Tranche und die Kreditratings sind keine Garantie, sodass auch hoch bewertete Tranchen bei Marktstress an Wert verlieren können. Zu den Hauptrisiken zählen Liquidität, Zinsänderungen, Kreditausfälle und Unsicherheit über die Rückzahlungen.
- Rückzahlungen aus zugrunde liegenden Darlehen werden verwendet, um CLO-Wertpapiere nach einer bestimmten Zeit zurückzuzahlen, wobei der Zeitpunkt unsicher ist. Schnellere Rückzahlungen können zu einer vorzeitigen Rückzahlung der Wertpapiere führen, die über dem Nennwert gehandelt werden, was Mark-to-Market-Verluste verursacht und dazu führt, dass die Wiederanlage zu geringeren Renditen erfolgen muss, wodurch sich der Ertrag verringert. Durch langsamere Rückzahlungen verlängert sich die Laufzeit, was ebenfalls zu Verlusten führen kann. CLOs und kündbare Wertpapiere können von den Emittenten oder Anteilseignern vorzeitig zurückgegeben werden, was zu Herausforderungen bei der Wiederanlage und einem potenziellen Ertragsrückgang führen kann.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Wertentwicklung erweisen.
Besondere Risiken
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Wertentwicklung erweisen.
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Collateralised Loan Obligations (CLOs) sind Anlagen, die durch einen Pool von Unternehmensanleihen besichert sind. Sie bergen Risiken aufgrund der Darlehen und der CLO-Struktur. Das Risiko schwankt je nach Tranche und die Kreditratings sind keine Garantie, sodass auch hoch bewertete Tranchen bei Marktstress an Wert verlieren können. Zu den Hauptrisiken zählen Liquidität, Zinsänderungen, Kreditausfälle und Unsicherheit über die Rückzahlungen.
- Rückzahlungen aus zugrunde liegenden Darlehen werden verwendet, um CLO-Wertpapiere nach einer bestimmten Zeit zurückzuzahlen, wobei der Zeitpunkt unsicher ist. Schnellere Rückzahlungen können zu einer vorzeitigen Rückzahlung der Wertpapiere führen, die über dem Nennwert gehandelt werden, was Mark-to-Market-Verluste verursacht und dazu führt, dass die Wiederanlage zu geringeren Renditen erfolgen muss, wodurch sich der Ertrag verringert. Durch langsamere Rückzahlungen verlängert sich die Laufzeit, was ebenfalls zu Verlusten führen kann. CLOs und kündbare Wertpapiere können von den Emittenten oder Anteilseignern vorzeitig zurückgegeben werden, was zu Herausforderungen bei der Wiederanlage und einem potenziellen Ertragsrückgang führen kann.
- Die Wertentwicklung der CLO-Anlagen des Subfonds wird zum Teil von der Wertentwicklung und operativen Effizienz der CLO-Manager abhängen. Der Subfonds investiert in CLOs, die den von den CLO-Managern berechneten Management- und Performancegebühren unterliegen. Diese gelten zusätzlich zu den für den Subfonds berechneten Gebühren.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die Wertentwicklung der CLO-Anlagen des Subfonds wird zum Teil von der Wertentwicklung und operativen Effizienz der CLO-Manager abhängen. Der Subfonds investiert in CLOs, die den von den CLO-Managern berechneten Management- und Performancegebühren unterliegen. Diese gelten zusätzlich zu den für den Subfonds berechneten Gebühren.
- Collateralised Loan Obligations (CLOs) sind Anlagen, die durch einen Pool von Unternehmensanleihen besichert sind. Sie bergen Risiken aufgrund der Darlehen und der CLO-Struktur. Das Risiko schwankt je nach Tranche und die Kreditratings sind keine Garantie, sodass auch hoch bewertete Tranchen bei Marktstress an Wert verlieren können. Zu den Hauptrisiken zählen Liquidität, Zinsänderungen, Kreditausfälle und Unsicherheit über die Rückzahlungen.
- Rückzahlungen aus zugrunde liegenden Darlehen werden verwendet, um CLO-Wertpapiere nach einer bestimmten Zeit zurückzuzahlen, wobei der Zeitpunkt unsicher ist. Schnellere Rückzahlungen können zu einer vorzeitigen Rückzahlung der Wertpapiere führen, die über dem Nennwert gehandelt werden, was Mark-to-Market-Verluste verursacht und dazu führt, dass die Wiederanlage zu geringeren Renditen erfolgen muss, wodurch sich der Ertrag verringert. Durch langsamere Rückzahlungen verlängert sich die Laufzeit, was ebenfalls zu Verlusten führen kann. CLOs und kündbare Wertpapiere können von den Emittenten oder Anteilseignern vorzeitig zurückgegeben werden, was zu Herausforderungen bei der Wiederanlage und einem potenziellen Ertragsrückgang führen kann.
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Wertentwicklung erweisen.
Besondere Risiken
- Ein Emittent einer Anleihe (oder eines Geldmarktinstruments) kann möglicherweise nicht mehr in der Lage oder nicht mehr bereit sein, Zinsen zu zahlen oder Kapital zurückzuzahlen. Wenn dies geschieht oder der Markt dies für möglich hält, sinkt der Wert der Anleihe.
- Wenn die Zinssätze steigen (oder sinken), hat dies unterschiedliche Auswirkungen auf die Kurse verschiedener Wertpapiere. Insbesondere fallen die Anleihekurse im Allgemeinen, wenn die Zinsen steigen. Dieses Risiko ist allgemein umso höher, je länger die Laufzeit einer Anleiheinvestition ist.
- Dem Fonds können durch die Anlage in weniger aktiv gehandelten oder weniger entwickelten Märkten höhere Transaktionskosten entstehen als einem Fonds, der in aktivere/höher entwickelte Märkte investiert.
- Hochzinsanleihen (ohne Investment-Grade-Rating) bieten zwar im Allgemeinen eine höhere Verzinsung als Investment-Grade-Anleihen, sind aber gleichzeitig spekulativer und anfälliger für ungünstige Änderungen der Marktbedingungen.
- ABS-Anleihen und andere Formen verbriefter Anlagen können im Vergleich zu anderen Anlagen wie Staats- oder Unternehmensanleihen größeren Kredit-/Ausfall-, Liquiditäts-, Zins-, Vorfälligkeits- und Verlängerungsrisiken unterliegen, was sich negativ auf die realisierte Rendite der Anlage in die Wertpapiere auswirken kann.
- Einige Anleihen (kündbare Anleihen) geben ihren Emittenten das Recht, Kapital vor dem Fälligkeitstermin zurückzuzahlen oder die Laufzeit zu verlängern. Emittenten können diese Rechte ausüben, wenn dies für sie vorteilhaft ist. Dies kann sich auf den Wert des Fonds auswirken.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Die laufenden Kosten und die sonstigen Kosten des Fonds können teilweise oder vollständig aus dem Kapital entnommen werden. Dadurch kann das Kapital aufgezehrt oder das Potenzial für Kapitalwachstum verringert werden.
- Zusätzlich zu Erträgen kann diese Anteilsklasse realisierte und nicht realisierte Kapitalgewinne sowie das ursprünglich investierte Kapital ausschütten. Außerdem werden Gebühren, Kosten und Aufwendungen aus dem Kapital beglichen. Beide Faktoren können zu einer Aufzehrung des Kapitals führen und das Potenzial für Kapitalzuwachs einschränken. Anleger sollten auch beachten, dass Ausschüttungen dieser Art in Abhängigkeit des lokalen Steuerrechts möglicherweise als Einkommen behandelt (und besteuert) werden.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.