Aspectos destacados:
- El universo de las titulizaciones representa un conjunto diverso de oportunidades, que ofrece a los inversores características variadas de riesgo y rentabilidad, además de rentas de alta calidad y rentabilidades resilientes.
- Puede ofrecer diversificación a las carteras de renta fija, mientras que las estructuras de amortización y los plazos más cortos pueden ayudar a reducir los riesgos generales de crédito y de tipos de interés.
- Invertir en titulizaciones requiere no solo un conocimiento único y amplio de la dinámica de los mercados de titulización, sino también la capacidad de entender y analizar los riesgos de los diferentes tipos de operaciones de titulación.
Los inversores se benefician de las titulizaciones debido a su carácter defensivo y a su amplio conjunto de oportunidades, además de un valor relativo atractivo. Las titulizaciones ofrecen diferenciales más atractivos que los bonos corporativos de calificación similar, tasas de impago históricamente más bajas y rentabilidades ajustadas al riesgo más atractivas (ratio de Sharpe más altos). Se trata de una clase de activos mal entendida, pero las ideas erróneas no deben disuadir de invertir.
Las titulizaciones sirven como un valioso elemento diversificador al reducir los riesgos en las carteras básicas de renta fija gracias a sus estructuras amortizables, duraciones más cortas y exposición a los riesgos de la «economía real» e inducidos por el consumo. Las titulizaciones europeas han tenido un buen comportamiento, ofreciendo rentabilidades ajustadas al riesgo sólidas en comparación con los bonos corporativos Investment Grade sin preocupaciones por la liquidez ni siquiera durante las tensiones del mercado.
Los conocimientos especializados pueden ayudar a desenvolverse por los matices del mercado. Permite a los inversores evaluar eficazmente el riesgo frente a la oportunidad, cumplir las normas reglamentarias, integrar eficazmente las consideraciones ASG y, en última instancia, lograr la estabilidad y la diversificación de los rendimientos a largo plazo. En otras palabras, maximizar los beneficios de la titulización.
En este documento «Argumentos a favor de la titulización», analizamos en profundidad el sector y valoramos cada una de las características distintivas que permiten combinar con éxito esta clase de activos con otros de renta fija en carteras diversificadas.
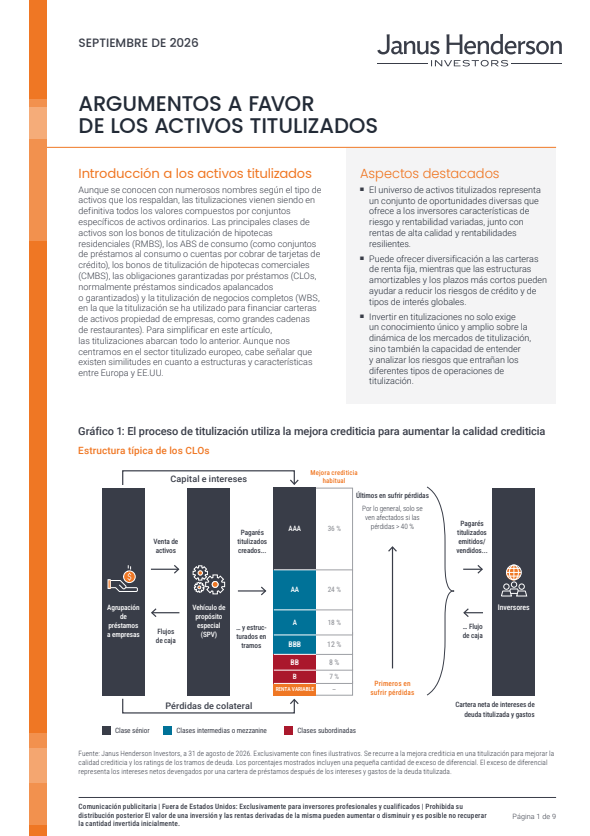
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- No se espera que la rentabilidad del Subfondo iguale exactamente la rentabilidad del índice en todo momento y la deducción de comisiones y gastos hace que el Subfondo pueda proporcionar un rendimiento total inferior al del índice.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
Riesgos específicos
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Los valores garantizados por activos (ABS) y otros tipos de instrumentos titulizados pueden estar expuestos a mayores riesgos de crédito/impago, liquidez, tipos de interés o pago anticipado y ampliación que otras inversiones como bonos emitidos por gobiernos o empresas, lo cual podría tener un impacto negativo en la rentabilidad de la inversión materializada de los valores.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.