Aspectos destacados:
- Incluso con la omisión de una subida de tipos en octubre, el presidente de la Fed, Kevin Warsh –sin decirlo directamente– insinuó que la ampliación del crecimiento económico y una inflación superior al objetivo hacen necesarias las futuras subidas.
- Aunque las ganancias de productividad pueden ser un factor mitigante a la hora de decidir no subir los tipos en esta reunión, es probable que sea demasiado pronto para decir que este naciente desarrollo valida la opinión del presidente Warsh de que la inteligencia artificial (IA) puede llevar a una trayectoria más alta de crecimiento económico real.
- Con las subidas de tipos probablemente aún sobre la mesa y un enorme volumen de emisiones de crédito para financiar el despliegue de la IA en marcha, creemos que los inversores en bonos deberían concentrar sus asignaciones en instrumentos de menor duración y dar prioridad a las empresas de alta calidad que pueden financiar parcialmente la inversión de capital con flujos de caja operativos.
El presidente de la Reserva Federal (Fed), Warsh, no ofreció sorpresas en cuanto a la política monetaria a corto plazo, pero sí dejó caer casualmente lo que consideramos un avance importante en relación con la futura cadencia de las decisiones de política monetaria.
Al mantener el tipo de interés principal de la Fed dentro de un rango del 3,75% al 4,00% –aunque con dos disidentes que favorecen un aumento de 25 puntos básicos–, el banco central de EE.UU. sigue en una posición hawkish/pesimista. En nuestra opinión, la única razón por la que la Fed no subió los tipos en su reunión de octubre, quizás además de que hay elecciones dentro de seis días, es que se espera que las próximas semanas sean «ricas en información», lo que significa que los miembros del Comité Federal de Mercado Abierto (FOMC) pueden calibrar la política con un mayor grado de confianza.
Desde la perspectiva de un inversor en bonos, nada en la decisión de hoy altera nuestra visión cautelosa sobre la duración de Estados Unidos. Además, el grado en que la inversión empresarial, es decir, el histórico despliegue de la inteligencia artificial (IA), está afectando a la economía nos lleva a mantener la opinión de que este proceso será inflacionista antes de ser desinflacionista, y que los mercados de crédito corporativo, todavía muy valorados, pueden necesitar recompensar a los inversores con una mayor prima de riesgo para permitir que la emisión masiva de bonos se despeje adecuadamente.
¿Validando la «Doctrina Warsh»?
En sus declaraciones públicas previas a su elección como presidente de la Fed, Warsh pintó un cuadro optimista de una economía estadounidense altamente productiva capaz de crecer a una trayectoria superior a la tendencia reciente sin alimentar la inflación. Desde luego es pronto, pero ese es en gran medida el telón de fondo que pintó de las condiciones económicas actuales.
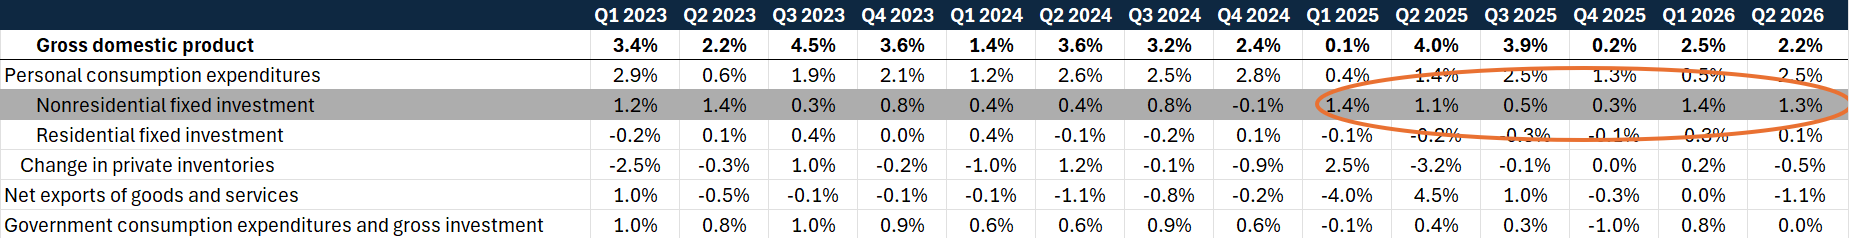
La inversión inicial en IA sigue siendo el principal motor del crecimiento económico, con el PIB de la Fed de Atlanta GDPNow actualmente con un crecimiento del cuarto trimestre del 3,27%, anualizado. En consecuencia, la inversión empresarial, como se muestra en el Gráfico 1, sigue siendo uno de los principales motores del crecimiento económico real. Pero Warsh también destacó lo que pueden ser los primeros brotes de un auge de la productividad de la IA, así como el hecho de que el gasto interno resistente sea un factor importante para ampliar la fortaleza económica de Estados Unidos.
Figura 1: Factores que contribuyen al crecimiento económico real de EE.UU.
La inversión empresarial ha sido un factor importante del crecimiento económico de EE.UU. en los últimos dos años.
Fuente: Janus Henderson Investors, Bureau of Economic Analysis.
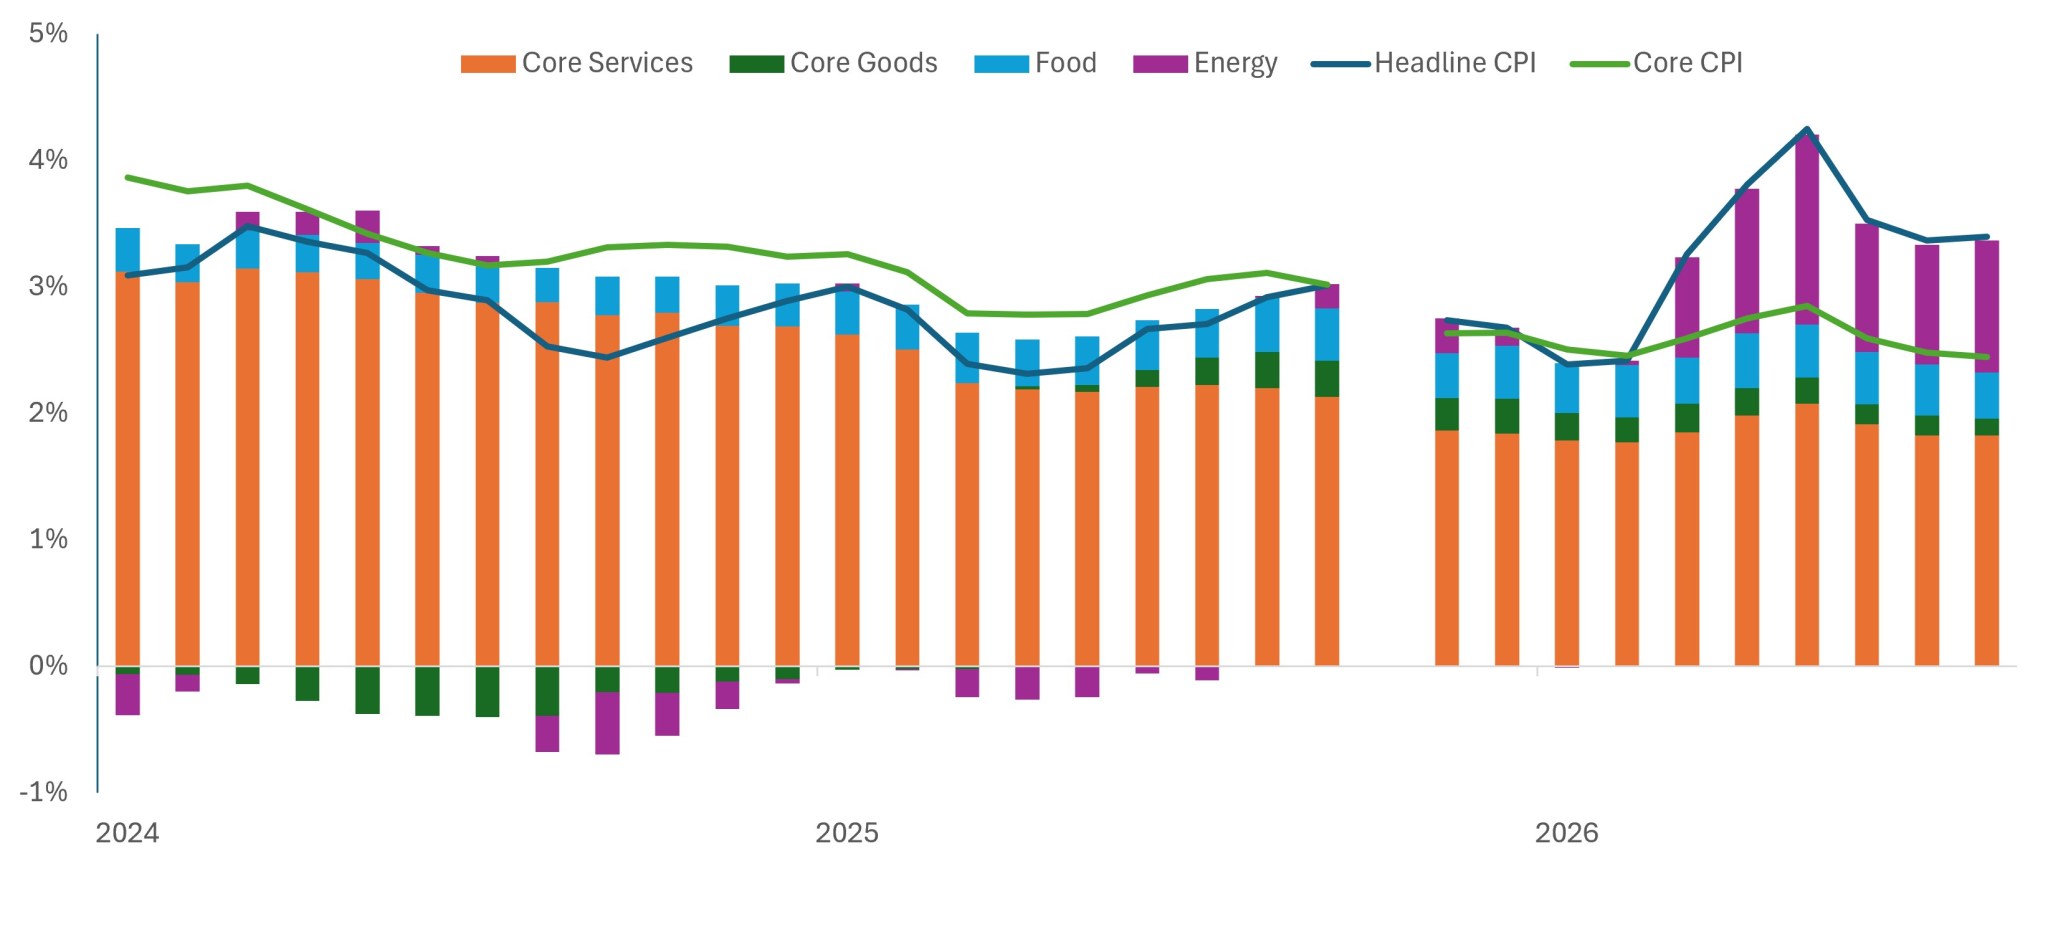
Dado que el mercado laboral estadounidense probablemente se ha estabilizado tras verse obligado a adaptarse a la política de inmigración federal en 2025, la Fed ha tenido la capacidad de mantener su atención centrada directamente en la inflación, el otro pilar de su doble mandato. Con una inflación actual del 3,0 %, medida por el indicador favorito de los bancos centrales, Warsh afirmó que la mayor parte de su reunión recientemente concluida se dedicó a la estabilidad de los precios. Como ya ha declarado inequívocamente en otras reuniones, la Fed alcanzaría su objetivo de inflación del 2,0 %.
Figura 2: Contribución al índice de precios de consumo de EE.UU.
La energía sigue siendo un importante motor de la inflación general, pero los servicios básicos elevados siguen atrayendo la atención de los funcionarios de la Fed.
Fuente: Janus Henderson Investors, Oficina de Estadísticas Laborales.
Como se ha dicho, la inversión en IA por sí misma está resultando inflacionista, ya que la demanda de suelo, mano de obra, materiales y energía se refleja en todo el panorama económico. También contribuyen a la inflación, de manera sustancial, los mayores precios de la energía que son consecuencia del conflicto en Oriente Medio. Si bien estos pueden disminuir finalmente, son un factor que probablemente esté afectando a los patrones de consumo, especialmente a los de los consumidores de quintiles de ingresos más bajos. Aun así, según la Oficina de Análisis Económico, el consumo personal real, en conjunto, ha estado en gran medida en una trayectoria ascendente en 2026.
El gasto de las empresas, el consumo personal estable, los altos precios de la energía y la productividad son mucho que considerar para un banco central. Incluso con la preponderancia de los datos que insinúan que el ciclo de endurecimiento debería continuar, la combinación de ganancias de productividad según la Doctrina Warsh y varias publicaciones de datos potencialmente informativas que ocurrirán entre ahora y mediados de diciembre han comprado tiempo a la Fed antes de que crea que debe volver a subir los tipos. Curiosamente, en lo que podría interpretarse como una débil nota dovish/pesimista, el presidente Warsh no se comprometió sobre las futuras subidas de tipos. Eso, sin embargo, puede atribuirse a su creciente reputación de ser reservado.
Consecuencias para los inversores
Como se ha dicho, el presidente Warsh anunció un cambio en el calendario de políticas de la Fed. Mientras que el FOMC seguirá reuniéndose ocho veces al año, a partir de 2027, solo siete de ellas se dedicarán a las decisiones políticas (ajuste de los tipos de interés y las tenencias de balance) y la otra se centrará en los problemas estratégicos que se enfrenta la economía estadounidense, que Warsh caracterizó como el «lado izquierdo del punto decimal». En 2028, la segunda de las ocho reuniones también se centrará en ese tema.
Creemos que este cambio de marco es análogo a cómo los inversores deberían enmarcar el panorama económico y cómo posicionar sus carteras de renta fija. La IA promete reconfigurar la economía mundial en términos tanto de estabilidad de precios como de composición del mercado laboral. Aunque una revolución de la productividad puede ofrecer un futuro de crecimiento económico con menos presión inflacionaria: ¿despedirse de la Curva de Phillips? : los inversores y la Fed están viendo actualmente una extensión de los precios al consumidor elevados debido a la fuerte demanda y los altos costes energéticos. En consecuencia, mantenemos nuestra opinión de que los inversores deben priorizar la exposición al extremo corto de la curva de tipos.
Dentro del crédito corporativo, la histórica emisión de bonos relacionados con la IA ha contribuido a aumentar los tipos de interés, y el volumen puro está creando competencia con los bonos soberanos. Prevemos que la futura inversión en IA (medida en billones de dólares) exigirá mayores diferenciales entre los rendimientos corporativos y los de sus índices de referencia sin riesgo para limpiar el mercado recompensando suficientemente a los inversores. En este contexto, consideramos que los inversores en crédito deben centrarse en emisores de mayor calidad, especialmente aquellos, incluidos los hyperscalers, que pueden financiar una parte importante de su gasto de capital a través del flujo de caja operativo.
Las preocupaciones a largo plazo también fundamentan nuestra petición de vigilancia. Los desafíos fiscales en todo el mundo desarrollado están dando lugar a un mayor rendimiento de los soberanos, con Francia y el Reino Unido siendo exhibiciones A y B. Los inversores en bonos deben controlar cómo evolucionan tanto la política fiscal como la monetaria, midiendo la capacidad de los gobiernos para presentar planes fiscales plausibles, que a menudo chocan con la difícil demografía y las burocracias arraigadas.
Estados Unidos ha sido el centro de la inversión en IA y, por lo tanto, el beneficiario de su sacudida a la economía, incluida la inflación a corto plazo. Invariablemente, algunas regiones, especialmente aquellas que no están expuestas a la infraestructura de IA o que son lentas en disfrutar de sus ganancias de productividad, caerán en recesión. Solo entonces creemos que los inversores pueden inclinarse tácticamente por la duración en jurisdicciones selectas.
Información importante
Los valores de renta fija están expuestos al riesgo de tipos de interés, de inflación, de crédito y de impago. Cuando suben los tipos de interés, los precios de los bonos suelen bajar y viceversa.
Política monetaria: las políticas de un banco central orientadas a influir en el nivel de inflación y crecimiento de una economía. Entre los instrumentos de política monetaria se encuentran la fijación de los tipos de interés y el control de la oferta de dinero.
La curva de Phillips es un modelo económico que ilustra una relación inversa entre el tipo de desempleo y el tipo de inflación.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Los valores garantizados por activos (ABS) y otros tipos de instrumentos titulizados pueden estar expuestos a mayores riesgos de crédito/impago, liquidez, tipos de interés o pago anticipado y ampliación que otras inversiones como bonos emitidos por gobiernos o empresas, lo cual podría tener un impacto negativo en la rentabilidad de la inversión materializada de los valores.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.