Aspectos destacados:
- Un mayor rendimiento no hace que los bonos de mayor duración sean automáticamente atractivos, ya que la inflación persistente, el crecimiento resistente y la emisión masiva de deuda podrían mantener la presión alcista sobre los rendimientos a corto plazo.
- Añadir duración requiere un cambio en las condiciones, no solo un rendimiento objetivo de los bonos del Tesoro. Esperaríamos que varias señales del mercado cambiaran antes de aumentar la exposición a los tipos de interés.
- De momento, seguimos favoreciendo una postura de menor duración, haciendo hincapié en el carry y limitando el riesgo de caída, manteniendo al mismo tiempo la flexibilidad de añadir duración para obtener posibles rendimientos y defender la cartera cuando cambien las condiciones.
La palabra "bandazo" describe probablemente mejor cómo se han comportado los rendimientos de los bonos del gobierno en lo que va de 2026. Empezamos el año con expectativas de tres o cuatro recortes de tipos y vimos cómo el rendimiento del bono del Tesoro estadounidense a 10 años subía a menos del 4% en marzo. Desde entonces, los rendimientos han subido bruscamente y los mercados de futuros descuentan ya tres subidas de tipos.
El cambio de rumbo se debe a varios factores, como el aumento de los precios de la energía y la re aceleración de la inflación provocada por la guerra de Irán, los sólidos beneficios de las empresas estadounidenses, el fuerte crecimiento económico impulsado por la expansión de la infraestructura de inteligencia artificial (IA), la cuantiosa emisión de deuda pública y privada, los grandes déficits fiscales y el deterioro de las finanzas públicas, y una Reserva Federal (Fed) más estricta y menos comunicativa.
Gráfico 1: Variaciones en el rendimiento del Tesoro de EE. UU. en lo que va de año
El rendimiento ha aumentado considerablemente en toda la curva en 2026.
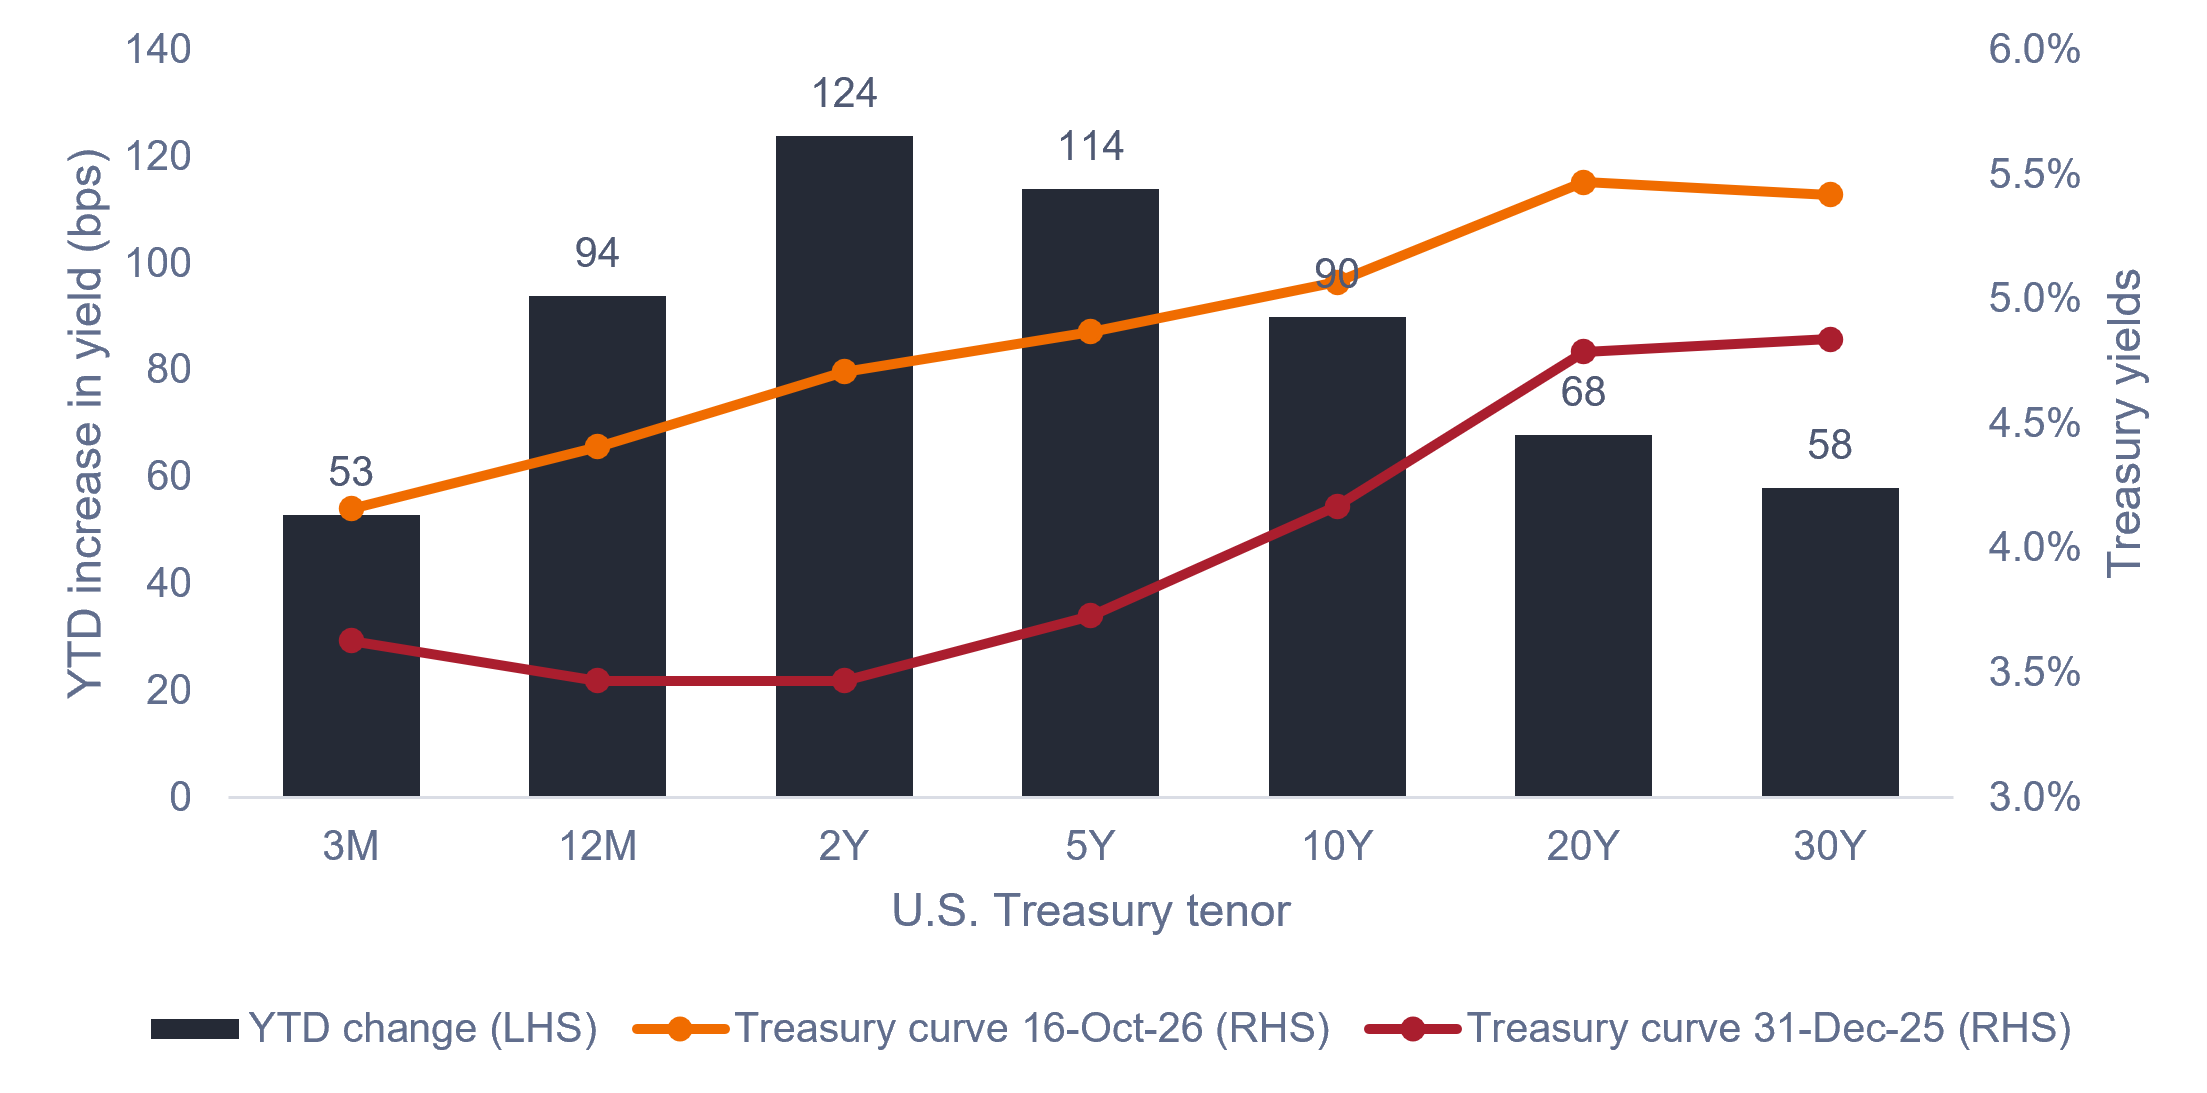
Fuente: Bloomberg, a 16 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
No hace falta decir que el agresivo aumento de los rendimientos ha provocado un viaje con baches para algunos inversores en renta fija, especialmente para aquellos que no estaban en infraponderación de duración o estacionados en el extremo corto de la curva de tipos.
Como es de esperar, los activos de mayor duración han sufrido mayores movimientos negativos de precios en comparación con los bonos de menor duración, como se muestra en la Figura 2.
Figura 2: Rendimientos en lo que va de año de los índices de bonos del Tesoro de EE. UU. de distinta duración
La duración no ha sido su amiga en 2026.
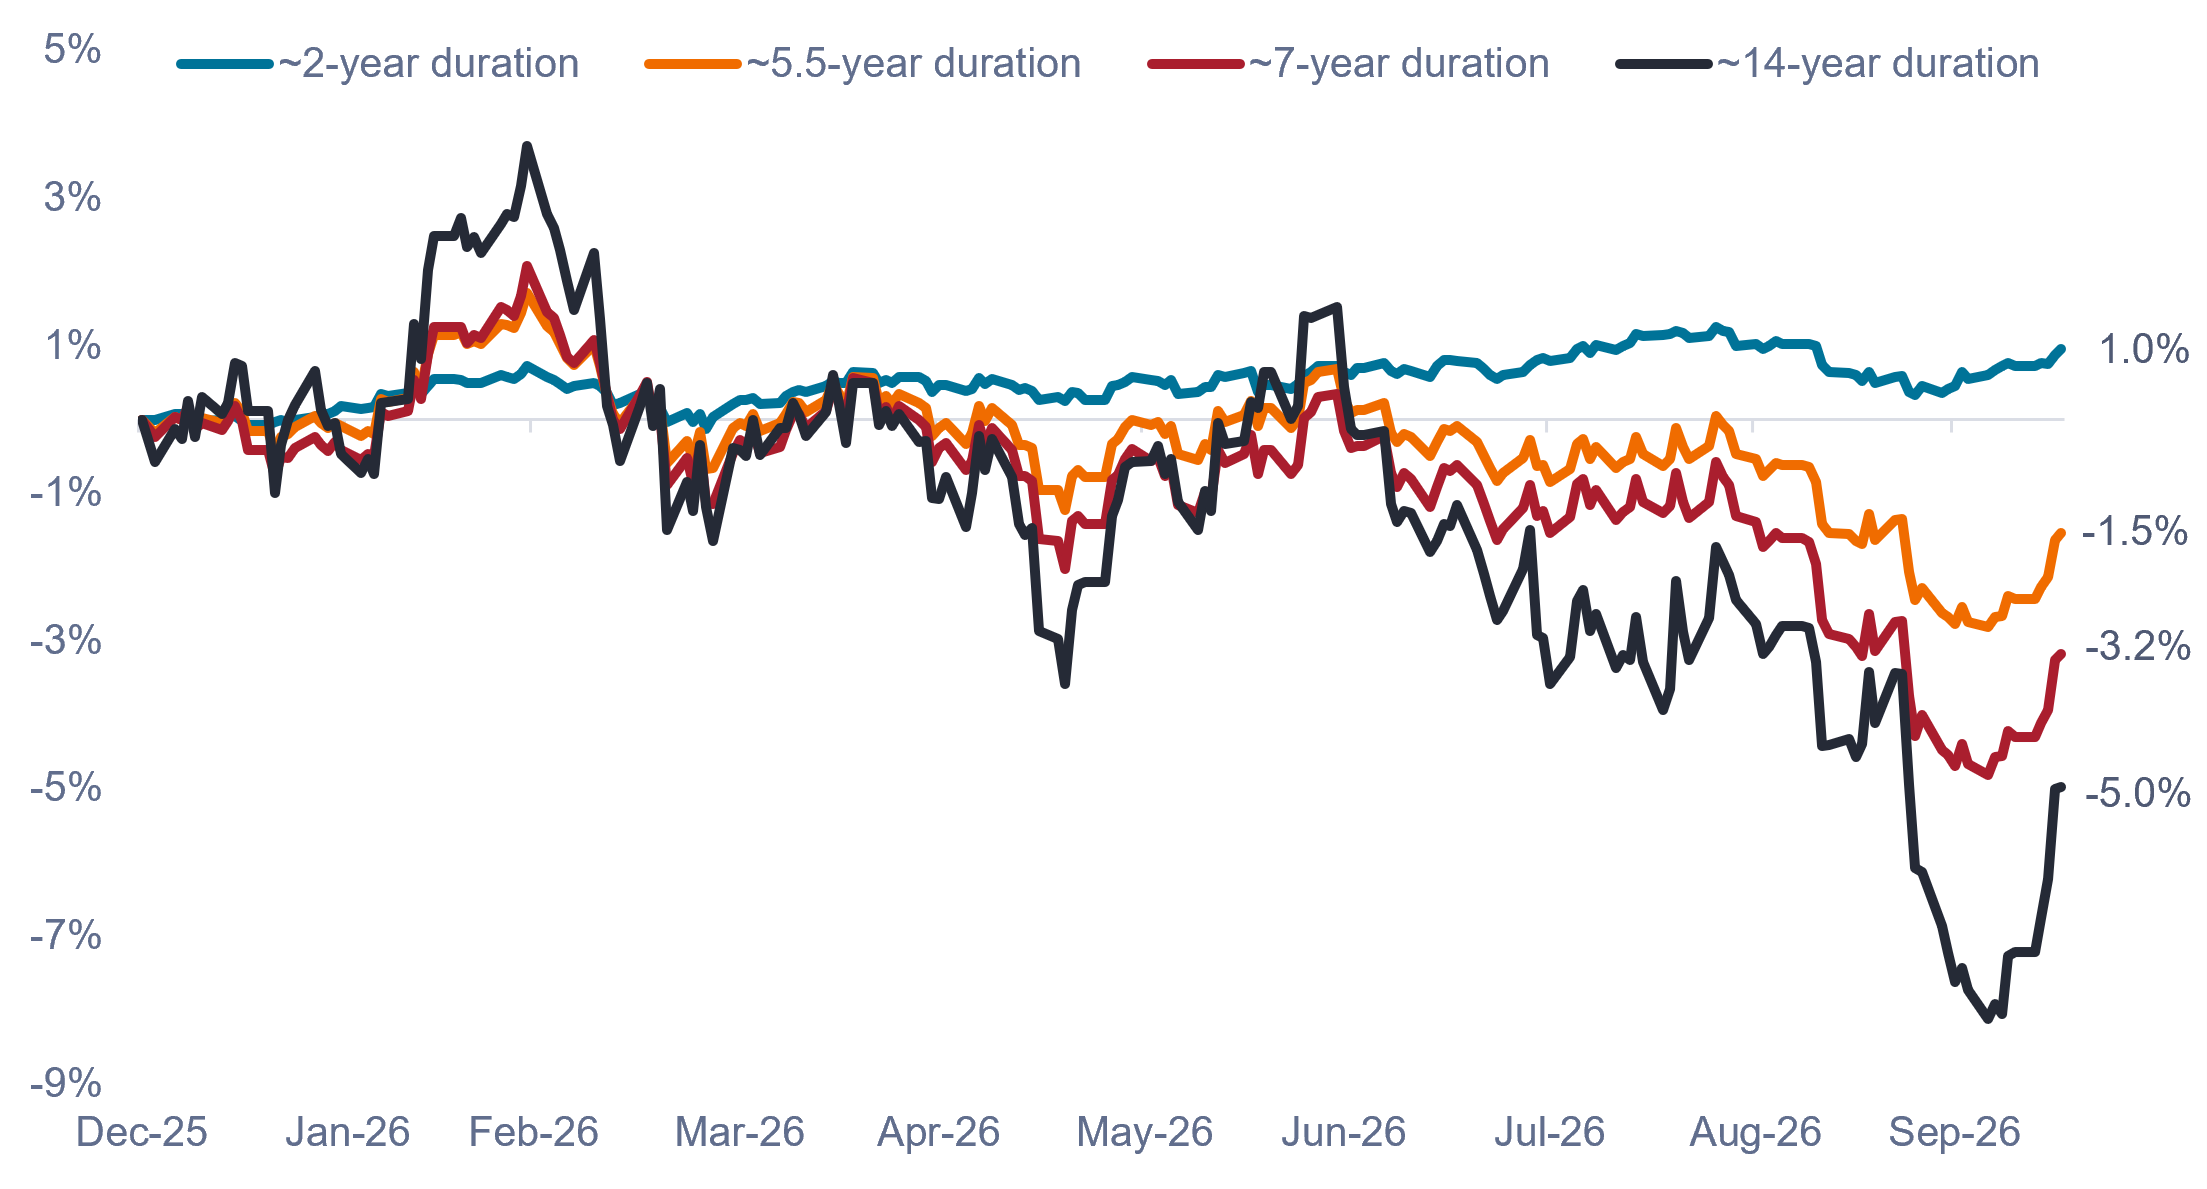
Fuente: Bloomberg, a 16 de octubre de 2026. Índices utilizados para representar la rentabilidad del Tesoro: duración ~2 años = Bloomberg U.S. Treasury 1-3 Year Index, duración ~5,5 años = Bloomberg U.S. Treasury índice, duración ~7 años = Bloomberg U.S. Treasury 7-10 Year índice, duración ~14 años = Bloomberg U.S. Long Treasury índice. La rentabilidad histórica no predice las rentabilidades futuras.
A pesar de que los activos de corta duración han tenido mejores resultados hasta ahora en 2026, muchos inversores se preguntan ahora cuándo volverá a valer la pena tener duración. Para algunos, la respuesta a esa pregunta depende de un número concreto, como el “6% en los bonos del Tesoro a 10 años”, que es el punto en el que el 37% de los gestores de fondos de la Encuesta Global de Gestores de Fondos de octubre de Bank of America dijeron que pasarían de la renta variable a los bonos.
En nuestra opinión, la decisión es más matizada: hay que prestar atención a los temas clave que impulsan los mercados de bonos y luego buscar señales de un cambio en esos temas. La Figura 3 desglosa las señales clave a las que prestamos atención y qué podría precipitar un cambio hacia la adición de duración.
Figura 3: Panel de decisiones sobre la duración
Solo cuando empiezan a aparecer múltiples señales se vuelve más convincente el caso a favor de añadir duración.
| Señal | Mantener la infraponderación | Avance hacia la neutralidad / añadir duración |
| Fed | Endurecimiento gradual ✓ |
Endurecimiento agresivo y creíble |
| Empleo | Resiliencia del mercado laboral ✓ |
Deterioro sostenido de las solicitudes y las nóminas |
| Inflación | Pegajoso o acelerando ✓ |
Desinflación persistente y generalizada |
| Petróleo / Irán | El riesgo de suministro se mantiene ✓ |
Resolución duradera y caída de los precios del petróleo |
| Activos de riesgo | Renta variable resiliente; diferenciales contenidos ✓ |
Caídas materiales de la renta variable y ampliación de los diferenciales |
| Crecimiento | La economía sigue siendo resistente ✓ |
Pruebas claras de una desaceleración material |
Fuente: Janus Henderson Investors, a 16 de octubre de 2026.
De momento, creemos que los riesgos para los rendimientos de vencimiento largo probablemente persistan, y que la volatilidad sea mayor en el futuro. Dada la existencia de estos riesgos, seguimos favoreciendo una posición menos volátil y con una duración más corta que maximiza las rentas por unidad de riesgo, haciendo hincapié en el carry al tiempo que se limitan los riesgos de caída y la exposición a activos sensibles a los tipos de interés.
Aunque tener una infraponderación de duración ha tenido sentido en 2026, un verdadero gestor activo está preparado para ajustar el posicionamiento de la duración con el fin de captar posibles rendimientos y añadir defensa a la cartera cuando las condiciones justifiquen un cambio. Seguimos vigilando las señales y estamos dispuestos a ajustar nuestro enfoque de la duración si las señales empiezan a cambiar y cuando lo hagan.
Información importante
Las carteras gestionadas de forma activa podrían no producir los resultados previstos. Ninguna estrategia de inversión puede asegurar un beneficio o eliminar el riesgo de pérdida.
Las empresas centradas en la inteligencia artificial («IA») que desarrollan o utilizan tecnologías de IA pueden enfrentarse a una rápida obsolescencia de los productos, a una intensa competencia y a un mayor control regulatorio. Estas empresas suelen depender en gran medida de la propiedad intelectual, realizan importantes inversiones en investigación y desarrollo, y dependen de mantener y aumentar la demanda de los consumidores. Sus instrumentos pueden ser más volátiles que los de empresas que ofrecen tecnologías más consolidadas y pueden verse afectados por riesgos relacionados con el uso de la IA en las operaciones comerciales, incluyendo la responsabilidad legal o daño reputacional.
**El riesgo de diferencial de crédito** es la posibilidad de sufrir una pérdida financiera en un instrumento de deuda debido a una ampliación del diferencial (diferencia de rendimiento) entre ese instrumento y un índice de referencia sin riesgo, como un bono del Tesoro de EE. UU. Representa los cambios en el valor de mercado provocados por el aumento de la percepción del riesgo de crédito por parte del mercado, distinto del riesgo real de impago del prestatario.
La diversificación no garantiza la obtención de beneficios ni elimina el riesgo a sufrir pérdidas vinculadas a inversiones.
Los valores de renta fija están sujetos a riesgos de tipo de interés, inflación, crédito e impago. El mercado de renta fija es volátil. Cuando los tipos de interés suben, los precios de los bonos suelen bajar, y viceversa. La rentabilidad del principal no está garantizada y los precios pueden bajar si un emisor no efectúa puntualmente los pagos o su solidez crediticia se debilita.
La rentabilidad del **índice** no refleja los gastos de gestión de una cartera, ya que el índice no está gestionado ni está disponible para la inversión directa.
El rendimiento del Tesoro a 10 años es el tipo de interés de los bonos del Tesoro estadounidense que vencerán 10 años después de la fecha de compra.
Un punto básico (p.b.) equivale a 1/100 de un punto porcentual. 1 p.b. = 0,01 %. 100 p.b. = 1 %.
Carry es la renta o rentabilidad generada al mantener una posición a lo largo del tiempo, excluyendo los cambios en su precio de mercado.
El diferencial de crédito es la diferencia de rentabilidad entre valores con un vencimiento similar, pero con una calidad crediticia diferente. Los diferenciales de amplitud creciente indican generalmente un deterioro de la solvencia de los prestatarios corporativos, y si se están estrechando indican una mejora.
La duración mide la sensibilidad del precio de un bono a los cambios en los tipos de interés. Cuanto mayor es la duración de un bono, mayor es su sensibilidad a los cambios en los tipos, y viceversa.
Los valores del Tesoro de EE. UU. son obligaciones de deuda directa emitidas por el Gobierno estadounidense. Con la deuda pública, el inversor es acreedor del gobierno. Las letras del Tesoro y los bonos del Gobierno de EE. UU. Están garantizados por la plena fe y el crédito del Gobierno de Estados Unidos, se considera que están generalmente libres de riesgo de crédito y suelen tener rendimientos más bajos que otros valores.
La volatilidad mide el riesgo utilizando la dispersión de las rentabilidades de un instrumento determinado.
Una curva de tipos traza los rendimientos o tipos de interés de los bonos del gobierno que tienen la misma calidad crediticia pero diferentes fechas de vencimiento.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.