Aspectos destacados:
- El modelo de crecimiento de China está evolucionando hacia la tecnología, la innovación en la salud, la fabricación avanzada y el nuevo consumo, lo que crea nuevas fuentes de crecimiento estructural.
- Unas valoraciones atractivas, unos impulsores económicos diferenciados y el peculiar ciclo político de China ofrecen a los inversores una fuente potencialmente valiosa de diversificación de la cartera.
- Una mayor dispersión entre los ganadores y perdedores corporativos refuerza el caso de una selección de valores activa basada en la investigación fundamental y el conocimiento del mercado local.
En los últimos años, el mercado de renta variable de China se ha visto a menudo a través de la lente de la ralentización del crecimiento, la débil confianza de los inversores y el riesgo de política. Sin embargo, este punto de vista puede significar que los inversores se están perdiendo un conjunto de oportunidades crecientes y duraderas. Hoy en día, China ofrece a los inversores exposición a un ecosistema de innovación que se profundiza, un apoyo político que mejora a los mercados de capitales y un posicionamiento global de los inversores aún bajo. El caso de la renta variable china se basa cada vez menos en ganar exposición al mercado y más en acceder a empresas selectas que conforman la siguiente fase de crecimiento de China.
Cuatro razones clave para invertir en renta variable china ahora:
1. Está surgiendo un nuevo modelo de crecimiento
Los impulsores del crecimiento a largo plazo de China ya no son la inversión inmobiliaria, el gasto en infraestructuras y la exportación de manufacturas, que caracterizaron los tipos de crecimiento de dos dígitos alcanzadas durante las décadas de 1990 y 2000. Hoy en día, para cumplir con los objetivos de crecimiento más modestos de un solo dígito, China está mirando hacia la inteligencia artificial (IA), la innovación en tecnología y salud, la fabricación avanzada, abarcando los nuevos cambios de consumo (en bienes materiales como coches y propiedades, servicios como la salud, experiencias, viajes, restauración y servicios digitales), hasta las mejoras industriales que pueden impulsar este crecimiento (por ejemplo, mejorada por la IA, impulsada por la energía verde, autosuficiencia).
Al igual que antes, la política gubernamental es un viento de cola clave para asegurar que este nuevo modelo de crecimiento económico gane tracción. El 15.º Plan Quinquenal (2026-2030) pretende cambiar la economía china de un crecimiento basado en la cantidad a un crecimiento basado en la calidad a través de cuatro áreas clave:
- Innovación e intensificación tecnológica (IA, semiconductores, biotecnología)
- instrumento y resiliencia (defensa, energía, tierras raras)
- Mercados de capitales (mejora del valor para los accionistas a través de dividendos, recompras de acciones, nuevas cotizaciones de calidad)
- Red de seguridad social (mejorar el bienestar social)
2. La innovación amplía el conjunto de oportunidades
Los principales innovadores chinos compiten en el ámbito mundial. Los esfuerzos por localizar la producción, las cadenas de suministro, la distribución y los servicios se están convirtiendo en prioridades clave para satisfacer mejor las demandas y necesidades de los clientes. Las capacidades ampliadas en IA, robótica, vehículos eléctricos, energía limpia, automatización industrial, semiconductores y fabricación avanzada están ampliando el conjunto de oportunidades de inversión. Según la investigación de Goldman Sachs, existen múltiples oportunidades de exportación vinculadas a la industrialización de la IA de China, incluidos transformadores, aparamenta, sistemas de alimentación ininterrumpida, refrigeración de centros de datos, relés, robots humanoides, almacenamiento de energía, automatización industrial y robótica.1
En nuestra opinión, las oportunidades más atractivas se encuentran en temas estructurales como:
IA+: Más allá de los modelos de lenguaje a gran escala, existen oportunidades en todo el ecosistema de IA. Esto abarca desde infraestructura informática y hardware inteligente hasta empresas que pueden utilizar la IA para mejorar la productividad y generar nuevos ingresos: robótica, automatización, conducción autónoma, biotecnología, dispositivos de IA, por nombrar algunos.
Gráfico 1: El ecosistema de IA de China abarca la pila completa
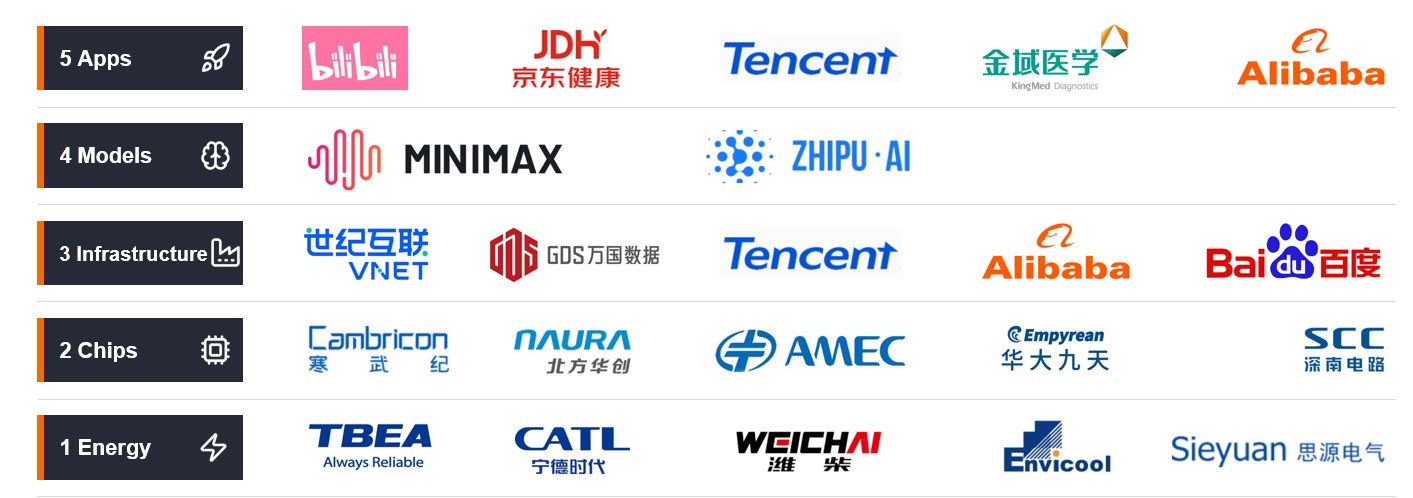
Fuente: Janus Henderson Investors, a 31 de mayo de 2026. El uso de nombres, marcas o logotipos de terceros se realiza exclusivamente con fines ilustrativos y no implica ninguna asociación entre ningún tercero y Janus Henderson Investors, ni el respaldo o la recomendación de ningún tercero o por parte de estos. Salvo que se indique lo contrario, las marcas comerciales son propiedad exclusiva de sus respectivos propietarios. Las referencias hechas a instrumentos específicos no constituyen una recomendación para comprar, vender o mantener ningún instrumento, estrategia de inversión o sector de mercado, y no debe asumirse que son rentables. Janus Henderson Investors, su asesor afiliado o sus empleados podrían tener una posición en los instrumentos mencionados.
Biotecnología: China se está alejando de los medicamentos genéricos y la fabricación por contrato hacia el descubrimiento de nuevos fármacos y la innovación competitiva a nivel mundial. Las oportunidades se encuentran en aquellas empresas que pueden traducir la innovación científica en resultados clínicos exitosos, rentas por licencias y ventas internacionales.
Figura 2: La acción de China en los acuerdos de biotecnología y en las creaciones de fármacos innovadores está creciendo
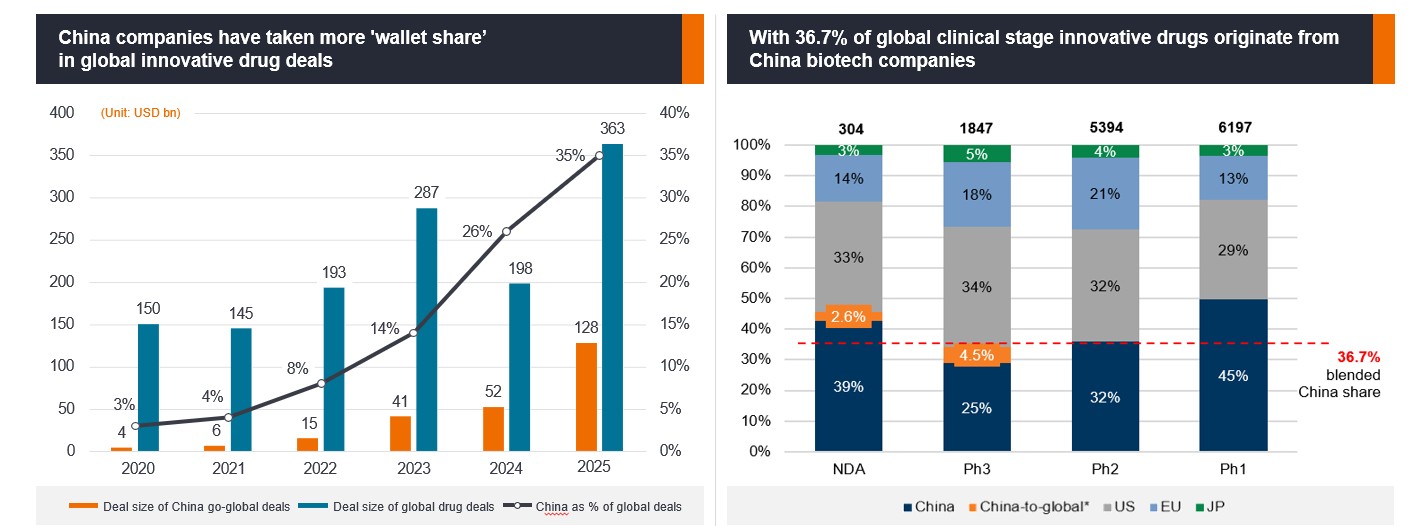
Fuente: NMPA, CDE, NHSA, PharmCube, Goldman Sachs, a septiembre de 2026. NDA = solicitud formal presentada a la Administración de Alimentos y Medicamentos de EE. UU. (FDA) en busca de aprobación para comercializar. Fase 1, 2, 3 = Ensayos clínicos de Fase 1, 2, 3 en el proceso de desarrollo de fármacos.
Net Zero 2.0: Como mayor consumidor de energía y emisor de gases de efecto invernadero del mundo, China trata de reducir su dependencia de la generación de energía intensiva en carbono y acelerar su transición hacia energías limpias. Esto incluye el desarrollo del sistema energético más amplio para paneles solares, baterías y vehículos eléctricos, incluidas las Power Grid, almacenamiento, energía nuclear y gestión energética inteligente.
Recursos naturales: Los recursos adquieren una importancia estratégica a medida que las tensiones geopolíticas reconfiguran el acceso a la energía, los metales y los minerales críticos, necesarios para la electrificación. Las infraestructuras de IA y la fabricación avanzada requieren más cobre, aluminio, litio, tierras raras y energía. China desempeña un papel clave en la demanda y la oferta en estos ámbitos. Su enfoque en el liderazgo mundial en tecnología verde a través de la innovación impulsa una demanda significativa de litio, cobalto, níquel y grafito. Mientras tanto, China es también el mayor proveedor, transformador y refinador mundial de materiales de tierras raras. Las empresas chinas ofrecen exposición a múltiples oportunidades de inversión vinculadas a la transición ecológica, en un momento de mayor incertidumbre geopolítica y con un enfoque en el instrumento de los recursos.
3. Ventajas de diversificación y valoraciones atractivas
La exposición a las acciones chinas ofrece valiosos beneficios de diversificación de la cartera* porque los factores que impulsan su contexto macro (política gubernamental, liquidez, ciclo económico y comportamiento de los inversores nacionales) se diferencian de los mercados desarrollados. Por ejemplo, una inflación inferior a los niveles deseados, una demanda interna más débil y un mayor margen para el apoyo monetario y fiscal significan que los mercados chinos no siempre pueden moverse en tándem con los mercados desarrollados.
Gráfico 3: Valoración atractiva y una correlación históricamente baja con respecto a los principales mercados
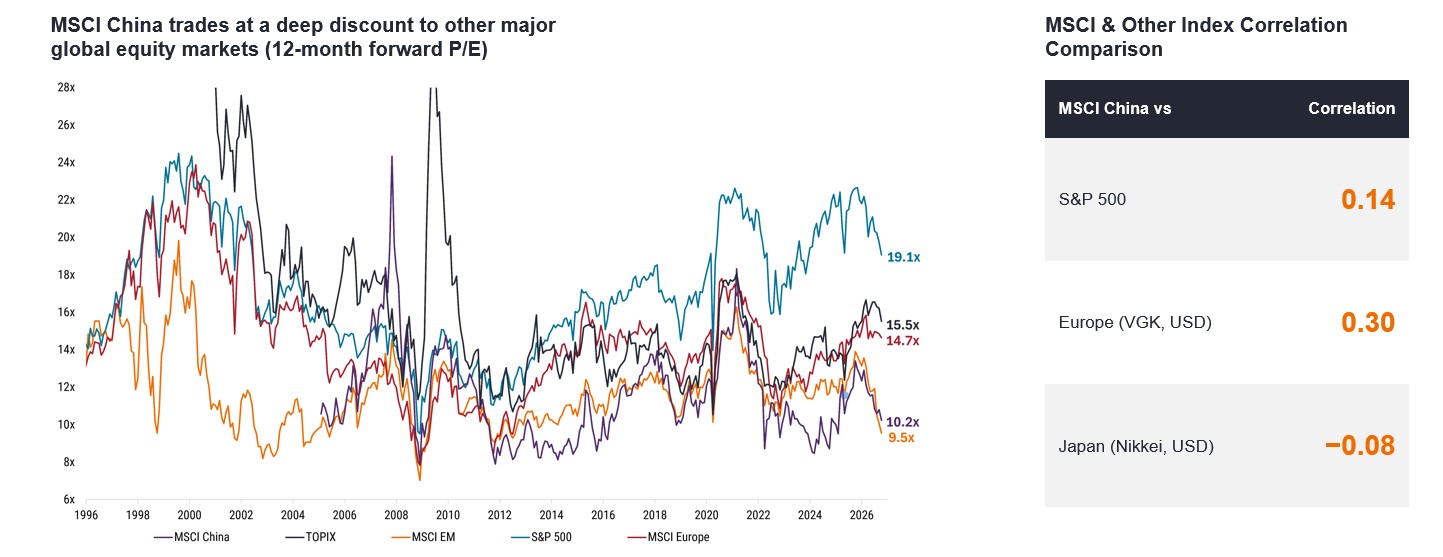
Fuente: Bloomberg, FactSet, Morgan Stanley Research, a fecha de 2 de septiembre de 2026. La rentabilidad histórica no predice los resultados futuros.
Los mercados bursátiles de China siguen estando infravalorados frente a los de Estados Unidos, Japón y Europa, a pesar de sus valoraciones relativamente atractivas, susmotores de beneficios diferenciados y su genuina diversificación de la cartera. En nuestra opinión, esto merece una asignación estratégica, más que táctica, en una cartera de renta variable mundial diversificada.
4. Centrarse en mejorar el valor para el accionista
En línea con el impulso de "valorización" de Asia, que pretende reducir el descuento de valoración de las acciones que cotizan por debajo de su valor intrínseco, China ha implementado reformas de gobierno corporativo y del mercado de capitales para mejorar el valor a largo plazo para los inversores. Un mayor énfasis en los dividendos, las recompras de acciones, la eficiencia del capital y el gobierno corporativo significa que los inversores pueden beneficiarse no solo del crecimiento de los beneficios, sino también de la mejora de la rentabilidad para el accionista y de la revalorización de la valoración. Los "Nuevos Nueve Artículos Nacionales" y las directrices de valor de mercado de la Comisión Reguladora de Valores de China y otras iniciativas tienen como objetivo mejorar el valor corporativo y aumentar la rentabilidad para el accionista. A largo plazo, estas mejoras también tienen el potencial de ser un catalizador para una reclasificación de todo el mercado, junto con unos rendimientos más sostenibles para los accionistas.
Figura 4: Nuevos nueve artículos nacionales destinados a mejorar la rentabilidad para el accionista
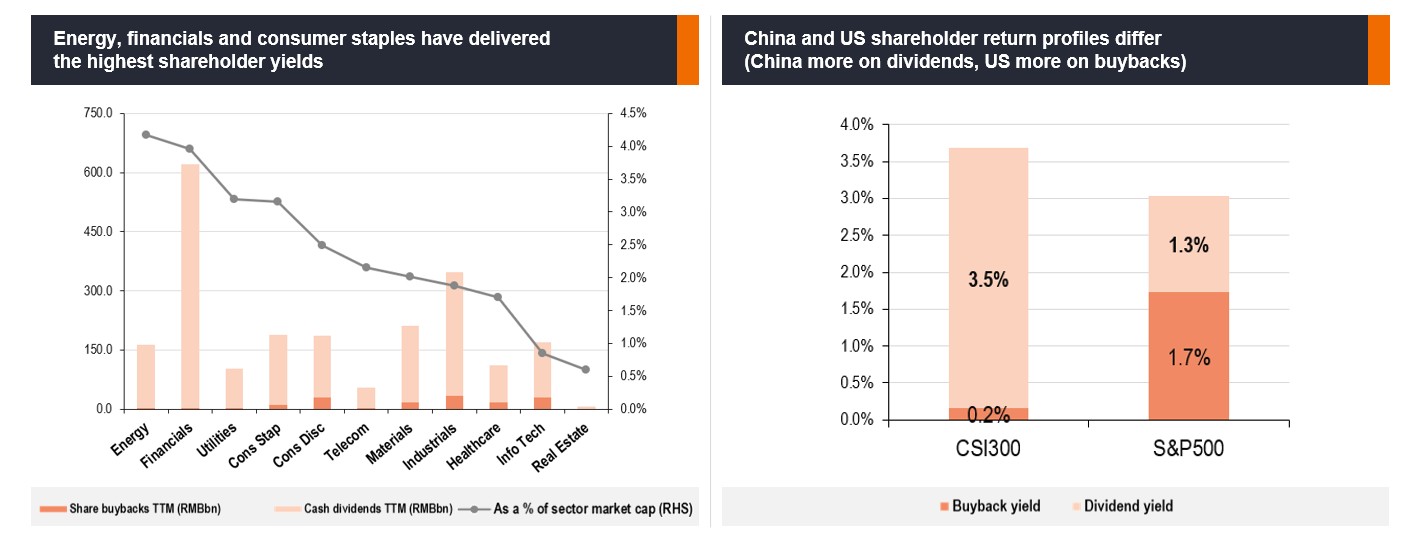
Fuente: WIND, HSBC Qianhai Securities, a septiembre de 2026. Los rendimientos pueden variar y no están garantizados.
La creciente dispersión del mercado refuerza el argumento a favor de la gestión activa
China se encuentra actualmente en transición. El cambio estructural de un crecimiento impulsado por la cantidad a un crecimiento impulsado por la calidad está provocando una mayor divergencia en la rentabilidad de las empresas. Esto ha creado un mercado en forma de 'K' más pronunciado que está ampliando la brecha entre los ganadores y los perdedores. Estas condiciones exigen una mayor selectividad en la selección de valores, que solo puede estar informada por el conocimiento local y una profunda investigación fundamental.
Gracias a la investigación cuantitativa y fundamental, analizando factores como la calidad del negocio y de la gestión, la valoración, el impulso de los beneficios, la eficiencia del capital, el gobierno corporativo y la alineación con el accionista, consideramos que un gestor activo puede construir una cartera diversificada de empresas bien posicionadas para sortear la transformación de China y emerger como sus ganadores a largo plazo.
Conclusión: El restablecimiento de la economía de China ofrece nuevas oportunidades de crecimiento estructural
Creemos que hay tres razones clave por las que la renta variable china merece una asignación en una cartera de renta variable diversificada a nivel mundial:
1) Transición económica hacia un crecimiento impulsado por la innovación
2) Las valoraciones atractivas de las acciones ofrecen un punto de entrada potencialmente favorable
3) Acceso a impulsores de rentabilidad distintos de los que dominan los mercados desarrollados
Aunque sin duda siguen existiendo riesgos, tales como un sector inmobiliario deprimido, la debilidad del consumo, las presiones deflacionarias, la geopolítica, la regulación y la ejecución de políticas, el reajuste económico de China está creando nuevos impulsores del crecimiento, con una creciente dispersión sectorial y de rentabilidades que refuerza el argumento a favor de la selección activa de valores. Al centrarse en identificar empresas posicionadas para beneficiarse de las tendencias estructurales que están remodelando a China y su papel en la economía global, los inversores pueden identificar potencialmente y beneficiarse de fuentes diferenciadas de crecimiento a largo plazo.
Información importante
No hay garantía de que las tendencias pasadas continúen o que las previsiones vayan a cumplirse.
*La diversificación no garantiza la obtención de beneficios ni elimina el riesgo a sufrir pérdidas vinculadas a inversiones.
Históricamente, las inversiones en mercados emergentes han estado expuestas a ganancias y/o pérdidas significativas. Por ello, las rentabilidades pueden sufrir volatilidad.
1 Investigación de Goldman Sachs; 11 de agosto de 2026. Inversión activa: Enfoque de gestión de inversiones en el que un gestor de fondos se propone activamente superar o superar un índice o índice de referencia específico mediante la investigación, el análisis y las decisiones de inversión que toma. Lo contrario es la inversión pasiva. Recompra: cuando una empresa recompra sus propias acciones en el mercado, reduciendo así el número de acciones en circulación, con el consiguiente aumento del valor de cada acción restante. Aumenta la participación que los accionistas existentes tienen en la empresa, incluida la cantidad adeudada por cualquier pago de dividendos futuro. Las recompras suelen reflejar el optimismo de la empresa sobre el futuro y una posible infravaloración de su renta variable. Rendimiento por recompra: métrica financiera que mide el porcentaje de la capitalización bursátil de una empresa que se ha utilizado para recomprar sus propias acciones durante un periodo determinado (generalmente los últimos 12 meses). Eficiencia del capital: Medida de la eficacia con la que una empresa utiliza sus recursos financieros para generar beneficios o crecimiento. Correlación: en qué medida los movimientos de precios de dos variables (por ejemplo, la renta variable o la rentabilidad del fondo) se mueven uno en relación con el otro. Una correlación de +1,0 significa que la dirección en que se mueven ambas variables está estrechamente ligada. Si tienen una correlación de -1.0, se mueven en direcciones opuestas. Una cifra cercana a cero sugiere una relación baja o inexistente entre las dos variables. Deflación: Disminución del precio de los bienes y servicios en la economía, lo que indica normalmente un debilitamiento económico. Es diferente de la «desinflación», que implica una disminución del nivel de inflación. La deflación es lo contrario de la inflación. Descuento: Se refiere a una situación en la que un valor se cotiza por debajo de su valor fundamental o intrínseco. Lo contrario de operar con una prima. Dispersión: La medida en que una distribución de puntos de datos se estira o comprime. Si los puntos de datos se agrupan alrededor de value ciertos, entonces la dispersión es baja, mientras que si son más diferenciales hacia fuera, entonces la dispersión es alta. Por ejemplo, la dispersión de acciones mide el rango de rendimientos de un grupo de acciones. Una mayor dispersión abre oportunidades para que los especialistas en selección de valores se comporten mejor, seleccionando a los ganadores y evitando a los perdedores, dado que las rentabilidades de los valores son más diferenciadas a ambos lados del índice de referencia. Diversificación: forma de repartir el riesgo mediante la combinación de diferentes tipos de activos o clases de activos en una cartera, al presuponer que estos activos se comportarán de manera diferente en cada situación. Los activos con baja correlación deberían proporcionar la mayor diversificación. Dividendo: pago discrecional variable que realiza una empresa a sus accionistas. rendimiento por dividendo: Rentas de una inversión en relación con su precio, expresado en porcentaje. Impulso de los beneficios: dirección y ritmo al que cambian los beneficios de una empresa o las expectativas sobre dichos beneficios. Mercado en forma de K: ocurre cuando diferentes partes de la economía, industrias o grupos de consumidores crecen a tipos drásticamente diferentes después de una recesión o un choque, creando una divergencia que parece la letra K. Gran modelo de lenguaje (LLM, por sus siglas en inglés): Un modelo de inteligencia artificial entrenado con grandes cantidades de datos para entender y generar lenguaje humano. Liquidez: La liquidez es una medida de la facilidad con la que se puede comprar o vender un activo en el mercado. Se denominan activos «líquidos» aquellos que pueden negociarse fácilmente en el mercado en grandes volúmenes (sin provocar una variación importante del precio). Política/apoyo monetario: Políticas de un banco central destinadas a influir en el nivel de inflación y crecimiento de una economía. Los instrumentos de política monetaria incluyen la fijación de los tipos de interés y el control de la oferta monetaria. El apoyo o estímulo monetario se refiere a que el banco central aumenta la oferta monetaria y reduce los costes de endeudamiento. Ratio precio-beneficio (PER): ratio ampliamente utilizado para valorar las acciones de una empresa en comparación con otras acciones o un índice de referencia. Se calcula dividiendo el precio actual de la acción entre el beneficio por acción. Revalorización: se produce cuando los inversores están dispuestos a pagar un precio más alto por las acciones, normalmente en previsión de mayores beneficios futuros. Rentabilidad para el accionista: La rentabilidad financiera que obtienen los accionistas a través de los cambios en el precio de las acciones de una empresa y/o las distribuciones, como los dividendos.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
- Los mercados emergentes exponen a los inversores a una mayor volatilidad y a un mayor riesgo de pérdida que los mercados desarrollados; son susceptibles a eventos políticos y económicos adversos, y pueden estar menos regulados con procedimientos de custodia y liquidación poco sólidos.
- El Fondo podrá invertir en acciones A-de China a través del programa Stock Connect. Esto puede presentar riesgos adicionales, incluyendo riesgos operativos, regulatorios, de liquidez y de liquidación.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- El Fondo sigue un estilo de inversión de crecimiento (growth) que crea un sesgo hacia determinados tipos de empresas. Esto podría hacer que el Fondo obtenga una rentabilidad muy inferior o muy superior a la del mercado en general.
- Los mercados emergentes exponen a los inversores a una mayor volatilidad y a un mayor riesgo de pérdida que los mercados desarrollados; son susceptibles a eventos políticos y económicos adversos, y pueden estar menos regulados con procedimientos de custodia y liquidación poco sólidos.
- El Fondo podrá invertir en acciones A-de China a través del programa Stock Connect. Esto puede presentar riesgos adicionales, incluyendo riesgos operativos, regulatorios, de liquidez y de liquidación.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.