In sintesi
- Il recente aumento dei rendimenti è stato determinato principalmente dall'incertezza sui tassi, poiché le banche centrali hanno adottato un orientamento più aggressivo.
- I dati storici mostrano che l'acquisto di obbligazioni high yield, quando rendono all'incirca sui livelli attuali, ha generalmente generato un rendimento positivo a 12 mesi.
- I fondamentali societari rimangono robusti e i tassi di default sono bassi, mentre una duration relativamente bassa (sensibilità al tasso) sulle obbligazioni high yield dovrebbe offrire un certo margine contro la volatilità dei tassi.
Nella cultura occidentale, il sette viene spesso considerato un numero fortunato. Ecco perché il 777 è un simbolo comune per i jackpot dei casinò in Occidente.1 In Cina, otto è il numero preferito perché la sua pronuncia suona in modo simile a prosperità o fortuna: non è un caso che le Olimpiadi di Pechino del 2008 siano iniziate l'8 agosto di quell'anno. Dato che il rendimento medio delle obbligazioni high yield statunitensi ha superato l'8% a fine settembre, analizzeremo alcuni dei motivi per cui questo dato potrebbe avere una certa rilevanza per gli investitori in obbligazioni high yield.
L'arte di essere nella media
L'ICE BofA US High Yield Index dispone di dati sul rendimento giornaliero risalenti al 1994. Il rendimento medio del mercato statunitense delle obbligazioni societarie high yield in questo periodo è stato dell'8,4%.2 Questa cifra media viene tirata leggermente verso l'alto dai rendimenti “da crisi”, quando i rendimenti obbligazionari salgono temporaneamente ad alti livelli, come è avvenuto durante la crisi finanziaria globale (CFG), per poi solitamente tornare rapidamente ai livelli precedenti una volta superata la crisi. La mediana (il punto centrale di tutti i rendimenti giornalieri che risalgono a più di 30 anni) è sorprendentemente esattamente l'8,0%.2 Il dato mediano è significativo. Indica che le obbligazioni high yield USA hanno trascorso lo stesso tempo al di sotto di un rendimento dell'8% come al di sopra di questo.
Attualmente, il rendimento dell'high yield statunitense è pari all'8,2% (al 7 ottobre 2026), che si colloca nel 54esimo percentile dei dati giornalieri risalenti al 1994.3 Ciò significa che i rendimenti sono stati inferiori nel 54% dei casi e superiori nel 46% dei casi. Ricordiamo che i prezzi delle obbligazioni salgono quando i rendimenti scendono e viceversa. Considerando che i rendimenti sono leggermente superiori alla media, non si tratta forse di un cattivo punto di partenza se si è alla ricerca di guadagni potenziali da una futura contrazione dei rendimenti. Naturalmente, molti fattori modellano le prospettive sulla direzione dei rendimenti, non da ultimo la politica delle banche centrali e le prospettive di inflazione, ma non guasta avere la probabilità dalla propria parte.
Il reddito come indicatore dei rendimenti
Abbiamo spesso affermato che il rendimento iniziale di un investimento è uno dei migliori indicatori dei probabili rendimenti futuri nell'obbligazionario. Quando i rendimenti sono bassi è molto più difficile generare un rendimento dalle obbligazioni societarie a) perché il reddito da cedola è modesto e contribuisce in modo limitato al rendimento totale; b) le possibilità di plusvalenza derivanti dal calo dei rendimenti sono limitate; e c) i rendimenti offrono uno scarso ammortizzatore per eventuali default.
Per questi motivi, il rendimento di partenza dell'8,2% oggi offre, senza dubbio, un punto d'ingresso molto più interessante rispetto al rendimento del 3,8% offerto dallo high yield statunitense nel luglio 2021.4 Ricordiamo che cinque anni fa, il tasso d'interesse di riferimento della Federal Reserve statunitense (il tasso sui fondi federali) era vicino allo zero, ma in media si è attestato al 4,6% negli ultimi 50 anni.5 Il tasso sui fed funds oggi, pari al 3,75-4%, si presenta quindi più normale in prospettiva storica. Non è da escludere che la Fed alzi i tassi dal 4% all'8%, ma il nostro parere è che l'asticella da superare per alzare i tassi di diversi punti percentuali da questi livelli è molto più alta rispetto a quando li ha alzati partendo da quasi zero.
Alla luce dei punti che precedono, è accaduto raramente che l’high yield producesse un rendimento negativo su un periodo di 12 mesi, quando il rendimento iniziale era pari o superiore all’8%. La figura 1 mostra la distribuzione dei rendimenti a 12 mesi a decorrere da qualsiasi giorno in cui il punto di partenza del rendimento dell'indice high yield statunitense era compreso tra l'8% e il 9% (cioè intorno ai livelli attuali). Il grafico si basa su dati giornalieri che risalgono al 1994. Comprando quando il rendimento era compreso tra l'8% e il 9%, nei 12 mesi successivi gli investitori avrebbero registrato rendimenti negativi solo se avessero acquistato nell'ottobre 1997, nell'agosto 1998 o tra giugno e novembre 2007.
Figura 1: distribuzione dei rendimenti a 12 mesi quando le obbligazioni HY statunitensi rendevano tra l'8% e il 9%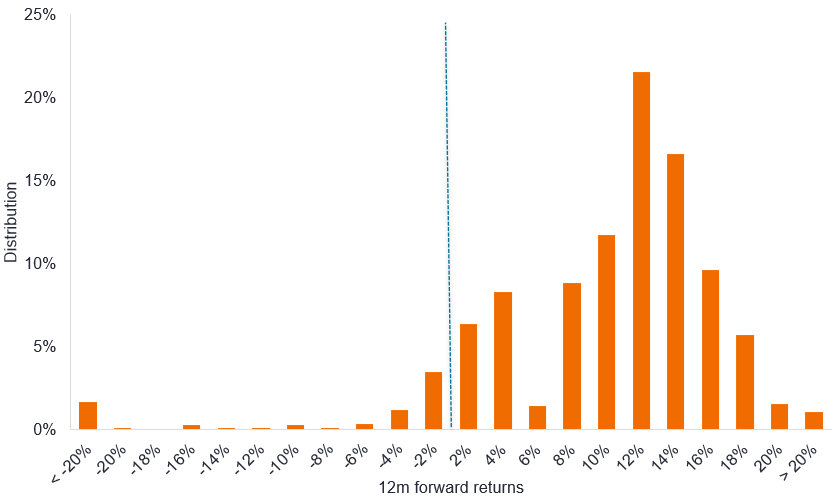
Fonte: Janus Henderson Investors, Bloomberg, ICE BofA US High Yield Index, rendimenti totali in dollari USA. I rendimenti a 12 mesi sono raggruppati in categorie di rendimento. Ogni categoria copre un intervallo di rendimento di due punti percentuali (ad es. 2% = 0-2%, 4% = 2-4%), dal 25 ottobre 1994 al 30 settembre 2026. Il rendimento utilizzato è il rendimento to worst (vedere definizioni). Le performance passate non predicono i rendimenti futuri.
Si noti che i rendimenti sono raggruppati nella parte positiva del grafico, delimitata dalla linea tratteggiata. Non sorprende, dato che il rendimento medio a 12 mesi di un investitore che ha acquistato l'indice quando rendeva tra l'8% e il 9% è stato dell'8,9% (fonte: Fig. 1).
I rendimenti high yield quando i tassi stanno salendo
Potrebbe essere una buona notizia, ma questi rendimenti sono probabilmente influenzati dal fatto che i tassi sono stati tendenzialmente in calo per gran parte del periodo. Che cosa succede nei periodi in cui i rendimenti aumentano, come abbiamo visto ultimamente?
In precedenza abbiamo utilizzato ICE BofA US High Yield Index, in quanto dispone della serie di dati giornalieri più completa a partire dal 1994. Utilizzando i dati sui rendimenti mensili del Bloomberg US Corporate High Yield indice possiamo analizzare i dati fino al 1988 per comprendere il periodo di rialzo dei tassi alla fine degli anni '80.
In questo caso, abbiamo raggruppato i rendimenti iniziali in cinque gruppi diversi, in modo da poter vedere cosa succede ai rendimenti futuri non solo in un orizzonte di un anno, ma anche in un orizzonte di tre e cinque anni. I rendimenti attesi a un anno sono cumulativi, ma annualizziamo i rendimenti su tre e cinque anni per facilitare i confronti. Il gruppo intermedio riflette la situazione in cui i rendimenti iniziali sono compresi tra l'8% e il 9,5%. Mostriamo solo i rendimenti futuri dei mesi in cui il rendimento delle obbligazioni high yield era superiore a quello di 12 mesi prima. In questo modo eliminiamo il rumore dai movimenti a breve termine dei rendimenti.
Figura 2: Rendimenti forward high yield solo dopo periodi di aumenti dei rendimenti
Rendimenti per categoria di rendimento quando il rendimento di partenza era superiore a quello di 12 mesi prima
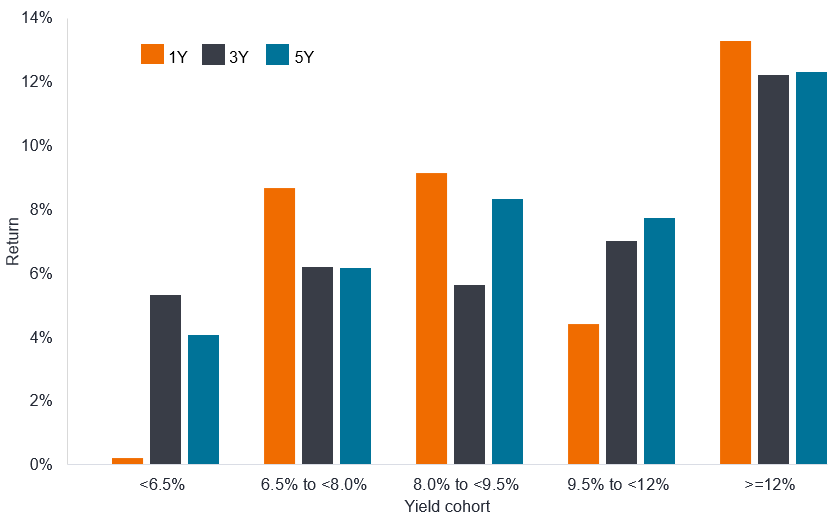
Fonte: Janus Henderson Investors, Bloomberg, Bloomberg US Corporate High Yield indice, Rendimento totale in dollari USA, yield to worst (YTW), dati di fine mese. Le osservazioni storiche iniziano nel gennaio 1988, a seguito di una finestra temporale YTW di 12 mesi richiesta, e terminano il 30 settembre 2026. I regimi YTW sono raggruppamenti arrotondati, prossimi al quintile: <6,5%, 6,5–<8,0%, 8,0–<9,5%, 9,5-<12,0%, e ≥12,0%. I rendimenti a un anno sono cumulativi; i rendimenti a tre e cinque anni sono annualizzati. La visione di YTW in crescita include solo i mesi in cui YTW era superiore a 12 mesi prima. Le performance passate non predicono i rendimenti futuri.
Il grafico evidenzia ancora una volta un aspetto particolare sulla categoria di titoli con un rendimento superiore all'8%. I rendimenti nei 12 mesi successivi sono più alti rispetto a tutte le altre categorie, tranne che per la categoria del 12%+. Quest'ultimo scenario riflette periodi in cui i rendimenti delle obbligazioni high yield si trovano in un importante periodo di avversione al rischio (solitamente di crisi), motivo per cui i rendimenti sono così alti, e gli investitori beneficiano successivamente di un recupero.
Fondamentali solidi
Oggi, il contesto fondamentale per le obbligazioni high yield rimane favorevole. Gli utili in generale sono stati forti, con molte società che continuano a superare le attese. I livelli di leva finanziaria sono, nella maggior parte dei casi, gestibili, con i rapporti medi di leva finanziaria lorda statunitense (debito lordo/EBITDA) dei titoli high yield pari a 3,6 al 31 agosto 2026, leggermente inferiori alla media di lungo periodo di 3,9.6 Le tensioni, ove esistano, si concentrano principalmente tra le obbligazioni con rating CCC e questo si riflette nella dispersione degli spread all'interno di questa categoria di rating. Le inadempienze rimangono basse e più recentemente hanno mostrato una tendenza al ribasso, con tassi di recupero intorno alla media di lungo periodo del 40% del valore nominale dell'obbligazione.
Figura 3: Tasso di default high yield degli Stati Uniti, %
Tasso di default su 12 mesi, ponderato alla pari
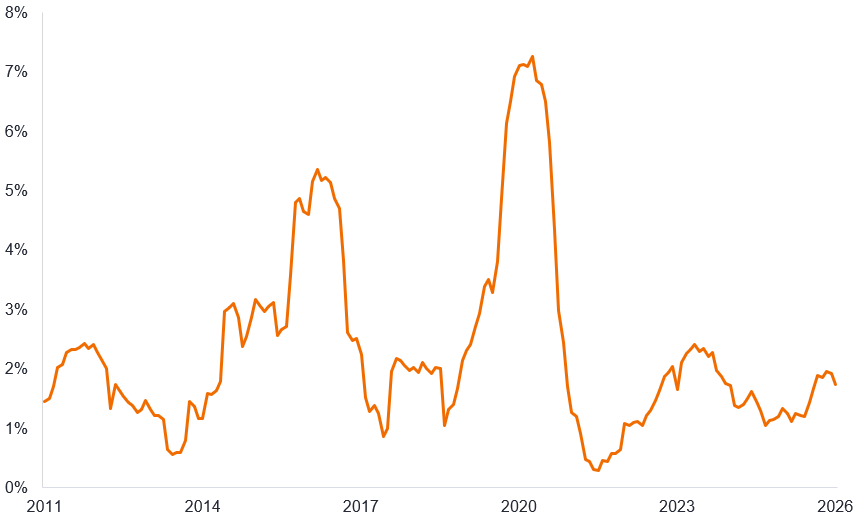
Fonte: BofA Global Research, tasso di default high yield statunitense ponderato per il par a 12 mesi rolling, dal 31 agosto 2011 al 31 agosto 2026. Le performance passate non predicono i rendimenti futuri.
I rendimenti high yield possono essere volatili. Siamo consapevoli del fatto che la retorica della banca centrale è diventata più aggressiva in un momento in cui il contesto geopolitico rimane instabile. È pertanto comprensibile che gli investitori possano essere preoccupati dopo il recente episodio di rialzo dei rendimenti. In un contesto come questo, vale la pena riconoscere il vantaggio offerto da una duration più breve (sensibilità ai tassi) sugli high yield. Le obbligazioni high yield USA hanno una duration relativamente bassa (sensibilità ai tassi di interesse) di circa 3,2 anni, una caratteristica che può contribuire a ridurre l'impatto negativo sul rendimento totale in caso di incremento del rendimento obbligazionario.7
La svendita ha tuttavia abbassato le valutazioni per gli investitori e riteniamo che gli attuali rendimenti di partenza offrano un interessante punto di ingresso a questa asset class. Gli investitori non devono affidarsi alla fortuna per generare rendimenti dall'Asset class high yield. Riteniamo che un approccio paziente e selettivo agli investimenti possa offrire soddisfazioni agli investitori nel lungo termine.
1Le motivazioni per cui il sette è considerato fortunato variano dal fatto che è un numero primo (un numero divisibile solo per uno e per sé stesso), alla sua importanza in molte religioni e al fatto che, se si lanciano due dadi, la probabilità che la somma dei due valori sia sette è la più alta.
2Fonte: Bloomberg, ICE BofA US High Yield Index, dal 25 ottobre 1994 al 30 settembre 2026.
3Fonte: Bloomberg, ICE BofA US High Yield Index, rendimento alla scadenza in termini percentili, 7 ottobre 2026, confronto con il periodo dal 25 ottobre 1994 al 7 ottobre 2026.
4Fonte: Bloomberg, ICE BofA US High Yield Index, rendimento to worst, al 7 ottobre 2026 e al 1 luglio 2021.
5Fonte: US Federal Reserve, tasso target sui fed funds, dati mensili, 30 settembre 1976 - 30 settembre 2026.
6Fonte: BofA Global Research, leva finanziaria lorda media tra il 31 gennaio 2000 e il 31 agosto 2026.
7Fonte: Bloomberg, duration effettiva, ICE BofA US High Yield Index, al 7 ottobre 2026.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
Le obbligazioni high yield o "junk bond" comportano un rischio più elevato di default e volatilità dei prezzi e possono subire improvvise e marcate oscillazioni dei prezzi.
L'Indice Bloomberg US Corporate High Yield: misura l'andamento del mercato delle obbligazioni societarie high yield a tasso fisso denominate in USD.
L'indice ICE BofA US High Yield Index: replica il debito corporate denominato in dollari USA con rating inferiore a investment grade emesso sul mercato pubblico nazionale statunitense.
Politiche della banca centrale: Le politiche di una banca centrale volte a influenzare il livello di inflazione e crescita di un'economia. Gli strumenti di politica monetaria includono la definizione dei tassi di interesse e il controllo dell'offerta di moneta.
Categoria: Gruppo che condivide le stesse caratteristiche.
Obbligazione societaria: Un'obbligazione emessa da una società. Offre agli investitori una remunerazione tramite pagamenti periodici e la restituzione, alla scadenza, del capitale investito originariamente.
Cedola: pagamento regolare di interessi su un'obbligazione, espresso in percentuale del valore nominale di un investimento.
Rating creditizio: valutazione indipendente dell'affidabilità creditizia di un mutuatario da parte di un'agenzia riconosciuta come Standard & Poor's, Moody's o Fitch. I punteggi standardizzati sono utilizzati per indicare una qualità creditizia superiore o inferiore.
Spread creditizio: La differenza di rendimento tra titoli con scadenza simile ma diversa qualità creditizia, spesso utilizzata per descrivere la differenza di rendimento tra obbligazioni societarie e obbligazioni governative. L'ampliamento degli spread indica generalmente un peggioramento dell'affidabilità creditizia corporate, mentre lo spread indica un miglioramento.
Default: Il mancato pagamento degli interessi da parte di un debitore (ad esempio un emittente di obbligazioni) o la mancata restituzione, alla scadenza, dell'importo originariamente preso in prestito.
Dispersione: misura in cui una distribuzione di punti dati viene allungata o compressa. La dispersione è bassa quando i punti dati si raggruppano intorno a determinati valori ed alta quando sono più ampiamente spread.
Duration: la duration può misurare il tempo necessario, in anni, affinché un investitore venga rimborsato del prezzo di un'obbligazione tramite i flussi di cassa totali generati dalla stessa. Può misurare anche la sensibilità del prezzo di un'obbligazione o di un portafoglio obbligazionario alle variazioni dei tassi di interesse. Quanto più lunga è la duration, tanto maggiore è la sensitività alle variazioni dei tassi di interesse.
**Utile prima degli interessi, imposte, deprezzamento e ammortamento (EBITDA)**: Un indicatore utilizzato per misurare la redditività di un'azienda al lordo delle spese e dei costi associati, delle tasse o dei debiti.
Crisi finanziaria globale (GFC): la crisi economica globale che si è verificata da metà 2007 a inizio 2009, iniziata con le perdite relative alle attività finanziarie garantite da ipoteca negli Stati Uniti e che spread ai mercati finanziari e alle banche di tutto il mondo. Nota anche come la Grande Recessione.
Rapporto di leva finanziaria lordo: un rapporto che esprime l'indebitamento come multiplo degli utili, in genere indebitamento totale/EBITDA. Una leva finanziaria più elevata equivale a più alti livelli di debito.
Aggressivo: Un'indicazione che i responsabili politici stanno cercando di inasprire le condizioni finanziarie, ad esempio sostenendo tassi di interesse più elevati per frenare l'inflazione.
Obbligazione high yield: un'obbligazione con un rating creditizio inferiore a un'obbligazione investment grade, nota anche come obbligazione sub-investment grade o obbligazione spazzatura (junk bond). Queste obbligazioni solitamente carry un rischio di insolvenza più elevato, quindi in genere sono emesse con un tasso di interesse più elevato per compensare il rischio aggiuntivo.
Indice: misura statistica di un gruppo o paniere di titoli o altri strumenti finanziari. Ogni indice ha il proprio metodo di calcolo, solitamente espresso come variazione rispetto a un valore di base.
Inflazione: il tasso di aumento dei prezzi di beni e servizi in un'economia.
Investment Grade: Un'obbligazione tipicamente emessa da un governo o una società che si ritiene abbia un rischio relativamente basso di non adempiere i propri obblighi di pagamento, rispecchiato nel rating più elevato assegnato dalle agenzie di rating del credito.
**Leva finanziaria**: Il rapporto tra il debito di una società e le sue azioni. Può essere espresso anche in altri modi, ad esempio come indebitamento netto come multiplo degli utili o dell'EBITDA. Una leva finanziaria più elevata equivale a livelli di debito più alti.
Spread corretto per le opzioni (OAS): la differenza nei rendimenti tra due obbligazioni o titoli dopo aver contabilizzato il valore di ulteriori diritti incorporati nelle loro strutture. Rappresenta la remunerazione che gli investitori possono aspettarsi per il rischio di credito o di liquidità.
Valore nominale o di parità: il valore originale di un titolo, come un'obbligazione, al momento della prima emissione. Le obbligazioni solitamente vengono rimborsate al valore nominale (alla pari) alla data di scadenza.
Tasso di recupero: l'importo, espresso in percentuale, recuperato su un prestito quando il mutuatario non è in grado di saldare l'intero importo dovuto.
**Rendimento totale**: Una misura della performance che riflette il tasso di rendimento effettivo di un investimento o di un portafoglio di investimenti in un determinato periodo di valutazione, composto da reddito e variazioni del valore del capitale.
Volatilità: il tasso e la misura in cui il prezzo di un portafoglio, di un titolo o di un indice si muove verso l'alto e verso il basso. Ampi movimenti dei prezzi indicano una maggiore volatilità e un maggiore rischio d'investimento.
Rendimento: Il livello di reddito di un titolo in un determinato periodo, in genere espresso come tasso percentuale. Per un'obbligazione, nella sua forma più semplice, si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione.
yield to worst (YTW): Il rendimento più basso che un'obbligazione con una caratteristica speciale, come un'opzione call, può ottenere a condizione che l'emittente non sia inadempiente. Per un portafoglio, rappresenta la media ponderata di tutte le obbligazioni sottostanti detenute.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni Investment Grade, le obbligazioni non-Investment Grade sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento. Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni Investment Grade, le obbligazioni non-Investment Grade sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento. Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni Investment Grade, le obbligazioni non-Investment Grade sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- I mercati emergenti espongono gli investitori a una volatilità più elevata e a un maggior rischio di perdite rispetto ai mercati sviluppati; sono sensibili a eventi politici ed economici negativi e possono essere meno ben regolamentati e prevedere procedure di custodia e regolamento meno solide.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento. Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.