Zentrale Erkenntnisse:
- Die Regeln der Aktienanlage haben sich geändert. Normalisierende Zinssätze, geopolitische Störungen und KI machen die Stärken und Schwächen einzelner Unternehmen bei der Bestimmung ihrer Aussichten immer wichtiger.
- Für Anleger können scheinbar ruhige Märkte eine größere Volatilität auf Aktienebene verbergen, während sich verschiebende Korrelationen zwischen Aktien und Anleihen die Auswirkungen traditioneller Diversifikationsmodelle auf die Risikobewältigung begrenzen können.
- Für Anleger mit dem Ziel einer Absolute Return kann eine stärkere Streuung eine Chance darstellen, da sie mehr Spielraum bietet, die Unterschiede zwischen Unternehmen durch Long- und Short-Positionen auszunutzen.
Bei Aktien hat sich das Regime tatsächlich geändert. Das lässt sich an der Art und Weise ablesen, wie sich einzelne Aktien verhalten. Aber warum ist das passiert? Was bedeutet das für die Anleger? Und hat Absolute Return in dieser neuen Welt eine nützliche Rolle zu spielen?
Die Aktienstreuung, die Differenz zwischen den Renditen einzelner Aktien, hat in den letzten Jahren stark zugenommen. Wir haben dies 2024 kommen sehen, und es blieb in den Jahren 2025 und 2026 auf einem hohen Niveau (Abbildung 1).
Abbildung 1: Die Aktienstreuung nähert sich den Höchstständen von 2009
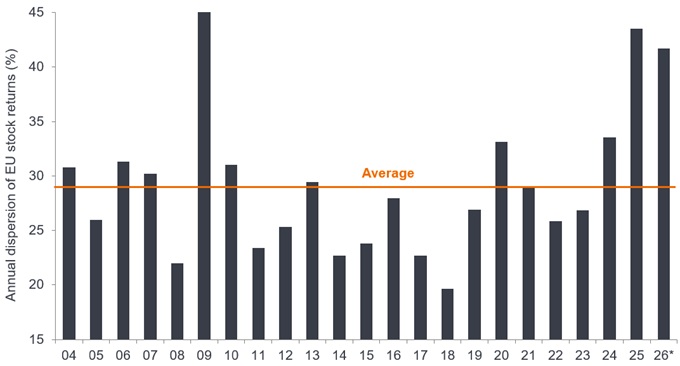
Quelle: Morgan Stanley Alpha, FactSet, 1. Januar 2004 bis 30. Juni 2026. Die Dispersion wird berechnet, indem die jährlichen Renditen jeder Aktie im MSCI Europe Index genommen und dann die Standardabweichung über alle einzelnen Aktienrenditen als Prozentsatz gemessen wird.
* Hinweis: 2026 verwendet Daten der letzten 12 Monate bis zum 29. Juni 2026. Nur zur Veranschaulichung. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
In den letzten 20 Jahren war sie nur 2009, während der globalen Finanzkrise, höher. Damals erlebten wir ein ganz anderes Umfeld. Die Aktienstreuung nahm zu, da massive und ungleiche wirtschaftliche Erschütterungen die Kluft zwischen den Gewinnern und Verlierern des Marktes vergrößerten.
Warum ist die Streuung nun also zurückgekehrt? Ich denke, dafür gibt es drei Hauptgründe.
1) Geld kostet wieder etwas
Der erste Grund ist, dass sich die Kapitalkosten geändert haben. Wenn Geld etwas kostet, ist die Bewertung wichtiger. Geschäftsmodelle sind wichtig. Die Wettbewerbsposition ist wichtig. Das Management ist wichtig. Das klingt vielleicht offensichtlich, aber über einen langen Zeitraum schienen die normalen Regeln nicht immer zu gelten.
Als Absolute-Return-Investoren wissen wir aus erster Hand, wie schwierig es sein kann, zu investieren, wenn es fast keine Kapitalkosten gibt. Noch vor wenigen Jahren waren Kredite so günstig, dass schwache Unternehmen ihre Türen öffnen konnten, indem sie mehr Schulden aufnahmen.
Man könnte sich ein Unternehmen ansehen und überzeugt sein, dass es die Gewinnerwartungen nicht erfüllen würde. Vielleicht würde man feststellen, dass eine Akquisition nicht gut integriert wurde. Das könnte eine gute Gelegenheit für eine Short-Position zu sein scheinen, aber dann würde der Aktienkurs trotzdem steigen. Die Analyse auf Unternehmensebene war fundiert, doch das schien keine Rolle zu spielen. Tatsächlich waren die Kreditkosten so niedrig, dass die normalen Spielregeln außer Kraft gesetzt wurden.
Heute sind diese Regeln wieder in Kraft. Sie können eine Long-Position in einer Bank und eine Short-Position in einer anderen eingehen. Sie können eine Long-Position in einem Konsumgüterunternehmen und eine Short-Position in einem seiner Konkurrenten eingehen. Das Ergebnis hängt vielmehr vom Geschäftsmodell, der Bewertung und den Aussichten des Unternehmens ab.
Das ist die Art von Umfeld, in das wir investieren wollen. Wo die Merkmale eines Unternehmens wichtig sind und die Aktienauswahl eine bessere Chance hat, die Gewinner von den Verlierern zu trennen.
2) Geopolitik unterbricht Unternehmen und Märkte
Der zweite Grund ist die geopolitische Landschaft. Es erscheint jetzt so normal, wenn man bedenkt, wie neu das Phänomen ist, aber die Wirkung der sozialen Medien darf nicht ignoriert werden, wo Behauptungen sich schnell verbreiten und einen überproportionalen Einfluss auf die Marktvolatilität haben können. Manchmal haben diese Behauptungen eine Grundlage in den Fakten. Manchmal haben sie sie nicht. Aber die Märkte können reagieren, bevor jemand viel Zeit hatte zu beurteilen, was sich tatsächlich geändert hat.
Wir sehen das gleiche Problem in der ständigen Diskussion um Zölle, Onshoring und Nearshoring, Waffenruhen im Nahen Osten oder mögliche Änderungen bei der Medikamentenpreisgestaltung. Das Thema mag von Tag zu Tag ein anderes sein, aber die Wirkung ist ähnlich. Unternehmen sind aufgefordert, in einem Umfeld zu agieren, in dem sich die Politik schnell ändern kann und in dem sich die Erwartungen noch schneller bewegen.
Es mag wie Rauschen klingen, aber es verändert die Art und Weise, wie Unternehmen Geschäfte machen. Dies wirkt sich auf Investitionsentscheidungen, Lieferketten und Unternehmensstrategien aus. Diese Störung führt zu größeren Unterschieden in der Preisgestaltung von Aktien. Für Long- und Short-Anleger können diese Unterschiede Chancen eröffnen.
3) KI schafft eine kompliziertere Gruppe von Gewinnern und Verlierern
Der dritte Grund ist künstliche Intelligenz (KI). Als KI in der Investmentwelt zum ersten Mal als Trend an Bedeutung gewann – das ist eigentlich gar nicht so lange her – war die Sicht des Marktes ziemlich binär. Ein Unternehmen wurde entweder als potenzieller Gewinner von KI oder als potenzieller Verlierer angesehen.
Es gab Phasen, in denen sich fast jedes Softwareunternehmen in die gleiche Richtung bewegte, wie im letzten Quartal 2025. Unternehmen, die als KI-Gewinner gelten, stiegen gemeinsam. Ein Jahr später sehen wir eine viel stärkere Differenzierung in der Wertentwicklung einzelner Aktien.
Nehmen wir Softwareunternehmen. Wenn ein Unternehmen grundlegende Buchhaltungsdienstleistungen erbringt, die ein KI-Agent replizieren könnte, ist davon auszugehen, dass es unter Druck gerät. Ein Softwareentwickler, der etwas wirklich Eigentümliches anbietet, könnte sich in einer stärkeren Position befinden und in der Lage sein, sich von seinen Kollegen in Bezug auf die Kompetenzen zu unterscheiden.
KI beginnt auch, Branchen zu verändern, die sie erfolgreich einsetzen. Einige Unternehmen, die mit geringen Margen arbeiten, könnten KI-Dienste nutzen, um ihre Arbeitsweise zu verbessern. Anderen mangelt es möglicherweise an der Unternehmenskultur, die für diesen Wandel erforderlich ist. Hier geht es weniger darum, ob eine Branche gewinnt oder verliert. Es geht mehr darum, welche einzelnen Unternehmen sich anpassen können. Wieder einmal ist es für uns wichtig, dass dies zu einer Streuung führt.
Unsicherheit an der Oberfläche und darunter
Um dies zu veranschaulichen, verfolgen wir eine Reihe von Quellen, die die Volatilität messen, wie zum Beispiel den World Uncertainty Index. In den drei Jahrzehnten, in denen ich nun schon Geld verwalte, hat sich die Welt immer unsicher angefühlt. Einige Zeiträume haben sich unsicherer angefühlt als andere. Das gehört zum Investieren dazu. Wenn wir jedoch auf die Geschichte dieser Indizes zurückblicken, fällt das derzeitige Ausmaß der Unsicherheit auf. Wir scheinen uns auf einer ganz anderen Ebene zu befinden (Abbildung 2).
Abbildung 2: Auf der Achterbahn der Schlagzeilen
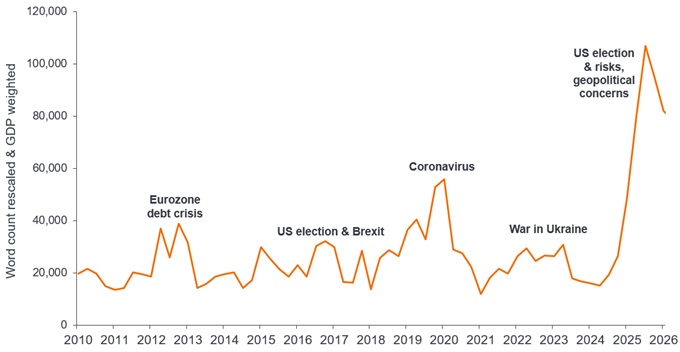
Quelle: Morgan Stanley, Janus Henderson Investors, 1. Januar 2010 bis 30. September 2026. Der World Uncertainty Index (WRI) ist ein Maß, das die Unsicherheit auf der ganzen Welt verfolgt. Er quantifiziert die Gesamtstimmung durch die Auswertung der Art und des Vorkommens positiver und negativer Wörter in den Länderberichten der Economist Intelligence Unit.
Vielleicht ist es dann keine Überraschung, dass sich das Investitionsumfeld ändert. Wir sehen das besonders deutlich bei der Volatilität einzelner Aktien. Die Aktienvolatilität im Verhältnis zur Indexvolatilität ist seit der COVID-Zeit gestiegen. Aber wenn man sich die globalen Aktienmärkte insgesamt ansieht, hat man nicht unbedingt das Gefühl, dass die Volatilität besonders hoch ist. Auf Indexebene kann es recht ruhig erscheinen.
Schaut man jedoch unter die Oberfläche, ist das Bild ein anderes. Die Kluft zwischen der Wertentwicklung einzelner Aktien hat sich deutlich vergrößert (Abbildung 3).
Abbildung 3: Die Volatilität unter der Oberfläche
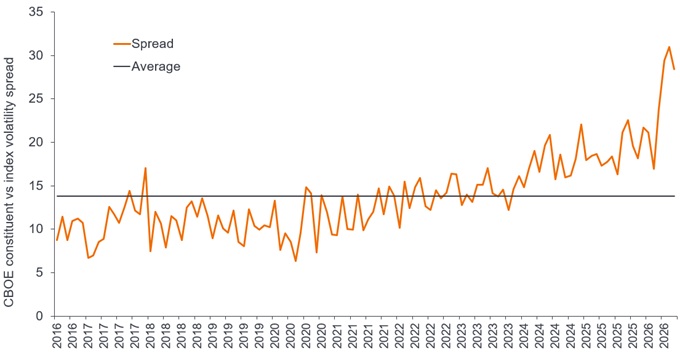
Quelle: Morgan Stanley, Janus Henderson Investors, 30. September 2016 bis 30. September 2026. Die folgende Grafik vergleicht den Unterschied in der Volatilität auf Einzelaktien- und Indexebene. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Fazit
Die Märkte verändern sich und die Streuung scheint wieder ein beständiges und verstärktes Merkmal der Investmentwelt zu sein. Das bietet mehr Möglichkeiten für die Aktienauswahl, selbst wenn die großen Indizes relativ ruhig erscheinen.
Gleichzeitig sehen wir Veränderungen in der Politik, die erhebliche Folgen für die Unternehmen haben können. Der wirtschaftliche Konflikt hat Teile des Privatsektors an die vorderste Front der nationalen Sicherheit gestellt. Lieferketten zersplittern in regionale Systeme, während die Widerstandsfähigkeit zunehmend Vorrang vor den Kosten hat. Sicherheit ist zu einem wichtigeren Bestandteil der Funktionsweise der Märkte geworden.
Auch die Beziehung zwischen Aktien und Anleihen könnte sich verändern. Während eines Großteils meiner Karriere haben wir in einer Welt agiert, in der die Korrelation zwischen diesen Anlageklassen durchweg negativ war. Die Ergebnisse der letzten drei Jahre deuten darauf hin, dass dies nicht mehr so eindeutig ist. Das mag vorübergehend sein oder auch nicht.
Wie dem auch sei, es ist ein Umfeld, in dem Absolute Return eine nützliche Rolle spielen könnte. Wir sind der Ansicht, dass eine größere Aktienstreuung Chancen zur Erzielung von Renditen schaffen kann, während eine sorgfältige Aktienauswahl auch dazu beitragen kann, das Abwärtsrisiko zu steuern. Für Anleger ist dieser Bereich daher eine nähere Untersuchung wert.
Definitionen:
Absolute-Return-Investitionen: Eine Art von Anlagestrategie, die darauf abzielt, im Laufe der Zeit eine positive Rendite zu erzielen, unabhängig von den Marktbedingungen oder der Richtung der Finanzmärkte, in der Regel mit einem geringen Maß an Volatilität.
Kapitalkosten: Das Mindestmaß an Einnahmen, das ein Unternehmen erzielen muss, bevor es Wert generieren kann. Sie umfasst die Kreditkosten (d.h. Zinsen zuzüglich Gebühren für Darlehen) sowie die implizite Rendite, die Aktionäre oder Anleger im Austausch für eine Investition erwarten.
Eurozonen-Schuldenkrise: Eine schwere Staatsschulden- und Bankenkrise zwischen 2009 und 2018, in der mehrere Mitgliedsstaaten der Europäischen Union, die den Euro verwenden (insbesondere Griechenland, Portugal, Irland, Spanien und Zypern), ihre Staatsschulden nicht ohne externe Unterstützung zurückzahlen oder refinanzieren konnten.
Bruttoinlandsprodukt (BIP): Ein Maß für die Größe und Gesundheit der Wirtschaft eines Landes über einen bestimmten Zeitraum, normalerweise entweder vierteljährlich oder jährlich.
Nach BIP gewichtet: Wenn etwas (z. B. ein Index) basierend auf dem BIP jedes enthaltenen Landes oder jeder enthaltenen Region im Verhältnis zur Gesamtsumme bemessen oder gewichtet wird.
Globale Finanzkrise: Die globale Wirtschaftskrise von Mitte 2007 bis Anfang 2009, die mit Verlusten mit hypothekenbesicherten Finanzanlagen in den USA begann und dann die Finanzmärkte und Banken weltweit Spread. Auch bekannt als die „Große Rezession“.
Long-Investing: Eine Anlagestrategie, bei der ein Wertpapier oder eine Aktie in der Absicht gekauft wird, sie über einen langen Zeitraum zu halten, in der Erwartung, dass sie im Wert steigt.
MSCI Europe Index: Der MSCI Europe Index erfasst die Aktienkurse von großen und mittelgroßen Unternehmen in entwickelten Märkten (DM) in Europa.
Spread (Abbildung 3): Hier zeigen wir die Unterschiede in der Volatilität auf Einzelaktien- und Indexebene.
Leerverkauf: Fondsmanager verwenden diese Technik, um ihrer Meinung nach überbewertete Vermögenswerte zu leihen und dann zu verkaufen, um sie bei einem Preisrückgang zu einem niedrigeren Preis zurückzukaufen. Die Position profitiert, wenn das Wertpapier an Wert verliert. #
Standardabweichung: Eine statistische Kennzahl, die angibt, wie weit eine Reihe von Zahlen um ihren Durchschnitt gestreut ist.
Streuung der Aktiengewinne: Wie viel die Renditen der einzelnen Variablen (z. B. Aktien einer Benchmark) von der durchschnittlichen Rendite der Benchmark abweichen.
Aktienauswahl: Der Prozess der Analyse und Auswahl einzelner Unternehmensaktien zum Kauf oder Verkauf, anstatt in einen breiten Marktindex oder Fonds zu investieren.
Volatilität: Die Rate und das Ausmaß, mit dem der Preis eines Portfolios, Wertpapiers oder Index steigt und fällt. Bei starken Schwankungen in beide Richtungen spricht man von hoher Volatilität. Sind die Schwankungen langsamer und weniger stark ausgeprägt, spricht man von geringerer Volatilität. Je höher die Volatilität, desto höher das Risiko der Anlage.
—–
WICHTIGE INFORMATIONEN
Dies sind die Ansichten des Autors zum Zeitpunkt der Veröffentlichung und können von denen anderer Personen/Teams bei Janus Henderson Investors abweichen. Verweise auf einzelne Wertpapiere stellen keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, seine Berater oder Mitarbeiter halten möglicherweise eine Position in den genannten Wertpapieren. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen. Der Wert einer Anlage und ihr Ertrag können fallen oder steigen. Möglicherweise erhalten Sie Ihr investiertes Kapital nicht oder nicht vollständig zurück. Die in diesem Artikel enthaltenen Informationen stellen keine Anlageempfehlung dar. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreffen. Marketing-Anzeige.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.