Zentrale Erkenntnisse:
- Das rasante Wachstum der Margin-Kredite im Vergleich zu Hypotheken- und Kreditkartenschulden ist ein Anzeichen für eine zunehmende Spekulation und ein potenzielles Risiko an den Finanzmärkten.
- Die Deglobalisierung trägt zu einem erneuten Inflationsdruck bei, da die Preise für Kernimporte schneller steigen als die Kernverbraucherpreise in den USA.
- Die Möglichkeiten erweitern sich über die jüngsten Marktfavoriten hinaus, mit überzeugendem Wachstum bei globalen Aktien und Nicht-US-Aktien, die sich in den letzten fünf Jahren besser entwickelt haben als Venture Capital.
In diesem Sommer sind die Blockbuster-Filme zurückgekehrt. Für die Anleger gab es auch einige „Blockbuster“-Renditen, sowohl positive als auch negative.
Doch der Lockruf schneller, risikofreier und erheblicher Renditen scheint die Portfolios gegen die Felsen zu treiben. Anleger müssen möglicherweise Wachs in ihre Ohren stecken, um das Rauschen auszublenden (Beachten Sie den Verweis auf die Odyssee!).
Hier sind fünf Charts ohne Störungen, die Sie sich unter einem Sonnenschirm am Strand ansehen können, bevor Sie ein Nickerchen machen. Genießen Sie den Rest des Sommers, alle zusammen!
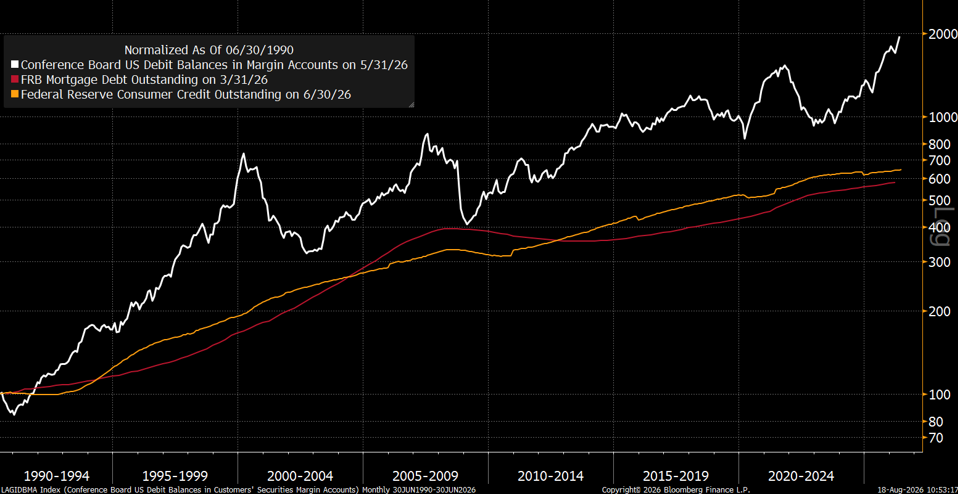
1) Margin-Kredite wachsen schneller als Hypotheken- oder Kreditkartenschulden!
Die monetaristische Theorie geht davon aus, dass eine ungewöhnliche Kreditexpansion einem ungewöhnlichen Preisanstieg vorausgeht. Diese Regel betrachten wir meist im Kontext von Bankkrediten, der Realwirtschaft und der Preisinflation. Allerdings kann eine ungewöhnliche Kreditexpansion auch zu anomalen Finanzmärkten führen. Könnten wir heute eine solche Situation erleben?
Die Margin-Kredite wachsen wie schon in anderen Spekulationsperioden deutlich schneller als Kreditkarten- oder Hypothekenschulden.
Vielleicht sollte die Federal Reserve (Fed) in Erwägung ziehen, die Margin-Anforderungen zu erhöhen, anstatt den Leitzins zu erhöhen?
Grafik 1: Wachstum der Margin-Kredite im Vergleich zu Hypotheken- und Kreditkartenschulden (Juni 1990 – Juni 2026)
Quelle: RBA/JHI, Bloomberg Finance L.P.
2) Die USA importieren Inflation!
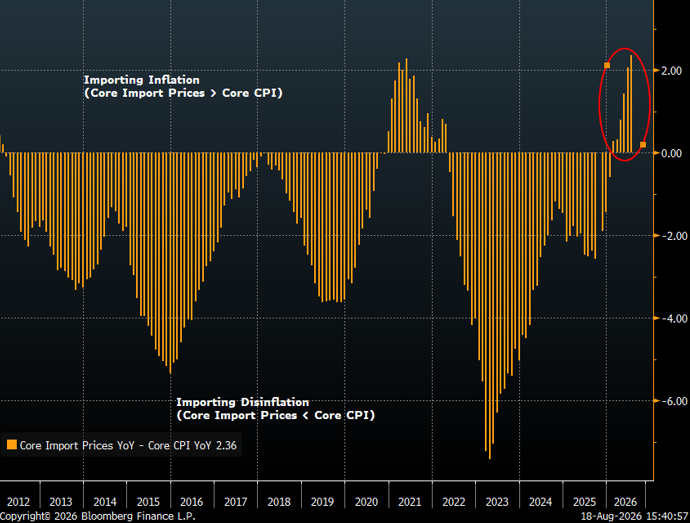
Unser langjähriges Thema der Deglobalisierung manifestiert sich weiterhin in der Weltwirtschaft und trägt nun zur US-Inflation bei.
Die Globalisierung war vielleicht die Hauptursache für die säkulare Disinflation, denn die Globalisierung öffnet Märkte und verstärkt den Wettbewerb. Die ökonomische Theorie besagt, dass ein zunehmender Wettbewerb zu sinkenden Preisen führt, und dementsprechend führten etwa 30 Jahre zunehmender Globalisierung zu einer säkularen Disinflation.
Die Deglobalisierung scheint nun in vollem Gange zu sein, was bedeutet, dass Märkte geschlossen werden, der Wettbewerb abnimmt und weniger Wettbewerb zu höheren Preisen führt.
Während der Globalisierung schlussfolgerten Ökonomen, dass die USA „disinflation“ importierten, da die Preise für Kernimporte langsamer stiegen als der Kernverbraucherpreisindex (VPI) in den USA. Heute ist das Gegenteil der Fall, und die USA importieren nun Inflation. Die Preise für Kernimporte steigen schneller als der Kern-VPI.
Anlage 2: Jährliche Veränderung der Kernimportpreise – jährliche Veränderung des Kern-Verbraucherpreisindex (Dezember 2011 – 18. August 2026)
Quelle: RBA/JHI, Bloomberg Finance L.P.
3) Wachstum ist nur in den USA zu finden. FALSCH!!!
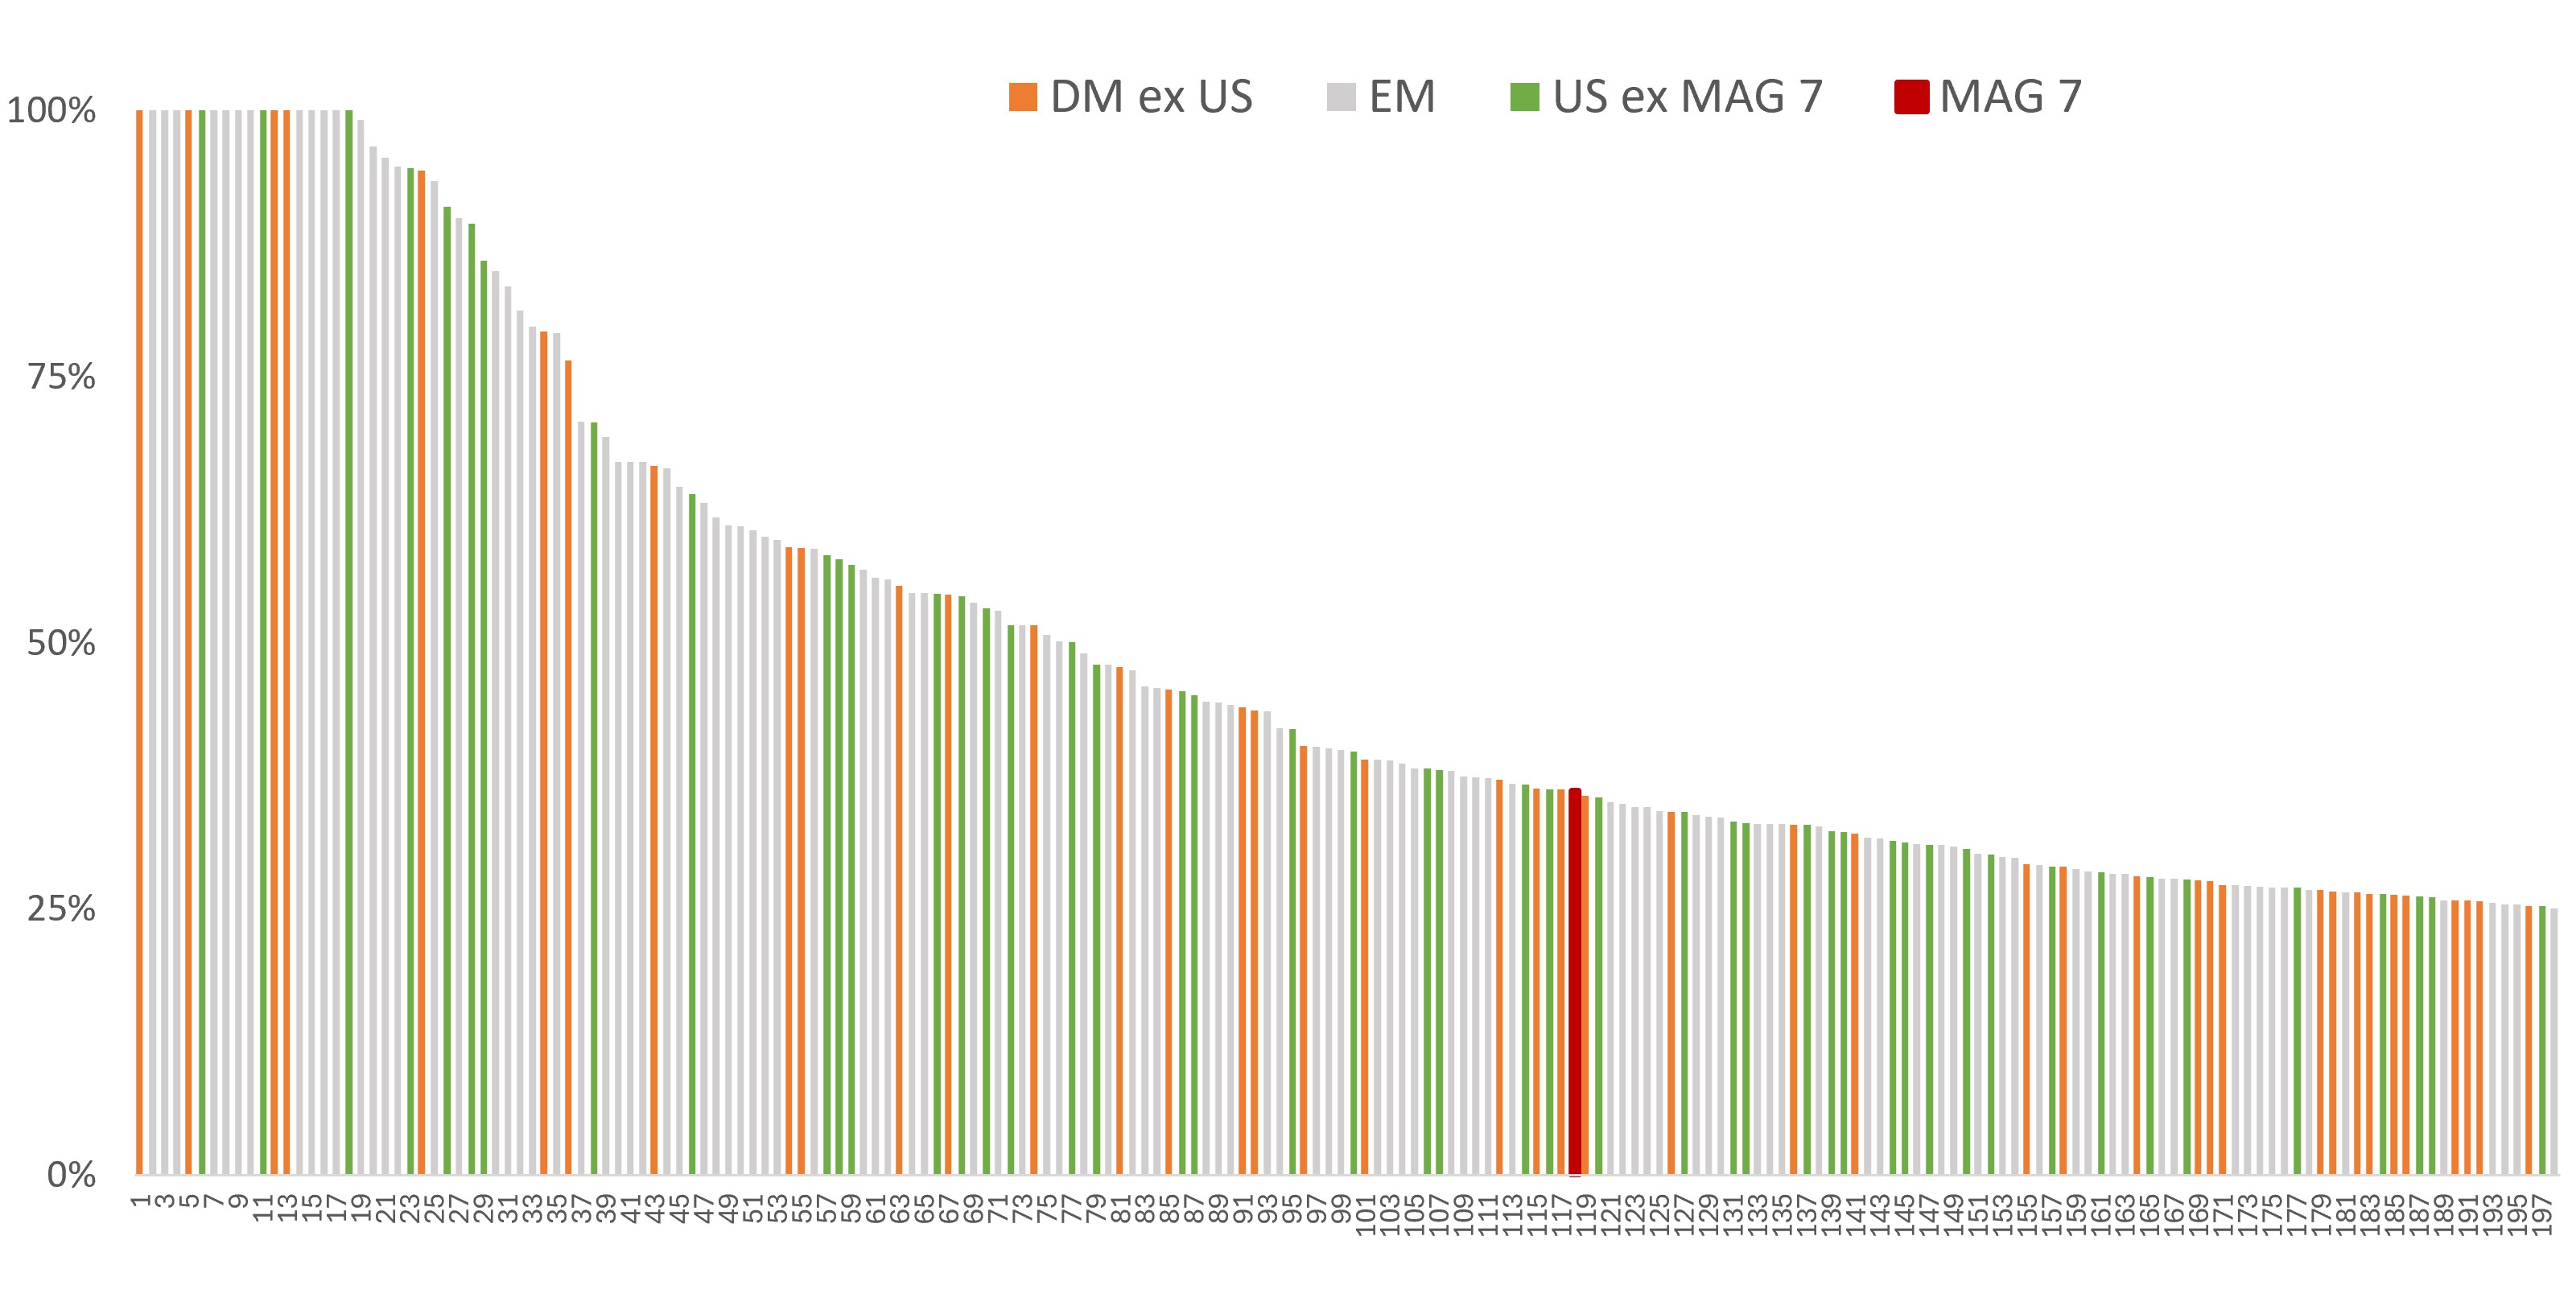
Die vielversprechende Geschichte für Nicht-US-Aktien ist seit langem, dass sie billiger sind als US-Aktien, aber es gab keine überzeugende Wachstumsgeschichte, die diese Unterbewertung begleitet hätte. Heute gibt es eine.
Es gibt derzeit etwa zweihundert Unternehmen auf der ganzen Welt, die prognostizierte langfristige Gewinnwachstumsraten von 25 % oder mehr aufweisen. Interessanterweise bestehen nur eines der Magnificent 7 Unternehmen diesen Filter, und die Analysten prognostizieren nun ein starkes säkulares Gewinnwachstum für Unternehmen im breiteren US-Markt, in den entwickelten Märkten und in den Schwellenländern.
Das nach wie vor deutliche Untergewichtung der Anleger bei internationalen Aktien deutet auf eine beträchtliche Anlagegelegenheit hin.
Abbildung 3: Langfristige Konsensschätzungen für das ACWI-EPS-Wachstum > 25 %
Quelle: RBA/JHI, Factset, Stand: 17. August 2026. ACWI = MSCI ACWI Index (All Country World Index). EPS=Gewinn je Aktie.
4) Die Marktführerschaft war so eng gefasst, dass Aktien Aktien diversifizieren können!
Ein Portfolio mit vielen Aktien weist oft eine ausreichende Diversifikation auf, um aktienspezifische Risiken zu mindern, aber Beta ist das marktabhängige Risiko, das selbst in einem gut diversifizierten Portfolio bestehen bleibt. Ein Beta von mehr als 1,0 bedeutet eine höhere Volatilität als die des Gesamtmarktes, und ein Beta von weniger als 1,0 bedeutet eine geringere Volatilität.
Es ist außerordentlich selten, Aktien mit negativen Betas zu haben. Ein negatives Beta bedeutet, dass eine Aktie steigt, wenn der Markt fällt, und fällt, wenn der Markt steigt.
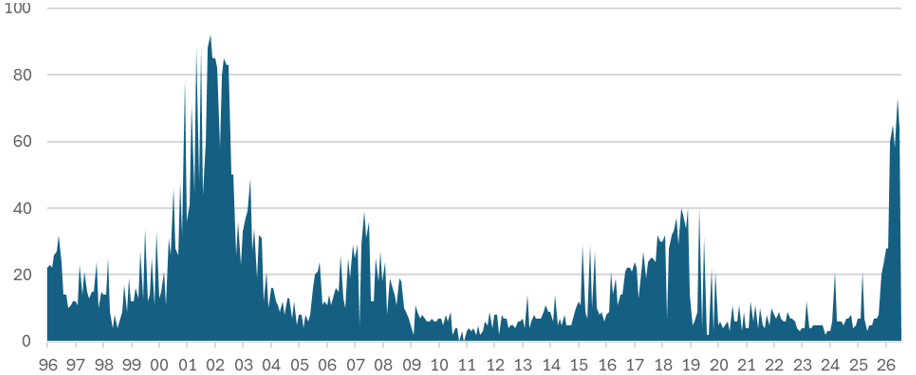
Die jüngste enge Marktführerschaft der Börse hat jedoch eine fast rekordverdächtige Anzahl von Unternehmen mit negativen Betas zurückgelassen. Das deutet darauf hin, dass man ein Aktienportfolio aufbauen kann, das das Aktienrisiko diversifiziert!
Das mag für jeden sehr seltsam klingen, aber es war während und nach der Technologieblase wahr, und es ist heute wieder wahr.
Schaubild 4: Anzahl der Aktien im S&P 500® mit Beta <0, letzten 36 Monate, β monatlich (Dezember 1995 – Juli 2026)
Quelle: RBA/JHI, Bloomberg Finance L.P.
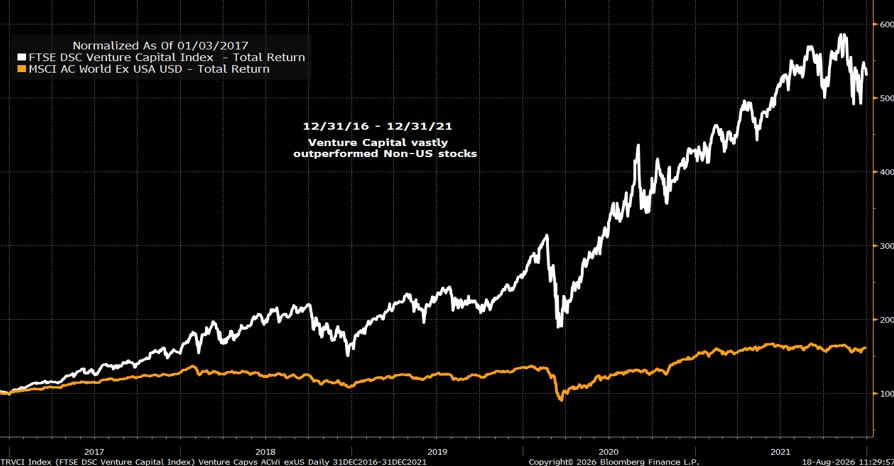
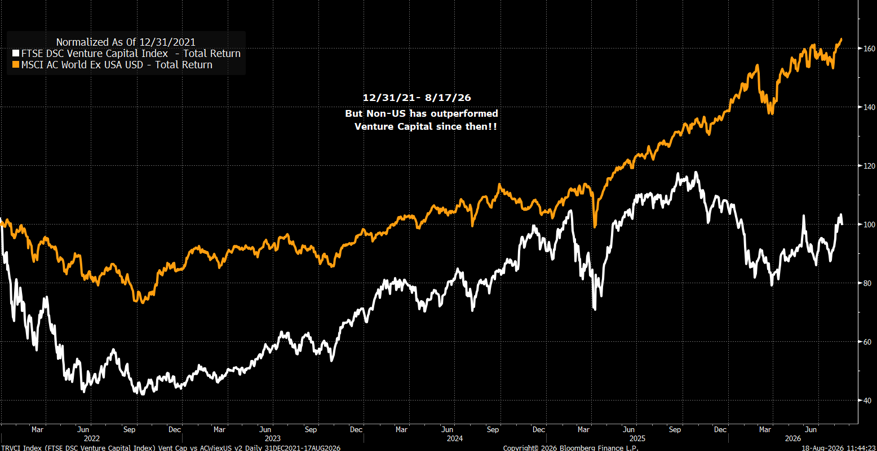
5) Eine Grafik, die nur wenige glauben werden: Internationale Aktien haben in den letzten etwa 5 Jahren besser abgeschnitten als Venture Capital!
Anleger haben zunehmend in Venture Capital investiert, da sich diese Assetklasse in den letzten zehn Jahren deutlich besser entwickelt hat. Die Begeisterung schien uns seltsam, als Filmstars und Profisportler begannen, ihre eigenen Venture-Capital-Fonds anzubieten, obwohl sie keinerlei Anlageexpertise besaßen. Unsere Befürchtungen scheinen sich nun bestätigt zu haben.
Vom 31. Dezember 2016 bis zum 31. Dezember 2021 entwickelte sich Venture Capital besser als der ACWI ex U.S. Index um mehr als das 7-fache. Diese massive Outperformance führte dazu, dass sowohl institutionelle als auch private Anleger (sowie Filmstars und Profisportler) die Assetklasse bevorzugten.
Doch in den letzten etwa fünf Jahren, vom 31. Dezember 2021 bis zum 13. August 2026, haben Nicht-US-Aktien tatsächlich eine bessere Wertentwicklung als Venture Capital erzielt!!
Die Wertentwicklung globaler Anlageklassen scheint sich heimlich zu verändern.
Grafik 5: Venture Capital im Vergleich zu Nicht-US-Aktien (31. Dezember 2016 – Dezember 2021)
31. Dezember 2021 – 13. August 2026
Quelle: RBA/JHI, Bloomberg Finance L.P.
Beta misst die Volatilität eines Wertpapiers oder Portfolios im Verhältnis zu einem Index. Ein Wert unter eins bedeutet eine geringere Volatilität als der Index; ein Wert über eins bedeutet eine höhere Volatilität.
** Der Verbraucherpreisindex (VPI)** ist ein nicht verwalteter Index, der die Inflationsrate der US-Verbraucherpreise darstellt, wie sie vom US-amerikanischen Ministerium für Arbeitsstatistik ermittelt wird.
FTSE DSC Venture Capital Index: Der FTSE DSC Venture Capital Index wurde entwickelt, um die Bruttowirtschaftsrenditen und Bewertungsentwicklungen des US-Venture-Capital-Universums mithilfe eines Portfolios von korrelierten, börsennotierten Assetsektoren abzubilden.
MSCI ACWI ex USA Index: Der MSCI All Country World Index (ACWI) ex USA ist ein frei flottierender, nach Marktkapitalisierung gewichteter Index, der die Wertentwicklung der Aktienmärkte der weltweiten Industrie- und Schwellenländer ohne die Vereinigten Staaten misst.
WICHTIGE INFORMATIONEN
Aktien unterliegen Risiken, einschließlich Marktrisiken. Die Renditen können je nach Emittenten-, politischen und wirtschaftlichen Entwicklungen schwanken.
Eine Diversifizierung garantiert weder das Erzielen von Gewinnen noch eliminiert es das Risiko von Anlageverlusten.
** Ausländische Wertpapiere** unterliegen zusätzlichen Risiken wie Währungsschwankungen, politischer und wirtschaftlicher Unsicherheit, erhöhter Volatilität, geringerer Liquidität sowie unterschiedlicher Rechnungslegungs- und Berichterstattungsstandards, die in den Schwellenländern noch verstärkt werden.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.