Zentrale Erkenntnisse:
- Europäische Large Caps erzielen einen Großteil ihres Wachstums auf internationalen Märkten, werden jedoch aufgrund der Wahrnehmung der Region oft noch mit deutlichen Abschlägen gegenüber globalen Vergleichswerten gehandelt.
- Das größte Hindernis Europas ist nicht das langsame Tempo der Regulierungsreform. Es ist der Mangel an geduldigem Kapital, das benötigt wird, damit Unternehmen skalieren und wachsen können, wodurch Innovationen erst möglich werden.
- Eine aktive Aktienauswahl kann weltweit führende Unternehmen mit einer starken Marktposition und wachsenden Gewinnen aufdecken. Der Wettbewerb um Ressourcen, der Aufstieg der angewandten KI und eine stärkere Finanzlage sind fruchtbare Jagdgründe für Anleger in europäische Aktien.
Für viele Anleger ist Europa nach wie vor mit einem schleppenden Wirtschaftswachstum, einer starken Regulierung, hohen politischen Risiken und jahrelanger Underperformance des Marktes verbunden. Gleichzeitig hat die zunehmende Konzentration der globalen Aktienmärkte auf eine relativ kleine Gruppe von US-Technologie- und künstlicher Intelligenz (KI)-bezogenen Aktien das Interesse an Diversifikation verstärkt.
Was mir auffällt ist, dass viele Anleger Europa immer noch durch eine makroökonomische Brille betrachten. Doch wenn ich mir heute das Universum der europäischen Large-Caps ansehe, sehe ich etwas ganz anderes. Ich sehe globale Unternehmen, die auf internationalen Märkten tätig sind und oft zu attraktiven Bewertungen im Handel stehen, obwohl sie in ihren Branchen eine führende Position einnehmen.
Der Blick auf börsennotierte europäische Unternehmen statt auf das „Makro-Europa“
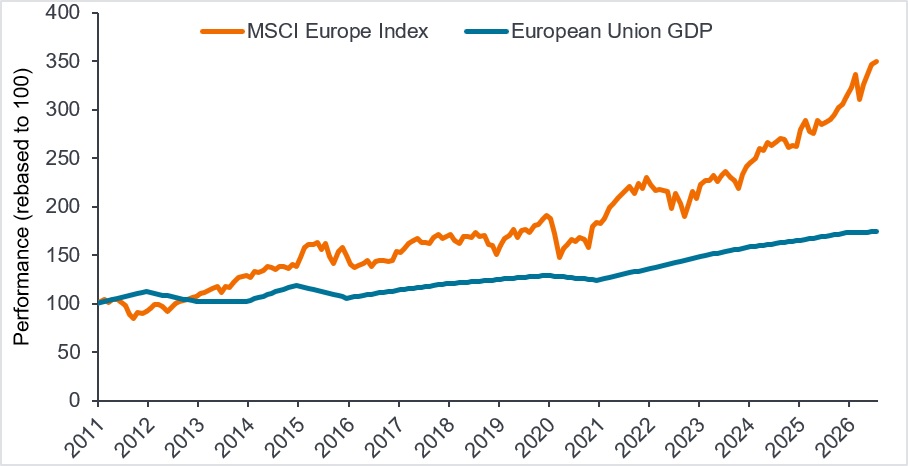
Während eines Großteils der letzten zwei Jahrzehnte entwickelten sich die europäischen Aktienmärkte und die europäische Wirtschaft weitgehend im Gleichschritt. Heute hat sich diese Beziehung erheblich abgeschwächt. Viele der größten börsennotierten Unternehmen Europas erwirtschaften den Großteil ihrer Erträge außerhalb der Region, was die Abhängigkeit vom Binnenmarkt überwiegt. Die Renditen europäischer Large-Cap-Aktien haben in den letzten anderthalb Jahrzehnten das europäische Wirtschaftswachstum deutlich übertroffen (Abbildung 1).
Abbildung 1: Börsennotiertes Europa ist von der zugrunde liegenden Wirtschaft entkoppelt
Quelle: Bloomberg, Eurostat, Janus Henderson Investors Analysis, Stand: 31. Juli 2026.
Hinweis: MSCI Europe EUR Net Total Return Index und das Bruttoinlandsprodukt (BIP) der Europäischen Union, rebasierter Wert auf 100 zum 1. Januar 2010. Ab 2026 ist das BIP der Europäischen Union eine Schätzung auf Basis der Prognosen der Europäischen Zentralbank. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
Diese Entwicklung ist nicht zufällig passiert. In den letzten 15 bis 20 Jahren haben europäische Unternehmen eine bemerkenswerte Reihe von Herausforderungen gemeistert: von der globalen Finanzkrise und der darauffolgenden Eurozonenkrise bis hin zu COVID, Zöllen und den Kriegen in der Ukraine und im Nahen Osten (mit den damit verbundenen Lieferketten- und Energieschocks). Die Unsicherheit war so hartnäckig, dass sie zur neuen Gewissheit geworden ist.
Unternehmen waren gezwungen, zu lernen, wie sie in diesem neuen Paradigma agieren können, und einige Unternehmen, die sich nicht angepasst haben, sind verschwunden. Die Large-Cap-Unternehmen, die überlebt haben, sind oft gestärkt hervorgegangen, sind disziplinierter mit ihrem Kapital umgegangen und sind in ihrem Betrieb effizienter geworden. Das Ergebnis ist, dass sich die Möglichkeiten bei europäischen Large Caps weiterentwickelt haben.
Knappheit ist heute ein prägendes Anlagethema
Wir leben zunehmend in einer Welt, in der der Zugang zu Kapital, knappen Ressourcen, Energie und strategischer Infrastruktur eine wichtige Rolle spielt. Elektrifizierung, Energie, künstliche Intelligenz (KI) und die Energiewende treiben die Nachfrage an, doch das Angebot bleibt begrenzt. Der Konflikt im Nahen Osten hat den Schiffsverkehr durch die Straße von Hormus und die Bab al-Mandab-Straße eingeschränkt, während die Strategie der Ukraine sich darauf verlagert hat, die Energieversorgung anzugreifen, die die russische Wirtschaft und ihre Kriegsanstrengungen finanziert.
Die weltweite Bedeutung dieser Versorgungsbeschränkungen hat die Bedeutung der Energiesicherheit unterstrichen. Sowohl der Preis als auch die Zuverlässigkeit der Versorgung sind gleichermaßen wichtig. Wir sehen eine Reihe von Weltklasse-Unternehmen in Europa, die eine wichtige Rolle beim Ausbau der globalen Energieinfrastruktur spielen können. Dies beschränkt sich nicht nur auf Bergbauunternehmen, sondern auch auf Unternehmen, die Ausrüstung, Technologien und Dienstleistungen zur Unterstützung der Produktion anbieten.
Ein weiterer Bereich, in dem wir nach wie vor Chancen sehen, sind Finanztitel. Das Umfeld hat sich für europäische Banken nach einem langen Prozess der Bereinigung ihrer Bilanz deutlich verbessert. Die Zinsen haben sich normalisiert und sind von dem „Nullzinsumfeld“ abgerückt, das die Rentabilität viele Jahre lang eingeschränkt hat. Der kurze Teil der Zinskurve bewegt sich jetzt um einen „Sweet Spot“ zwischen zwei und vier Prozent. Wir sehen dies als ein weitaus unterstützenderes Umfeld für europäische Finanzaktien als wir es seit einiger Zeit gesehen haben.
Die Chance bei den Finanztiteln geht über das traditionelle Bankgeschäft hinaus. Unserer Ansicht nach sind auch Finanzdienstleistungsunternehmen, Kapitalmarktbetreiber und Vermögensverwalter gut positioniert, um davon zu profitieren.
Die größte Herausforderung für Europa ist Kapital
Ein Grund dafür, dass Europa in den Augen vieler internationaler Anleger weiterhin mit einem Abschlag gehandelt wird, ist die Schwierigkeit, Innovationen in größerem Maßstab umzusetzen.
Europa hat kein Talentproblem. Starke Bildungssysteme, qualifizierte Arbeitskräfte und eine sinnvolle Unterstützung innovativer Start-ups sind ein gutes Fundament. Die Herausforderung kommt später. Wenn ein Unternehmen größere Investitionen aufbringen muss, um das Wachstum zu beschleunigen, stößt es oft an eine gläserne Decke.
Ein Teil des Problems ist die Regulierung. Europa hat Jahre damit verbracht, sich als globaler Benchmark für Regulierung zu positionieren. Obwohl diese durch gute Absichten motiviert war, hat sie allzu oft dazu geführt, dass Wachstum und Expansion schwieriger wurden.
Das größere Problem ist jedoch aus unserer Sicht das Kapital. Ein Großteil Europas ist weiterhin stark von Bankkrediten abhängig, während es in vielen Ländern an großen Pools von privatem Rentenkapital mangelt, die auf dem Markt eingesetzt werden könnten. Ebenso waren die Banken mit gestiegenen Kapitalanforderungen konfrontiert, was dazu führte, dass die Kreditvergabe selektiv erfolgte und Teile der Wirtschaft bevorzugt wurden, die sie als risikoärmer ansahen. Das Ergebnis ist, dass die innovativen kleineren Unternehmen Europas möglicherweise Schwierigkeiten haben, Zugang zu dem Kapital zu erhalten, das sie zur Finanzierung ihrer Entwicklung benötigen.
Die Herausforderung für Europa besteht unserer Ansicht nach darin, diese operativen Innovationshemmnisse zu beseitigen und gleichzeitig die Kapitalmärkte zu vertiefen (zusammen mit Anreizen für Banken, eine breitere Palette von Unternehmen zu finanzieren). Wenn der Block diese Hindernisse angehen kann, öffnet er die Tür zur Erschließung seines vollen Potenzials.
In der Zwischenzeit bleibt der Einstiegspreis eines der überzeugendsten Argumente für eine Allokation. Während die Konsensprognosen auf ein beschleunigtes Gewinnwachstum hinweisen[1], werden europäische Aktien weiterhin mit erheblichen Abschlägen gegenüber ihren globalen Konkurrenten[2] (Abbildung 2) gehandelt.
Abbildung 2: Europäische Aktien auf einem Bewertungs-Tiefstand von mehreren Jahrzehnten
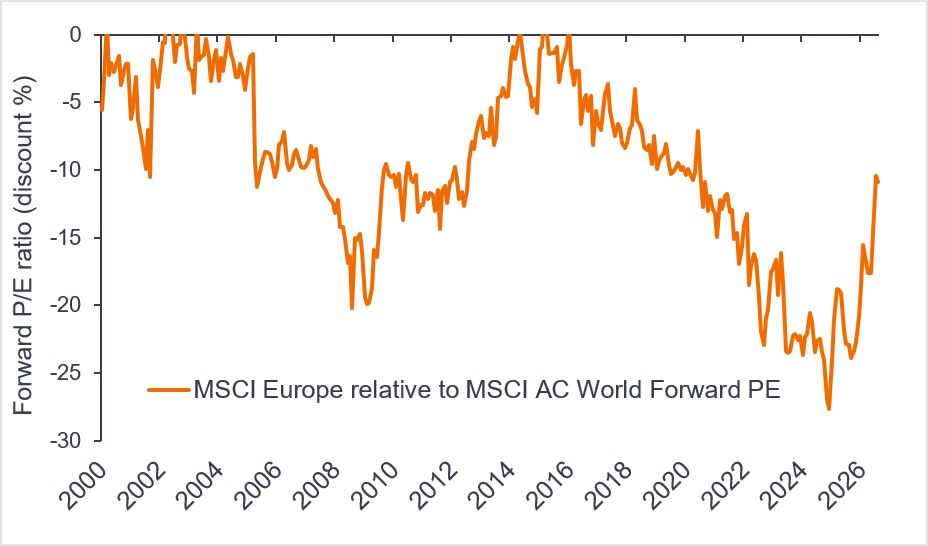
Quelle: Konsensprognosen von Bloomberg, Analyse von Janus Henderson Investors, 1. Januar 2000 bis 31. August 2026. Der Abschlag deutet darauf hin, dass europäische Aktien im Verhältnis zu globalen Aktien in Bezug auf die KGV-Bewertung günstiger sind. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreffen.
Kann Europa im Bereich der künstlichen Intelligenz noch aufholen?
Obwohl das ein überaus relevantes Thema ist, glauben wir, dass Anleger sich nicht unbedingt darauf konzentrieren sollten. Wenn Menschen über KI sprechen, konzentrieren sie sich oft darauf, wer die führenden Modelle in China oder den USA bauen wird. Ich denke, die interessantere Frage ist, wo Wert geschaffen wird, da KI immer mehr zur Ware wird.
Im Moment sehen wir, dass die Kosten für Tokens (die Basiseinheit der Daten, die ein KI-Modell verwendet) sinken und für viele Anwendungen können ältere Modelle oft effektive Ergebnisse ohne hohe Kosten liefern. Dies scheint für Unternehmen günstig zu sein, die bereits über starke Produkte, etablierte Kundenbeziehungen und eine führende Marktposition verfügen.
Das Potenzial der KI scheint riesig zu sein, aber die eigentliche Chance für uns besteht darin, die Unternehmen zu identifizieren, die KI nutzen können, um bereits starke Produkte noch besser zu machen. Dies gilt für Unternehmen, die KI in ihre Arbeitsabläufe, Entwicklungsprozesse, Fertigungssysteme und Unternehmenssoftware integrieren, die von Kunden auf der ganzen Welt genutzt wird.
Alpha durch Transformation
Europa steht vor echten Herausforderungen, von Regulierung und fragmentierten Kapitalmärkten bis hin zu einem Mangel an geduldigem Kapital. Doch unter diesen Herausforderungen liegt ein Universum widerstandsfähiger globaler Unternehmen mit internationalem Engagement und attraktiven Bewertungen. Wir sehen weiterhin Chancen bei stärkeren Finanzinstituten, Unternehmen, die mit knappen Ressourcen und Energiesicherheit verbunden sind, und Unternehmen, die bereits KI nutzen, um spezifische Probleme in der realen Welt zu lösen und Aufgaben zu automatisieren.
Wie immer kommt es auf die aktive Aktienauswahl an, mit Disziplin beim Kauf wie beim Verkauf. Die Herausforderung besteht darin zu erkennen, wo der langfristige Wandel vom Markt unterschätzt wird. Aus unserer Sicht besteht die Chance nicht darin, Europa als eine einzige Anlageidee zu sehen, sondern die Unternehmen zu identifizieren, die potenziell von den großen Veränderungen profitieren können, die derzeit im Gange sind.
[1] Quelle: Bloomberg, Konsensprognosen, Stand: 31. August 2026. Die Wertentwicklung der Vergangenheit ist kein Hinweis auf die zukünftigen Renditen.
[2] Quelle: MSCI Europe Index im Vergleich zum MSIC AC World Index. Forward-Kurs-Gewinn-Verhältnis (Forward KGV), Stand: 31. August 2026.
Aktives Investieren (Aktienauswahl): Ein Investmentmanagementansatz, bei dem ein Fondsmanager durch Research, Analyse und die von ihm getroffenen Anlageentscheidungen aktiv versucht, einen bestimmten Index oder Benchmark zu übertreffen oder zu schlagen. Alpha: Die Differenz zwischen der Rendite eines Portfolios und seinem Benchmark-Index nach Anpassung an das eingegangene Risiko. Diese Kennzahl wird verwendet, um festzustellen, ob ein aktiv verwaltetes Portfolio unter Berücksichtigung des eingegangenen Risikos einen Mehrwert im Vergleich zu einem Benchmark-Index bietet. Ein positives Alpha zeigt an, dass ein Manager einen Wert generiert hat. Bilanz: Ein Finanzbericht, der die Vermögenswerte, Verbindlichkeiten und die Aktien eines Unternehmens zu einem bestimmten Zeitpunkt zusammenfasst. Es gibt den Anlegern eine Vorstellung davon, was das Unternehmen besitzt und schuldet, sowie den von den Aktionären investierten Betrag. Sie wird aufgrund der Bilanzgleichung Bilanz genannt: Aktiva = Passiva + Aktien. Kapitalanforderung (Banken): Ein verbindlicher Regulierungsstandard, der den Mindestbetrag an Geld (oder anderen Vermögenswerten) vorschreibt, den ein Finanzinstitut (z. B. Banken) im Verhältnis zur Höhe der von ihr vergebenen Kredite vorhalten müssen. Dieser Puffer soll sicherstellen, dass Finanzinstitute bei unerwarteten Verlusten oder Konjunkturabschwüngen solvent bleiben können. Abschlag: Bezieht sich auf eine Situation, in der ein Wertpapier unter seinem fundamentalen oder intrinsischen Wert im Handel ist. Eurozonen-Krise (Europäische Staatsschuldenkrise): Die Finanz- und Schuldenkrise, die von 2009 bis 2018 in der Eurozone anhielt, durch die globale Finanzkrise ausgelöst wurde und die Stabilität der Europäischen Union und des Euro bedrohte. Erwartetes Kurs/Gewinn-Verhältnis (Forward-KGV): Eine Version des Kurs/Gewinn-Verhältnisses (KGV), das zur Wertbestimmung der Aktien eines Unternehmens verwendet wird und bei dessen Berechnung die prognostizierten Gewinne miteinbezogen werden. Das KGV wird ermittelt, indem der aktuelle Aktienkurs durch den Gewinn pro Aktie dividiert wird. Globale Finanzkrise: Die globale Wirtschaftskrise von Mitte 2007 bis Anfang 2009, die mit Verlusten mit hypothekenbesicherten Finanzanlagen in den USA begann und dann die Finanzmärkte und Banken weltweit Spread. Auch bekannt als die „Große Rezession“. Bruttoinlandsprodukt (BIP): Ein Maß für die Größe und Gesundheit der Wirtschaft eines Landes über einen bestimmten Zeitraum, normalerweise entweder vierteljährlich oder jährlich. Zinssätze: Der für die Aufnahme eines Kredits berechnete Betrag, angegeben als Prozentsatz des geschuldeten Betrags. Die Basiszinssätze (der Bankzinssatz) werden im Allgemeinen von Zentralbanken wie der Zentralbank in den USA oder der Bank of England in Großbritannien festgelegt und beeinflussen die Zinssätze, die Kreditgeber für den Zugang zu ihren eigenen Krediten oder Ersparnissen verlangen. Large-cap stocks: Gut etablierte Unternehmen mit einer Bewertung (Marktkapitalisierung) am oberen Ende der Marktskala. Makroökonomie: Der Zweig der Wirtschaftswissenschaften, der sich mit groß angelegten Faktoren der Wirtschaft befasst, wie etwa Inflation, Arbeitslosigkeit oder Produktivität. Bewertung: Anleger verwenden verschiedene Methoden, um den theoretischen oder intrinsischen Wert eines Unternehmens und seiner Aktien zu berechnen und den Wert von Fundamentaldaten wie Cashflows, Dividenden und Schulden zu messen. Bewertungskennzahlen werden verwendet, um zu entscheiden, ob der aktuelle Marktpreis einer Aktie fair, unterbewertet (Handel für weniger als er wert ist) oder überbewertet (Handel für mehr als er wert ist) ist. —– Wichtige Informationen: Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von denen anderer Personen/Teams bei Janus Henderson Investors abweichen. Verweise auf einzelne Wertpapiere stellen keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, seine Berater oder Mitarbeiter halten möglicherweise eine Position in den genannten Wertpapieren. Die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse. Der Wert einer Anlage und ihr Ertrag können fallen oder steigen. Möglicherweise erhalten Sie Ihr investiertes Kapital nicht oder nicht vollständig zurück. Die in diesem Artikel enthaltenen Informationen stellen keine Anlageempfehlung dar. Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreffen. Marketing-Anzeige.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Aktive Managementtechniken, die unter normalen Marktbedingungen gut funktioniert haben, könnten sich in anderen Zeiten als ineffektiv oder nachteilig für die Wertentwicklung erweisen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Wenn ein Portfolio konzentriert ist, (ein bedeutender Anteil seines Vermögens in eine begrenzte Zahl von Positionen investiert ist), könnte ein ungünstiges Ereignis, das sich nur auf eine geringe Zahl von Positionen auswirkt, zu einer erheblichen Volatilität oder zu erheblichen Verlusten führen.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Derivate können eingesetzt werden, um dazu beizutragen, dass das Anlageziel erreicht wird. Das kann zu einer Hebelwirkung (höhere Verschuldung) führen, die ein Anlageergebnis vergrößern kann. Die Gewinne oder Verluste können daher höher sein als die Kosten des Derivats. Derivate bringen jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Der Fonds weist ein hohes Maß an Kauf- und Verkaufsaktivitäten auf, sodass höhere Transaktionskosten entstehen als bei einem Fonds, der weniger häufig handelt. Diese Transaktionskosten fallen zusätzlich zu den laufenden Kosten des Fonds an.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.
Besondere Risiken
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.