Viele Jahre lang wurden Klimawandel, Energie und nationale Sicherheit weitgehend als getrennte Themen behandelt und von verschiedenen Teilen der Regierung, der Industrie und der Investmentbranche angegangen. Diese Unterscheidung löst sich zunehmend auf. Dies war das Thema einer kürzlich stattgefundenen aufschlussreichen Janus Henderson-Veranstaltung in London, an der ein ehemaliger Anlageexperte für nationale Sicherheitsstrategie des britischen Kabinetts sowie Führungskräfte renommierter Investmentgruppen teilnahmen.
Russlands Invasion in der Ukraine machte die Energiesicherheit für Europa sofort zu einer strategischen Priorität. Der Konflikt im Nahen Osten stört weiterhin die Schifffahrtsrouten und beeinflusst die Versicherungskosten und Energiepreise. Gleichzeitig setzen Überschwemmungen, Dürren, extreme Hitze und Waldbrände die Infrastruktur, die Lieferketten und die öffentlichen Dienstleistungen unter Druck, auf die Länder in Krisenzeiten angewiesen sind.
Der Klimawandel und die Geopolitik bleiben unterschiedliche Risiken, überschneiden sich aber zunehmend bei denselben Vermögenswerten, derselben Infrastruktur und denselben Anlageentscheidungen. Für Anleger kommt es darauf an, nicht nur einzelne Risiken zu erkennen, sondern zu verstehen, wo sie sich überschneiden und welche Systeme am stärksten gefährdet sind, wenn dies der Fall ist.
Klimasicherheit wird zu nationaler Resilienz
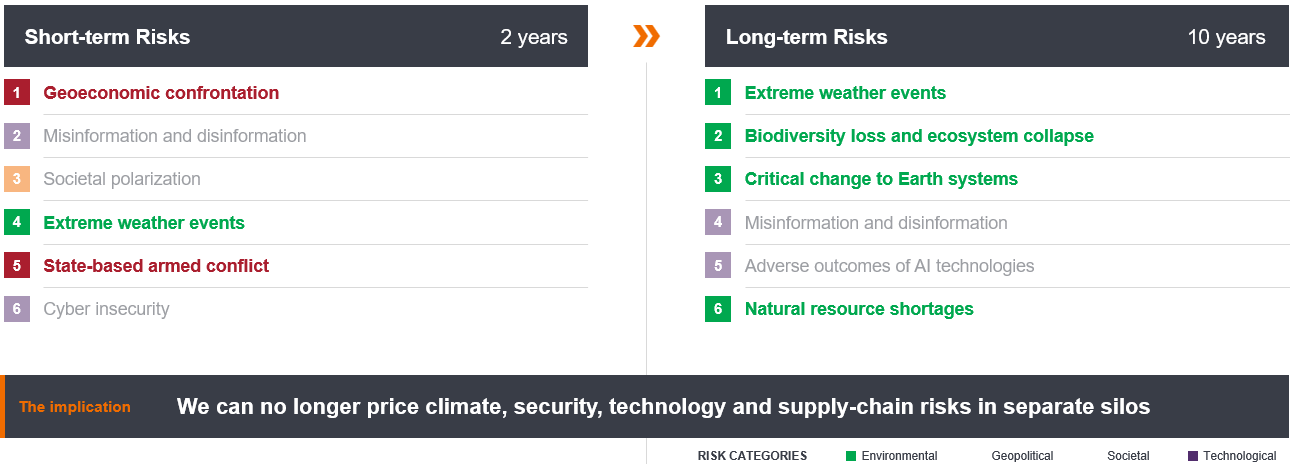
Kurzfristig wird das globale Risikoumfeld von geopolitischen, gesellschaftlichen und technologischen Belastungen dominiert, darunter geoökonomische Konfrontation, bewaffnete Konflikte, Fehlinformationen und Cyberunsicherheit. Auf Zehnjahressicht gewinnen Umweltrisiken wie Extremwetter, Verlust der biologischen Vielfalt und Ressourcenknappheit an Bedeutung.
Diese Risiken existieren nicht einfach nebeneinander. Sie können sich gegenseitig verstärken (Abbildung 1).
Ein Konflikt oder ein Handelsstreit kann die Energieversorgung unterbrechen, während Dürre die Wasserkraft und die industrielle Produktion einschränken kann. Extremwetter kann Übertragungsnetze beschädigen, während gleichzeitig Cyberangriffe auf das Power Grid zielen. Engpässe bei kritischen Mineralien können dann die Infrastruktur verzögern, die das Energiesystem sicherer machen soll.
Die praktische Brücke zwischen diesen Risiken ist die Widerstandsfähigkeit: die Fähigkeit, wesentliche Funktionen unter Umweltbelastungen, geopolitischem Druck oder bewussten Störungen aufrechtzuerhalten.
Dasselbe Stromnetz muss möglicherweise einem Sturm, einem Cyberangriff und einem Schock bei der Energieversorgung standhalten und gleichzeitig die Elektrifizierung, das industrielle Wachstum und die Verteidigungsanforderungen unterstützen. Ein Hafen kann Überschwemmungen, Sabotage und unterbrochenen Schifffahrtsrouten ausgesetzt sein. Kritische Mineralien können Windturbinen, Batterien, Kommunikationsausrüstung und Verteidigungstechnologien unterstützen.
Die für diese Systeme verantwortlichen Institutionen mögen zwar getrennt bleiben, aber die zugrunde liegenden Vermögenswerte und Abhängigkeiten sind zunehmend nicht mehr voneinander getrennt. Dies wirft schwierige Fragen zu Governance, Kapitalallokation und Rechenschaftspflicht auf. Wer legt den Resilienzstandard fest? Wer zahlt für Redundanz? Wann stellt Klimaanpassung auch eine Investition in ein Wertpapier dar?
Abbildung 1: Kurzfristige und langfristige Risiken konvergieren
Quelle: World Economic Forum Global Risks Perception Survey 2025-2026
Energieschocks können die Wende verzögern und stärken
Diese Konvergenz ist besonders in den Energiemärkten sichtbar, wo Sicherheitsbedenken den Übergang in zwei Richtungen vorantreiben können.
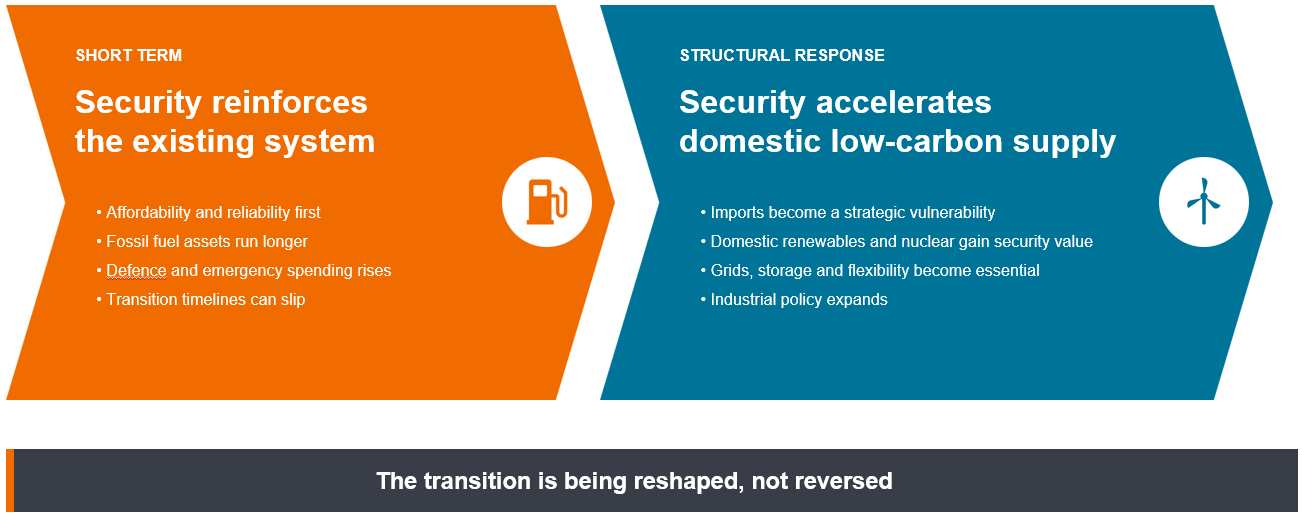
Kurzfristig neigt ein Energieschock dazu, das bestehende System zu stützen. Regierungen priorisieren Erschwinglichkeit, Zuverlässigkeit und physische Versorgung. Anlagen für fossile Brennstoffe laufen möglicherweise länger, Notfallinfrastrukturen werden möglicherweise gebaut und die Zeitpläne für den Übergang können sich verzögern.
Europas Reaktion auf den Wegfall der russischen Energielieferungen verdeutlichte diese Dynamik. Die Regierungen füllten Gasspeicher, sicherten alternative Pipeline-Lieferungen, charterten schwimmende Flüssigerdgas-Terminals und griffen teilweise vorübergehend auf Kohle oder Reservekapazitäten zurück.
Die strukturelle Reaktion kann in die entgegengesetzte Richtung weisen. Sobald die Abhängigkeit von importierter Energie als strategische Schwachstelle erkannt wird, gewinnen heimische kohlenstoffarme Energiequellen zusätzlichen Wert. Wind-, Solar-, Wasser- und Kernenergie können zu einem stärker diversifizierten Energiesystem beitragen, obwohl die Infrastruktur selbst möglicherweise immer noch von importierten Mineralien, Komponenten und Brennstoffkreislauf-Dienstleistungen abhängt.
Die Energiewende beschleunigt sich daher nicht einfach nur, noch kommt sie zum Stillstand. Sie wird neu gestaltet. Sicherheitsbedenken könnten kurzfristig Aspekte verlangsamen, während sie gleichzeitig die langfristigen Argumente für heimische Power Grid, Energiespeicherung und Systemflexibilität stärken.
Künstliche Intelligenz verleiht dem eine weitere Dimension. Die Rechenleistung mag schwerelos erscheinen, ist aber von physischen Vermögenswerten abhängig, darunter Gebäude, Halbleiter, Strom, Kühlwasser und Land. Die Internationale Energieagentur schätzt, dass der weltweite Stromverbrauch von Rechenzentren bis 2030 etwa 945 Terawattstunden erreichen könnte, mehr als doppelt so viel wie 2024.
Da Rechenzentren geografisch gehäuft vorkommen, sind ihre Auswirkungen lokal begrenzt. Sie können erheblichen Druck auf einzelne Stromnetze und Wasserbecken ausüben. Für das Always-on-Computing sind außerdem eine stabile Stromversorgung, Reservekapazitäten und Redundanz erforderlich, wobei dieselbe Kontinuitätslogik wie bei der nationalen Resilienzplanung zur Anwendung kommt.
KI entwickelt sich daher zu einem Thema der Energiesicherheit. Kurzfristig könnte die neue Nachfrage auf jede verfügbare Erzeugungsart zurückgreifen, einschließlich fossiler Brennstoffe. Strukturell könnte dies die Nachfrage nach sauberer Energie, Power Grid-Kapazität und Speichern beschleunigen.
Abbildung 2: Systemschocks beeinflussen den Übergang mit zwei Geschwindigkeiten
Quelle: Janus Henderson Investors und UC Berkeley ExecEd.
Der Übergang ordnet die strategischen Abhängigkeiten neu
Die Energiewende reduziert bestimmte Abhängigkeiten und schafft andere.
Europa hat jahrelang versucht, seine Abhängigkeit von Öl- und Gasimporten zu verringern. Nun richtet sich die Aufmerksamkeit auf konzentrierte Lieferketten für Solarausrüstung, Batterien, die Verarbeitung seltener Erden und andere kritische Technologien. Die Abhängigkeit verlagert sich von fossilen Brennstoffmolekülen hin zu Mineralien, Verarbeitung, Fertigung, Technologie und Stromnetzen.
Europa verfügt über Bodenschätze, eine lange Bergbautradition und etablierte industrielle Kompetenzen. Geologie wird jedoch nicht automatisch zu einer nutzbaren Versorgung. Die Ressourcen müssen genehmigt, finanziert, abgebaut, verarbeitet und transportiert werden.
Umweltauswirkungen, Überlegungen zur biologischen Vielfalt und die Zustimmung der Gemeinschaft sind daher keine zweitrangigen Kommunikationsanliegen. Sie können den Zeitpunkt, die Kosten und die Durchführbarkeit des Projekts bestimmen.
Für Anleger stellt sich nicht die Frage, ob eine Technologie keinen ökologischen Fußabdruck hat. Jede physische Infrastruktur verfügt über eine. Die Frage ist, ob das Gesamtsystem zu einem besseren Wirtschafts-, Sicherheits- und Umweltresultat führt und ob seine Kompromisse glaubwürdig gehandhabt werden.
Aus Sicht der Portfolioverwaltung erfordert Resilienz, dass wir über die scheinbare Diversifikation der einzelnen Bestände hinausblicken und deren zugrunde liegende Abhängigkeiten untersuchen. Unterschiedliche Unternehmen können von demselben Netzanschluss, Hafen, Lieferanten oder Technologieanbieter abhängig sein, wodurch sich Risikokonzentrationen bilden können, die herkömmliche Sektoranalysen möglicherweise nicht erfassen. Wir müssen daher beurteilen, ob Investitionen in Resilienz angemessen finanziert sind, wie schnell wesentliche Dienste nach einer Störung wiederhergestellt werden können und ob diese Faktoren angemessen in den erwarteten Cashflow und den Bewertungen widergespiegelt werden.
– Tal Lomnitzer, Senior Investment Manager
Von Effizienz zu Kontinuität
Resilienz sollte nicht zu einer vagen Prämie werden, die jedem Vermögenswert zugeschrieben wird, der als kritische Infrastruktur bezeichnet wird. Er muss anhand des Investment Case getestet werden.
Das beginnt bei den Abhängigkeiten. Welcher Netzanschluss, welcher Hafen, welcher Zulieferer, welcher Prozessor, welches Kabel oder welcher Cloud-Anbieter könnte das Geschäft unterbrechen? Ein Portfolio kann diversifiziert erscheinen, während mehrere Bestände von derselben Infrastruktur abhängen.
Investoren müssen auch das Kapital berücksichtigen. Sind die Ausgaben für Resilienz explizit, finanziert und durch regulierte Renditen, Kundenpreise, Versicherungen oder öffentliche Kofinanzierung deckungsfähig? Wenn eine Unterbrechung eintritt, welche Einnahmen fallen weg, welche Kosten steigen und wie schnell können die Dienste wiederhergestellt werden?
Abbildung 3: Ein Anleger-Rahmenwerk zur Bewertung der Widerstandsfähigkeit
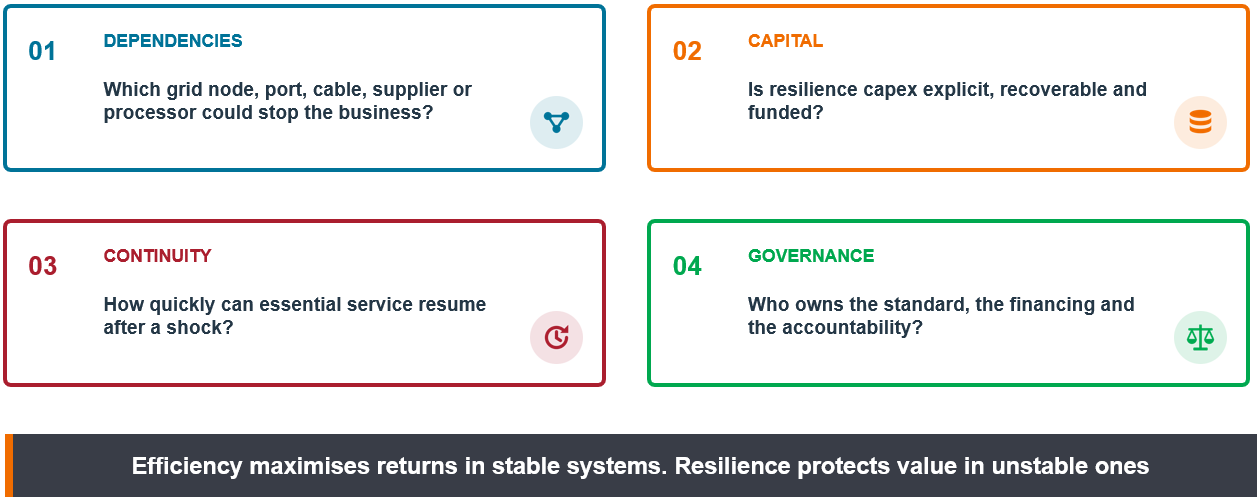
Quelle: Janus Henderson Investors; UK CIO speaking notes; Berkeley Module 1.
Jahrzehntelang wurden konzentrierte Lieferketten, knappe Lagerbestände und Just-in-Time-Lieferungen von den Märkten oft belohnt. Diese Modelle können die Effizienz unter stabilen Bedingungen maximieren, aber eine begrenzte Redundanz kann teuer werden, wenn mehrere Systeme gleichzeitig unter Druck stehen.
Die Anlageperspektive könnte sich daher von reiner Effizienz hin zu Kontinuität verschieben. Das bedeutet nicht eine universelle „Resilienzprämie“. Es verlangt von den Anlegern, Bereiche zu identifizieren, in denen Kontinuität, Erholungskapazität und strategische Optionalität bei erwarteten Cashflows und Bewertung möglicherweise unterbewertet sind.
Klimawandel, nationale Sicherheit, Technologie und Lieferketten bleiben eigenständige Themen. Doch sie konvergieren zunehmend in den Systemen, von denen Volkswirtschaften und Unternehmen abhängen. Regierungen sind jedoch nicht unbedingt so strukturiert, dass sie diese Probleme auf die gleiche integrierte Weise angehen. Im Vereinigten Königreich können politische Diskontinuität und Abteilungs-Silos die langfristige Planung erschweren.
Europa scheint besser aufgestellt zu sein, aber seine Stärken verlagern die Herausforderung auf Stromnetze, Genehmigungen, Kapazitäten, physische Klimarisiken und die öffentliche Akzeptanz. Unterschiedliche nationale Strukturen, Prioritäten und nationale Interessen können die Koordinierung ebenfalls erschweren. Auch wenn die Notwendigkeit einer größeren Resilienz allgemein erkannt wird, bleibt daher noch viel zu tun, um dies in eine abgestimmte Politik und Umsetzung umzusetzen.
Die Energiewende ist nicht mehr nur ein Klimaprojekt. Sie wird zu einem Projekt für Infrastruktur, Industriepolitik und nationale Resilienz. Für Anleger bleibt es wichtig zu verstehen, was wachsen wird. Zunehmend wichtig ist es auch zu verstehen, was weiterhin funktionieren wird, wenn das System auf die Probe gestellt wird.
Kapital: Bei der Bezugnahme auf ein Portfolio spiegelt das Kapital den Wert eines Fonds wider. Im weiteren Sinne kann er sich auf den finanziellen Wert eines Betrags beziehen, der in ein Unternehmen oder ein Anlageportfolio investiert wird.
Cashflow: der Nettosaldo an Barmitteln, die in ein Unternehmen hinein- und aus ihm herausfließen. Ein positiver Cashflow bedeutet, dass mehr Geld zu- als abfließt, während ein negativer Cashflow bedeutet, dass mehr Geld abfließt als zufließt.
Diversifikation: Eine Methode zur Risikostreuung durch Mischung verschiedener Arten von Vermögenswerten oder Assetklassen in einem Portfolio unter der Annahme, dass sich diese Vermögenswerte in einem gegebenen Szenario unterschiedlich verhalten. Vermögenswerte mit geringer Korrelation sollten die größte Diversifikation bieten.
Infrastrukturinvestition: Investition in die Sachanlagen eines Landes oder Unternehmens, wie etwa Straßen, Eisenbahnen, Brücken, Wasser, Abwasser, Hafenanlagen oder Telekommunikation. Da hierfür in der Regel große Geldsummen erforderlich sind, werden sie typischerweise von Regierungen oder spezialisierten Anlagestrategien durchgeführt.
Netto-Null: Ein Zustand, in dem die Freisetzung von Treibhausgasen wie Kohlendioxid (CO2) in die Atmosphäre durch ihre Entfernung aus der Atmosphäre ausgeglichen wird.
Portfolio: Eine Gruppierung von Finanzanlagen wie Aktien, Anleihen, Rohstoffen, Immobilien oder Barmittel. Oft auch als Fonds bezeichnet.
Risikoprämie: Die zusätzliche Rendite, die eine Anlage über den risikofreien Zinssatz hinaus voraussichtlich erzielen wird. Je risikoreicher eine Anlage eingeschätzt wird, desto höher ist ihre Risikoprämie, um Anleger für das zusätzliche Risiko zu entschädigen.
säkulare Trends/ Themen: Langfristige Anlagethemen mit starkem Wachstumspotenzial, zum Beispiel der Klimawandel, KI, saubere Energie oder der demografische Wandel.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.