Aspectos destacados:
- La demanda sigue siendo amplia y sólida: las carteras de pedidos de la nube en expansión proporcionan una mayor visibilidad de la demanda contratada a medida que la adopción de la IA se extiende por las organizaciones.
- La asignación de gastos de capital requiere tiempo para avanzar desde el terreno, la construcción, el equipamiento y la energía hasta el aumento de la capacidad y la generación de ingresos. Las elecciones de mitad de mandato pueden influir en el ritmo y la ubicación del despliegue en los próximos años.
- Los modelos de negocio, las necesidades de financiación y las vías de monetización de la IA, que son muy dispares, refuerzan el argumento a favor de la selección activa de valores.
Los últimos resultados empresariales de los «cuatro grandes hyperscalers» provocaron algunas de las reacciones de mercado más débiles de los últimos años. La rentabilidad de Meta, Amazon, Alphabet y Microsoft divergió considerablemente. Esto refuerza el mantra que nuestro equipo lleva años defendiendo: los siete grandes no deben tratarse como un monolito.
Aquí identificamos cinco temas clave y conclusiones de los resultados, así como algunos de los principales debates asociados en torno a los cuatro hyperscalers.
1. La demanda de IA sigue siendo fuerte y amplia. Los pedidos pendientes de la nube proporcionan una mayor visibilidad de la demanda contratada
El tercer trimestre de 2026 registró el crecimiento más rápido de los ingresos de AWS (Amazon Web Services) en cinco años. El negocio de la nube Azure de Microsoft creció un 48 %, mientras que el de Google Cloud se duplicó con creces (+103 %). El crecimiento de los tokens ha seguido aumentando de forma parabólica, ya que las empresas y los consumidores utilizan modelos tanto de vanguardia como de peso abierto gestionados en estas plataformas. Ese crecimiento supuso este año una triplicación de la cartera de pedidos de Amazon y Alphabet, que ahora supera los 1,7 billones de dólares estadounidenses combinados para Alphabet, Amazon y Microsoft. Esto representa los ingresos contratados que se reconocerán en los próximos uno a seis años para estas empresas.
Microsoft ha proyectado un mayor crecimiento de los ingresos de Azure del 49-50 % para el segundo trimestre fiscal (que finaliza en diciembre de 2026), mientras que Amazon ha podido proyectar el crecimiento de los ingresos para AWS, no solo para 2027 sino también para 2028. Establecer un suelo (no un techo) para el crecimiento de sus ingresos de AWS del 40 % ofrece una sólida visibilidad. No fue solo la solidez, sino la amplitud de la demanda lo que proporciona visibilidad. Esta demanda ya no se concentra en un número limitado de laboratorios de IA de vanguardia como OpenAI y Anthropic. Está impulsada por una amplia gama de gobiernos y empresas de toda la economía en general que están ampliando su uso de la IA de las cargas de trabajo de formación a las de inferencia. Por lo tanto, a diferencia de la era de las puntocom, la demanda de los clientes no proviene únicamente de los presupuestos de gastos de capital de TI. Proviene también de los gastos operativos, la I+D y el marketing: todo el trabajo intelectual que está siendo alterado (en papel, una oportunidad de más de 30 billones de USD).
2. Centrarse en la inflexión del flujo de caja libre y en el segundo derivado de las lecturas de la infraestructura. Se requiere paciencia: es una cuestión de «cuándo», no de «si».
El gasto de capital (capex) del último trimestre superó el flujo de caja operativo de Amazon, Alphabet y Meta, y el deterioro del flujo de caja libre (FCL) condiciona el múltiplo de los beneficios que los inversores están dispuestos a pagar. Es la oferta y no la demanda la que dicta actualmente el ritmo de crecimiento de los ingresos. La cartera de pedidos total se ha triplicado más o menos este año, y las tres empresas han indicado que el capex aumentaría «significativamente», «considerablemente» y «agresivamente» en 2027 a medida que gastan para proporcionar capacidad. Existe un lapso de tiempo entre la conversión del capex en capacidad adicional debido a los permisos, la energía y el despliegue que lleva tiempo hasta el primer token, que luego se convierte en crecimiento de los ingresos.
Las recientes elecciones de mitad de mandato y las victorias de los demócratas en estados clave en la construcción de centros de datos como Texas, Georgia y Ohio han aumentado la preocupación de que unas normas medioambientales y de concesión de permisos más estrictas puedan ralentizar el ritmo de incorporación de capacidad. Una desaceleración en el ritmo de los gastos de capital podría de hecho adelantar el punto de inflexión del FCF para aquellos hyperscalers que tienen la mayor base de capacidad incorporada en la actualidad: Amazon y Microsoft. Consideramos que el cambio normativo puede afectar al ritmo, pero no a la magnitud del gasto en los próximos tres años. El importe del gasto de capital seguirá estando impulsado por el crecimiento de la demanda y el uso de la IA.
Las tendencias de los márgenes operativos en las divisiones de la nube de Alphabet, Amazon y Microsoft siguen siendo un buen augurio para la rentabilidad derivada de la capacidad de generación de ingresos, ya que vemos un progreso cada vez mayor a lo largo del espectro desde la demanda de IA hasta el valor para los accionistas.
Cómo podría traducirse la inversión en infraestructuras de IA en ingresos y beneficios
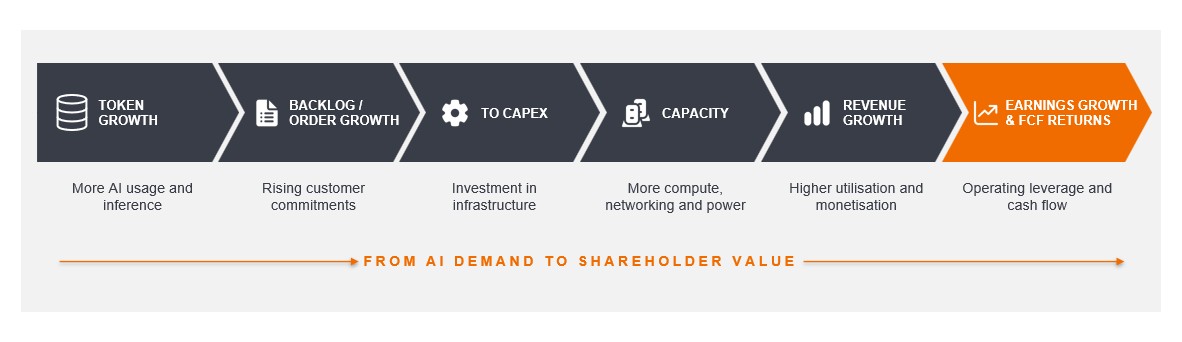
Fuente: Janus Henderson Investors. Únicamente con fines ilustrativos.
3. Mayor enfoque en la eficiencia computacional mediante la integración vertical, el silicio y una mayor utilización
La dirección de Meta señaló que se esperaba que la eficiencia de costes informáticos de su asistente personal de IA agentic integrado (Muse) mejorara más de diez veces durante el próximo año. Esto se basó en una mejor utilización de la capacidad máxima y de reserva, el despliegue de modelos más pequeños y eficientes, la optimización de la inferencia y una mayor utilización de las GPU. Meta también señaló que se espera que las mejoras de eficiencia interna impulsadas por la IA en la producción de software por ingeniero se dupliquen con creces año tras año.
La búsqueda de eficiencia ha beneficiado a los hyperscalers en su papel de gestión y orquestación del uso de modelos, pero también a la creciente demanda de sus propios silicios (chips). Amazon señaló que el uso de Bedrock, que permite construir y escalar más rápidamente aplicaciones de IA generativa, creció 17 veces interanualmente, convirtiéndose en el servicio multimillonario de más rápido crecimiento en la historia de AWS. Mientras tanto, Microsoft destacó una adopción más amplia de modelos en Foundry, a medida que los clientes crean cada vez más soluciones de IA multi-modelo y agentes.
Todos los hyperscalers se centran cada vez más en chips personalizados para complementar las GPU de Nvidia, creando plataformas de infraestructura de IA más integradas verticalmente y heterogéneas. En el caso de Alphabet, y cada vez más de Amazon, vender chips propietarios a clientes externos está emergiendo como un negocio por derecho propio. Sin embargo, los modelos de negocio y las estructuras de márgenes aún no se han revelado completamente. Esta expansión afecta al FCF a corto plazo a medida que aumentan los inventarios, pero debería impulsar un fuerte crecimiento y rentabilidad a medida que aumentan las ventas.
Es alentador que Alphabet y Amazon señalaran que el cómputo de IA sigue estando muy utilizado; los aceleradores de IA de Amazon se instalan a un tipo de uno cada 14 segundos. Normalmente, tan pronto como Amazon instala esa capacidad, los clientes la consumen y la convierten en ingresos.
4. Financiación del crecimiento del gasto de capital: ¿seguirán existiendo necesidades de financiación externa?
La financiación de la creación de infraestructuras de IA es un objetivo clave, dado que la emisión de deuda y renta variable de estas megaempresas ha aumentado significativamente en 2026. Además de las cuantiosas emisiones de deuda, Alphabet y Meta han recurrido ahora a los mercados de renta variable para financiarse. Alphabet lo hizo a principios de este año, pero aún le quedan 25 000 millones de USD de capacidad de oferta «at-the-market», mientras que Meta recaudó 35 000 millones de USD tras sus resultados, anunciando una nueva clase de acción C para captar otros 60 000 millones de USD a finales de enero.
Es probable que Meta continúe recurriendo a los accionistas para obtener financiación dada la magnitud de sus compromisos contractuales más allá del gasto de capital (más de 300 000 millones de dólares de infraestructura de larga duración, energía, contenido y obligaciones de compra), mientras que, a diferencia de los otros hyperscalers, no tiene un negocio de nube existente con visibilidad de cartera de pedidos.
A pesar de este riesgo para los accionistas de renta variable, el nivel de dilución ha sido modesto, dada la fortaleza del balance, la generación de efectivo y la visibilidad de la demanda plurianual, lo que significa que las necesidades de financiación no deberían suponer una limitación para los hyperscalers de gran capitalización. Sin embargo, el tamaño de las ampliaciones de capital, combinado con una gran cartera de OPV, podría crear un desafío para las neoclouds y otros que buscan financiación a medida que los inversores digieren la oferta general. Con el tiempo, esperamos que estas empresas satisfagan sus necesidades de capacidad con sus recursos internos y, en última instancia, se retiren de los costosos acuerdos con terceros que se han firmado para satisfacer necesidades a corto plazo.
5. Impacto de la IA en las actividades principales
El crecimiento conjunto de los cuatro principales hyperscalers pasó del 22 % el trimestre pasado al 18 % este trimestre. Aunque las empresas esperan que esto aumente en el cuarto trimestre de 2026, creemos que los inversores deben tener en cuenta la estacionalidad y algunos problemas idiosincrásicos que afectan a los beneficios del último trimestre.
Alphabet
A los inversores les preocupaba que el crecimiento de los ingresos por búsquedas se ralentizara hasta el 12% y la indicación de la empresa de una mayor ralentización, dadas las comparaciones más difíciles de hace un año. Creemos que es importante diferenciar la desaceleración de este trimestre con la de principios de 2025, cuando al mercado le preocupaba la canibalización de las búsquedas por parte de Chat GPT. Este trimestre, Alphabet registró un crecimiento récord en el número de consultas de búsqueda, por lo que la desaceleración se debió a la monetización y no al volumen.
Esto es algo que Alphabet ha demostrado históricamente que puede resolver, dada su tecnología publicitaria y su retorno de la inversión publicitaria líder en el sector. Vemos un paralelismo con el viaje de monetización de Reels de Meta. Alphabet está creando la mejor experiencia de usuario y la participación, la ubicación de anuncios, la optimización y las subastas publicitarias más competitivas podrían cerrar progresivamente la brecha de monetización a medida que amplían los anuncios de alta calidad en los resúmenes de IA y el modo de IA. Alphabet también aludió a la evolución de su aplicación Gemini hacia un agente más holístico, al tiempo que sigue desarrollando la infraestructura necesaria para que los agentes de IA interactúen de forma segura con los sistemas de compra y pago. Es probable que pasen varios trimestres para que esto sea evidente.
Amazon
El negocio del comercio electrónico y la publicidad se ralentizó durante el trimestre, pero esto era de esperar, dado que Amazon ya había señalado el traslado del Prime Day del tercer al segundo trimestre. El negocio de alimentación fresca online de Amazon crece rápidamente – especialmente en unidades – alrededor de 3 veces más rápido que el conjunto de la tienda. La empresa sigue reduciendo sus costes de servicio, lo que impulsa unos mayores márgenes de beneficio a largo plazo. La empresa sigue creciendo más que la mayoría de sus homólogas, pero cotiza con una valoración significativamente menor que Wal-Mart o Costco, por ejemplo. El efecto volante de la afiliación a Amazon Prime, por el que más miembros, y más personas viendo y comprando, atrae a más vendedores y anunciantes, beneficiando a la plataforma.
Meta
La publicidad es uno de los primeros beneficiarios claros de la IA; Meta destacó por su gasto en IA, al demostrar un crecimiento sostenido de su negocio principal por segundo año consecutivo, mientras que la mayoría de las demás plataformas digitales se desaceleraron. La dirección espera ver un fuerte crecimiento continuado (>20 % hasta 2027), mientras que la IA sigue teniendo un fuerte impacto positivo en el compromiso y la monetización de la publicidad. A lo largo del trimestre, Meta también lanzó Muse y trazó un camino de monetización que podría aprovechar los ingresos de la publicidad en las búsquedas. También fuimos testigos del lanzamiento de Meta Enterprise, que vende herramientas de IA, modelos e infraestructura directamente a organizaciones y desarrolladores. Aunque el negocio principal de la publicidad es fuerte, hay falta de certeza y visibilidad en la construcción de estos negocios no básicos, donde se enfrentan a una dura competencia.
Microsoft
El negocio de la empresa cubre una amplia gama de mercados empresariales y de consumo, con tipos de crecimiento que varían en estas áreas. El negocio de la nube, Azure y M365 (el servicio de suscripción basado en la nube que combina aplicaciones de productividad como Word, Excel, Outlook, etc., herramientas de colaboración, gestión de dispositivos y funciones de instrumento) siguen siendo los motores clave del negocio. Pero otras áreas han mostrado tipos de crecimiento más lentos, dependiendo de los ciclos de los productos y del vencimiento del negocio. MS Dynamics 365, sus aplicaciones de planificación de recursos empresariales (ERP) y gestión de relaciones con los clientes (CRM), y LinkedIn, registraron una moderación en las reservas y siguen siendo una parte pequeña del negocio en general. Es importante destacar que Microsoft se mantuvo en terreno positivo en términos de flujo de caja, un beneficio de tener un negocio tan diversificado.
Conclusión
Mantenemos una opinión positiva sobre las perspectivas del sector tecnológico a medida que la inversión en infraestructura de IA sigue aumentando, surgen plataformas y se desarrollan aplicaciones. El gasto de capital de los hiperescaladores sigue aumentando para satisfacer la fuerte demanda de tokens. La monetización de la IA parece estar avanzando más rápido que en los ciclos tecnológicos anteriores, y la visibilidad de la demanda en toda la capa de infraestructura física de la IA parece extenderse ahora hasta 2028 y más allá. En nuestra opinión, este sigue siendo un ciclo impulsado por los beneficios más que uno que dependa de la expansión de los múltiplos.
Información importante
Las referencias a títulos específicos no constituyen una recomendación para la compra, venta, o el mantenimiento de ningún valor, estrategia de inversión o sector del mercado, y no se ha de suponer que sean rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
No hay garantía de que las tendencias pasadas continúen o que las previsiones vayan a cumplirse.
Toda la información de la empresa procede de los comunicados de resultados y de las transcripciones de las llamadas, a menos que se especifique otra cosa. Relación con los inversores de Amazon; resultados del tercer trimestre de 2026; 29 de octubre de 2026; Blog de Google; llamada de resultados del tercer trimestre de 2026 28 de octubre de 2026; Relación con los inversores de Microsoft; publicación de los resultados del primer trimestre del ejercicio 2027; 28 de octubre de 2026; Llamada de resultados del tercer trimestre de 2026 de Meta; 21 de octubre de 2026.
—–
IA agentiva: sistemas de IA capaces de planificar y completar tareas de varios pasos, a menudo interactuando con software, datos o servicios externos con una intervención humana limitada.
Colocación a precio de mercado (ATM, por sus siglas en inglés): permite a una empresa que cotiza en bolsa emitir y vender nuevas acciones gradualmente en el mercado público a los precios de mercado vigentes, en lugar de recaudar una gran cantidad a través de una única oferta de renta variable asegurada.
Cartera de pedidos (obligaciones de rentabilidad restantes u OPR): valor de los ingresos contratados que una empresa aún no ha reconocido porque los servicios aún no se han prestado. Una cartera de pedidos creciente puede proporcionar una mayor visibilidad de los ingresos futuros.
Gasto de capital (capex): dinero invertido para adquirir o mejorar activos fijos como edificios, maquinaria, equipos, vehículos o tecnología con el fin de mantener o mejorar las operaciones y promover el crecimiento futuro.
Estructura de capital: La cantidad de deuda y/o renta variable utilizada por una empresa para financiar sus operaciones y activos.
Computación en la nube: la prestación de servicios de computación, incluidos el almacenamiento de datos, la capacidad de procesamiento y el software, a través de Internet en lugar de a través de ordenadores o servidores locales.
Silicio personalizado: chips informáticos diseñados para un propósito específico en lugar de para un uso general. Empresas como Amazon y Alphabet desarrollan chips de IA personalizados para mejorar la rentabilidad y reducir los costes.
Expansión de puestos empresariales: Se refiere al modelo tradicional de crecimiento de software en el que una organización escala su implementación comprando más licencias de usuario (“asientos”) a medida que crece la adopción de herramientas de IA en el lugar de trabajo (como asistentes empresariales o LLM) en equipos y departamentos.
Flujo de caja libre (FCF): Efectivo que genera una empresa después de deducir los gastos de funcionamiento diarios y los gastos de capital. A continuación, puede utilizar el efectivo para realizar compras, pagar dividendos o reducir la deuda.
Modelo de frontera: Un modelo de IA altamente avanzado que funciona al nivel o cerca del límite actual de las capacidades de inteligencia artificial.
IA generativa: Inteligencia artificial capaz de crear nuevos contenidos, incluidos textos, imágenes, audio y códigos de software, basados en patrones aprendidos a partir de grandes conjuntos de datos.
GPU (unidad de procesamiento gráfico): un tipo de procesador informático diseñado para realizar muchos cálculos simultáneamente. Las GPU se utilizan ampliamente para proporcionar la potencia de cálculo necesaria para entrenar y ejecutar modelos de IA.
Hyperscaler: Una gran empresa de computación en nube que opera redes de centros de datos de gran tamaño y proporciona infraestructura informática a escala global. Entre ellos se incluyen Amazon Web Services (AWS), Microsoft Azure y Google Cloud.
Inferencia: El proceso de uso de un modelo de IA entrenado para generar resultados, tales como responder a preguntas, producir imágenes o realizar predicciones.
Siete Magníficos (Mag 7): Un grupo de grandes empresas estadounidenses relacionadas con la tecnología que comprende Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla.
Megacapitalización: Designación de las mayores empresas en cuanto a capitalización bursátil. En EE. UU., las empresas con una valoración superior a los 200 000 millones de dólares suelen considerarse de gran capitalización.
Monetización: el proceso de generación de ingresos a partir de un producto, servicio o inversión.
Modelo de peso abierto: Proporciona los parámetros entrenados finales y la arquitectura del modelo, pero suele omitir el conjunto de datos de entrenamiento completo o la metodología completa de recopilación de datos debido a restricciones legales, de costes o de privacidad.
Flujo de caja operativo: Efectivo generado por las operaciones comerciales normales de una empresa.
Margen operativo: Una medida de rentabilidad que muestra la proporción de ingresos que queda después de que se hayan deducido los gastos operativos.
Margen de beneficio: La cantidad por la cual las ventas de un producto o servicio exceden los costes comerciales y de producción.
Tiempo hasta el primer token: el periodo transcurrido entre la presentación de una solicitud a un modelo de IA y la recepción del principio de su respuesta. En el contexto de las infraestructuras, la frase también puede utilizarse en un sentido más amplio para describir el tiempo necesario para poner en uso productivo nuevos recursos informáticos.
Integración vertical: un modelo de negocio en el que una empresa controla múltiples etapas de su cadena de suministro o proceso de producción en lugar de depender únicamente de proveedores externos.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- El Fondo se centra en determinados sectores o áreas de inversión y puede verse muy afectado por factores como los cambios en la regulación gubernamental, el aumento de la competencia de precios, los avances tecnológicos y otros acontecimientos adversos.
- When a portfolio is concentrated (has a significant portion of its assets invested in a limited number of holdings), an adverse event affecting even a small number of holdings could generate significant volatility or losses.
- El enfoque de sostenibilidad aplicado puede excluir posibles inversiones que no cumplan determinados criterios (p. ej., criterios no financieros como selecciones ASG). Esto puede dar lugar a diferencias de rentabilidad en comparación con productos similares que sí pueden invertir en esos activos.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.