Chart to Watch: ¿Te preocupa la subida de los rendimientos de los bonos?
Ha sido un año difícil para los índices de referencia de renta fija tradicionales dado el fuerte aumento de los rendimientos de los bonos del gobierno, con el G7 Government Index y el Global Aggregate Bond Index (Global Agg) obteniendo un retorno del -2,5 % y 1,5 % respectivamente.*
En EE. UU., la débil rentabilidad se ha visto causada por un aumento de los rendimientos (el Tesoro de EE. UU. a 10 años ha subido 83 puntos básicos (pb) desde principios de año) tras la re aceleración de la inflación debida a la guerra de Irán, unos sólidos resultados empresariales, una fuerte emisión de deuda pública y corporativa, grandes déficits fiscales y una Reserva Federal más hawkish/pesimista.
A nivel mundial, la situación en otras naciones desarrolladas ha sido igual de sombría, con un fuerte aumento de los rendimientos de los bonos del gobierno a 10 años en Alemania (+48 pb), Japón (+72 pb), Reino Unido (+89 pb) y Francia (+146 pb).
Los Portfolio Managers John P Kerschner, Denis Struc y Nick Childs explican por qué las obligaciones garantizadas por préstamos (CLO) con calificación AAA han superado a los índices de referencia de renta fija con una menor volatilidad en lo que va de 2026.
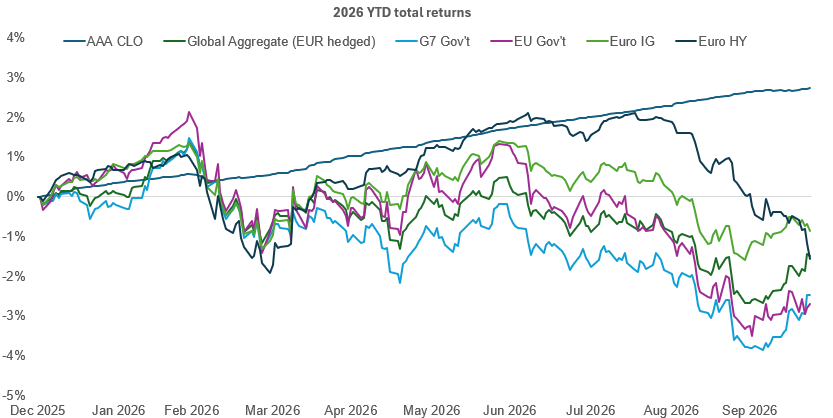
Source: Bloomberg, as of 23 October 2026. All returns are in Euros or EUR hedged. Indices used to represent asset classes: Global Agg = Bloomberg Global Aggregate Bond Index (EUR hedged), G7 Gov't = Bloomberg G7 Government Bond Index; EU Gov't — Bloomberg Euro Aggregate Treasury Index; Euro IG= ICE BofA Euro Corporate Index; Euro HY= ICE BofA Euro High Yield; European AAA CLOs = J.P. Morgan CLOIE AAA Index. Past performance does not predict future results.
El carry, o ingreso por cupones, es el factor que más contribuye a los rendimientos a largo plazo de los activos de renta fija. Los cambios en los precios de los bonos son un factor secundario de rentabilidad y pueden añadir o restar a la rentabilidad del carry. Los bonos con una duración larga se mueven más que los bonos a corto plazo cuando fluctúa el rendimiento, en igualdad de condiciones. Nuestro enfoque preferido en el entorno actual es a) centrarnos en los bonos de alto cupón, b) aumentar la calidad crediticia y c) mantener una duración baja para protegerse contra las fluctuaciones de los rendimientos. Actualmente con un rendimiento de alrededor del 4 %*** con una calificación AAA y casi sin riesgo de duración, los CLO AAA cumplen con todos los requisitos, en nuestra opinión, y han demostrado por qué han sido un intérprete constante y destacado.
Aspectos destacados
- Al observar los sectores tradicionales de renta fija, la rentabilidad de los inversores en 2026 se ha visto afectada por el bajo rendimiento de la deuda soberana. Por el contrario, los CLO europeos con calificación AAA han rentado casi un 3 % en lo que va de año y han mostrado una volatilidad un 90 % inferior a la de los índices globales agregado y de crédito corporativo, respaldados por las rentas de tipo flotante y una menor duración de los diferenciales. **
- Los diferenciales de crédito de los CLO AAA se han mantenido ajustados en un entorno de fuerte crecimiento económico, mientras que esta estructura de tipo flotante significa que se beneficiarán cuando los tipos suban, ya que sus cupones se reinician trimestralmente. Incluso si los tipos de interés oficiales finalmente caen, el diferencial de crédito adicional de los CLO AAA puede ayudar a amortiguar el impacto sobre las rentas.
- Dada la mayor incertidumbre geopolítica y en la política monetaria, creemos que los inversores en renta fija deberían tratar de maximizar el carry mientras mantienen la volatilidad de la cartera al mínimo en el entorno actual. Los atractivos rendimientos iniciales y los técnicos de apoyo sugieren que el carry podría seguir siendo un motor clave de la rentabilidad de los CLO AAA hasta 2027.
* Fuente: Bloomberg, en euros, del 31 de diciembre de 2025 al 23 de octubre de 2026.
** Fuente: Bloomberg, desviación estándar diaria en lo que va de año a 23 de octubre de 2026. La volatilidad diaria anualizada en lo que va de año es de solo el 0,2 % para los CLO en euros con calificación AAA, mucho menor que la del 3 % aproximado observado en los mercados de bonos corporativos y públicos de investment grade en Europa.
*** Fuente: Bloomberg, a 29 de octubre de 2026. J.P. Morgan CLOIE AAA Index.
Obligaciones de préstamo garantizadas (CLO):valores de deuda emitidos en diferentes tramos, con diversos grados de riesgo y respaldados por una cartera subyacente compuesta principalmente por préstamos corporativos con calificación inferior a la categoría de inversión. La devolución del capital no está garantizada y los precios podrían disminuir si los pagos no se realizan a tiempo o si la solvencia crediticia empeora. Los CLO están sujetos al riesgo de liquidez, al riesgo de tipos de interés, al riesgo crediticio, al riesgo de rescate y al riesgo de impago de los activos subyacentes.
Los valores de renta fija están sujetos al riesgo de tipo de interés, inflación, crédito e impago. El mercado de renta fija es volátil. Cuando los tipos de interés suben, los precios de los bonos normalmente bajan, y viceversa. La devolución del capital no está garantizada y los precios podrían disminuir si un emisor no puede realizar los pagos a tiempo o si su solvencia crediticia empeora.
Los productos titulizados, como los valores respaldados por hipotecas y por activos, son más sensibles a las variaciones de los tipos de interés, presentan un riesgo de ampliación del plazo y amortización anticipada, y están expuestos a un mayor riesgo de crédito, de valoración y de liquidez que otros valores de renta fija.
ratings de calidad crediticia se miden en una escala que va de AAA (máxima) a D (mínima).
Un diferencial de crédito es la diferencia de rendimiento entre un bono corporativo o titulizado y un bono del gobierno (como un bono del Tesoro de EE. UU.) del mismo vencimiento. Compensa a los inversores por el riesgo de que el prestatario pueda incumplir el pago.
Duración de los diferenciales: Una medida de la sensibilidad del precio de un bono u otro instrumento de renta fija a los cambios en su diferencial de crédito. Una duración de los diferenciales más baja significa que su precio es menos sensible a los movimientos de los diferenciales de crédito.
La volatilidad mide el riesgo utilizando la dispersión de las rentabilidades de un instrumento determinado.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
Riesgos específicos
- Las obligaciones garantizadas por préstamos (CLO) son inversiones respaldadas por conjuntos de préstamos corporativos. Conllevan riesgos tanto por los préstamos como por la estructura del CLO. El riesgo varía por tramos y las calificaciones de crédito no son garantías, puesto que incluso los tramos con alta calificación pueden perder valor en momentos de tensión en los mercados. Entre los riesgos principales figuran la liquidez, las variaciones de los tipos de interés, los impagos crediticios y la incertidumbre acerca de los pagos.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- La rentabilidad de las inversiones del Subfondo en CLO dependerá en parte de la rentabilidad y la eficacia operativa de los gestores de los CLO. El Subfondo invertirá en CLO que están sujetos a comisiones de gestión y de rentabilidad aplicadas por los gestores de los CLO. Estas se suman a las comisiones aplicadas al Subfondo.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
- Los reembolsos de los préstamos subyacentes se emplean para pagar los valores CLO tras un período determinado, pero el momento en que esto se produce es incierto. Los pagos más rápidos pueden dar lugar a un pago anticipado de valores que cotizan por encima del valor nominal, lo que ocasiona pérdidas por valoración a precio de mercado y obliga a reinvertir a rendimientos más bajos, lo que reduce las rentas. Los pagos más lentos prolongan el vencimiento, lo que también puede ocasionar pérdidas. Los emisores y titulares del capital pueden reembolsar anticipadamente los CLO y los valores rescatables, lo que implica dificultades para la reinversión y una posible reducción de las rentas.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Las técnicas de gestión activa que han funcionado bien en condiciones normales del mercado podrían resultar ineficaces o perjudiciales para la rentabilidad en otros momentos.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Los valores garantizados por activos (ABS) y otros tipos de instrumentos titulizados pueden estar expuestos a mayores riesgos de crédito/impago, liquidez, tipos de interés o pago anticipado y ampliación que otras inversiones como bonos emitidos por gobiernos o empresas, lo cual podría tener un impacto negativo en la rentabilidad de la inversión materializada de los valores.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.