Aspectos destacados:
- La reciente subida de los rendimientos ha estado impulsada principalmente por la incertidumbre en torno a los tipos, ya que los bancos centrales han adoptado una orientación más hawkish/pesimista.
- Los datos históricos demuestran que comprar bonos high yield cuando rinden niveles similares a los actuales generalmente ha supuesto obtener rentabilidades positivas doce meses después.
- Los fundamentales corporativos siguen siendo sólidos y la tasa de impago es baja, mientras que la duración relativamente baja (sensibilidad a los tipos) de los bonos high yield debería ofrecer cierto colchón contra la volatilidad de los tipos.
En la cultura occidental, el siete suele considerarse un número de la suerte, y por ello el 777 es un símbolo habitual de los premios de casino en Occidente.1 En China, el ocho es el número favorito porque su pronunciación suena similar a "prosperidad" o "fortuna": no fue casualidad que los Juegos Olímpicos de 2008 en Pekín comenzaran el 8 de agosto de ese año. Dado que el rendimiento medio de los bonos high yield de EE. UU. superó el 8 % a finales de septiembre, analizamos algunos de los motivos por los que esta cifra podría tener importancia para los inversores en bonos high yield.
El arte de ser promedio
El ICE BofA US High Yield Index tiene datos de rendimiento diario desde 1994. El rendimiento medio del mercado de bonos corporativos de alto rendimiento de EE. UU. durante este tiempo fue del 8,4 %.2 Esta cifra media se ve ligeramente empujada al alza por los rendimientos de la «crisis», cuando el rendimiento del bono se dispara temporalmente al alza, como ocurrió durante la crisis financiera global (CFG), normalmente retrocediendo rápidamente una vez superada la crisis. La cifra mediana (el punto medio de todos los rendimientos diarios de los últimos más de 30 años) es asombrosamente exactamente del 8,0 %.2 La cifra mediana es significativa. Esto indica que los bonos high yield estadounidenses han pasado tanto tiempo por debajo de un rendimiento del 8 % como por encima de ella.
Actualmente, el rendimiento del high yield estadounidense se sitúa en el 8,2 % (a 7 de octubre de 2026), lo que representa el 54.^º percentil de los datos diarios desde 1994.3 Esto significa que los rendimientos han sido más bajos el 54 % del tiempo y más altos el 46 % del tiempo. Recordemos que los precios de los bonos suben cuando caen los rendimientos y viceversa, de modo que unos rendimientos ligeramente por encima de la media no son, se podría decir, un mal lugar donde estar si lo que busca son posibles ganancias por la bajada de los rendimientos. Por supuesto, son muchos los factores que condicionan la evolución de los rendimientos, en particular la política del banco central y las perspectivas de inflación, pero nunca está de más tener la probabilidad de su lado.
Rentas como indicador de rentabilidad
A menudo hemos dicho que el rendimiento inicial de una inversión es uno de los mejores indicadores de la rentabilidad futura probable en renta fija. Cuando los rendimientos son bajos, resulta mucho más difícil generar rentabilidad con los bonos corporativos, porque: a) el nivel de rentas por cupón que contribuye a la rentabilidad total es reducido; b) las oportunidades de plusvalía por la caída de los rendimientos son limitadas; c) hay menos colchón de rendimiento para absorber posibles impagos.
Por estas razones, se podría decir que un rendimiento inicial del 8,2 % es un punto de partida mucho más atractivo que, por ejemplo, el rendimiento del 3,8 % ofrecido por el high yield de EE. UU. en julio de 2021.4 Recordemos que hace cinco años, la tasa de interés oficial de la Reserva Federal de Estados Unidos (la tasa de los fondos federales) estaba cerca de cero, pero ha promediado el 4,6 % en los últimos 50 años.5 El tipo de los fondos federales actual del 3,75 % al 4 % parece, por tanto, más normal desde el punto de vista histórico. No es descartable que la Fed suba los tipos del 4 % al 8 %, pero creemos que el listón para subir los tipos varios puntos porcentuales desde aquí es mucho más alto de lo que era cuando la Fed subía los tipos desde cerca de cero.
En relación con lo señalado anteriormente, ha sido tradicionalmente infrecuente registrar una rentabilidad negativa en la deuda de alto rendimiento en un periodo de 12 meses cuando el rendimiento inicial es del 8 % o superior. En el gráfico 1 se muestra la distribución de los rendimientos a 12 meses a partir de cualquier día en el que el punto de partida del rendimiento del índice del high yield estadounidense se situara entre el 8 % y el 9 % (es decir, en torno a los niveles actuales). El gráfico se basa en datos diarios que se remontan a 1994. Los inversores que compraron cuando el rendimiento se situaba entre el 8% y el 9% solo habrían experimentado rendimientos negativos 12 meses después si hubieran comprado en octubre de 1997, agosto de 1998 o entre junio y noviembre de 2007.
Gráfico 1. Distribución de los rendimientos a 12 meses vista cuando los bonos high yield estadounidenses ofrecen un rendimiento del 8 % al 9 %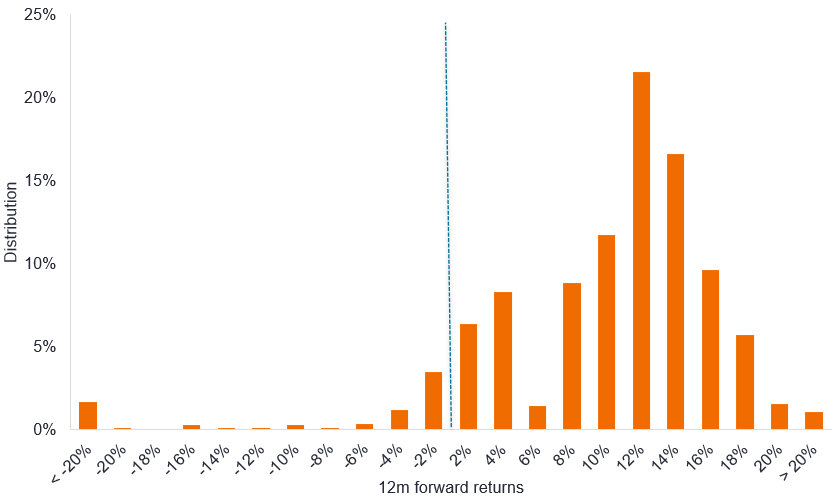
Fuente: Janus Henderson Investors, Bloomberg, ICE BofA US High Yield Index, rentabilidad total en dólares estadounidenses. Las rentabilidades a 12 meses vista se agrupan en cohortes de rentabilidad. Cada cohorte cubre un rango de rentabilidad de dos puntos porcentuales (por ejemplo, 2% = del 0% al 2%, 4% = del 2% al 4%), desde el 25 de octubre de 1994 hasta el 30 de septiembre de 2026. El rendimiento utilizado es el rendimiento to worst (véanse las definiciones). La rentabilidad histórica no predice las rentabilidades futuras.
Obsérvese que las rentabilidades se agrupan en la parte positiva del gráfico, delimitada por la línea de puntos. Esto no sorprende, ya que la rentabilidad media a 12 meses cuando un inversor compró el índice cuando ofrecía un rendimiento entre el 8 % y el 9 % fue del 8,9 % (fuente: Figura 1).
Rentabilidad del alto rendimiento cuando los tipos suben
Puede que todo eso esté muy bien, pero es probable que esa rentabilidad esté sesgada por la tendencia a la baja de los tipos de interés durante gran parte de ese periodo. ¿Qué ocurre en períodos en los que los rendimientos están aumentando, como hemos visto recientemente?
Anteriormente usamos el ICE BofA US High Yield Index, ya que cuenta con los datos diarios más completos, que se remontan a 1994. Al utilizar los datos de rendimiento mensuales del Índice Bloomberg US Corporate High Yield, podemos hacer que nuestro análisis se remonte a 1988 y captar el período de subida de tipos de finales de la década de 1980.
En esta ocasión, hemos agrupado los rendimientos iniciales en cinco grupos diferentes para que podamos ver qué ocurre con los rendimientos futuros no solo durante un periodo de un año, sino también durante periodos de tres y cinco años. Los rendimientos futuros a un año son acumulativos, pero anualizamos los rendimientos a lo largo de tres y cinco años para facilitar las comparaciones. El grupo intermedio refleja los rendimientos cuando se sitúan entre el 8 % y el 9,5 %. Solo estamos mostrando rentabilidades futuras de los meses en que el rendimiento de los bonos high yield era más alto que 12 meses antes. De esta manera, eliminamos el ruido de los movimientos a corto plazo del rendimiento.
Figura 2: Rentabilidades a plazo del alto rendimiento únicamente tras períodos de rendimiento al alza.
Rendimientos en cohortes de rendimiento cuando el rendimiento inicial fue mayor que 12 meses antes
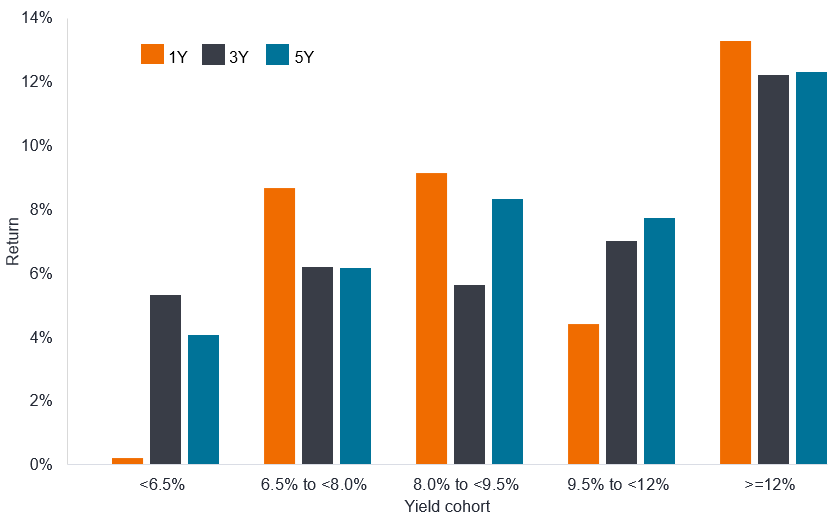
Fuente: Janus Henderson Investors, Bloomberg, Bloomberg US Corporate High Yield Index, rentabilidad total en dólares estadounidenses, yield to worst (YTW), datos a fin de mes. Las observaciones históricas comienzan en enero de 1988, después del período de retrospectiva de YTW requerido de 12 meses, y finalizan el 30 de septiembre de 2026. Los regímenes de YTW son grupos redondeados de cerca de quintiles: < 6,5 %, 6,5 % - <8,0 %, 8,0–<9,5 %, 9,5 - <12,0 %, y ≥12,0 %. Las rentabilidades a un año son acumuladas; las rentabilidades a tres y cinco años se anualizan. El análisis del YTW creciente solo incluye meses en los que el YTW superaba al de 12 meses antes. La rentabilidad histórica no predice las rentabilidades futuras.
El gráfico destaca nuevamente algo especial de la cohorte del 8 %+. La rentabilidad durante los 12 meses siguientes es superior a la de cualquier otra cohorte, salvo la del 12 % o más. Esto último refleja los periodos en que los rendimientos de los bonos high yield se encuentran en un periodo importante de aversión al riesgo (normalmente crisis), por eso los rendimientos son tan elevados y los inversores se benefician posteriormente de una recuperación.
Fundamentos sólidos
Hoy, las perspectivas fundamentales de los bonos high yield siguen siendo positivas. En general, los beneficios han sido sólidos y muchas empresas siguen superando las expectativas. Los niveles de apalancamiento son, en general, manejables, con unas proporciones medias de apalancamiento bruto de alto rendimiento de EE. UU. (deuda bruta/EBITDA) de 3,6 a 31 de agosto de 2026, algo por debajo de la media a largo plazo de 3,9.6 Los factores de tensión, cuando existen, se manifiestan principalmente en los bonos con calificación CCC, lo que se refleja en la dispersión de los diferenciales de esta cohorte de calificación. Los impagos siguen siendo bajos y últimamente han ido disminuyendo, con tasas de recuperación en torno a la media a largo plazo del 40 % del valor nominal del bono.
Gráfico 3: Tasa de impago del high rendimiento de EE. UU., %
Tasa de impago acumulada en 12 meses, ponderada por valor nominal
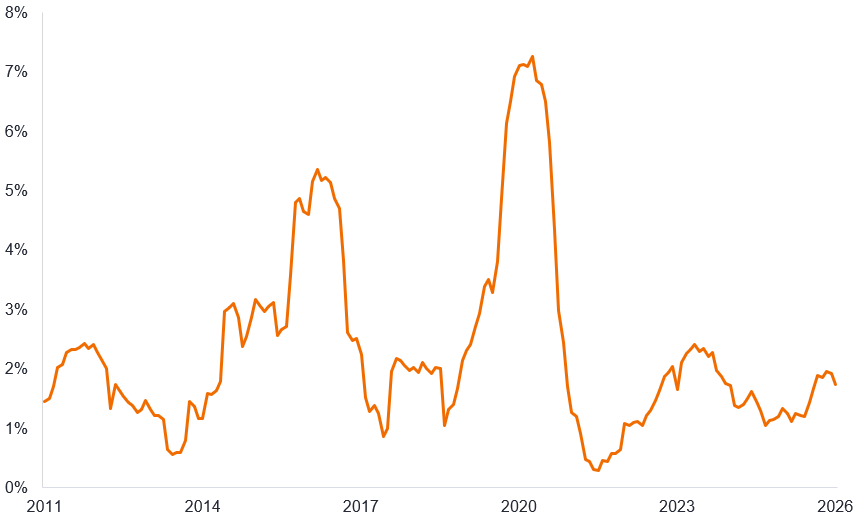
Fuente: BofA Global Research, Tasa de impago acumulada a 12 meses del alto rendimiento estadounidense ponderada por el valor nominal, 31 de agosto de 2011 al 31 de agosto de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
La rentabilidad del high rendimiento puede ser volátil. Somos conscientes de que la retórica de los bancos centrales se ha vuelto más hawkish/pesimista en un momento en que el entorno geopolítico sigue siendo inestable. Es comprensible, por tanto, que los inversores puedan sentirse nerviosos tras un reciente episodio de aumento del rendimiento. En momentos como este, merece la pena reconocer el beneficio que puede ofrecer una menor duración (sensibilidad a los tipos de interés) de la renta fija de alto rendimiento. Los bonos high yield estadounidenses tienen una duración relativamente baja (sensibilidad a los tipos) de unos 3,2 años, lo que puede ayudar a reducir el impacto negativo sobre la rentabilidad total cuando los rendimientos de los bonos aumentan.7
Las ventas masivas, sin embargo, han abaratado las valoraciones para los inversores y creemos que los rendimientos iniciales actuales ofrecen un punto de entrada atractivo a la clase de activos. Los inversores no tienen que confiar en la suerte para generar rendimientos de la clase de activos de alto rendimiento. Creemos que un enfoque paciente que invierte selectivamente puede dar sus frutos a los inversores a largo plazo.
1Las razones por las que el siete se considera un número de la suerte van desde su vinculación a sus características como número primo (un número sólo divisible por uno y por sí mismo), su importancia en muchas religiones y el hecho de que, al tirar dos dados, la probabilidad de que el valor total sea siete es la más alta.
2Fuente: Bloomberg, ICE BofA US High Yield Index, del 25 de octubre de 1994 al 30 de septiembre de 2026.
3Fuente: Bloomberg, ICE BofA US High Yield Index, percentil del rendimiento to worst, 7 de octubre de 2026, en comparación con el período del 25 de octubre de 1994 al 7 de octubre de 2026.
4Fuente: Bloomberg, ICE BofA US High Yield Index, rendimiento hasta el peor (yield to worst), al 7 de octubre de 2026 y al 1 de julio de 2021.
5Fuente: Reserva Federal de Estados Unidos, tasa objetivo de los fondos federales, datos mensuales, 30 de septiembre de 1976 a 30 de septiembre de 2026.
6Fuente: BofA Global Research, apalancamiento bruto promedio entre el 31 de enero de 2000 y el 31 de agosto de 2026.
7Fuente: Bloomberg, duración efectiva, ICE BofA US High Yield Index, a 7 de octubre de 2026.
Los valores de renta fija están sujetos al riesgo de tipo de interés, inflación, crédito e impago. El mercado de renta fija es volátil. Cuando los tipos de interés suben, los precios de los bonos normalmente bajan, y viceversa. La devolución del capital no está garantizada y los precios podrían disminuir si un emisor no puede realizar los pagos a tiempo o si su solvencia crediticia empeora.
Los bonos high yield o «bonos basura»conllevan un mayor riesgo de impago y volatilidad de precios, y pueden sufrir fluctuaciones de precios repentinas y bruscas.
Bloomberg US Corporate High rendimiento índice: Este índice mide el mercado de bonos corporativos a tipo fijo rendimiento denominados en dólares estadounidenses.
ICE BofA US High Yield Index: Este índice realiza un seguimiento de la deuda corporativa denominada en dólares estadounidenses con calificación inferior a Investment Grade emitida públicamente en el mercado interno de EE. UU.
Políticas de banco central: las políticas de un banco central orientadas a influir en el nivel de inflación y crecimiento de una economía. Entre los instrumentos de política monetaria figuran la fijación de los tipos de interés y el control de la oferta monetaria.
Cohorte: Un grupo que comparte las mismas características.
Bono corporativo: Un bono emitido por una empresa. Ofrece a los inversores pagos periódicos y la devolución eventual del dinero original invertido en el vencimiento.
Cupón: pago de intereses periódico de un bono. Se describe como un porcentaje del valor nominal de la inversión.
Rating crediticio: una evaluación independiente de la solvencia crediticia de un prestatario realizada por una agencia reconocida como Standard & Poor's, Moody's o Fitch. Las calificaciones estandarizadas se utilizan para indicar una calidad crediticia superior o inferior.
Diferencial de crédito: La diferencia de rendimiento entre valores con vencimiento similar pero diferente calidad crediticia, a menudo utilizada para describir la diferencia de rendimiento entre bonos corporativos y bonos del gobierno. Unos diferenciales cada vez más amplios indican generalmente un deterioro de la solvencia corporativa, mientras que unos diferenciales más estrechos indican una mejora.
Impago: Incumplimiento de un deudor (como un emisor de bonos) de su obligación de pagar intereses o reembolsar la cantidad original prestada a su vencimiento.
Dispersion: La medida en que una distribución de puntos de datos se estira o se comprime. La dispersión es baja cuando los puntos de datos se agrupan en torno a ciertos valores y alta cuando están más dispersos.
Duración: La duración puede medir el tiempo, en años, que tarda un inversor en recuperar el precio de un bono a través de sus flujos de caja totales. También permite medir la sensibilidad del precio de un bono o de una cartera de renta fija a los cambios en los tipos de interés. Cuanto mayor es la duración, mayor es la sensibilidad a los cambios en los tipos de interés.
Beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (EBITDA): Un parámetro utilizado para medir la rentabilidad de una empresa antes de gastos y costes, impuestos o deudas asociados.
Crisis financiera mundial: la crisis económica mundial iniciada a mediados de 2007 y que se prolongó hasta principios de 2009, que comenzó con pérdidas relacionadas con activos financieros respaldados por hipotecas en EE. UU. y se extendió hasta afectar a los mercados financieros y a bancos de todo el mundo. También se conoce como la Gran recesión.
Ratio de apalancamiento bruto: Un ratio que expresa la deuda como múltiple de los beneficios, normalmente deuda total/EBITDA. Un mayor apalancamiento equivale a mayores niveles de deuda.
hawkish/pesimista: Un indicio de que los responsables de la política monetaria están tratando de endurecer las condiciones financieras, por ejemplo, apoyando la subida de los tipos de interés para frenar la inflación.
Bono high yield: Un bono con un rating crediticio inferior a un bono investment grade, también conocido como bono sub-investment grade o bono «basura». Estos bonos suelen conllevar un mayor riesgo de impago, por lo que suelen ofrecer un tipo de interés más alto para compensar el riesgo adicional.
Índice: Medida estadística de un grupo o cesta de valores u otros instrumentos financieros. Cada índice tiene su propio método de cálculo, expresado generalmente como cambio de un valor base.
Inflación: La tasa a la que aumentan los precios de los bienes y servicios en una economía.
Investment Grade: Un bono emitido normalmente por un gobierno o empresa que se considera que tiene un riesgo relativamente bajo de impago, lo que se refleja en la calificación más alta que le asignan las agencia de rating crediticio.
Apalancamiento: Relación entre la deuda de una empresa y su renta variable. También puede expresarse de otras formas, como deuda neta como múltiple de beneficios o EBITDA. Un mayor apalancamiento equivale a mayores niveles de deuda.
Diferencial ajustado por opciones (OAS): La diferencia de rendimiento entre dos bonos o instrumentos después de ajustar por el valor de los derechos adicionales incorporados en sus estructuras. Representa la compensación que los inversores podrían esperar por riesgo de crédito o riesgo de liquidez.
Valor nominal: El valor original de un valor, como un bono, cuando se emite por primera vez. Por lo general, los bonos se redimen a la par cuando vencen.
Tasa de recuperación: importe expresado en porcentaje que se recupera de un préstamo cuando el prestatario no puede liquidar el importe total pendiente.
rentabilidad total: medida de rentabilidad que refleja la tasa de rentabilidad efectiva de una inversión o cartera de inversiones durante un periodo de evaluación determinado, comprendiendo rentas y cualquier cambio en el valor del capital.
Volatilidad: el ritmo y la medida en que sube o baja el precio de una cartera, instrumento o índice. Los movimientos de precios más amplios indican una mayor volatilidad y un mayor riesgo de inversión.
Rendimiento: El nivel de rentas de un instrumento durante un período determinado, normalmente expresado como un porcentaje. Para un bono, en su forma más simple, se calcula dividiendo el pago del cupón entre el precio actual del bono.
Yield to worst (YTW): El rendimiento más bajo que puede alcanzar un bono con una característica especial, como una opción de compra, siempre que el emisor no incumpla. Para una cartera, representa la media ponderada de todos los bonos subyacentes mantenidos.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Los CoCos (Bonons Convertibles Contingentes) pueden caer bruscamente en valor si la cualidad financiera de un emisor se debilita y un evento desencadenante predeterminado hace que los bonos se conviertan en acciones del emisor o que se amorticen parcial o totalmente.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Los CoCos (Bonons Convertibles Contingentes) pueden caer bruscamente en valor si la cualidad financiera de un emisor se debilita y un evento desencadenante predeterminado hace que los bonos se conviertan en acciones del emisor o que se amorticen parcial o totalmente.
- Los mercados emergentes exponen a los inversores a una mayor volatilidad y a un mayor riesgo de pérdida que los mercados desarrollados; son susceptibles a eventos políticos y económicos adversos, y pueden estar menos regulados con procedimientos de custodia y liquidación poco sólidos.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.