In sintesi
- Gli spread creditizi sulle obbligazioni con rating CCC sono storicamente elevati, ma gli investitori non dovrebbero affrettarsi a concludere che ciò preannuncia uno stress economico più ampio.
- Le obbligazioni CCC sono fortemente concentrate in settori specifici e sono suddivise tra obbligazioni in difficoltà e obbligazioni performanti.
- Separando queste parti della categoria CCC, emergono due raggruppamenti molto distinti, uno dei quali riteniamo offra opportunità selettive per gli investitori più attenti.
Le obbligazioni high yield con rating CCC spesso godono di cattiva stampa. Costituiscono la categoria di rating di qualità più bassa tra le obbligazioni high yield e sono un segmento dal quale molti investitori preferiscono tenersi alla larga. Ma come per ogni ampio raggruppamento, esiste un'enorme discrepanza all'interno della categoria. Lungi dall'essere necessariamente qualcosa da evitare, le obbligazioni con rating CCC possono offrire opportunità a chi è disposto a guardare attentamente ciò che sta sotto la superficie.
Analizzando la recente revisione dei prezzi
Lo spread creditizio (la differenza di rendimento tra un'obbligazione societaria e un'obbligazione governativa di scadenza analoga) si è ampliato significativamente nelle ultime settimane, spinto principalmente dai timori sull'aumento dei costi di finanziamento a seguito dell'assunzione di posizioni più aggressive da parte delle banche centrali. L'allargamento è stato particolarmente marcato nella categoria dei titoli high yield di qualità più bassa, più nello specifico le obbligazioni con rating CCC. Si tratta di obbligazioni considerate ad elevato rischio di credito, in genere a causa di bilanci in difficoltà o della loro vulnerabilità a qualsiasi indebolimento delle condizioni economiche e di mercato.
I bond CCC in genere presentano un beta più alto, il che significa che tendono a reagire in modo sproporzionato ai movimenti del mercato. Ciò significa che, data la recente fase di vendite, i CCC hanno registrato una flessione più significativa. A 1.000 punti base, i differenziali di rendimento high yield delle obbligazioni CCC statunitensi sono a livelli storicamente ampi (v. Grafico 1), avendo raggiunto livelli superiori solo nei periodi di recessione e di crisi, come il crollo del prezzo del petrolio del 2016, che ha pesato molto sulle obbligazioni dei produttori indebitati di gas di scisto.
Grafico 1: Spread sui CCC rispetto all'high yield (in punti base)
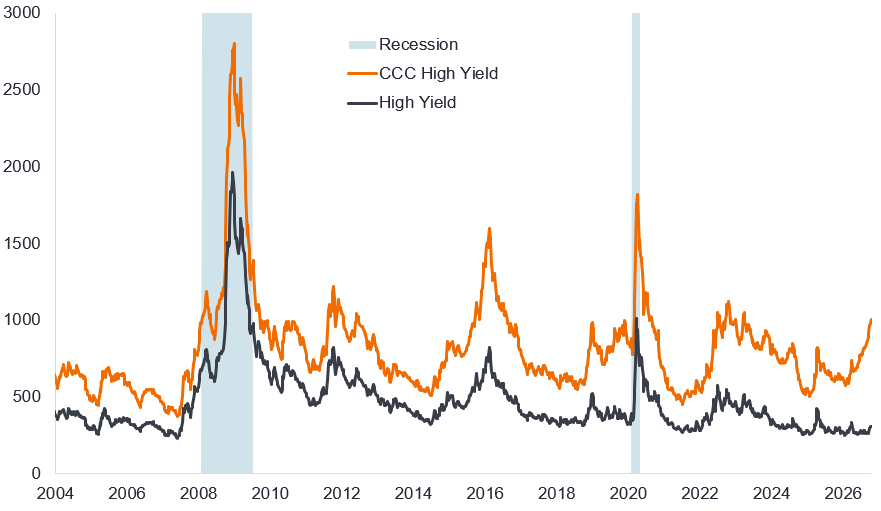
Fonte: Bloomberg, indice Bloomberg US Corporate High Yield, indice Bloomberg Caa US High Yield, spread medi rettificati per l'opzione (OAS). I rating Caa e CCC sono equivalenti. I periodi di recessione corrispondono a quelli definiti dallo Ufficio nazionale di ricerca economica (NBER) degli Stati Uniti. Un punto base equivale a 1/100 di punto percentuale. 1 pb = 0,01%; 100 pb = 1%. Dati dal 1° gennaio 2004 al 9 ottobre 2026. Le performance passate non predicono i rendimenti futuri.
Ciò che è più degno di nota è la valutazione relativa dei titoli con rating CCC rispetto all'indice high yield più ampio. In termini di rapporto, gli spread sui titoli CCC – pari a 3,25 volte lo spread sull'indice high yield – si mantengono ai livelli più alti mai registrati (si veda il Grafico 2).
Grafico 2: CCC/High differenziale di rendimento rapporto (multiplo)
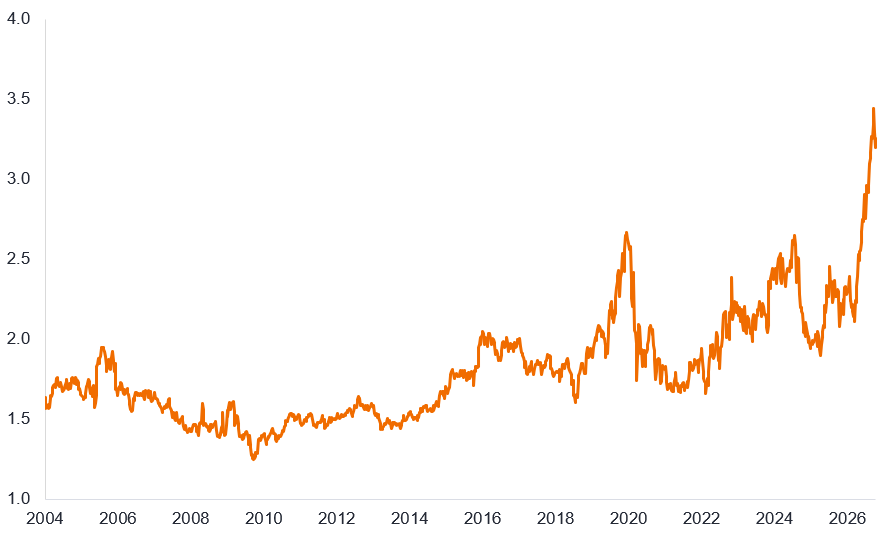
Fonte: Bloomberg, Bloomberg Caa US high yield indice OAS/Bloomberg US Corporate high yield indice OAS, dal 1° gennaio 2004 al 9 ottobre 2026. Le performance passate non predicono i rendimenti futuri.
Specificità di settore e peculiarità aziendali
Dovremmo preoccuparci di questo aumento degli spread CCC? Riteniamo che sia fuorviante estrapolare troppo. L'allargamento degli spread CCC è in gran parte dovuto a problemi idiosincratici e secolari specifici del settore, che stanno spingendo l'indice più ampio ad ampliarsi. L'indice CCC rappresenta solo l'8,6% dell'indice high yield degli Stati Uniti. In tal senso, i settori della farmaceutica, media e intrattenimento, telecomunicazioni via cavo, cavo e satellite, settore sanitario, rami danni (P&C), wireless e software rappresentano la maggior parte dei CCC. Il grafico 3 in basso illustra le ponderazioni nell'indice dei 10 settori CCC principali e quanto solo tre settori si sovrappongano ai 10 settori principali in ambito high yield statunitense in senso più ampio.
Grafico 3: Ponderazioni settoriali nelle prime 10 posizioni nel comparto CCC e nel mercato statunitense più ampio delle obbligazioni HY (high yield)
| settore CCC | Peso in obbligazioni US high yield (%) | settore High Yield USA | Peso in obbligazioni US high yield (%) |
|---|---|---|---|
| Industria farmaceutica | 0,64 | Servizi tecnologici | 6,36 |
| Media e intrattenimento | 0,57 | Midstream | 5,95 |
| Funi metalliche | 0,52 | Media e intrattenimento | 5.02 |
| Comunicazioni via cavo e satellite | 0,51 | Comunicazioni via cavo e satellite | 4,43 |
| Healthcare Services | 0,50 | Società Finanziarie | 4.11 |
| Assicurazioni danni | 0,50 | Healthcare Services | 4,09 |
| Senza fili | 0,45 | Dettaglianti | 4,08 |
| Confezionamento | 0,43 | Prodotti chimici | 3.18 |
| Consumi ciclici: servizi | 0,42 | Indipendente | 3,14 |
| Software | 0,40 | Elettrico | 3,06 |
| Resto della categoria CCC | 3,64 | Resto dell'High Yield | 56,58 |
| Totale CCC | 8,58 | Totale high yield | 100,00 |
Fonte: Bloomberg, Bloomberg US Corporate High Yield Indice, ponderazioni Caa e ampie ponderazioni settoriali, al 09/10/2026. Ipesi possono variare nel tempo.
I settori che hanno registrato le peggiori performance di recente sono stati il settore Cable Satellite CCC e il settore Wirelines CCC, e sono responsabili di buona parte dell'allargamento dello spread nell'universo CCC (cfr. Grafico 4). Molti di questi settori all'interno del CCC hanno sofferto di un declino strutturale o del rischio di disintermediazione.
Figura 4: Spread CCC per settore (punti base)
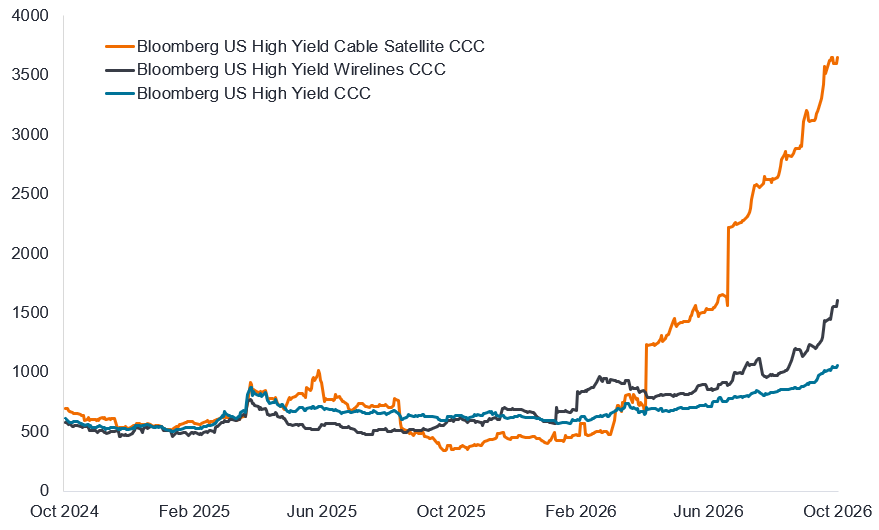
Fonte: Janus Henderson, Bloomberg, Indice Bloomberg high yield USA corporate, US high yield cavi satellitari rating CCC, US high yield linee fisse rating CCC, US high yield rating CCC, spread rettificati per le opzioni (OAS), dal 14/10/2024 al 13/10/2026. Le performance passate non predicono i rendimenti futuri.
Inoltre, spesso si riscontra un elevato livello di concentrazione, che riflette le pressioni specifiche su un settore o un'azienda. Per esempio, il settore Cavo Satellitare CCC è dominato da CSC Holdings, una società controllata di Optimum, un operatore via cavo da tempo fortemente indebitato nel Nord-Est degli Stati Uniti che ha dovuto affrontare una concorrenza crescente, con conseguente calo delle entrate. Il settore via cavo è un segmento high yield sotto pressione a causa dell'elevata intensità di capitale che si traduce in alti livelli di leva finanziaria e sta ora affrontando un declino secolare dei prezzi e dei volumi poiché i clienti si rivolgono ad alternative a basso costo.
I settori dei servizi di comunicazione fissa e mobile valutati CCC sono dominati da Altice (con ticker ALTICE e SFRP), che è associata a CSC Holdings e risente della pressione di contagio. Anche le assicurazioni Property & Casualty (P&C) hanno subito pressioni per via delle nuove preoccupazioni sull'AI che potrebbe disintermediare i loro modelli di business.
Divergenza tra le obbligazioni CCC: performing e in difficoltà
Analogamente al mercato dei prestiti, la categoria rating CCC si divide tra obbligazioni performing (quelle emittenti che, pur affrontando alcune pressioni, dovrebbero essere in grado di soddisfare i propri obblighi finanziari) e obbligazioni distressed (quelle in cui esistono gravi preoccupazioni e il default nel breve-medio termine è probabile). La categoria in difficoltà è fortemente concentrata in pochi emittenti che si trovano ad affrontare problemi idiosincratici in un contesto di declino secolare. Per questo riteniamo importante non interpretare l’aumento dello spread sui CCC come un’indicazione anticipatoria di un disagio economico più ampio imminente.
Piuttosto, lo spread sta incorporando il costo di un'operazione di gestione delle passività (LME) o di bancarotta delle grandi strutture del capitale dei membri più in difficoltà. Ai primi di ottobre del 2026, circa il 20% dell'indice CCC è stato scambiato a livelli fortemente distressed, a 60 $ o meno (a fronte di un valore nominale di 100 $). Se escludiamo le obbligazioni distressed nell'indice che trading al di sotto di 60 dollari, la parte performante dell'indice appare del tutto nella norma rispetto ai dati storici (si veda la Figura 5). Vale a dire, le obbligazioni CCC performanti trattano in modo molto simile al resto del mercato high yield, vale a dire con spread un po' in stretto rispetto agli spread storici.
Figura 5: Spread obbligazioni CCC suddivisi in categorie distressed e performing (punti base)
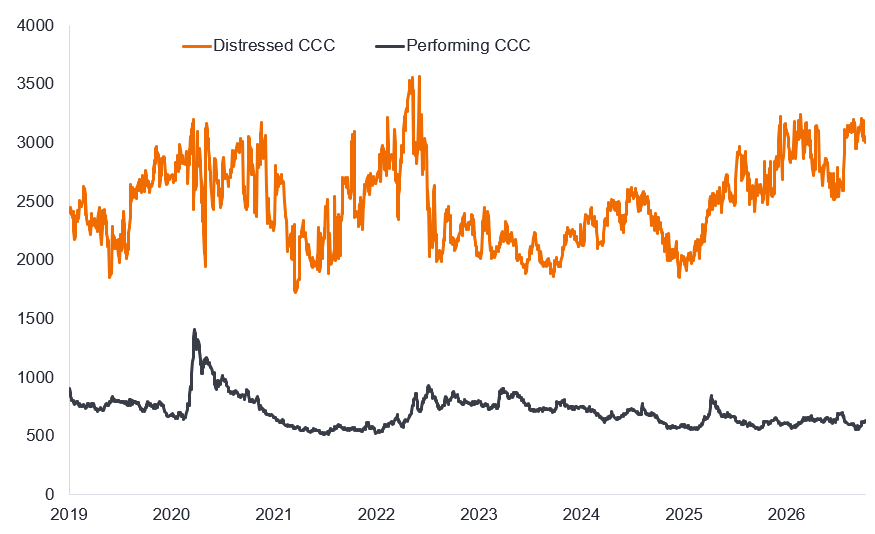
Fonte: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield indice, spread adeguati alle opzioni (OAS), OAS giornalieri ponderati per il valore di mercato per i componenti high yield statunitensi con rating CCC o inferiore, suddivisi in base al prezzo: in difficoltà = obbligazioni trading al di sotto di 60 dollari (rispetto al valore nominale di 100 dollari) e performing = obbligazioni trading al di sopra di 60 dollari. Le obbligazioni trading esattamente a 60 $ sono escluse dalle due categorie di prezzo. Dati dal 1° gennaio 2019 al 7 ottobre 2026. Le performance passate non predicono i rendimenti futuri.
L'indice CCC si è anche consolidato nel tempo, scendendo da circa il 14% dell'indice high yield nel 2016 a circa l'8,5% oggi.1 Ciò riflette diversi fattori:
- Obbligazioni che sono passate a rating più elevati poiché la loro qualità creditizia è migliorata;
- I mutuatari che si avvalgono di altri mercati come il private credit; e
- I nuovi entrati sono stati pochi, dato che un contesto economico favorevole ha mantenuto le obbligazioni al di fuori di questa categoria.
Certo, dobbiamo tener conto del bias di sopravvivenza all'interno di un indice, ossia Il CCC può anche restringersi perché gli emittenti fanno default ed escono dall'indice.
Essere selettivi
In sintesi, nella maggior parte dei casi, non riteniamo che la componente distressed delle obbligazioni CCC rappresenti un'interessante opportunità di investimento. Molti sono impantanati in lunghe battaglie legali tra i creditori (che possono decidere di agire collettivamente, avvalendosi di accordi di cooperazione tra creditori) e l’emittente. Questo è un costoso gioco al limite del precipizio, in cui le personalità e l'influenza (che chiamiamo 'leva finanziaria') possono prevalere sui fondamentali. Non consideriamo questo un uso efficiente del capitale in base al rischio.
Al contrario, ravvisiamo molte opportunità nelle obbligazioni CCC performanti e, quando investiamo in questa parte del mercato high yield, cerchiamo di investire in modo opportunistico nei mutuatari che mostrano modelli di business solidi e situazioni interessanti su base rischio/rendimento.
Nella seconda parte analizzeremo perché riteniamo che ci sia valore in alcune parti del mercato CCC e metteremo in evidenza alcuni dei fattori che usiamo per distinguere tra i crediti di questa categoria.
1 Fonte: Bloomberg, Bloomberg US Corporate high yield indice, Bloomberg Cas US high yield indice, valore di mercato espresso in USD, al 13 ottobre 2016 e al 13 ottobre 2026.
Non c'è alcuna garanzia che le tendenze passate si confermino o che le previsioni si realizzino.
I riferimenti a singoli titoli non costituiscono un invito ad acquistare, vendere o conservare tali titoli, strategie di investimento o settori di mercato, che non devono essere considerati necessariamente redditizi. Janus Henderson Investors, il suo consulente affiliato o i suoi dipendenti possono detenere una posizione nei titoli citati.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
Le obbligazioni high yield o "junk bond" comportano un rischio più elevato di default e volatilità dei prezzi e possono subire improvvise e marcate oscillazioni dei prezzi.
Indice Bloomberg US Corporate High Yield: Questo indice misura l'andamento del mercato delle obbligazioni societarie high yield a tasso fisso denominate in USD.
Indice Bloomberg Caa US High Yield: Misura l'andamento del mercato delle obbligazioni societarie high yield a tasso fisso, con rating Caa e denominate in dollari USA. I settori CCC menzionati sono sottoinsiemi di quest'ultimo.
Bilancio: rendiconto finanziario che riassume le attività, le passività e le azioni di una società in un determinato momento. Ogni segmento fornisce agli investitori un'idea di ciò che la società possiede e deve, così come dell'importo investito dagli azionisti.
Punti base (bp): un punto base equivale a 1/100 di punto percentuale. 1 pb = 0,01%; 100 pb = 1%.
Beta: misura la relazione che un portafoglio o un titolo ha con il mercato nel suo complesso. Un beta superiore a 1 indica che è probabile che si muova più della media di mercato, mentre un beta inferiore a 1 indica che è teoricamente meno volatile del mercato.
Obbligazione: un titolo di debito emesso da una società o da un governo come strumento per raccogliere denaro. L'investitore che acquista l'obbligazione di fatto presta del denaro all'emittente. Le obbligazioni offrono agli investitori pagamenti periodici fissi e l'eventuale restituzione dell'importo originale investito alla scadenza.
Rendimento obbligazionario: il livello di reddito di un titolo espresso in percentuale. Nel caso di un'obbligazione, si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione. I rendimenti obbligazionari e i prezzi delle obbligazioni hanno una relazione inversa.
Prestito: quando un'azienda, un individuo o un governo si indebita temporaneamente per finanziare la spesa o gli investimenti in cambio di qualche altra forma di remunerazione, di solito un reddito.
Struttura del capitale: L'importo del debito e/o delle azioni utilizzato da un'azienda per finanziare le sue attività e il suo patrimonio. La struttura ottimale del capitale è la percentuale di debito e azioni che si traduce nel costo medio ponderato del capitale (WACC) più basso.
Accordo di cooperazione: Un accordo tra un gruppo di creditori ad hoc (ad esempio obbligazionisti), grazie al quale questi finanziatori si uniscono con l'obiettivo di ottenere un accordo di ristrutturazione vantaggioso con una società debitrice in difficoltà o in crisi finanziaria.
Obbligazione societaria: Un'obbligazione emessa da una società. Le obbligazioni offrono un rendimento agli investitori sotto forma di pagamenti periodici e l'eventuale restituzione del capitale investito all'emissione, alla data di scadenza.
rating creditizio: valutazione indipendente dell'affidabilità creditizia di un mutuatario da parte di un'agenzia riconosciuta come Standard & Poor's, Moody's o Fitch. Vengono utilizzati punteggi standardizzati come AAA o B, anche se le agenzie possono presentare i loro rating in formati diversi. CCC è la categoria di rating più bassa per le obbligazioni high yield.
Rischio di credito: il rischio che un mutuatario non adempia ai propri obblighi contrattuali di effettuare i pagamenti degli interessi richiesti o di rimborsare il prestito.
Spread creditizio: La differenza di rendimento tra titoli con scadenza simile ma qualità creditizia diversa, spesso utilizzato per descrivere la differenza di rendimento tra le obbligazioni societarie e le obbligazioni governative. L'ampliamento degli spread indica generalmente un deterioramento del merito di credito, mentre la contrazione indica un miglioramento.
Default: il mancato pagamento degli interessi o la mancata restituzione dell'importo originale prestato alla scadenza da parte di un debitore, come un emittente obbligazionario.
Disintermediazione: Il processo di eliminazione degli intermediari (come grossisti, dettaglianti o broker) da una transazione.
Debito in sofferenza: Un titolo emesso da una società che è in default o ad alto rischio di default e comporta un rischio di investimento significativo.
Aggressivo/accomodante: un atteggiamento aggressivo delle autorità monetarie indica che sono orientate a inasprire le condizioni finanziarie, per esempio invocando tassi d'interesse più elevati per frenare l'inflazione. Accomodante descrive i responsabili politici che allentano la politica monetaria, ad esempio tagliando i tassi d'interesse per stimolare l'economia.
Obbligazione high yield: un'obbligazione con un rating creditizio inferiore a un'obbligazione investment grade, nota anche come obbligazione sub-investment grade o obbligazione spazzatura (junk bond). Queste obbligazioni solitamente carry un maggior rischio di default, per cui di solito sono emesse con un tasso di interesse più elevato per compensare il rischio aggiuntivo.
Rischio idiosincratico: fattori specifici di una particolare azienda e che hanno poca o nessuna correlazione con il rischio di mercato.
Indice: Misura statistica di un gruppo o paniere di titoli o altri strumenti finanziari. Ogni indice ha il proprio metodo di calcolo, solitamente espresso come variazione rispetto a un valore di base.
Leva finanziaria: Il ricorso al prestito per aumentare l'esposizione a un asset/mercato. La leva finanziaria può anche indicare il rapporto tra il debito di un'azienda e le sue azioni. Una leva finanziaria più elevata equivale a livelli di debito più alti.
**Operazionedi gestione delle passività: **Una transazione, o serie di transazioni, nella quale un mutuatario ristruttura il debito esistente, ad esempio posticipandone la scadenza o riducendo i costi di interesse, al di fuori di procedure formali di default o fallimento.
Scadenza: la data in cui il capitale investito in un'obbligazione e le eventuali cedole finali sono versati agli investitori. Le obbligazioni a breve termine scadono generalmente entro cinque anni, quelle a medio termine entro cinque-dieci anni e quelle a più lungo termine dopo oltre dieci anni.
Spread corretto per le opzioni (OAS): lo differenziale di rendimento tra due obbligazioni o titoli dopo aver contabilizzato il valore dei diritti aggiuntivi incorporati nelle loro strutture. Rappresenta la remunerazione che gli investitori possono aspettarsi per il rischio di credito o di liquidità.
Valore nominale o di parità: il valore originale di un titolo, come un'obbligazione, al momento della prima emissione. Le obbligazioni solitamente vengono rimborsate al valore nominale (alla pari) alla data di scadenza.
Credito privato: prestiti non bancari in cui il debito non è emesso o negoziato sui mercati pubblici.
Recessione: un calo sostenuto dell'attività economica, solitamente definito come due trimestri consecutivi di contrazione economica.
Valutazione relativa: confronto tra il prezzo di un asset e il valore di mercato di asset simili.
Rendimento corretto per il rischio: Il rendimento o il potenziale rendimento di un investimento dopo aver preso in considerazione la quantità di rischio necessaria per conseguirlo.
Secolare: Una tendenza persistente o di lungo periodo all'interno di un settore o di una parte dell'economia. Queste tendenze si muovono per periodi prolungati, in genere indipendenti dall'andamento generale dell'economia.
Ticker: Abbreviazione utilizzata per identificare in modo univoco le obbligazioni negoziate pubblicamente di una società specifica.
Rendimento: Il livello di reddito di un titolo in un determinato periodo, in genere espresso come tasso percentuale. Per un'obbligazione, nella sua forma più semplice, si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- I mercati emergenti espongono gli investitori a una volatilità più elevata e a un maggior rischio di perdite rispetto ai mercati sviluppati; sono sensibili a eventi politici ed economici negativi e possono essere meno ben regolamentati e prevedere procedure di custodia e regolamento meno solide.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.