Zentrale Erkenntnisse:
- Die Nachfrage ist weiterhin breit gefächert und robust: Wachsende Cloud-Backlogs bieten eine bessere Sichtbarkeit der vertraglich vereinbarten Nachfrage, da sich die KI-Einführung in den Unternehmen ausbreitet.
- Die Allokation der Investitionsausgaben benötigt Zeit, um von der Grundstücksbeschaffung, dem Bau, der Ausstattung und der Energieversorgung zum Hochfahren der Kapazitäten und zur Umsatzgenerierung überzugehen. Die Zwischenwahlen können sich auf das Tempo und den Ort der Bereitstellung in den kommenden Jahren auswirken.
- Unterschiedliche Geschäftsmodelle, Finanzierungsbedarfe und Wege zur Monetarisierung von KI untermauern die Argumente für eine aktive Titelauswahl.
Die neuesten Gewinnberichte der „Magnificent 4 Hyperscalers“ lösten einige der schwächsten Marktreaktionen aus, die wir in den letzten Jahren gesehen haben. Die Wertentwicklung von Meta, Amazon, Alphabet und Microsoft fiel sehr unterschiedlich aus. Dies stützt das langjährige Mantra unseres Teams, dass die Mag 7 nicht als Monolith behandelt werden sollten.
Hier identifizieren wir fünf Kernthemen und Erkenntnisse aus den Ergebnissen sowie einige der damit verbundenen Schlüsseldebatten rund um die vier Hyperscalers.
1. Die KI-Nachfrage bleibt stark und breit gefächert. Die Auftragsbestände in der Cloud bieten eine bessere Transparenz hinsichtlich der vertraglich vereinbarten Nachfrage.
Das dritte Quartal 2026 verzeichnete das schnellste Umsatzwachstum für AWS (Amazon Web Services) seit fünf Jahren. Das Cloud-Geschäft von Microsoft, Azure, wuchs um 48 %, während das Geschäft von Google Cloud sich mehr als verdoppelte (+103 %). Das Token-Wachstum ist parabolisch gestiegen, da Unternehmen und Verbraucher sowohl Frontier- als auch Open-Weight-Modelle nutzen, die auf diesen Plattformen verwaltet werden. Dieses Wachstum bedeutete eine Verdreifachung des Auftragsbestands für Amazon und Alphabet in diesem Jahr, der nun insgesamt bei über 1,7 Billionen US-Dollar für Alphabet, Amazon und Microsoft liegt. Dies stellt vertraglich vereinbarte Einnahmen dar, die in den nächsten ein bis sechs Jahren für diese Unternehmen verbucht werden.
Microsoft stellte für das zweite Geschäftsquartal (das am 31. Dezember 2026 endet) ein weiteres Umsatzwachstum bei Azure von 49–50 % in Aussicht, während Amazon in der Lage war, das Umsatzwachstum für AWS nicht nur für 2027, sondern auch für 2028 zu prognostizieren. Die Festlegung einer Untergrenze (keiner Obergrenze) für das AWS-Umsatzwachstum von 40 % bietet eine starke Visibilität. Es war nicht nur die Stärke, sondern auch die Breite der Nachfrage, die für Visibilität sorgt. Diese Nachfrage konzentriert sich nicht mehr auf eine begrenzte Anzahl von KI-Frontier-Laboren wie OpenAI und Anthropic. Sie wird von einer breiten Palette von Regierungen und Unternehmen in der gesamten breiteren Wirtschaft vorangetrieben, die ihre Nutzung von KI von der Schulung auf Inferencing-Workloads ausweiten. Im Gegensatz zum Dotcom-Zeitalter stammt die Kundennachfrage also nicht allein aus IT-Investitionsbudgets. Sie stammt auch aus Betriebsausgaben, F&E, Marketing: die gesamte Wissensarbeit, die gestört wird – auf dem Papier eine Chance von mehr als 30 Billionen US-Dollar.
2. Fokus auf den Wendepunkt des freien Cashflows und die Ableitung der zweiten Derivat-Infrastruktur. Geduld ist gefragt – es ist eine Frage des „Wann“, nicht des „Ob“
Die Investitionsausgaben (Capex) für das jüngste Quartal überstiegen den operativen Cashflow bei Amazon, Alphabet und Meta, wobei ein sich verschlechternder freier Cashflow (FCF) das Kurs-Gewinn-Verhältnis belastet, das Investoren bereit sind zu zahlen. Es ist das Angebot und nicht die Nachfrage, das derzeit das Tempo des Umsatzwachstums bestimmt. Der Auftragsbestand hat sich in diesem Jahr mehr oder weniger verdreifacht, wobei alle drei Unternehmen darauf hinweisen, dass die Investitionsausgaben 2027 „deutlich“, „erheblich“ und „aggressiv“ steigen würden, während sie in den Kapazitätsausbau investieren. Es gibt eine Zeitverzögerung, bis sich die Investitionsausgaben aufgrund von Genehmigungsverfahren, Energieversorgung und Implementierung, die Zeit bis zur ersten Token-Generierung beanspruchen, in zusätzliche Kapazitäten verwandeln, die dann in Umsatzwachstum umgewandelt werden.
Die kürzlichen Zwischenwahlen und die Siege der Demokraten in den für den Bau von Rechenzentren wichtigen Bundesstaaten wie Texas, Georgia und Ohio haben die Bedenken verstärkt, dass strengere Umwelt- und Genehmigungsvorschriften das Tempo des Kapazitätsaufbaus verlangsamen könnten. Ein verlangsamtes Tempo beim Aufbau der Investitionsausgaben (Capex) könnte den Zeitpunkt der FCF-Wende für die Hyperscalers, die derzeit über die größte eingebettete Kapazitätsbasis verfügen – nämlich Amazon und Microsoft –, tatsächlich vorverlegen. Wir glauben, dass sich regulatorische Änderungen auf das Tempo, nicht aber auf die Höhe der Ausgaben in den nächsten drei Jahren auswirken könnten. Die Höhe der Investitionsausgaben wird weiterhin durch das Wachstum der Nachfrage und die Nutzung von KI bestimmt werden.
Die Trends bei den operativen Margen der Cloud-Sparten von Alphabet, Amazon und Microsoft lassen weiterhin auf eine gute Rentabilität durch umsatzgenerierende Kapazitäten schließen – denn wir sehen immer größere Fortschritte auf dem Spektrum von der KI-Nachfrage zum Shareholder Wert.
Wie Investitionen in die KI-Infrastruktur in Umsatz und Gewinn umgesetzt werden könnten
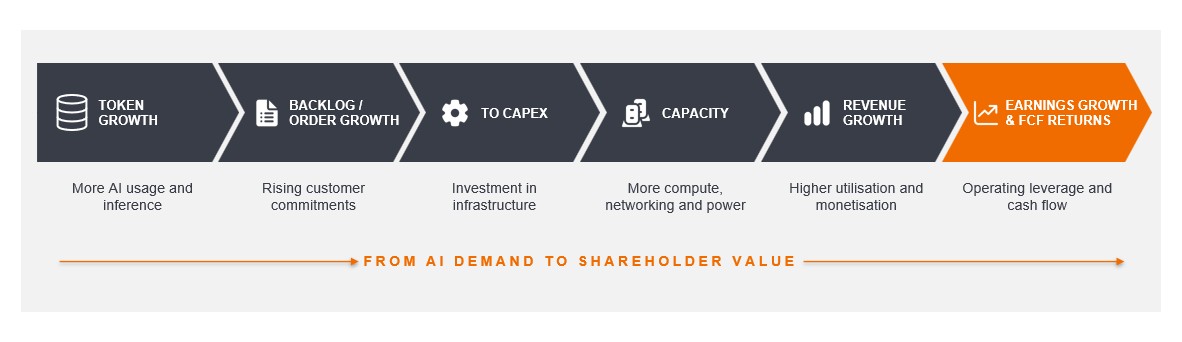
Quelle: Janus Henderson Investors. Nur zur Veranschaulichung.
3. Verstärkter Fokus auf Recheneffizienz durch vertikale Integration, Silizium und höhere Auslastung
Das Management von Meta merkte an, dass die Effizienz der Rechenkosten für seinen integrierten agentischen persönlichen KI-Assistenten (Muse) im nächsten Jahr voraussichtlich um mehr als das Zehnfache steigen wird. Dies beruhte auf einer besseren Auslastung der Spitzen- und Reservekapazitäten, dem Einsatz kleinerer, effizienterer Modelle, einer Optimierung der Inferenz und einer höheren GPU-Auslastung. Meta stellte auch fest, dass die KI-gesteuerten internen Effizienzsteigerungen beim Software-Output pro Ingenieur im Jahresvergleich voraussichtlich mehr als doppelt so hoch ausfallen werden.
Die Suche nach Effizienz hat den Hyperscalern in ihrer Rolle bei der Verwaltung und Orchestrierung der Modellnutzung zugutegekommen, aber auch der steigenden Nachfrage nach ihren eigenen Silizium-Chips. Amazon stellte fest, dass die Nutzung von Bedrock, das den schnelleren Aufbau und die Skalierung generativer KI-Anwendungen ermöglicht, im Jahresvergleich um das 17-fache gestiegen ist, was es zum am schnellsten wachsenden Dienst in der Geschichte von AWS mit einem Volumen von mehreren Milliarden Dollar macht. Microsoft hingegen hob die breitere Modellakzeptanz auf Foundry hervor, da die Kunden zunehmend Multi-Modell-, agentische KI-Lösungen entwickeln.
Alle Hyperscalers konzentrieren sich verstärkt auf kundenspezifische Chips, die die Nvidia-GPUs ergänzen, und schaffen so stärker vertikal integrierte, heterogene KI-Infrastrukturplattformen. Für Alphabet und zunehmend auch für Amazon entwickelt sich der Verkauf von proprietären Chips an externe Kunden zu einem eigenständigen Geschäftsbereich. Die Geschäftsmodelle und Margenstrukturen müssen jedoch noch vollständig offengelegt werden. Dieser Aufbau belastet den kurzfristigen FCF, da die Vorräte zunehmen, sollte aber ein starkes Wachstum und die Rentabilität vorantreiben, sobald die Verkäufe steigen.
Ermutigend ist, dass Alphabet und Amazon darauf hinwiesen, dass die KI-Rechenleistung nach wie vor stark ausgelastet ist; die KI-Beschleuniger von Amazon werden in einer Rate von einem alle 14 Sekunden installiert. Normalerweise konsumieren die Kunden diese Kapazität so schnell, wie Amazon sie installiert, und wandeln sie in Umsatz um.
4. Finanzierung des Investitionswachstums – wird der externe Finanzierungsbedarf anhalten?
Die Finanzierung des Aufbaus der KI-Infrastruktur steht im Mittelpunkt, da die Emission von Fremd- und Aktien durch diese Mega-Caps im Jahr 2026 erheblich zugenommen hat. Neben der umfangreichen Ausgabe von Schuldtiteln haben Alphabet und Meta nun auch die Aktienmärkte zur Finanzierung angezapft. Alphabet tat dies bereits früher in diesem Jahr, verfügt aber immer noch über eine At-the-Market-Emissionskapazität von 25 Mrd. US$, während Meta nach den Ergebnissen 35 Mrd. US$ einnahm und die Ausgabe einer neuen C-Anteilsklasse ankündigte, um Ende Januar weitere 60 Mrd. US$ einzusammeln.
Meta wird die Aktionäre aufgrund seiner vertraglichen Verpflichtungen, die über die Investitionsausgaben hinausgehen (mehr als 300 Mrd. US-Dollar an langfristigen Infrastruktur-, Energie-, Content- und Kaufverpflichtungen), wahrscheinlich weiterhin zur Finanzierung heranziehen, während das Unternehmen im Gegensatz zu den anderen Hyperscalers über kein bestehendes Cloud-Geschäft mit Auftragsrückstand verfügt.
Trotz dieses Überhangs für die Aktienaktionäre war das Ausmaß der Verwässerung angesichts der Stärke der Bilanzen, der Barmittelgenerierung und der mehrjährigen Nachfragesichtbarkeit bescheiden, was bedeutet, dass der Finanzierungsbedarf die Mega-Cap-Hyperscaler wahrscheinlich nicht einschränken wird. Die Größe der Kapitalerhöhungen könnte jedoch zusammen mit einer großen IPO-Pipeline eine Herausforderung für Neoclouds und andere, die eine Finanzierung suchen, darstellen, da die Anleger das Gesamtangebot verdauen müssen. Im Laufe der Zeit erwarten wir, dass diese Unternehmen ihren Kapazitätsbedarf mit ihren internen Ressourcen decken und letztendlich die teuren Drittvereinbarungen zurückfahren, die für kurzfristige Bedürfnisse unterzeichnet wurden.
5. Auswirkungen von KI auf Kerngeschäfte
Das aggregierte Wachstum der vier großen Hyperscaler verlangsamte sich von 22 % im letzten Quartal auf 18 % in diesem Quartal. Obwohl die Unternehmen erwarten, dass sich dieser Trend im vierten Quartal 2026 erholen wird, sollten die Anleger unserer Meinung nach auf Saisonalität und einige idiosynkratische Probleme achten, die sich auf die Ergebnisse des letzten Quartals ausgewirkt haben.
Alphabet
Die Anleger waren besorgt darüber, dass sich das Wachstum der Suchumsätze auf 12 % verlangsamte und das Unternehmen angesichts schwierigerer Vergleiche aus dem Vorjahr einen weiteren Rückgang ankündigte. Wir halten es für wichtig, die Verlangsamung in diesem Quartal von der Anfang 2025 zu unterscheiden, als der Markt über die Kannibalisierung der Suche durch Chat GPT besorgt war. In diesem Quartal verzeichnete Alphabet ein Rekordwachstum bei der Anzahl der Suchanfragen, so dass die Verlangsamung nicht auf das Volumen, sondern auf die Monetarisierung zurückzuführen war.
Dies ist etwas, das Alphabet in der Vergangenheit bereits lösen konnte, wenn man seine Werbetechnologie und die branchenweit führende Rendite für Werbeausgaben betrachtet. Wir sehen hier Parallelen zur Monetarisierungsreise von Reels bei Meta. Alphabet baut die beste Nutzererfahrung auf, und Engagement, Anzeigenplatzierung, Optimierung und wettbewerbsfähigere Werbeauktionen könnten die Monetarisierungslücke schrittweise schließen, wenn sie hochwertige Anzeigen in KI-Übersichten und im KI-Modus skalieren. Alphabet deutete auch an, dass seine Gemini-App zu einem ganzheitlicheren Agenten weiterentwickelt werden soll, während gleichzeitig die Infrastruktur weiter ausgebaut wird, die erforderlich ist, damit KI-Agenten sicher mit Einkaufs- und Zahlungssystemen interagieren können. Es wird wahrscheinlich einige Quartale dauern, bis dies deutlich wird.
Amazon
Das E-Commerce- und Werbegeschäft verlangsamte sich im Quartal, was jedoch angesichts der Tatsache, dass Amazon zuvor die Verlegung des Prime Day vom dritten auf das zweite Quartal angekündigt hatte, zu erwarten war. Das Online-Frischegeschäft von Amazon wächst rasant – vor allem in Bezug auf die Stückzahlen – und zwar etwa dreimal schneller als das allgemeine Geschäft. Das Unternehmen reduziert seine Servicekosten weiter, was zu höheren langfristigen Gewinnspannen führt. Das Unternehmen wächst weiterhin schneller als die Mehrheit seiner Konkurrenten, wird aber beispielsweise zu einer deutlich niedrigeren Bewertung als Wal-Mart oder Costco gehandelt. Der Schwungradeffekt der Amazon Prime-Mitgliedschaft, bei der mehr Mitglieder und mehr Leute, die zuschauen und kaufen, mehr Verkäufer und Werbetreibende anziehen, was der Plattform zugute kommt.
Meta
Werbung ist einer der ersten klaren Nutzniesser von KI; Meta zeichnete sich durch seine KI-Ausgaben aus und zeigte das zweite Jahr in Folge ein nachhaltiges Wachstum in seinem Kerngeschäft, während die meisten anderen digitalen Plattformen sich verlangsamten. Das Management erwartet ein weiterhin starkes Wachstum (> 20 % bis 2027), während die KI weiterhin einen starken positiven Einfluss auf das Engagement und die Monetarisierung der Werbung hat. Im Laufe des Quartals startete Meta auch Muse und legte einen Monetarisierungspfad fest, der die Einnahmen aus der Suchwerbung anzapfen könnte. Wir haben auch den Start von Meta Enterprise gesehen, das KI-Tools, -Modelle und -Infrastruktur direkt an Unternehmen und Entwickler verkauft. Während das Werbekerngeschäft stark ist, mangelt es an Sicherheit und Transparenz beim Aufbau dieser Nicht-Kerngeschäfte, wo sie sich einem harten Wettbewerb gegenübersehen.
Microsoft
Das Geschäft des Unternehmens deckt ein breites Spektrum an Unternehmens- und Verbrauchermärkten ab, wobei die Wachstumsraten in diesen Bereichen variieren. Das Cloud-Geschäft, Azure und M365 (der Cloud-basierte Abonnementdienst, der Produktivitätsanwendungen wie Word, Excel, Outlook usw., Zusammenarbeitstools, Geräteverwaltung und Sicherheitsfunktionen kombiniert) bleiben die wichtigsten Treiber des Geschäfts. Andere Bereiche haben jedoch je nach Produktzyklen und Fälligkeit des Unternehmens langsamere Wachstumsraten gezeigt. MS Dynamics 365, seine Anwendungen für Unternehmensressourcenplanung (ERP) und Kundenbeziehungsmanagement (CRM), sowie LinkedIn meldeten moderatere Buchungen und machen nach wie vor nur einen kleinen Teil des Gesamtgeschäfts aus. Wichtig ist, dass Microsoft im Hinblick auf den FCF weiterhin positiv war, ein Vorteil eines so diversifizierten Geschäfts.
Fazit
Wir sind weiterhin optimistisch für den Technologiesektor, da die Investitionen in die KI-Infrastruktur weiter zunehmen, Plattformen entstehen und sich Anwendungen entwickeln. Die Investitionsausgaben der Hyperscaler steigen weiter an, um die starke Nachfrage nach Token zu decken. Die Monetarisierung von KI scheint schneller voranzuschreiten als in früheren Technologiezyklen, und die Sichtbarkeit der Nachfrage auf der physischen KI-Infrastrukturebene reicht nun offenbar bis ins Jahr 2028 und darüber hinaus. Unserer Ansicht nach handelt es sich weiterhin um einen gewinngetriebenen Zyklus und nicht um einen, der auf einer Multiplikatorausweitung beruht.
WICHTIGE INFORMATIONEN
Verweise auf einzelne Wertpapiere stellen keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, sein verbundener Berater oder seine Mitarbeiter können eine Position in den genannten Wertpapieren halten.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder prognostizierte Entwicklungen eintreten.
Alle Unternehmensinformationen stammen aus der Veröffentlichung von Gewinnergebnissen und Telefonkonferenzen, sofern nicht anders angegeben. Amazon Investor Relations; Q3 2026 Ergebnisse; 29. Oktober 2026; Google Blog; Q3 2026 Telefonkonferenz 28. Oktober 2026; Microsoft Investor Relations; Ergebnisveröffentlichung GJ27 Q1; 28. Oktober 2026; Meta Q3 2026 Telefonkonferenz; 21. Oktober 2026.
—–
Agentic AI: KI-Systeme, die in der Lage sind, mehrstufige Aufgaben zu planen und zu erledigen, oft durch Interaktion mit externer Software, Daten oder Diensten mit begrenztem menschlichem Eingreifen.
At-the-Market (ATM)-Angebot: Ermöglicht es einem börsennotierten Unternehmen, neue Aktien allmählich zu aktuellen Marktpreisen auf dem öffentlichen Markt auszugeben und zu verkaufen, anstatt einen großen Betrag durch ein einzelnes garantiertes Aktienangebot aufzubringen.
Backlog (ausstehende Leistungsverpflichtungen oder RPO): Der Wert der vertraglich vereinbarten Umsätze, die ein Unternehmen noch nicht verbucht hat, da die Dienstleistungen noch nicht erbracht wurden. Ein wachsender Auftragsbestand kann für eine bessere Vorhersehbarkeit Future Einnahmen sorgen.
Investitionsausgaben (Capex): Geld, das in den Erwerb oder die Modernisierung von Anlagevermögen wie Gebäuden, Maschinen, Ausrüstung, Fahrzeugen und Technologie investiert wird, um den Betrieb aufrechtzuerhalten oder zu verbessern und Future Wachstum zu fördern.
Kapitalstruktur: Die Menge an Fremd- und/oder Aktien, die ein Unternehmen zur Finanzierung seiner Geschäftstätigkeit und seiner Vermögenswerte verwendet.
Cloud Computing: Die Bereitstellung von Computerdiensten, einschließlich Datenspeicherung, Rechenleistung und Software über das Internet und nicht über lokale Computer oder Server.
Kundenspezifische Chips: Computerchips, die für einen bestimmten Zweck und nicht für den allgemeinen Gebrauch entwickelt wurden. Unternehmen wie Amazon und Alphabet entwickeln kundenspezifische KI-Chips, um die Wertentwicklung zu verbessern und die Kosten zu senken.
Enterprise Seat Expansion: Bezieht sich auf das traditionelle Software-Wachstumsmodell, bei dem ein Unternehmen seine Implementierung durch den Kauf von mehr Benutzerlizenzen („Seats“) skaliert, da die Einführung von KI-Tools am Arbeitsplatz (wie z.B. Unternehmensassistenten oder LLMs) in Teams und Abteilungen zunimmt.
Freier Cashflow (FCF): Barmittel, die ein Unternehmen nach Abzug der laufenden Kosten und Investitionsausgaben erwirtschaftet. Damit kann das Unternehmen dann die Barmittel für Zukäufe nutzen, Dividenden zahlen oder Schulden abbauen.
Frontier-Modell: Ein hochmodernes KI-Modell, das sich an der Spitze der aktuellen KI-Kompetenzen bewegt oder diese nahezu erreicht.
Generative KI: Künstliche Intelligenz, die in der Lage ist, neue Inhalte, einschließlich Text, Bilder, Audio und Softwarecode, auf der Grundlage von Mustern zu erstellen, die aus großen Datensätzen gelernt wurden.
GPU (Grafikprozessor): Eine Art von Computerprozessor, der darauf ausgelegt ist, viele Berechnungen gleichzeitig durchzuführen. GPUs werden häufig verwendet, um die für das Training und den Betrieb von KI-Modellen erforderliche Rechenleistung bereitzustellen.
Hyperscaler: Ein großes Cloud-Computing-Unternehmen, das riesige Rechenzentrumsnetzwerke betreibt und eine Recheninfrastruktur im globalen Maßstab bereitstellt. Beispiele hierfür sind Amazon Web Services (AWS), Microsoft Azure und Google Cloud.
Inferenz: Der Prozess, bei dem ein trainiertes KI-Modell verwendet wird, um Ergebnisse zu generieren, z. B. Fragen zu beantworten, Bilder zu erstellen oder Vorhersagen zu treffen.
Magnificent Seven (Mag 7): Eine Gruppe großer US-amerikanischer technologiebezogener Unternehmen, bestehend aus Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia und Tesla.
Mega Cap: Eine Bezeichnung für die Unternehmen mit der höchsten Marktkapitalisierung. In den USA gelten Unternehmen mit einer Bewertung von über 200 Milliarden US-Dollar im Allgemeinen als Mega Caps.
Monetarisierung: Der Prozess der Erzielung von Einnahmen aus einem Produkt, einer Dienstleistung oder einer Investition.
Open-Weight-Modell: Stellt die finalen trainierten Parameter und die Modellarchitektur bereit, lässt aber typischerweise den vollständigen Trainingsdatensatz oder die komplette Methodik der Datenerfassung aus rechtlichen, kostentechnischen oder datenschutzrechtlichen Gründen weg.
Operativer Cashflow: Die Barmittel, die aus dem normalen Geschäftsbetrieb eines Unternehmens generiert werden.
Operative Marge: Ein Maß für die Rentabilität, das den Anteil des Umsatzes angibt, der nach Abzug der Betriebskosten verbleibt.
Gewinnmarge: Der Betrag, um den der Umsatz eines Produkts oder einer Dienstleistung die Geschäfts- und Produktionskosten übersteigt.
Time to first token: Der Zeitraum zwischen der Übermittlung einer Anfrage an ein KI-Modell und dem Erhalt des Beginns seiner Antwort. In einem Infrastrukturkontext kann der Begriff auch weiter gefasst werden, um die Zeit zu beschreiben, die benötigt wird, um neue Rechenressourcen produktiv nutzbar zu machen.
Vertikale Integration: Ein Geschäftsmodell, bei dem ein Unternehmen mehrere Stufen seiner Lieferkette oder seines Produktionsprozesses kontrolliert, anstatt sich ausschließlich auf externe Lieferanten zu verlassen.
Die vorstehenden Einschätzungen sind die des Autors zum Zeitpunkt der Veröffentlichung und können von den Ansichten anderer Personen/Teams bei Janus Henderson Investors abweichen. Die Bezugnahme auf einzelne Wertpapiere stellt keine Empfehlung zum Kauf, Verkauf oder Halten eines Wertpapiers, einer Anlagestrategie oder eines Marktsektors dar und sollten nicht als gewinnbringend angesehen werden. Janus Henderson Investors, die mit ihr verbundenen Berater oder ihre Mitarbeiter haben möglicherweise eine Position in den genannten Wertpapieren.
Die Wertentwicklung in der Vergangenheit ist kein zuverlässiger Indikator für die künftige Wertentwicklung. Alle Performance-Angaben beinhalten Erträge und Kapitalgewinne bzw. -verluste, aber keine wiederkehrenden Gebühren oder sonstigen Ausgaben des Fonds.
Der Wert einer Anlage und die Einkünfte aus ihr können steigen oder fallen. Es kann daher sein, dass Sie nicht die gesamte investierte Summe zurückerhalten.
Die Informationen in diesem Artikel stellen keine Anlageberatung dar.
Es gibt keine Garantie dafür, dass sich vergangene Trends fortsetzen oder Prognosen eintreten.
Marketing-Anzeige.
WICHTIGE INFORMATIONEN
Bitte lesen Sie die folgenden wichtigen Informationen zu den Fonds im Zusammenhang mit diesem Artikel.
- Aktien können schnell an Wert verlieren und beinhalten in der Regel höhere Risiken als Anleihen oder Geldmarktinstrumente. Daher kann der Wert Ihrer Investition steigen oder fallen.
- Ein hohes Engagement in einem bestimmten Land oder in einer bestimmten Region ist mit einem höheren Risiko verbunden als ein breiter diversifiziertes Portfolio.
- Der Fonds ist auf bestimmte Branchen oder Anlagethemen ausgerichtet und kann durch Faktoren wie Änderungen der staatlichen Regulierung, dem zunehmenden Preiswettbewerb und dem technologischen Fortschritt sowie durch andere nachteilige Ereignisse stark beeinflusst werden.
- Wenn ein Portfolio konzentriert ist, (ein bedeutender Anteil seines Vermögens in eine begrenzte Zahl von Positionen investiert ist), könnte ein ungünstiges Ereignis, das sich nur auf eine geringe Zahl von Positionen auswirkt, zu einer erheblichen Volatilität oder zu erheblichen Verlusten führen.
- Der angewandte Nachhaltigkeitsansatz kann potenzielle Anlagen ausschließen, die bestimmte Kriterien (z. B. nicht-finanzielle Kriterien wie ESG-Screenings) nicht erfüllen. Dies kann zu Wertentwicklungsunterschieden im Vergleich zu ähnlichen Produkten führen, die in diese Anlagen investieren dürfen.
- Derivate können eingesetzt werden, um das Risiko zu reduzieren oder das Portfolio effizienter zu verwalten. Dies bringt jedoch andere Risiken mit sich, insbesondere das Risiko, dass ein Kontrahent von Derivaten seinen vertraglichen Verpflichtungen möglicherweise nicht nachkommt.
- Wenn der Fonds Vermögenswerte in anderen Währungen als der Basiswährung des Fonds hält oder Sie in eine Anteilsklasse investieren, die auf eine andere Währung als die Fondswährung lautet (sofern nicht abgesichert, d. h. Wechselkursänderungen zwischen der Währung der Anteilsklasse und der Basiswährung des Fonds abgefedert werden sollen) kann der Wert Ihrer Anlage durch Wechselkursänderungen beeinflusst werden.
- Wenn der Fonds oder eine währungsabgesicherte Anteilsklasse versucht, die Wechselkursschwankungen einer Währung gegenüber der Basiswährung des Fonds abzumildern, kann die Absicherungsstrategie selbst aufgrund von Unterschieden der kurzfristigen Zinssätze zwischen den Währungen einen positiven oder negativen Einfluss auf den Wert des Fonds haben.
- Wertpapiere können möglicherweise schwer zu bewerten oder zu einem gewünschten Zeitpunkt und Preis zu verkaufen sein, insbesondere unter extremen Marktbedingungen, wenn die Preise von Vermögenswerten möglicherweise sinken, was das Risiko von Anlageverlusten erhöht.
- Verluste können entstehen, wenn eine Gegenpartei ihren Zahlungsverpflichtungen gegenüber dem Fonds nicht nachkommen kann oder will, oder als Folge von Störungen oder Verzögerungen betrieblicher Abläufe oder des Ausfalls eines Dritten.