Aspectos destacados:
- El diferencial de crédito de los bonos con calificación CCC está históricamente elevado, pero los inversores no deben sacar conclusiones precipitadas sobre que esto presagia una tensión económica generalizada.
- Los bonos CCC están fuertemente concentrados en sectores específicos y están divididos entre bonos distressed y bonos rentables.
- Separar estos componentes de la cohorte CCC revela dos grupos muy distintos, uno de los cuales creemos que ofrece oportunidades selectivas para los inversores exigentes.
Los bonos high yield con calificación CCC suelen tener mala prensa. Formando parte de la cohorte con las peores calificaciones dentro del universo de bonos high yield, son un área que muchos inversores suelen evitar. Pero, como con cualquier amplia agrupación, existe una enorme discrepancia dentro de la cohorte. Lejos de ser necesariamente algo que evitar, los bonos CCC pueden ofrecer oportunidades para quienes estén dispuestos a analizar con perspicacia lo que hay detrás de ellos.
Explorando la reciente revaloración
Los diferenciales de crédito (la diferencia de rendimiento entre un bono corporativo y un bono del gobierno de vencimiento similar) se han ampliado considerablemente en las últimas semanas, impulsados principalmente por la preocupación en torno a un aumento de los costes de endeudamiento, mientras los bancos centrales se han vuelto más hawkish. La ampliación ha sido particularmente marcada entre la cohorte de menor calidad del alto rendimiento: bonos calificados como CCC. Se trata de bonos que se consideran de riesgo de crédito sustancial, normalmente debido a balances muy apalancados o a su vulnerabilidad ante cualquier deterioro de las condiciones económicas y empresariales.
Los bonos CCC normalmente tienen betas más altas, es decir, tienden a responder de forma desproporcionada a los movimientos del mercado. Esto significa que, ante la reciente venta masiva, los bonos CCC se han vendido aún más. Con 1.000 puntos básicos, los diferenciales de rendimiento de los bonos CCC estadounidenses high yield se encuentran en niveles históricamente amplios en términos nominales (véase el gráfico 1), ya que solo alcanzaron niveles más elevados en períodos de recesión y de crisis, como la caída del precio del petróleo en 2016, que afectó gravemente a los bonos de los productores de gas de esquisto endeudados.
Gráfico 1: Diferenciales en deuda con calificación CCC frente a la deuda de alto rendimiento (puntos básicos)
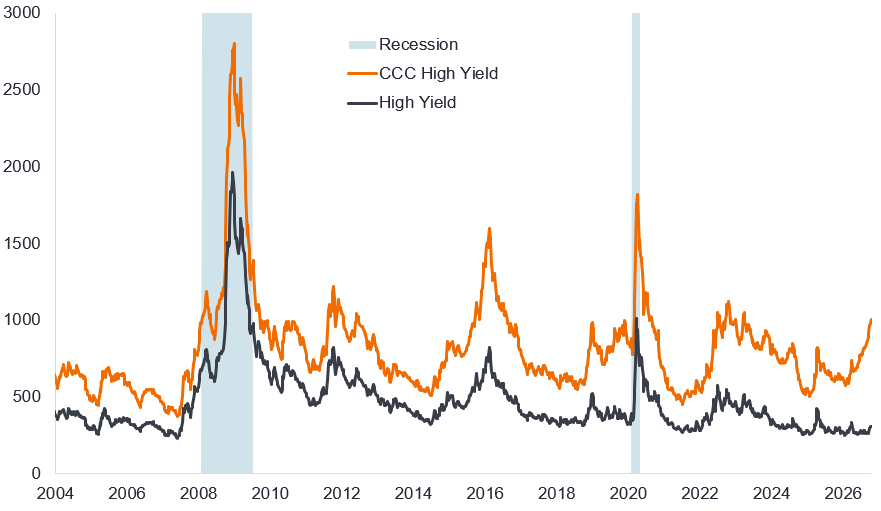
Fuente: Bloomberg, Bloomberg US Corporate High Yield índice, Bloomberg Caa US High Yield índice, diferenciales medios ajustados a opciones (OAS). Caa y CCC son equivalentes. Los períodos de recesión reflejan los períodos de recesión en EE. UU. de la Oficina Nacional de Investigación Económica (NBER). Un punto básico equivale a 1/100 de un punto porcentual. 1 pb = 0,01 %; 100 pb = 1 %. Datos del 1 de enero de 2004 al 9 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Lo más destacable es la valoración relativa de los bonos CCC con respecto al conjunto del índice de alto rendimiento. Como ratio, el diferencial de los bonos CCC —situado en 3,25 veces el diferencial del índice de alto rendimiento— se encuentra en sus niveles más amplios de la historia (véase el Anexo 2).
Gráfico 2: Ratio de diferencial de rendimiento CCC frente a alto rendimiento (múltiple)
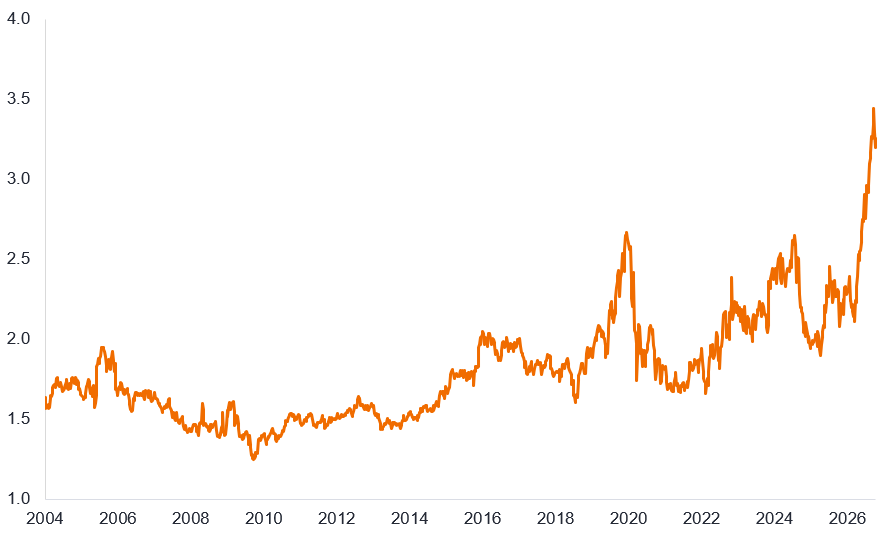
Fuente: Bloomberg, Bloomberg Caa US High rendimiento índice OAS/ Bloomberg US Corporate High rendimiento índice OAS, del 1 de enero de 2004 al 9 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Especificidades del sector e idiosincrasias corporativas
¿Debería preocuparnos esta ampliación de los diferenciales de bonos CCC? Creemos que es engañoso extrapolar demasiado. La dinámica de los CCCs obedece principalmente a cuestiones seculares idiosincráticas y específicas de cada sector que están ensanchando el índice general. El índice CCC representa solo el 8,6 % del índice estadounidense de alto rendimiento. Dentro de eso, los sectores de farmacia, medios y entretenimiento, líneas fijas, cable y satélite, servicios de salud, seguros de bienes y accidentes (B&A), telefonía móvil y software representan la mayoría de los CCC. En la tabla 3 se muestra a continuación la ponderación del índice de los 10 principales sectores del segmento CCC y cómo solo tres sectores coinciden con los 10 sectores principales de forma más general en el crédito de alto rendimiento estadounidense.
Gráfico 3: Las 10 principales asignaciones sectoriales en CCC y en el mercado general estadounidense de alto rendimiento (HY)
| Sector CCC | Peso en HY de EE. UU. % | Sector rendimiento estadounidense | Peso en HY de EE. UU. % |
|---|---|---|---|
| Productos farmacéuticos | 0,64 | Servicios tecnológicos | 6.36 |
| Medios y Entretenimiento | 0,57 | Midstream | 5,95 |
| Operaciones con cable | 0,52 | Medios y Entretenimiento | 5.02 |
| Cable satélite | 0,51 | Cable satélite | 4,43 |
| Servicios de salud | 0,50 | Empresas financieras | 4.11 |
| Daños y Accidentes (seguros) | 0,50 | Servicios de salud | 4.09 |
| Inalámbrico | 0,45 | Minoristas | 4,08 |
| Envases | 0,43 | Productos químicos | 3.18 |
| Consumo Cíclico Servicios | 0,42 | Independiente | 3,14 |
| Software | 0,40 | Eléctrico | 3.06 |
| Resto de CCC | 3,64 | El resto de high yield | 56,58 |
| Total del CCC | 8,58 | Total HY | 100,00 |
Fuente: Bloomberg, Bloomberg US Corporate High rendimiento índice, ponderaciones Caa y ponderaciones de sectores amplios, a 9 de octubre de 2026. Las ponderaciones pueden variar con el tiempo.
Los sectores con peor rentabilidad en los últimos tiempos han sido los de cable por satélite CCC y los de telefonía fija CCC, que son responsables de gran parte de la ampliación del diferencial del CCC (véase la Figura 4). Muchos de estos sectores dentro de la calificación CCC han sufrido un declive secular o un riesgo de desintermediación.
Gráfico 4. Diferenciales CCC por sector (puntos básicos)
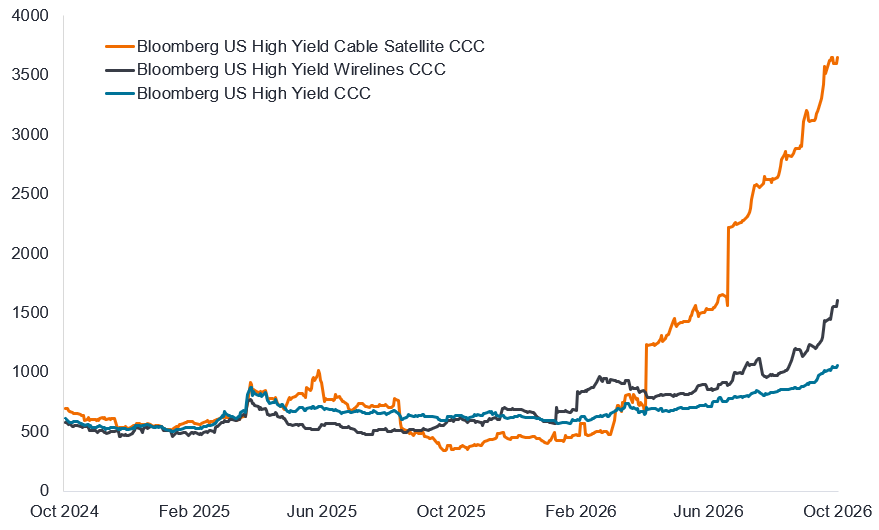
Fuente: Janus Henderson, Bloomberg, índice Bloomberg US Corporate High Yield, cable y satélite de alto rendimiento de EE. UU. CCC, redes fijas de alto rendimiento de EE. UU. CCC, alto rendimiento de EE. UU. CCC, diferenciales ajustados a opciones (OAS), del 14 de octubre de 2024 al 13 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Además, suele haber un nivel alto de concentración, reflejando presiones específicas sobre un sector o compañía. Por ejemplo, el sector CCC de cable por satélite está dominado por CSC Holdings, una filial de Optimum, un proveedor de cable con un endeudamiento excesivo desde hace tiempo en el noreste de EE. UU. que se ha enfrentado a una competencia cada vez mayor, lo que ha provocado un descenso de los ingresos. Las empresas de cable son un segmento estresado de alto rendimiento debido a la alta intensidad de capital que resulta en altos niveles de apalancamiento, y ahora se enfrentan a un declive secular en los precios y el volumen a medida que los clientes se pasan a alternativas de menor precio.
Los sectores de CCC de red fija y móviles están dominados por Altice (tickers ALTICE y SFRP), asociada a CSC Holdings y que experimenta presión de contagio. Las aseguradoras de daños y accidentes (D&A) también se han enfrentado a presiones debido a nuevas preocupaciones en torno a la inteligencia artificial (IA) desintermediando sus modelos de negocio.
Bifurcación entre los bonos CCC: en buen estado y en dificultades
Al igual que el mercado de préstamos, la cohorte de calificación CCC está bifurcada entre los bonos con rendimiento (es decir, aquellos emisores que, a pesar de enfrentarse a algunas presiones, deberían ser capaces de cumplir sus obligaciones financieras) y los bonos en dificultades (es decir, aquellos en los que existen grandes preocupaciones y es probable el impago a corto o medio plazo). La cohorte en dificultades está fuertemente concentrada en unos pocos emisores que enfrentan problemas idiosincráticos en medio de un declive secular. Por ello, creemos que es importante no interpretar el elevado nivel del diferencial CCC como un indicador anticipado de un estrés económico más amplio en el futuro.
Por el contrario, el diferencial está teniendo en cuenta el coste del ejercicio de gestión de deuda (EGD) o la quiebra de las grandes estructuras de capital de los miembros en peor situación. A principios de octubre de 2026, alrededor del 20 % del índice CCC cotizaba a niveles muy comprometidos, de 60 $ o menos (de un valor nominal de 100 $). Si eliminamos los bonos con problemas del índice que cotizan por debajo de 60 $, el aspecto de los componentes solventes del índice parece bastante normal con respecto al histórico (véase el Gráfico 5). Es decir, los CCC con buen rendimiento cotizan de forma muy parecida al resto del mercado de alto rendimiento, es decir, a un nivel algo ajustado respecto a los diferenciales históricos.
Gráfico 5: Los diferenciales CCC divididos en cohorte en dificultades y en rentabilidad (en puntos básicos)
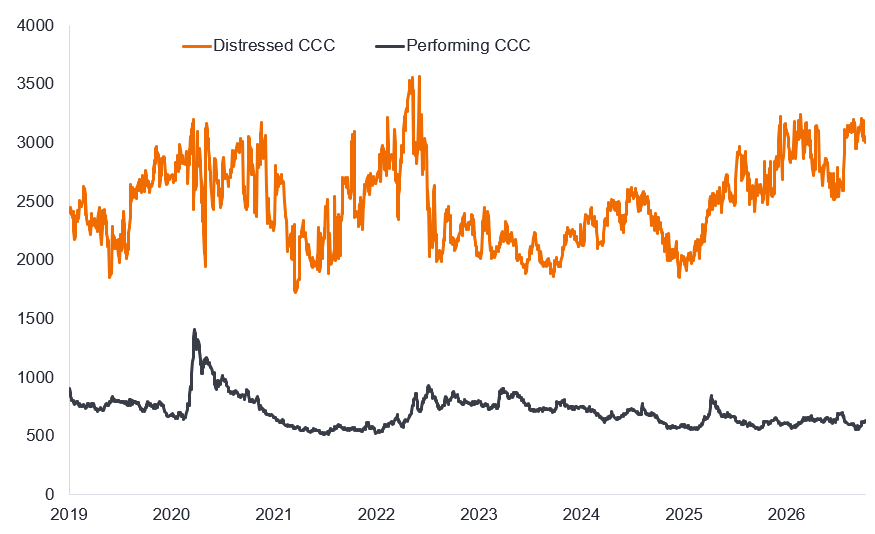
Fuente: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield índice, diferenciales ajustados por opciones (OAS), OAS diario ponderado por valor de mercado para los bonos de alto rendimiento (HY) de EE. UU. clasificados en CCC o inferior divididos por precio: en dificultades = bonos que cotizan por debajo de 60 $ (sobre un valor nominal de 100 $) y con rendimiento = bonos que cotizan por encima de 60 $. Los bonos que cotizan exactamente a 60 $ quedan excluidos de las dos cohortes de precios. Los datos corresponden al período comprendido entre el 1 de enero de 2019 y el 7 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
El índice CCC también se ha consolidado más con el tiempo y ha caído desde el 14 % aproximadamente del índice de alto rendimiento en 2016 hasta el 8,5 % en la actualidad.1 Esto refleja varios factores:
- Bonos que han pasado a calificaciones más altas tras mejorar su calidad crediticia;
- Prestatarios que utilizan otros mercados, como el crédito privado; y
- Pocas nuevas incorporaciones, ya que un contexto económico favorable ha mantenido a los bonos fuera de esta cohorte.
Por supuesto, debemos tener en cuenta el sesgo de supervivencia dentro de un índice, es decir, CCC también puede contraerse porque los emisores incumplen y salen del índice.
Ser selectivo
En resumen, en su mayor parte, no consideramos que el componente problemático de los bonos CCC sea una oportunidad de inversión atractiva. Muchos están sumidos en largas batallas legales entre los acreedores (que podrían optar por actuar colectivamente mediante acuerdos de cooperación entre acreedores) y el emisor. Es un juego costoso de presión en el que las personalidades y la influencia (lo que queremos decir con apalancamiento en este contexto) pueden imponerse a los fundamentos. No consideramos que esto sea un uso eficiente del capital ajustado al riesgo.
Por el contrario, hallamos abundantes oportunidades en los bonos CCC de buen rendimiento y, al invertir en esta parte del mercado de alto rendimiento, buscamos invertir de manera oportunista en emisores con modelos empresariales sólidos y situaciones atractivas con ajuste al riesgo.
En la segunda parte analizaremos por qué creemos que existe valor en ciertas partes del mercado CCC y destacaremos algunos de los factores que utilizamos para distinguir entre los créditos de esta cohorte.
1 Fuente: Bloomberg, índice Bloomberg US Corporate High rendimiento, índice Bloomberg Cas US High rendimiento, valor de mercado en dólares estadounidenses, a fecha 13 de octubre de 2016 y 13 de octubre de 2026.
No hay garantía de que las tendencias pasadas continúen o que las previsiones vayan a cumplirse.
Las referencias a títulos específicos no constituyen una recomendación para la compra, venta, o el mantenimiento de ningún valor, estrategia de inversión o sector del mercado, y no se ha de suponer que sean rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
Los valores de renta fija están sujetos al riesgo de tipo de interés, inflación, crédito e impago. El mercado de renta fija es volátil. Cuando los tipos de interés suben, los precios de los bonos normalmente bajan, y viceversa. La devolución del capital no está garantizada y los precios podrían disminuir si un emisor no puede realizar los pagos a tiempo o si su solvencia crediticia empeora.
Los bonos high yield o «bonos basura»conllevan un mayor riesgo de impago y volatilidad de precios, y pueden sufrir fluctuaciones de precios repentinas y bruscas.
Bloomberg US Corporate alto rendimiento índice: Este índice mide el mercado de bonos corporativos de tipo fijo alto rendimiento denominados en dólares estadounidenses.
Bloomberg Caa US High Yield Index: El índice Bloomberg Caa US High rendimiento mide el mercado de bonos corporativos de rendimiento de tipo fijo denominados en dólares estadounidenses y con calificación Caa. Los sectores CCC mencionados son subconjuntos de este.
Balance: Estado financiero que resume los activos, pasivos y la renta variable de una empresa en un momento determinado. Cada segmento da a los inversores una idea de lo que la empresa posee y debe, así como de la cantidad invertida por los accionistas.
Punto básico (pb): Un punto básico equivale a 1/100 de un punto porcentual. 1 pb = 0,01 %; 100 p.b. = 1 %.
Beta: Una medida de la relación que una cartera o instrumento tiene con el mercado en general. Una beta superior a 1 indica que es probable que se mueva más que la media del mercado, mientras que una beta inferior a 1 indica que, en teoría, es menos volátil que el mercado.
Bono: Instrumento de deuda emitido por una empresa o un gobierno como medio de captar dinero. El inversor que compra el bono presta dinero al emisor del mismo. Los bonos ofrecen a los inversores pagos periódicos fijos y la eventual devolución al vencimiento del importe original invertido.
Rendimiento del bono: El nivel de rentas de un instrumento, expresado como tipo porcentual. Para un bono, se calcula dividiendo el pago del cupón entre el precio actual del bono. Los rendimientos de los bonos y los precios de los bonos tienen una relación inversa.
Endeudamiento: Cuando una empresa, un particular o un gobierno se endeudan temporalmente para financiar gastos o inversiones a cambio de remuneración, normalmente, rentas.
Estructura de capital: Es la cantidad de deuda y/o renta variable utilizada por una empresa para financiar sus operaciones y sus activos. La estructura de capital óptima es la proporción de deuda y renta variable que resulta en el menor coste medio ponderado del capital.
Acuerdo de cooperación: Un acuerdo entre un grupo de prestamistas ad hoc (p. ej. bonistas), por el que estos prestamistas se unen con el objetivo de obtener una transacción de reestructuración favorable con una empresa deudora en situación de estrés o en dificultades financieras.
Bono corporativo: Un bono emitido por una empresa. Los bonos ofrecen a los inversores pagos periódicos y la eventual devolución del dinero invertido inicialmente en la emisión en la fecha de vencimiento.
Rating crediticio: una evaluación independiente de la solvencia de un prestatario por parte de una agencia reconocida como Standard & Poor's, Moody's o Fitch. Se utilizan puntuaciones estandarizadas como AAA o B, aunque las agencias pueden presentar sus rating en formatos diferentes. CCC es la cohorte de calificación más baja para los bonos high yield.
Riesgo de crédito: El riesgo de que un prestatario incumpla sus obligaciones contractuales de realizar los pagos de intereses requeridos o reembolsar el préstamo.
Diferencial de crédito: La diferencia de rendimiento entre instrumentos con vencimiento similar pero diferente calidad crediticia, a menudo utilizada para describir la diferencia de rendimiento entre bonos corporativos y bonos del gobierno. Un diferencial cada vez mayor indica generalmente un deterioro de la solvencia, mientras que un diferencial menor indica una mejora.
Impago: Incumplimiento de un deudor (como un emisor de bonos) de su obligación de pagar intereses o reembolsar la cantidad original prestada a su vencimiento.
Desintermediación: El proceso de eliminar intermediarios o agentes (como mayoristas, minoristas o corredores) de una transacción.
Deuda en dificultades: Instrumento emitido por una empresa que está en mora o en alto riesgo de mora e implica un riesgo de inversión importante.
hawkish/pesimista/dovish/pesimista: Agresivo indica que las autoridades monetarias están tratando de endurecer las condiciones financieras, por ejemplo, respaldando tipos de interés más altos para frenar la inflación. Dovish/pesimista describe a los responsables de formular políticas relajando la política monetaria, como recortar los tipos de interés para estimular la economía.
Bono high yield: Un bono con un rating crediticio inferior a un bono investment grade, también conocido como bono sub-investment grade o bono basura. Estos bonos suelen conllevar un mayor riesgo de impago, por lo que normalmente se emiten con un tipo de interés (cupón) más alto para compensar el riesgo adicional.
Riesgo idiosincrásico: factores que son específicos de una empresa en particular y tienen poca o ninguna correlación con el riesgo de mercado.
Índice: medida estadística de un grupo o cesta de valores u otros instrumentos financieros. Cada índice tiene su propio método de cálculo, expresado generalmente como cambio de un valor base.
apalancamiento: uso de endeudamiento para aumentar la exposición a un activo o mercado. El apalancamiento también puede referirse a la relación entre la deuda de una empresa y su renta variable. Un mayor apalancamiento equivale a mayores niveles de deuda.
Ejercicio de gestión de pasivos: Una operación, o serie de operaciones, en las que un prestatario reestructura deuda existente, como alargando el vencimiento o reduciendo los costes de los intereses, fuera de los procedimientos formales de incumplimiento de pagos o de concurso de acreedores.
Vencimiento: La fecha en la que la inversión principal de un bono y cualquier cupón final se paga a los inversores. Los bonos a corto plazo suelen vencer en un plazo de 5 años, los bonos a medio plazo en un plazo de 5 a 10 años y los bonos a largo plazo al cabo de más de 10 años.
Diferencial ajustado por opciones (OAS): El diferencial de rendimiento entre dos bonos o instrumentos después de ajustar el valor de cualquier derecho adicional incorporado en sus estructuras. Representa la compensación que los inversores podrían esperar por riesgo de crédito o riesgo de liquidez.
Valor nominal: El valor original de un instrumento, como un bono, cuando se emite por primera vez. Por lo general, los bonos se redimen al valor nominal cuando vencen.
Crédito privado: Préstamo no bancario en el que la deuda no se emite ni se negocia en los mercados cotizados.
Recesión: descenso sostenido de la actividad económica, que se considera normalmente cuando se dan dos trimestres consecutivos de contracción económica.
Valoración relativa: Comparar el precio de un activo con el valor de mercado de activos similares.
Rentabilidad ajustada al riesgo: La rentabilidad o la rentabilidad potencial de una inversión que tiene en cuenta el riesgo necesario para lograrla.
Secular: Una tendencia persistente o a largo plazo dentro de un sector o de la economía. Estas tendencias se mueven a lo largo de períodos prolongados, normalmente independientemente de la dirección general de la economía.
Símbolo bursátil: Abreviatura utilizada para identificar de forma única los bonos cotizados en bolsa de una empresa en particular.
Rendimiento: El nivel de rentas que genera un instrumento durante un período determinado, expresado normalmente como porcentaje. Para un bono, en su forma más simple, se calcula dividiendo el pago del cupón entre el precio actual del bono.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Los CoCos (Bonons Convertibles Contingentes) pueden caer bruscamente en valor si la cualidad financiera de un emisor se debilita y un evento desencadenante predeterminado hace que los bonos se conviertan en acciones del emisor o que se amorticen parcial o totalmente.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Los CoCos (Bonons Convertibles Contingentes) pueden caer bruscamente en valor si la cualidad financiera de un emisor se debilita y un evento desencadenante predeterminado hace que los bonos se conviertan en acciones del emisor o que se amorticen parcial o totalmente.
- Los mercados emergentes exponen a los inversores a una mayor volatilidad y a un mayor riesgo de pérdida que los mercados desarrollados; son susceptibles a eventos políticos y económicos adversos, y pueden estar menos regulados con procedimientos de custodia y liquidación poco sólidos.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.