Aspectos destacados:
- El ciclo actual de las small cap / pequeña capitalización está impulsado por un crecimiento de los beneficios amplio y real, y no únicamente por un rebote de la valoración.
- Creemos que este escenario impulsado por los beneficios y vinculado a la inflación hace que el repunte sea estructuralmente diferente al de periodos anteriores y no dependiente de la bajada de los tipos de interés.
- Creemos que los inversores infraponderados en pequeñas capitalizaciones tienen margen para revisar esa posición, ya que las valoraciones siguen siendo históricamente baratas y estos ciclos pueden persistir durante años.
En 2025, las acciones de pequeña capitalización rompieron la trayectoria de más de una década de rentabilidad dominante de las grandes capitalizaciones, y este cambio se ha mantenido en 2026. Desde los mínimos del mercado tras Liberation Day a principios de abril de 2025, el Russell 2000 Index ha registrado una rentabilidad un 14 % superior a la del S&P 500 Index, y, en lo que va de año, sigue por delante alrededor de un 7 %.1
Este avance ha atraído menos atención de la que podría haber tenido, dado el enfoque que se ha puesto en la inteligencia artificial (IA) y en las empresas de megacapitalización que impulsan el ciclo de gastos de capital. No obstante, después de unos 14 años a la sombra de las grandes capitalizaciones, las small caps / pequeña capitalización han girado discretamente un ángulo.
Un divorcio extremo de las valoraciones contribuyó a crear las condiciones para la inversión y, desde entonces, el telón de fondo fundamental no ha dejado de formarse. A nuestro juicio, la combinación de un punto de partida de valoración atractivo, una mejora de los beneficios y un entorno económico propicio sugiere que este ciclo puede ser sostenible.
Siguen habiendo puntos de entrada con descuento
A pesar del repunte, no creemos que los inversores hayan perdido la oportunidad. Small cap se habían vuelto excepcionalmente baratas en comparación con las large cap durante un periodo de aproximadamente cuatro años que finaliza en abril de 2025, cotizando entre el 5 % de las observaciones de valoración relativa más baratas en décadas de datos. Esa brecha se ha estrechado, pero no se ha cerrado. En términos de PER adelantado, la valoración relativa se mantiene en un nivel históricamente atractivo (Gráfico 1).
Cuadro 1: Prima/descuento de las small cap / pequeña capitalización frente a las grandes capitalizaciones en función del P/E previsto
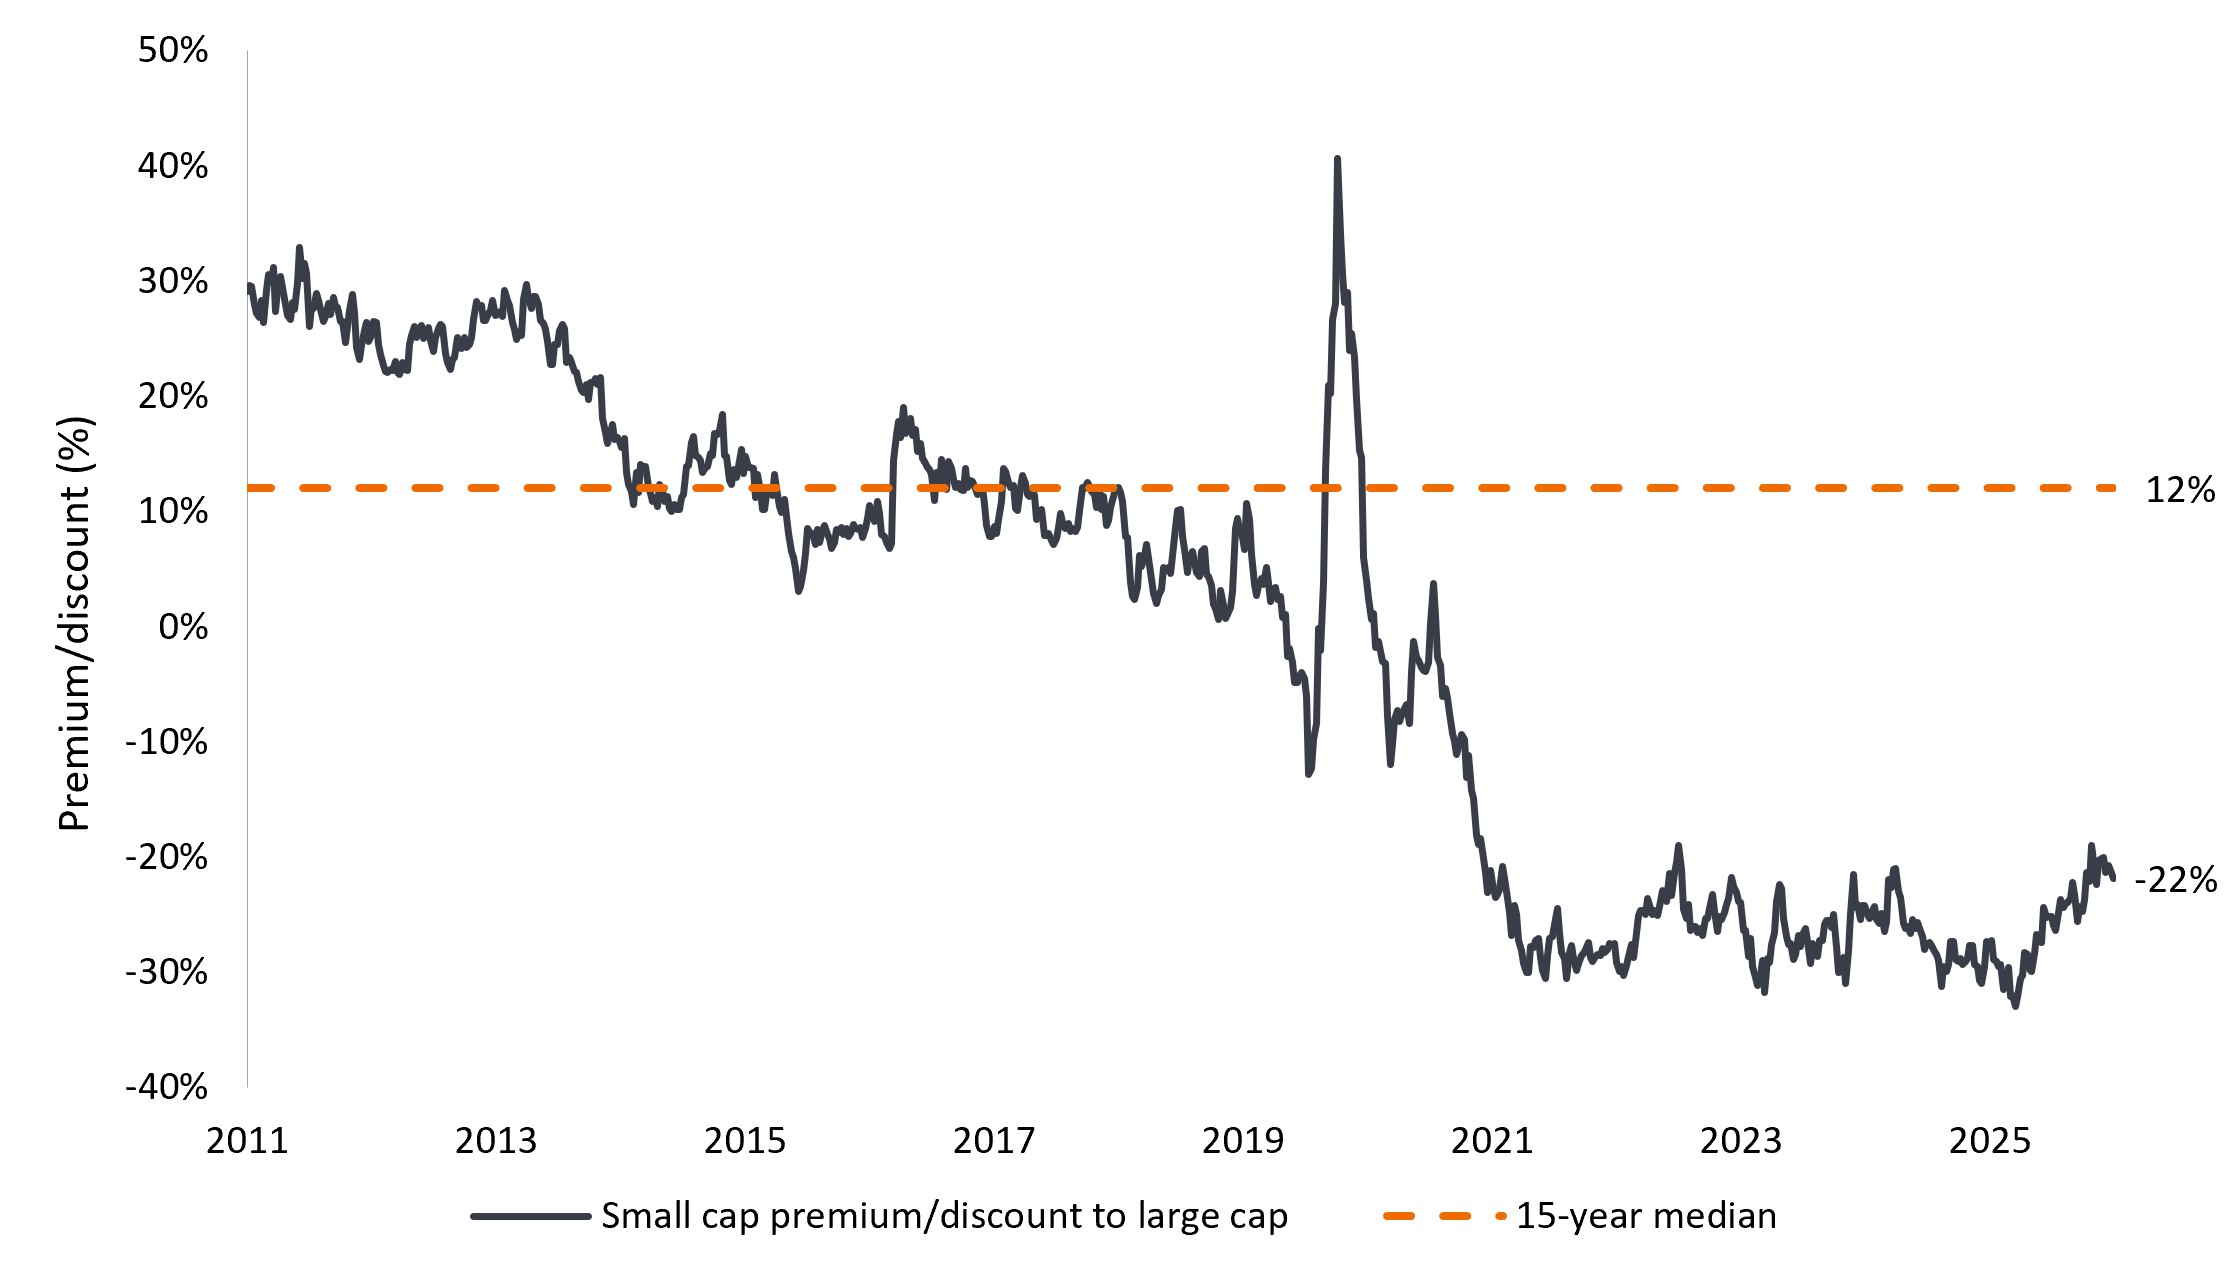
Fuente: Bloomberg; los datos reflejan los ratios precio/beneficio (PER) adelantados a 12 meses. Datos semanales del 2 de septiembre de 2011 al 2 de septiembre de 2026. Gran capitalización = S&P 500 Index, pequeña capitalización = S&P 600 índice.
Los beneficios se ponen al día
La valoración por sí sola rara vez mantiene un ciclo plurianual. Lo que ha cambiado son los resultados: Los resultados por acción del segundo trimestre de 2026 para el Russell 2000 crecieron aproximadamente un 43 %, muy por encima de las expectativas, que rondaban el 26 %, y aproximadamente dos tercios de las empresas superaron las previsiones de ingresos y resultados. Los resultados del índice de los últimos 12 meses también alcanzaron un máximo histórico.2
El S&P 500 también registró una de sus mejores temporadas de beneficios ponderados por capitalización de la historia, pero esa fortaleza se concentró en la parte superior: la mediana de las compañías del índice aumentó sus beneficios solo en torno a una cuarta parte (13,8 %) del ritmo del índice ponderado por capitalización (53 %).3
La fortaleza de las small cap, en cambio, ha sido amplia. Las financieras se han beneficiado de una curva de tipos más pronunciada; las industriales, de la inversión en infraestructuras relacionadas con la IA y de la recuperación de la industria manufacturera; los semiconductores, del mismo despliegue; y la salud, de un fuerte crecimiento de la demanda.
Cuadro 2: Crecimiento de los beneficios de las pequeñas capitalizaciones frente a las grandes capitalizaciones en el 2T 2026 interanual
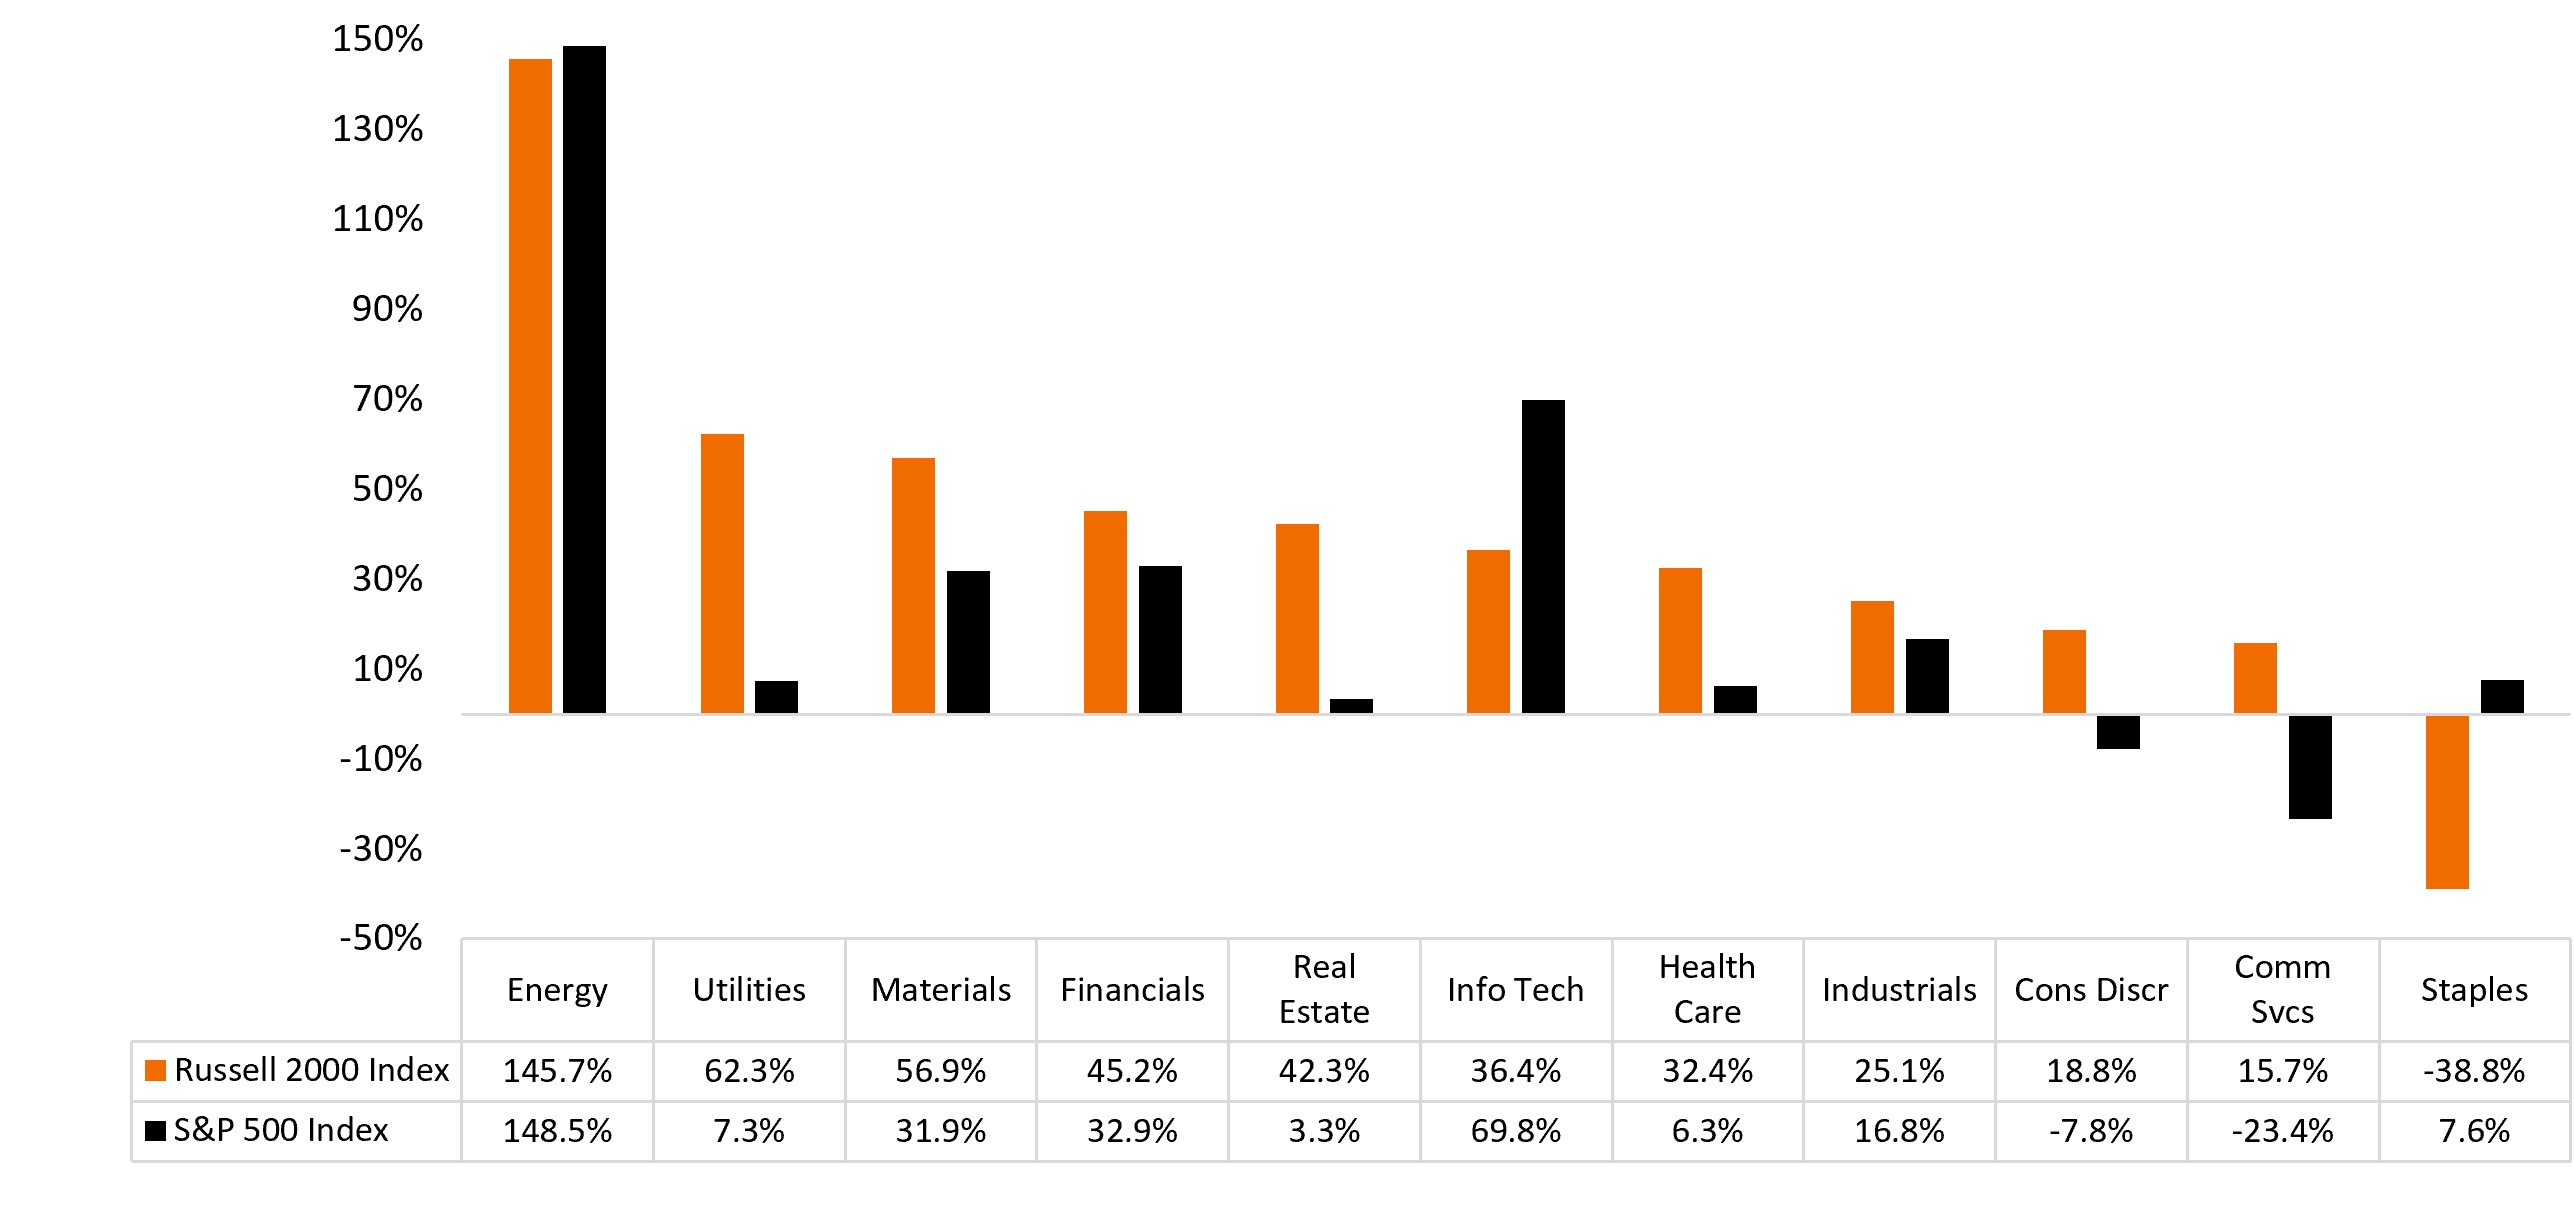
Fuente: Furey Research Partners y FactSet. Basado en las constituyentes actuales; se eliminan los gastos/beneficios inusuales y otros puntuales cuando es posible. Datos a 13 de agosto de 2026.
Esta amplitud sugiere que la recuperación de las small caps / pequeña capitalización no depende de un sector en particular. También diferencia el entorno actual de periodos anteriores en los que las small caps / pequeña capitalización parecían baratas pero carecían del crecimiento de los beneficios necesario para cerrar la brecha de valoración.
Las estimaciones actuales sugieren que los beneficios de pequeña capitalización podrían crecer más rápidamente que los beneficios de gran capitalización en 2027 (un 21,8 % frente a un 10,6 %, respectivamente).4 Si eso ocurre, los inversores tendrían dos impulsores potenciales de rentabilidad: el crecimiento de los beneficios y la normalización adicional de la valoración.
La IA es también un catalizador de las pequeñas capitalizaciones
La IA suele considerarse principalmente como una oportunidad de gran capitalización, pero las pequeñas empresas también están participando. Muchas empresas industriales y tecnológicas suministran los equipos, componentes y servicios necesarios para los centros de datos y otras infraestructuras de IA. Estas empresas de «picos y palas» están obteniendo ingresos hoy a medida que las grandes firmas tecnológicas aumentan su capacidad.
Otro catalizador a más largo plazo es el papel de las small cap como beneficiarias de la IA de segundo orden. A medida que las herramientas de IA se extienden más ampliamente por toda la economía, podrían aportar ganancias de productividad y una expansión de los márgenes para empresas de todos los tamaños. Como las small cap suelen partir de una base de márgenes operativos más bajos, la misma cantidad de expansión de márgenes puede traducirse en un incremento porcentual mucho mayor de los beneficios. Por ejemplo, una expansión de márgenes de 200 puntos básicos proporciona aproximadamente un 33 % de crecimiento de los beneficios para una empresa con un margen operativo del 6 %, pero solo un 10 % para una empresa con un margen operativo del 20 %.
Mito: las pequeñas capitalizaciones necesitan unos tipos bajos para superar a la competencia
Uno de los conceptos erróneos más persistentes sobre las pequeñas capitalizaciones es que requieren tipos de interés muy bajos para superar al mercado. La historia sugiere lo contrario.
Dos de los períodos más favorables para la rentabilidad relativa de pequeña capitalización en las últimas décadas se dieron en la década de 1970 y en la primera década de 2000. Ambos períodos se caracterizaron por tipos de interés más altos y presiones inflacionistas persistentes.
Cuadro 3: entornos de tipos más elevados en los que las pequeñas capitalizaciones superaron a las grandes capitalizaciones
Los años 2000 (rentabilidad total)
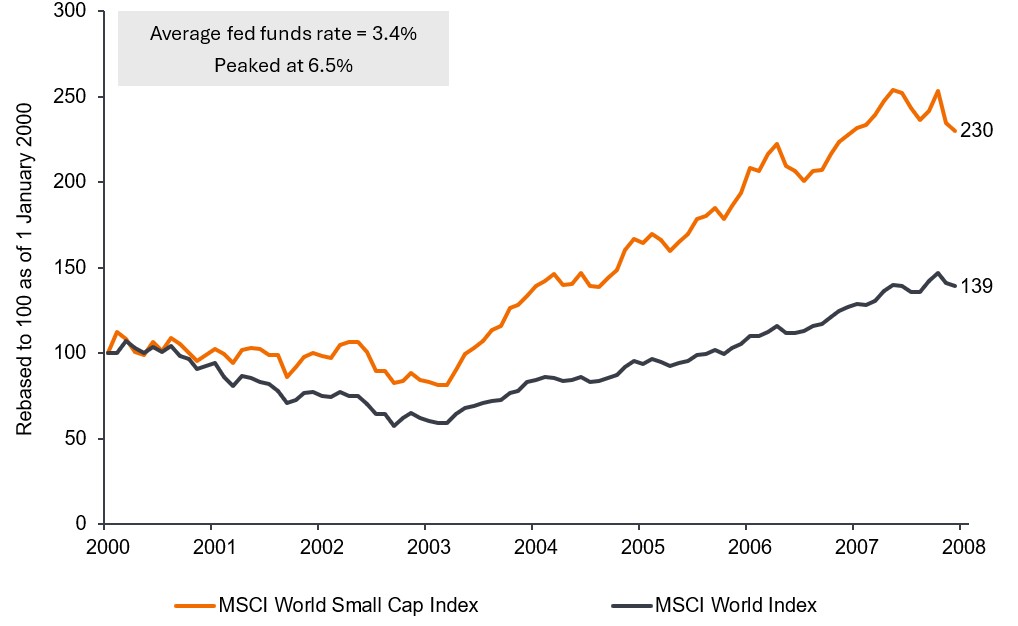
Fuente: Bloomberg, Análisis de Janus Henderson Investors, a 31 de diciembre de 2025. Reajustado a 100 a 1 de enero de 2000. La rentabilidad histórica no predice las rentabilidades futuras.
1970 - 1984 (rentabilidad de los precios)
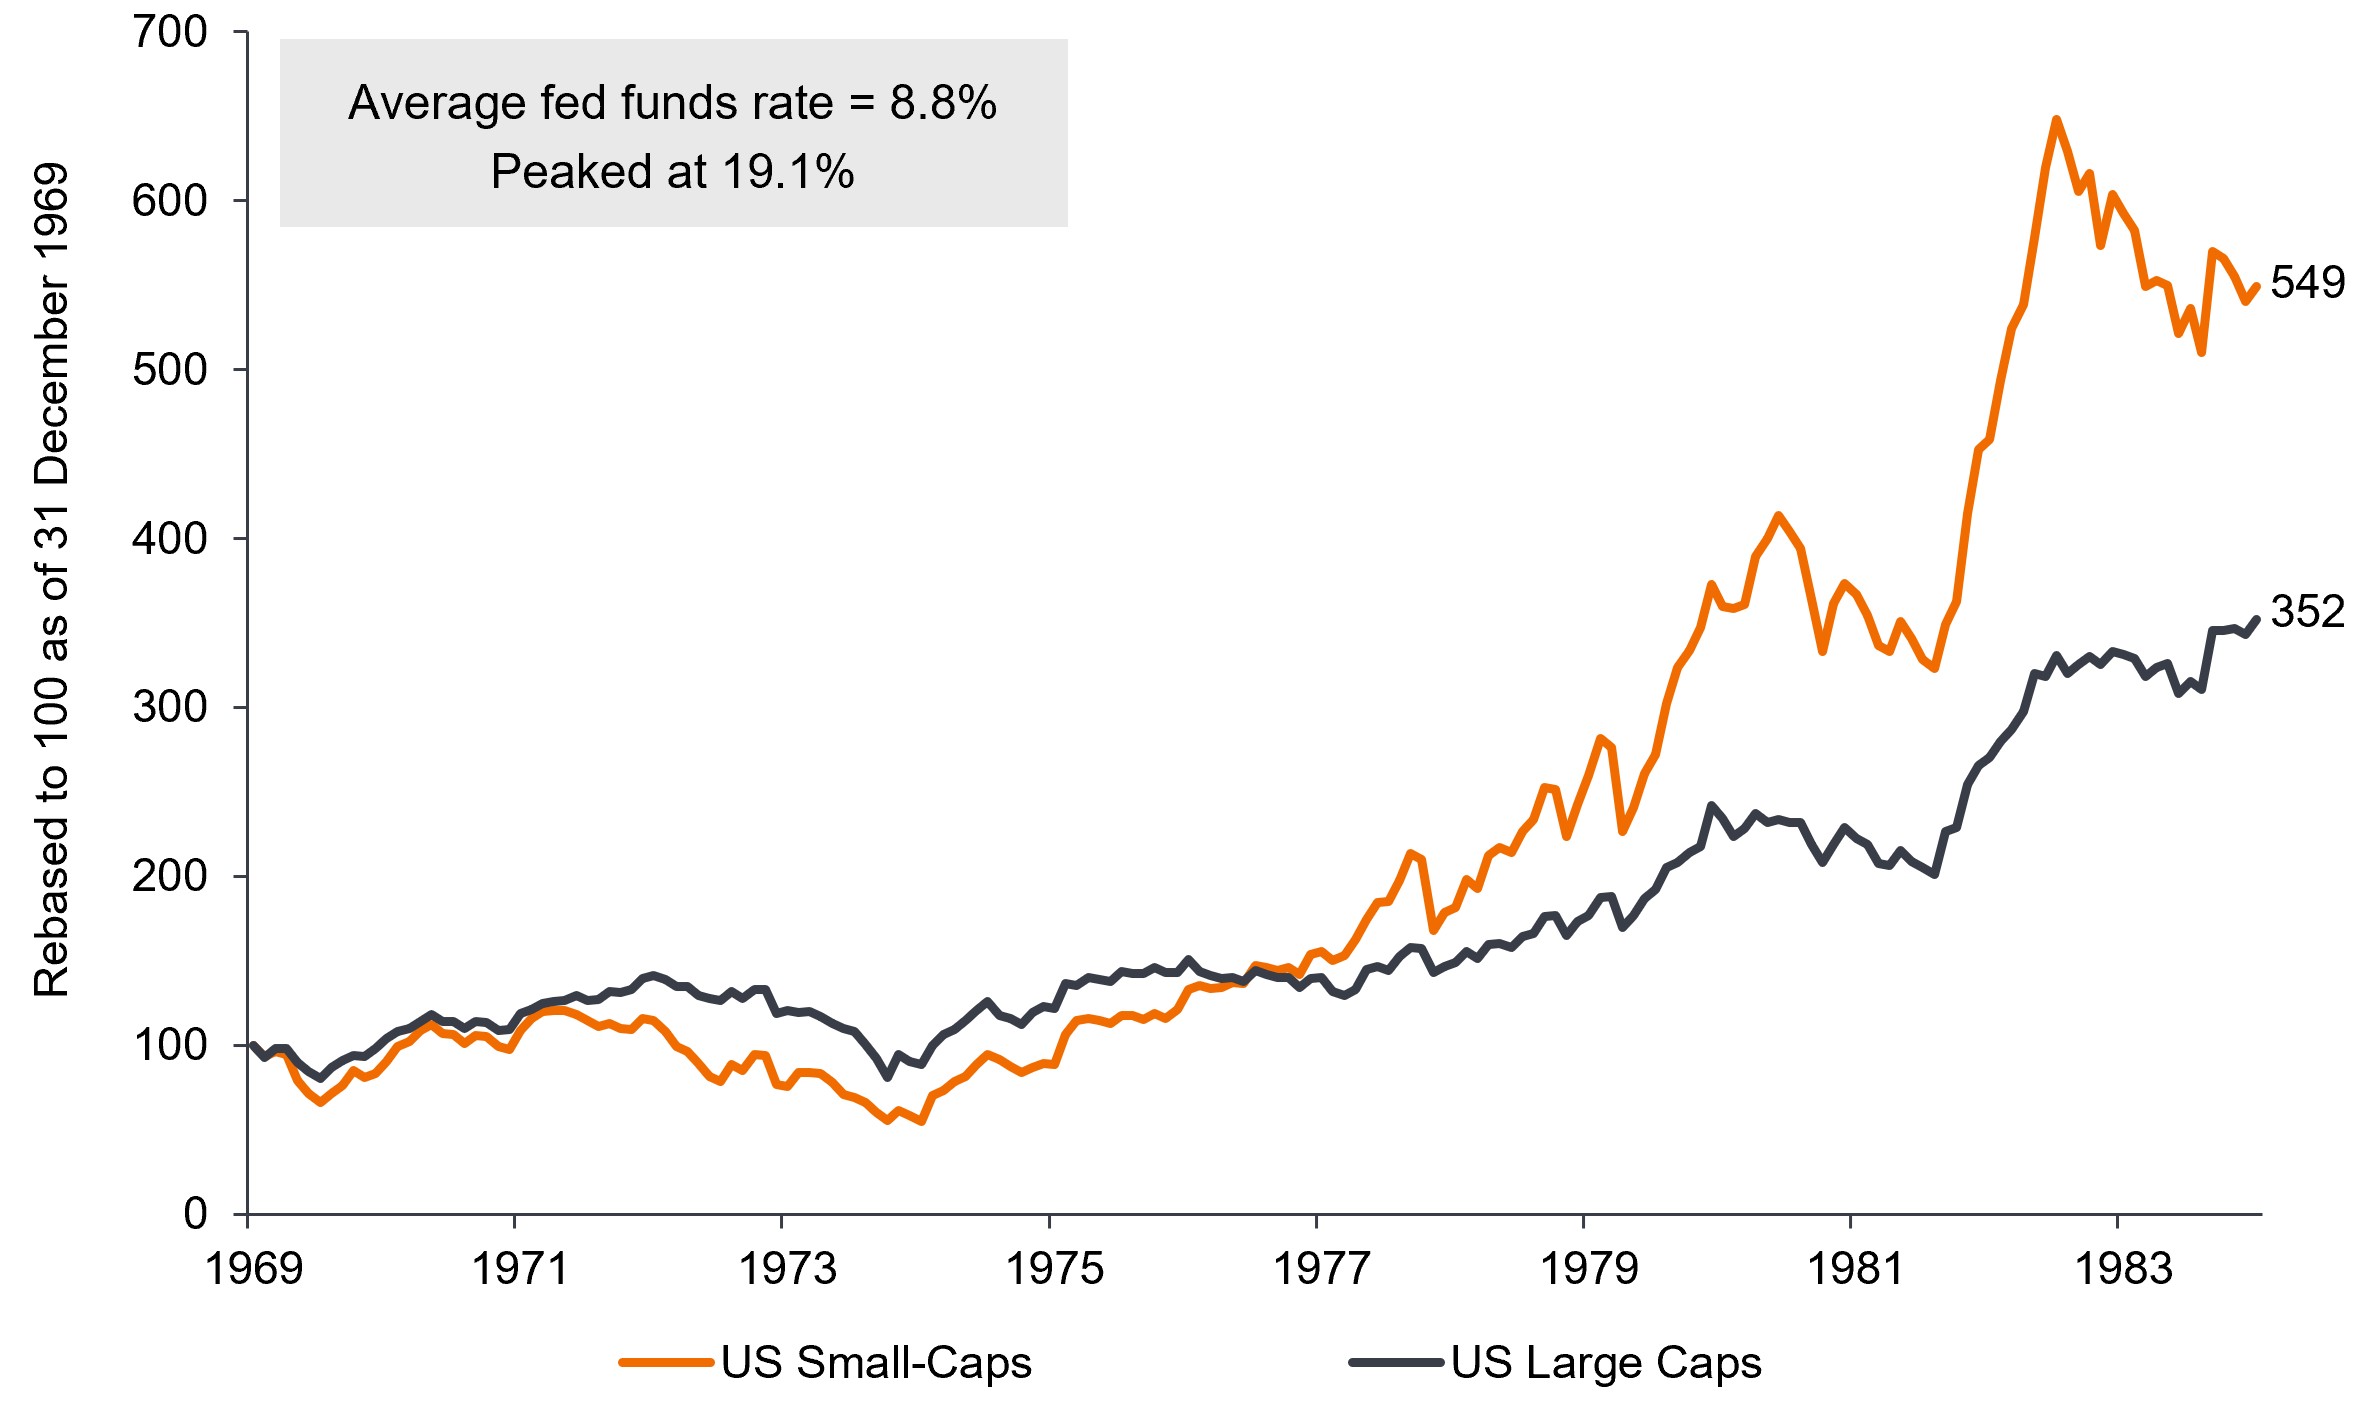
Fuente: Furey Research Partners, Ibbotson y FactSet. La rentabilidad de las pequeñas capitalizaciones se calcula utilizando la rentabilidad mensual Ibbotson hasta diciembre de 1978 y el Russell 2000 Index después de esa fecha; la rentabilidad de las grandes capitalizaciones se basa en el S&P 500 Index. Reajustado a 100 a 31 de diciembre de 1969. La rentabilidad histórica no predice las rentabilidades futuras.
Creemos que esto refleja en parte el apalancamiento operativo y de precios. En un entorno de baja inflación, las pequeñas empresas pueden tener dificultades para subir los precios porque generalmente tienen menos capacidad de fijación de precios que las grandes empresas. Cuando la inflación es más generalizada, las empresas de todos los tamaños pueden ajustar mejor los precios para cubrir el aumento de los costes.
Eso puede tener un efecto desmesurado sobre los beneficios de las pequeñas empresas. Las empresas de small cap (pequeña capitalización) suelen comenzar con márgenes operativos de un solo dígito, mientras que los márgenes de gran capitalización suelen ser mucho más elevados. Como resultado, incluso una modesta mejora de los márgenes puede producir un aumento porcentual mucho mayor en los beneficios de small cap / pequeña capitalización.
Las actuales presiones inflacionistas podrían ser persistentes. Los aranceles, las limitaciones en la oferta de mano de obra y la fractura gradual de la globalización podrían mantener los costes y los tipos elevados durante años, independientemente del partido en el poder. En un entorno de tipos de interés potencialmente más elevados durante más tiempo, favorecemos a las empresas con una sólida generación de flujo de caja / efectivo, balances sólidos y la capacidad de financiar internamente su crecimiento – características que pueden ofrecer resiliencia si las condiciones de financiación siguen siendo estrictas.
Una nueva fase para las pequeñas capitalizaciones
Durante más de una década, la rentabilidad de las grandes capitalizaciones dio a los inversores una buena razón para concentrar su exposición en el espectro de la capitalización, dejando las carteras más infraponderadas en small caps de lo que la mayoría probablemente pretendía. Estos ciclos de rentabilidad suelen ser largos, a menudo entre ocho y 14 años. Con la mejora de la amplitud de los beneficios y unas valoraciones todavía atractivas, creemos que el ciclo emergente de las small caps / pequeña capitalización tiene margen para continuar y da a los inversores motivos para revisar esa posición.
El ratio precio-beneficio (PER) mide el precio de la acción en relación con los beneficios por acción de una o varias empresas de una cartera. La prima/el descuento indican si un valor cotiza actualmente por encima (con prima) o por debajo (con descuento) de su valor liquidativo. Russell 2000® Index refleja la rentabilidad de las acciones estadounidenses de pequeña capitalización. S&P 500 Index refleja la rentabilidad de la renta variable de gran capitalización estadounidense y representa la rentabilidad general del mercado de renta variable estadounidense. 1 Fuente: Bloomberg, a 31 de agosto de 2026.
2 Fuente: Furey Research Partners (FRP) y FactSet. Según el modelo de beneficios por pérdida de capital de FRP utilizando valores históricos. Datos a 13 de agosto de 2026.
3 Fuente: Seaport Research Partners, a 14 de agosto de 2026.
4 Fuente: Furey Research Partners (FRP) y FactSet. Según el modelo de beneficios por pérdida de capital de FRP utilizando valores históricos. Datos a 13 de agosto de 2026.
Información importante
Empresas centradas en la inteligencia artificial ("IA"), incluidas las que desarrollan o utilizan tecnologías de IA, pueden enfrentarse a una rápida obsolescencia de los productos, a una intensa competencia y a un mayor escrutinio normativo. Estas empresas a menudo dependen en gran medida de la propiedad intelectual, invierten significativamente en investigación y desarrollo, y dependen de mantener y aumentar la demanda de los consumidores. Sus valores pueden ser más volátiles que los de las empresas que ofrecen tecnologías más establecidas y pueden verse afectados por los riesgos vinculados al uso de la IA en las operaciones comerciales, incluida la responsabilidad legal o el daño a la reputación.
Los valores de pequeña capitalización pueden ser menos estables y más vulnerables a acontecimientos adversos; además, pueden resultar más volátiles y menos líquidos que los valores de mayor capitalización.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Las acciones de sociedades pequeñas o medianas pueden ser más volátiles que las acciones de grandes sociedades, y en ocasiones puede ser difícil valorar o vender acciones en tiempos y precios deseados, lo que aumenta el riesgo de pérdida.
- Podrán utilizarse derivados con el fin de reducir el riesgo o gestionar la cartera de forma más eficiente. Sin embargo, esto conlleva otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir sus obligaciones contractuales.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Las acciones pueden perder valor con rapidez y, por lo general, implican un mayor riesgo que los bonos o los instrumentos del mercado monetario. Como resultado, el valor de su inversión puede bajar.
- Las acciones de sociedades pequeñas o medianas pueden ser más volátiles que las acciones de grandes sociedades, y en ocasiones puede ser difícil valorar o vender acciones en tiempos y precios deseados, lo que aumenta el riesgo de pérdida.
- El Fondo sigue un estilo de inversión de crecimiento (growth) que crea un sesgo hacia determinados tipos de empresas. Esto podría hacer que el Fondo obtenga una rentabilidad muy inferior o muy superior a la del mercado en general.
- Las SPAC son sociedades instrumentales creadas para adquirir empresas. Son complejas y a menudo carecen de la transparencia de las empresas consolidadas y, por tanto, presentan mayores riesgos para los inversores.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.