In sintesi
- L'incertezza sulla politica delle banche centrali, sull'inflazione, sulle perturbazioni indotte dall'AI e sulla geopolitica sta contribuendo a una maggiore dispersione in alcuni mercati del credito. In questo contesto, le obbligazioni garantite da collaterale (CLO) offrono una fonte differenziata di reddito a tasso variabile, che unisce diversificazione, gestione attiva e protezioni strutturali in grado di contribuire alla mitigazione del rischio idiosincratico.
- In questo contesto di tassi incerto, gli investitori potrebbero essere premiati sempre più per raccogliere il carry piuttosto che fare affidamento su pronostici sulla direzione del mercato. Spread allettanti, dati tecnici solidi e una base di investitori in espansione continuano a sostenere la tesi del valore relativo dei CLO.
- I CLO possono integrare le allocazioni obbligazionarie tradizionali presentando una fonte di reddito a tasso variabile con differenti driver di rendimento. Mostriamo come l'inserimento di CLO AAA possa migliorare il potenziale di rendimento risk-adjusted di un portafoglio.
Tasso variabile in primo piano
Con la BCE che aumenta i tassi per la seconda volta quest'anno e la Federal Reserve che si unisce all'ondata di inasprimento, gli investitori obbligazionari stanno cercando di capire come blindare i portafogli contro gli aumenti dei tassi di interesse, cogliendo al contempo un interessante relative-value in un contesto di spread creditizi ridotti. Investimenti a tasso variabile, come le obbligazioni garantite da collaterale (CLO), registrano una forte domanda in questo contesto di incertezza. La componente income di un CLO si muove insieme ai tassi d’interesse e consiste in uno spread creditizio e un tasso a breve sottostante. I CLO offrono quindi un interessante reddito o carry pur essendo ampiamente immunizzate dalla volatilità dei tassi d'interesse, contribuendo alla diversificazione dei portafogli (Figura 1).
Figura 1: benefici di diversificazione dei CLO rispetto alle azioni
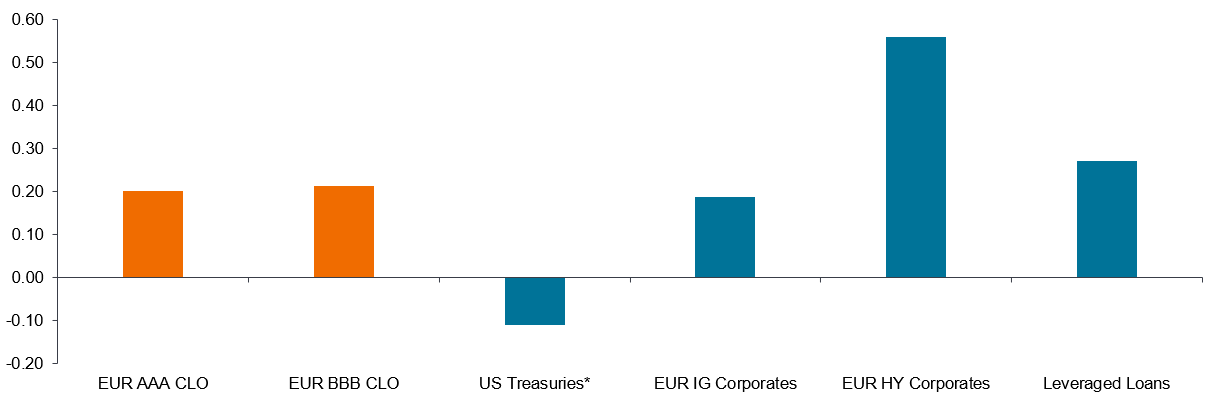
Fonte: Janus Henderson Investors, Bloomberg, JP Morgan, al 31 agosto 2026.
Nota: Correlazioni dei rendimenti giornalieri dal 2 gennaio 2018 al 31 agosto 2026 rispetto all'indice EU Stoxx 50® e alle azioni US (S&P 500 Index). Indici utilizzati per rappresentare le Asset class: CLO EUR AAA (indice J.P. Morgan EUR CLO AAA), CLO BBB (indice J.P. Morgan EUR CLO BBB), Treasury USA (indice Bloomberg US Treasury), high yield (indice Bloomberg Pan-European High Yield), prestiti a leva finanziaria (indice Credit Suisse Leveraged Loan), obbligazioni corporate IG (indice Bloomberg Euro Aggregate Corporate Bond).
Al di là delle loro caratteristiche di tasso variabile, un altro attributo che attira flussi verso il mercato dei CLO è la loro resilienza strutturale. I CLO utilizzano varie forme di credit enhancement (caratteristiche di sicurezza intrinseche) per migliorare la qualità creditizia del debito che emettono. Nella sua storia trentennale, nessuna tranche europea di CLO con rating AAA, AA o A è mai andata in default, neanche durante la crisi finanziaria globale e la pandemia. In genere, le perdite di portafoglio devono essere superiori al 40% prima che le obbligazioni più senior con rating AAA inizino a risentirne. Ciò significa che le perdite dovrebbero superare di due volte e mezzo il picco della crisi finanziaria globale prima che un'obbligazione con rating AAA possa iniziare a subire perdite.1
Vantaggi della diversificazione
Oltre a queste tutele strutturali, è opportuno considerare anche la diversificazione e la gestione attiva nel ciclo di vita di un CLO. Un CLO detiene circa 100-300 prestiti sottostanti (a seconda della giurisdizione), che sono gestiti da un gestore di CLO responsabile di garantire la solidità del portafoglio prestiti nel tempo. Per gli investitori, una strategia CLO aggiunge una diversificazione a livello di portafoglio tra molte operazioni e gestori di CLO. Ciò è importante perché i gestori CLO differiscono per filosofia d'investimento, propensione al rischio e selezione del credito, il che può generare risultati significativamente diversi nel tempo.
Comprendere queste differenze richiede l'esperienza di specialisti. In Janus Henderson abbiamo investito in CLOs da prima della crisi finanziaria globale, su tutto lo spettro dei rating creditizi e su scala globale. A nostro avviso, i CLO offrono uno “specialist premium”, che riflette la profondità della due diligence e del processo di underwriting richiesti. Gli investitori devono comprendere la struttura, i collaterali, i controlli, i gestori e le altre controparti. Un'analisi così articolata richiede quindi competenze specialistiche, crea una barriera all'ingresso e spiega perché i CLO offrono un vantaggio in termini di spread rispetto ai mercati dei corporate comparabili e spesso anche di rating più elevati.
Grafico 2: i CLO offrono un interessante valore relativo rispetto alle obbligazioni corporate di pari rating
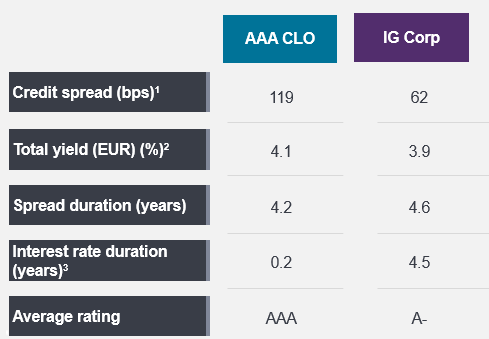
Fonte: Janus Henderson Investors, JP Morgan, indici ICE, Bloomberg, al 31 agosto 2026.
Nota: 1 Per i CLO è stato utilizzato il margine di sconto, per il credito corporate gli swap OAS. 2Per JHI Securitised, il rendimento totale è calcolato come spread creditizio più il tasso swap corrispondente alla vita media ponderata. Per il credito corporate, viene presentato lo "yield to Worst". 3Indici di credito basati sulla duration effettiva. I rendimenti possono variare e non sono garantiti.
Con gli spread obbligazionari, in particolare quelli delle obbligazioni corporate, che trattano vicino ai minimi storici, ottenere spread più elevati, come quelli offerti dai CLO, può sostenere i rendimenti futuri. In questo momento, questo assume particolare rilievo considerato il contesto di incertezza macroeconomica e geopolitica che potrebbe frenare il trend positivo degli spread, a dispetto di fondamentali aziendali solidi. Analogamente agli altri mercati, durante i periodi di volatilità la dispersione tra i gestori e le operazioni di CLO diventa più evidente, anche all'interno della categoria di CLO AAA con rating più elevato. Ciò può creare opportunità e rischi, rafforzando l'importanza della gestione attiva nell'identificare i CLO con i maggiori rendimenti risk-adjusted potenziali.
La sicurezza prima di tutto
Alla luce di questo quadro e della rivoluzione tecnologica legata all'AI, i mercati stanno diventando più selettivi in tema di rischio idiosincratico. Ciò si può osservare nella persistente biforcazione del mercato dei prestiti a leva e delle obbligazioni high yield, nonché nella volatilità nei settori del software e dei servizi. Come già ricordato, la diversificazione dei CLO può contribuire a ridurre tali rischi. Invece di affidarsi alle sorti di singoli debitori, gli investitori possono accedere al potenziale di reddito del più ampio mercato dei prestiti a leva, beneficiando della capacità dei gestori di CLO di identificare i cambiamenti derischi che cambiano, riequilibrare le esposizioni e affrontare periodi di crescente dispersione.
Con l'incertezza sulla traiettoria dei tassi d'interesse e con i mercati sviluppati che si trovano in fasi diverse del processo di rialzo, le CLO consentono agli investitori di generare rendimenti principalmente attraverso il carry anziché basarsi su opinioni direzionali sui tassi. Le cedole a tasso variabile e gli spread creditizi interessanti supportano rendimenti più elevati rispetto a molti segmenti simili dell'obbligazionario tradizionale, consentendo agli investitori di beneficiare di un forte flusso di reddito e riducendo la dipendenza dalle plusvalenze per generare rendimenti. Anche quando i tassi di interesse diminuiscono, lo spread rappresenta la maggior parte del rendimento complessivo e attira flussi da parte di investitori che cercano di mantenere i livelli di reddito. Queste dinamiche hanno sostenuto la domanda di CLO in tutti i cicli di mercato, garantendo un'ampia liquidità durante le fasi di stress.
Le dinamiche tecniche dei CLO continuano ad essere favorevoli perché la domanda degli investitori continua ad ampliarsi mentre le emissioni vengono assorbite in modo efficiente in un mercato di rifinanziamento attivo. La base di compratori si sta ampliando oltre i tradizionali investitori istituzionali, includendo assicurazioni, tesorerie bancarie, wealth manager e investitori in ETF, sostenendo la liquidità e le valutazioni. Al contempo, gli spread sui CLO non si sono compressi nella stessa misura del credito corporate, lasciando agli investitori un'interessante combinazione di carry e supporto tecnico.
Mentre i mercati corporate continuano a vedere forti emissioni da parte di banche, società tech ed emittenti legati all'AI, i mercati delle cartolarizzazioni beneficiano di dinamiche più favorevoli tra domanda e offerta che ne sostengono la resilienza. Questi fattori tecnici favorevoli integrano le caratteristiche strutturali dei CLO che storicamente hanno sostenuto profili di rendimento più stabili.
Perché in mercati volatili i CLO si muovono diversamente
Oltre alla loro struttura a tasso variabile, che agisce come scudo dalla volatilità dei tassi di interesse, i CLO AAA tendono ad avere una duration dello spread bassa (sensibilità ai movimenti dello spread). Un altro fattore che sostiene la stabilità dei prezzi è che in genere i CLO sono emessi con una clausola non-call di 2 anni, quindi se vengono scambiati a un prezzo notevolmente superiore al valore nominale, gli investitori li valutano immediatamente come liquidabili. Nei mercati dislocati, quando i CLO vengono scambiati al di sotto della pari, emergono nuovi acquirenti per comprarli, consentendo ai CLO di riavvicinarsi alla pari, fornendo un sostegno implicito alle flessioni dei prezzi e all'allargamento degli spread.
Risultati dell'aggiunta di un'allocazione del 10%, 20% e 30% di CLO AAA a un portafoglio obbligazionario (10 anni)
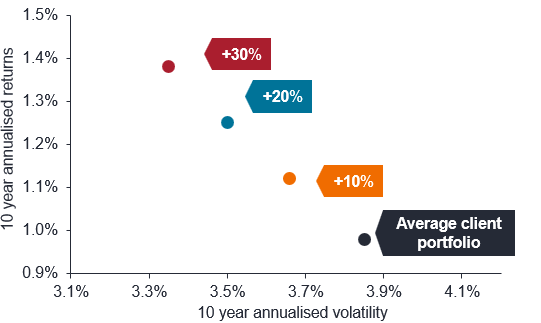
Fonte: Janus Henderson Investors, Bloomberg, Morningstar, JPMorgan. al 31 luglio 2026. Indici utilizzati come rappresentativi in portafogli ipotetici: obbligazioni globali - Bloomberg Global Aggregate TR Hdg EUR; IG in euro - ICE BofA Euro Corporate TR EUR; governativi europei - Bloomberg Euro Agg GvtR TR EUR; HY in euro - Bloomberg Pan Euro HY TR EUR; HY globale - Bloomberg Global High Yield TR EUR; debito dei mercati emergenti - Bloomberg EM Hard Currency Agg TR USD; prestiti bancari - Credit Suisse Western European Leveraged Loan TR Hdg EUR; obbligazioni USA - Bloomberg US Agg obbligazione TR EUR; convertibili - Refinitiv Europe CB TR EUR; liquidità - ICE BofA EUR Ccy 3M Dep BdRt CM TR EUR (liquidità). Il portafoglio medio dei clienti si basa sulla media dei portafogli obbligazionari dei clienti europei di Janus Henderson. I portafogli sono ipotetici e la performance si basa sui rendimenti storici degli indici. Gli investitori non dovrebbero dare per scontata un'esperienza di investimento simile. Le performance passate non predicono i rendimenti futuri.
I vantaggi per il portafoglio derivanti dall'integrazione di CLO sono illustrati dal team Portfolio Construction and Strategy di Janus Henderson, la cui ricerca mostra come aggiungere il 10%, il 20% o il 30% in CLO a un portafoglio obbligazionario diversificato possa migliorare il potenziale di rendimento risk-adjusted. Un profilo di rendimento stabile, le caratteristiche del tasso variabile e i flussi di cassa garantiti abilitano l'accesso a: rendimento, diversificazione e resilienza. Di fronte a numerose variabili in movimento, dall'inflazione alle elezioni, dalla geopolitica ai tassi d'interesse, non c'é da stupirsi che il carry sembri più sicuro di un'opinione sull’andamento dei tassi o dei mercati.
1 Fonte: Moody’s Investors Services Credit Suisse/UBS, al 31 dicembre 2024. S&P Global, al 31 dicembre 2025, mostra i tassi di default dei CLO dal 2001 al 2025.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.