Aspectos destacados:
- No todos los CCC son iguales: los créditos con buen rendimiento pueden ofrecer unos rendimientos atractivos y unos fundamentos que pueden mejorar, lo que crea oportunidades para los inversores capaces de distinguir a los prestatarios viables de los créditos en dificultades.
- El contexto económico sigue siendo favorable, con niveles sólidos de crecimiento nominal que pueden ayudar a las empresas a aumentar sus ingresos y reducir su endeudamiento, aunque los inversores deben favorecer a los prestatarios con una cobertura de intereses suficiente para soportar los tipos más altos.
- El riesgo de refinanciación hace que la selectividad sea fundamental, ya que los muros de vencimiento que se avecinan pueden exponer a los prestatarios CCC más débiles, favoreciendo una rigurosa selección de crédito y una profunda comprensión del entorno operativo de un prestatario y de las cláusulas vinculadas a un bono.
Puede que recuerde que en nuestro artículo anterior «Analizando el mercado: Cómo distinguir entre los bonos high yield con calificación CCC» ya dividimos la cohorte CCC en aquellos bonos que considerábamos muy afligidos y aquellos que veíamos como potencialmente rentables.
Los diferenciales de crédito son la diferencia de rendimiento entre un bono corporativo de alto rendimiento y un bono del gobierno de vencimiento similar. En el caso de los bonos más afectados, no estamos convencidos de que los diferenciales reflejen la probable reducción del valor principal de la deuda en estas estructuras.
Gráfico 1: Los diferenciales CCC se dividen en cohortes en dificultades y en funcionamiento (puntos básicos)
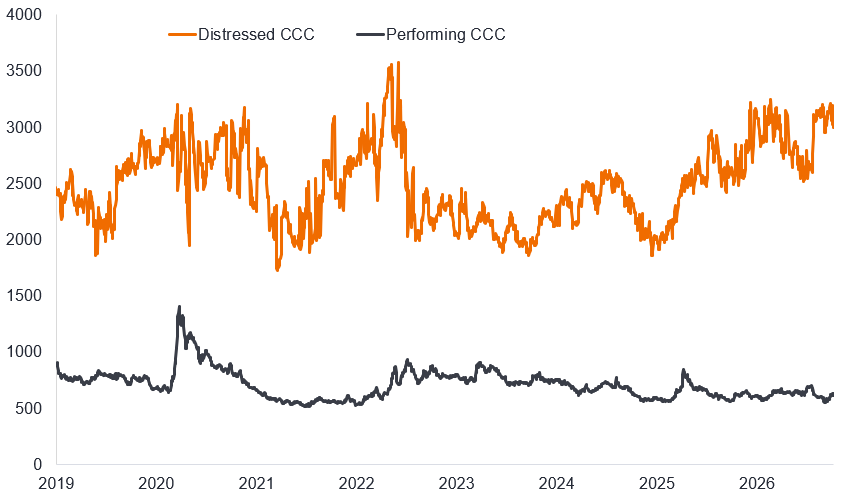
Fuente: Janus Henderson, Harbour, Bloomberg, Índice Bloomberg de alto rendimiento corporativo de EE. UU., diferenciales ajustados por opción (OAS), OAS ponderado por valor de mercado diario para los componentes de EE. UU. HY CCC o inferiores divididos por precio: en dificultades = bonos que cotizan por debajo de 60 $ (de un valor nominal de 100 $) y en funcionamiento = bonos que cotizan por encima de 60 $. Los bonos que cotizan exactamente a 60 $ quedan excluidos de las dos cohortes de precios. Datos del 1 de enero de 2019 al 7 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras.
Creemos que la probabilidad de impago de una parte de la parte en dificultades del CCC es alta. Como resultado, los titulares podrían recibir un recorte en el valor nominal de su deuda o participar en un largo período de reestructuración, lo que podría dar lugar a que los pagos de cupones se interrumpan y se obtengan bajos valores de recuperación.
El diferencial como contrapartida del riesgo
Por el contrario, dentro de la cohorte que sigue operativa creemos que existen oportunidades para invertir en valores que están mejorando, que están en proceso de desapalancamiento y que ofrecen una atractiva rentabilidad ajustada al riesgo. Estos bonos CCC que siguen operativos cotizan mucho más como el resto del mercado de high rendimiento. En el gráfico 2 se observa que el diferencial de la cohorte de bonos CCC que sigue operativa es de unos 635 puntos básicos (pb) de media, lo que supone un diferencial de unos 330 pb frente al índice más amplio de alto rendimiento. Esto significa que mientras que el rendimiento de los bonos high yield estadounidenses se sitúa en torno al 8,2 % (rendimiento de los bonos del Tesoro de EE. UU. de alrededor del 4,9 % + diferencial), el rendimiento de los CCC que siguen operativos es cercano al 11,5 % (basado en los diferenciales del Gráfico 2).1
Gráfico 2: Diferenciales de los bonos CCC en comparación con los bonos high rendimiento de EE. UU. (puntos básicos)
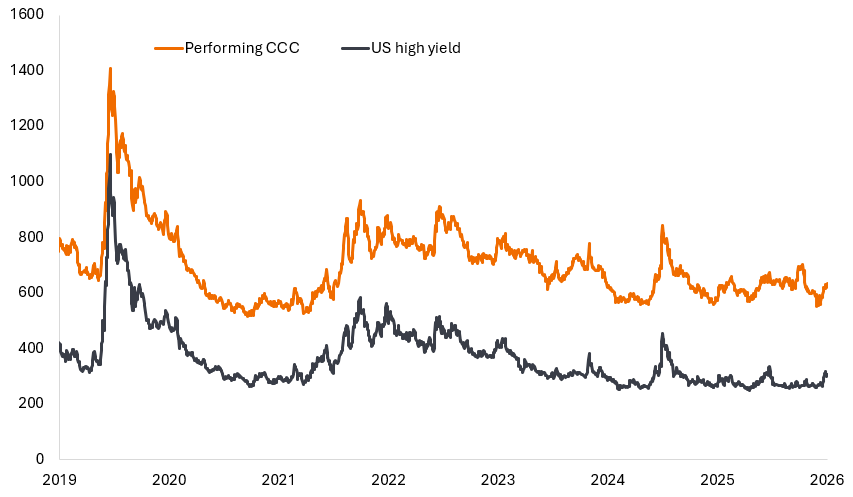
Fuente: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield índice, diferenciales ajustados por opciones (OAS), OAS ponderado por valor de mercado diario para el alto rendimiento de EE. UU. y el alto rendimiento de EE. UU. CCC o inferior. CCC con buen rendimiento = diferencial promedio en bonos que cotizan por encima de 60 $ dentro de la cohorte CCC. Alto rendimiento de EE. UU. amplio = diferencial promedio en todas las calificaciones de alto rendimiento. Datos del 1 de enero de 2019 al 7 de octubre de 2026. La rentabilidad histórica no predice las rentabilidades futuras. Los rendimientos pueden variar con el tiempo y no están garantizados.
El crecimiento nominal ofrece apoyo a los bonos con mejor comportamiento
En la cohorte de bonos CCC que sigue operativa, creemos que existen condiciones para que la mayoría de las empresas operen sin entrar en impago a corto plazo. Esto refleja tanto una visión macroeconómica como una visión fundamental.
Desde una perspectiva económica, el entorno económico actual en Estados Unidos parece favorable. El crecimiento nominal es el crecimiento económico en términos monetarios, es decir, no ajustado a la inflación. Esperamos que el crecimiento del producto interior bruto (PIB) nominal en EE. UU. se sitúe en torno al 5 % durante el próximo año. Se trata de una tasa de crecimiento saludable que permite a las empresas seguir impulsando el crecimiento de los ingresos, mejorar los márgenes incrementales y hacer crecer sus estructuras de capital, ayudando a reducir el apalancamiento.
Gráfico 3: Crecimiento del producto interior bruto (PIB) nominal (% de cambio con respecto al año anterior)
Las bandas sombreadas indican períodos de recesión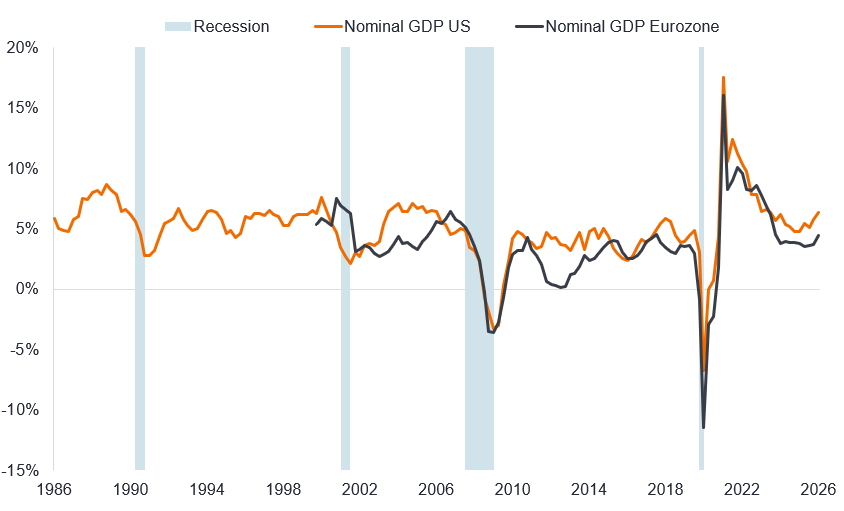
Fuente: Oficina de Análisis Económico de EE. UU., producto interior bruto nominal, Eurostat, producto interior bruto de la zona euro, a precios de mercado, puntos de datos trimestrales, variación interanual en %, desde el tercer trimestre de 1986 al segundo trimestre de 2026. Los datos de la zona euro comienzan en el primer trimestre de 2000. Las bandas de recesión se refieren a períodos en los que hubo una recesión en EE. UU. según la Oficina Nacional de Investigación Económica (NBER). La rentabilidad histórica no predice las rentabilidades futuras.
En Europa, el crecimiento es más desigual y generalmente ha quedado rezagado con respecto a Estados Unidos. Aunque hubo evidencia de un repunte en el crecimiento en la primera mitad de 2026, los datos recientes del índice de gestores de compras (PMI) para la eurozona, que se considera un indicador principal hacia dónde se dirige la economía, se debilitaron modestamente en septiembre y octubre, aunque aún por encima del nivel de 50 que indica la expansión económica. Por el contrario, los datos del PMI de EE. UU. y el Reino Unido se han mantenido boyantes durante estos meses.2
Un inconveniente de un crecimiento bastante sólido es que da margen a los bancos centrales para aplicar una política monetaria más restrictiva dadas las recientes presiones inflacionistas derivadas de los shocks de oferta. Con la mayoría de los bancos centrales de mercados desarrollados aumentando los tipos de interés, debemos identificar estructuras de capital que puedan soportar un entorno de tipos en aumento. Esto significa asegurarse de que los prestatarios tengan una cobertura de intereses suficiente (ganancias para cumplir con los pagos de intereses), particularmente si alguna desaceleración inducida por los tipos en la economía afectara las perspectivas de ingresos y flujo de caja del prestatario.
Mindful of the wall de vencimiento
Un entorno de crecimiento favorable es útil, pero no elimina la mayor prueba para las empresas prestatarias: si pueden refinanciar su deuda.
La deuda con calificación CCC suele tener vencimientos más cortos. En parte, esto refleja el hecho de que los prestamistas se muestran cautelosos a la hora de prestar dinero a largo plazo a los prestatarios cuando hay menos certeza sobre el reembolso, por lo que los bonos a más largo plazo tienden a ser antiguos. En Estados Unidos, alrededor del 40 % de los bonos high yield con calificación CCC vencen en los tres años anteriores al 30 de septiembre de 2029, en comparación con solo el 23,9 % de los bonos con calificación BB y el 25,5 % de los bonos con calificación B.3
En Europa, la cohorte de peor calificación está más expuesta que en EE. UU., ya que el 55 % de los bonos con calificación CCC enfrenta vencimiento en los próximos tres años, una cifra que, por lo general, ha tendido a aumentar (véase el Gráfico 4).
Gráfico 4: Los emisores con menor calificación están más expuestos a los muros de refinanciación
% de rendimiento alto en euros que vence en menos de tres años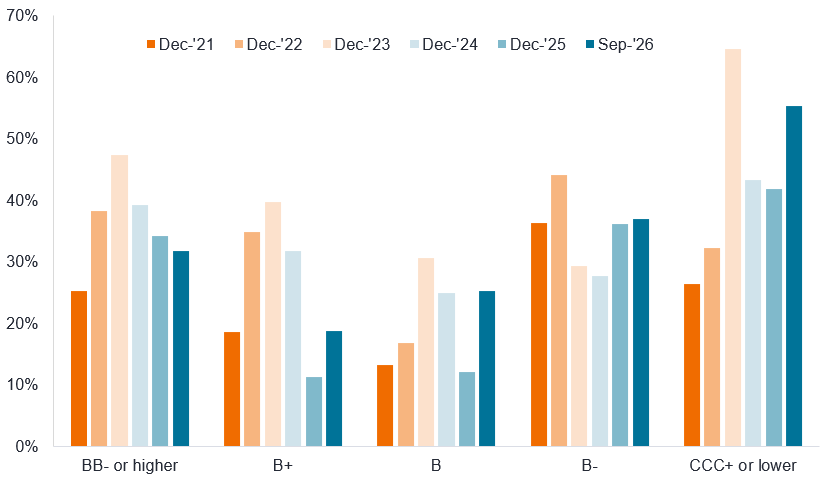
Fuente: Morgan Stanley Research, Índice ICE BofA Euro High rendimiento, 30 de septiembre de 2026.
Los muros de vencimiento son el mayor obstáculo que genera riesgo de insolvencia. Cuando se considere la posibilidad de invertir en o mantener créditos con calificación CCC, creemos que es importante que la empresa prestataria tenga un margen de crecimiento antes de cualquier vencimiento. Con ello nos referimos a tener alguna perspectiva de mejora de su situación financiera y, lo que es más importante, tiempo suficiente para hacerlo.
Es raro que los bonos se emitan con una calificación CCC desde el principio, aunque ocurre, normalmente con los bonos subordinados (de menor rango) a otros de la misma entidad o tras una reestructuración. Por ejemplo, los emisores con calificación B única pueden tener deuda de menor rango que está un escalón por debajo de su deuda de mayor rango y, por lo tanto, tiene una calificación CCC. En su mayor parte, los bonos con calificación CCC han sido rebajados desde una calificación superior, por lo que los inversores están valorando la solvencia actual del prestatario.
Gestión de riesgos
Este enfoque en la evaluación del riesgo es especialmente importante para los bonos con calificación CCC. Los inversores deben aplicar el rigor analítico que aplicarían a cualquier bono high yield, pero con un enfoque aún mayor. La capacidad para generar efectivo para cubrir los pasivos, el nivel de apalancamiento (deuda como proporción de los beneficios) y otras métricas deben ser modeladas y sometidas a pruebas de estrés bajo diferentes escenarios.
Por definición, las empresas con deuda calificada como CCC son más vulnerables desde el punto de vista financiero, por lo que es especialmente importante fijarse en aspectos como el colateral. ¿Cuáles son los activos dentro del negocio? ¿Hay signos de deterioro? ¿Los convenios (las normas jurídicamente vinculantes aplicables al bono) garantizan que el capital no pueda ser retirado o que se eliminen colaterales clave que podrían reducir el valor de recuperación? Por eso otro factor clave a evaluar es el comportamiento de la dirección o del patrocinador (propietario de capital riesgo (private equity)). ¿Tienen fama de ser favorables a los acreedores o han tenido un comportamiento agresivo en el pasado que podría ser en detrimento de los titulares de bonos, como dividendos excesivos o fusiones y adquisiciones impulsadas por deuda?
Todas estas consideraciones son más directas cuando un prestatario no se enfrenta a una disminución secular. Los avances en la tecnología significan que es probable que la desintermediación se acelere. La inteligencia artificial ya ha reducido las barreras para el desarrollo de software, lo que podría representar un riesgo para los flujos de caja del software de alto rendimiento en el futuro. La banda ancha por satélite también podría ser disruptiva para los sectores relacionados con las telecomunicaciones. Como señalamos anteriormente, hay mucho crecimiento económico, por lo que normalmente preferiríamos a los prestatarios que operan en áreas que ofrecen crecimiento.
Qué hay debajo
En definitiva, la clave está en alcanzar una comprensión profunda de los riesgos y oportunidades de un crédito. Los CCC ofrecen grandes diferenciales en relación con el mercado más amplio de high rendimiento, pero parte de ese diferencial es una compensación por las pérdidas por impago. Adoptando un enfoque discriminatorio respecto a los CCC y aplicando un análisis cuidadoso, los inversores pueden estar en mejor posición para aislar los créditos con potencial de mejora de aquellos en los que el impago es un riesgo inminente. Al hacerlo, los inversores pueden capturar potencialmente la prima en un área de high rendimiento que a menudo es ignorada y pasada por alto.
1Fuente: Diferenciales según el Gráfico 2, U.S. Federal Reserve, el rendimiento de los Bonos del Tesoro de EE. UU. se tomó del promedio de los instrumentos del Tesoro de los Estados Unidos con vencimientos a 3 y 5 años, respectivamente 4,9% y 5,0%, al 7 de octubre de 2026. Los rendimientos pueden variar con el tiempo y no están garantizados.
2Fuente: S&P Global Flash PMIs publicados el 23 de septiembre de 2026 y el 23 de octubre de 2026.
3Fuente: BofA Global Research, ICE BofA US High rendimiento, 1 de octubre de 2026.
Los valores de renta fija están sujetos al riesgo de tipo de interés, inflación, crédito e impago. El mercado de renta fija es volátil. Cuando los tipos de interés suben, los precios de los bonos normalmente bajan, y viceversa. La devolución del capital no está garantizada y los precios podrían disminuir si un emisor no puede realizar los pagos a tiempo o si su solvencia crediticia empeora.
Los bonos high yield o «bonos basura»conllevan un mayor riesgo de impago y volatilidad de precios, y pueden sufrir fluctuaciones de precios repentinas y bruscas.
Bloomberg US Corporate alto rendimiento índice: Este índice mide el mercado de bonos corporativos de tipo fijo alto rendimiento denominados en dólares estadounidenses.
Bloomberg Caa US High Yield Index: El índice Bloomberg Caa US High rendimiento mide el mercado de bonos corporativos de rendimiento de tipo fijo denominados en dólares estadounidenses y con calificación Caa. Los sectores CCC mencionados son subconjuntos de este.
ICE BofA US High Yield Index: Este índice realiza un seguimiento de la deuda corporativa denominada en dólares estadounidenses con categoría inferior a investment grade emitida públicamente en el mercado interno de EE. UU.
ICE BofA Euro High rendimiento índice: Este índice replica la deuda corporativa denominada en euros con calificación inferior a Investment Grade emitida al público en los mercados nacionales de euros o de eurobonos.
Punto básico (pb): Un punto básico equivale a 1/100 de un punto porcentual. 1 pb = 0,01 %; 100 p.b. = 1 %.
Bono: Instrumento de deuda emitido por una empresa o un gobierno que se utiliza como medio de captar dinero. El inversor presta dinero al emisor a cambio de pagos de intereses y la devolución final del importe original invertido.
Endeudamiento: cuando una empresa, un particular o un gobierno recurre a la deuda para financiar gastos o inversiones, generalmente a cambio de pagos de intereses.
Estructura de capital: Combinación de deuda y renta variable utilizada por una empresa para financiar sus operaciones y sus activos.
Flujo de caja: El saldo neto de efectivo que entra y sale de una empresa. El flujo de caja positivo muestra que entra más dinero del que sale, mientras que el flujo de caja negativo significa que sale más dinero que entra en la empresa.
Cohorte: Un grupo que comparte las mismas características.
Bono corporativo: Un bono emitido por una empresa. Los bonos corporativos suelen ofrecer a los inversores pagos periódicos de intereses y devolver el dinero original invertido en la fecha de vencimiento.
Cupón: Un pago de intereses periódico de un bono. Se expresa como un porcentaje del valor nominal del bono.
Crédito: Un acuerdo entre un prestamista y un prestatario. En los mercados de inversión, el crédito se refiere a menudo a los préstamos corporativos a través de bonos, préstamos u otros instrumentos de renta fija.
Rating crediticio: una evaluación independiente de la solvencia de un prestatario por parte de una agencia reconocida como Standard & Poor's, Moody's o Fitch. Se utilizan puntuaciones estandarizadas como AAA o B, aunque las agencias pueden presentar sus rating en formatos diferentes. CCC es la cohorte de calificación más baja para los bonos high yield.
Riesgo de crédito: El riesgo de que un prestatario incumpla su obligación de realizar los pagos de intereses o reembolsar el préstamo.
Diferencial de crédito: diferencia de rendimiento entre instrumentos con un vencimiento similar, pero con una calidad crediticia diferente. A menudo se utiliza para describir la diferencia de rendimiento entre los bonos corporativos y los bonos del gobierno.
Impago: Incumplimiento de un deudor (como un emisor de bonos) de su obligación de pagar intereses o reembolsar la cantidad original prestada a su vencimiento.
Desapalancamiento: una empresa que reduce su endeudamiento o deuda como parte de su balance.
Desintermediación: El proceso de eliminar intermediarios o agentes (como mayoristas, minoristas o corredores) de una transacción.
Deuda en dificultades: Instrumento emitido por una empresa que se encuentra en situación de impago o con un riesgo elevado de impago, lo que conlleva un riesgo de inversión considerable.
Producto interior bruto (PIB): El valor de todos los bienes y servicios terminados producidos por un país, durante un periodo de tiempo específico. Se trata de una amplia medida del tamaño y la salud de una economía.
Bono high yield: Un bono con un rating crediticio más bajo que un bono investment grade. Estos bonos suelen conllevar un mayor riesgo de impago por parte del emisor, por lo que normalmente se emiten con un tipo de interés más alto para compensar el riesgo adicional.
Índice: Medida estadística de un grupo o cesta de valores u otros instrumentos financieros. Cada índice tiene su propio método de cálculo y se expresa generalmente como cambio de un valor base.
Inflación: Tipo al que aumentan los precios de los bienes y servicios en una economía.
Apalancamiento: Se refiere al nivel de deuda de una empresa en relación con su renta variable o sus ganancias.
Vencimiento: La fecha en la que el principal de la inversión de un bono y cualquier pago de cupón final se pagan a los inversores.
Política monetaria: las políticas de un banco central destinadas a influir en la inflación y el crecimiento económico. Entre los instrumentos de política monetaria figuran la fijación de los tipos de interés y el control de la oferta monetaria.
Diferencial ajustado por opciones (OAS): La diferencia de rendimiento entre dos bonos o instrumentos después de ajustar el valor de cualquier derecho adicional incorporado en su estructura. Representa la compensación que los inversores podrían recibir por el riesgo de crédito o de liquidez.
Valor nominal: El valor original de un instrumento, como un bono, cuando se emite por primera vez. Los bonos suelen amortizarse a su valor nominal al vencimiento.
Principal: La cantidad original prestada a un emisor de bonos. El capital es independiente del cupón y debe devolverse al prestamista al vencimiento.
Capital riesgo (private equity): inversión en una empresa que no cotiza en una bolsa de valores.
Índice de gestores de compras (PMI): Una encuesta que ofrece un indicador adelantado de las tendencias económicas predominantes, basada en factores que incluyen nuevos pedidos, niveles de inventario, producción, entregas de proveedores y empleo.
Recesión: descenso sostenido de la actividad económica, que se considera normalmente cuando se dan dos trimestres consecutivos de contracción económica.
Refinanciación: El proceso de revisar o reemplazar un acuerdo de préstamo existente, incluyendo el reemplazo de deuda con nuevos préstamos antes o cuando la deuda existente vence.
Rentabilidad ajustada al riesgo: La rentabilidad o la rentabilidad potencial de una inversión después de tener en cuenta la cantidad de riesgo necesario para lograrla.
Prima de riesgo: la rentabilidad adicional que se espera que proporcione una inversión por encima del tipo libre de riesgo. Cuanto más arriesgado se considere que es un activo, mayor suele ser la prima de riesgo que exigen los inversores.
Secular: Una tendencia persistente o a largo plazo dentro de un sector o de la economía. Estas tendencias se mueven a lo largo de períodos prolongados, normalmente independientemente de la dirección general de la economía.
Treasuries/instrumentos del Tesoro de EE. UU.: Obligaciones de deuda emitidas por el gobierno estadounidense. Con bonos del gobierno, el inversor es acreedor del Estado que los emite. Las letras del Tesoro y los bonos del gobierno de EE. UU. están garantizados por la plena fe y el crédito del gobierno de los Estados Unidos. Por lo general, se considera que no presentan riesgo de crédito y suelen tener rendimientos más bajos que otros instrumentos.
Rendimiento: El nivel de rentas que genera un instrumento durante un período determinado, expresado normalmente como porcentaje. Para un bono, en su forma más simple, se calcula dividiendo el pago del cupón entre el precio actual del bono.
Estas son las opiniones del autor en el momento de la publicación y pueden diferir de las opiniones de otras personas/equipos de Janus Henderson Investors. Las referencias realizadas a valores concretos no constituyen una recomendación para comprar, vender o mantener ningún valor, estrategia de inversión o sector del mercado, y no deben considerarse rentables. Janus Henderson Investors, su asesor afiliado o sus empleados pueden tener una posición en los valores mencionados.
La rentabilidad histórica no predice las rentabilidades futuras. Todas las cifras de rentabilidad incluyen tanto los aumentos de las rentas como las plusvalías y las pérdidas, pero no refleja las comisiones actuales ni otros gastos del fondo.
La información contenida en el presente artículo no constituye una recomendación de inversion.
No hay garantía de que las tendencias pasadas continúen o de que se cumplan las previsiones.
Comunicación Publicitaria.
Información importante
Le recomendamos que lea la siguiente información acerca de los fondos relacionados con el presente artículo.
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Algunos bonos (bonos rescatables) otorgan a los emisores el derecho a la amortización del capital antes de la fecha de vencimiento o a la prórroga del vencimiento. Los emisores podrán ejercer tales derechos cuando redunden en su beneficio y, como consecuencia, el valor del fondo puede verse afectado.
- Los CoCos (Bonons Convertibles Contingentes) pueden caer bruscamente en valor si la cualidad financiera de un emisor se debilita y un evento desencadenante predeterminado hace que los bonos se conviertan en acciones del emisor o que se amorticen parcial o totalmente.
- Una gran exposición a un país o una región geográfica en concreto lleva un nivel más alto de riesgo que una cartera mucho más diversificada.
- Si el Fondo mantiene activos en divisas distintas de la divisa base del Fondo o si usted invierte en una clase de acciones/participaciones de una divisa diferente a la del Fondo (a menos que esté «cubierto», es decir, trata de mitigar los movimientos del tipo de cambio entre la divisa de la clase de acciones/participaciones y la divisa base del Fondo), el valor de su inversión puede verse afectado por las variaciones de los tipos de cambio.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.
Riesgos específicos
- Un emisor de un bono (o un instrumento del mercado monetario) puede verse imposibilitado o no dispuesto a pagar los intereses o reembolsar el capital. Si esto sucede o el mercado percibe que esto puede suceder, el valor del bono caerá.
- Cuando los tipos de interés aumentan (o descienden), los precios de valores diferentes pueden verse afectados de manera diferente. En particular, los valores de bonos suelen descender cuando los tipos de interés aumentan. Este riesgo suele ser mayor cuanto mayor sea el vencimiento de una inversión en bonos.
- Aunque los bonos de alto rendimiento (sin grado de inversión) suelen ofrecer tipos de interés más altos que los bonos de grado de inversión, son más especulativos y más sensibles a los cambios adversos en las condiciones del mercado.
- Los CoCos (Bonons Convertibles Contingentes) pueden caer bruscamente en valor si la cualidad financiera de un emisor se debilita y un evento desencadenante predeterminado hace que los bonos se conviertan en acciones del emisor o que se amorticen parcial o totalmente.
- Los mercados emergentes exponen a los inversores a una mayor volatilidad y a un mayor riesgo de pérdida que los mercados desarrollados; son susceptibles a eventos políticos y económicos adversos, y pueden estar menos regulados con procedimientos de custodia y liquidación poco sólidos.
- Podrán utilizarse derivados para ayudar a alcanzar el objetivo de inversión. Esto puede resultar en un apalancamiento (mayores niveles de deuda), que puede magnificar el resultado de una inversión. Por consiguiente, las ganancias o pérdidas pueden ser mayores que el coste del derivado. Los derivados también conllevan otros riesgos, en particular, que la contraparte de un derivado no pueda cumplir con sus obligaciones contractuales.
- Cuando el Fondo, o una clase de acciones/participaciones con cobertura, trata de mitigar los movimientos del tipo de cambio de una divisa en relación con la divisa base, la propia estrategia de cobertura puede tener un impacto positivo o negativo en el valor del Fondo debido a las diferencias en los tipos de interés a corto plazo entre las divisas.
- Los valores podrían resultar difíciles de valorar o de vender en el momento y al precio deseados, especialmente en condiciones de mercado extremas, cuando los precios de los activos pueden estar bajando, lo que aumenta el riesgo de pérdidas en las inversiones.
- El Fondo puede incurrir en un mayor nivel de costes de transacción como resultado de la inversión en mercados menos activos o menos desarrollados en comparación con un fondo que invierte en mercados más activos/desarrollados.
- Una parte o la totalidad de los gastos en curso y otros costes del Fondo se pueden tomar del capital, lo que puede debilitar el capital o reducir el potencial de crecimiento de capital.
- Además de los ingresos, esta clase de acciones podrá distribuir las ganancias de capital realizadas y no realizadas y el capital original invertido. Los honorarios, cargos y gastos también se deducen del capital. Ambos factores pueden dar lugar a una erosión del capital y a una reducción del potencial de crecimiento de capital. Los inversores también deben tener en cuenta que las distribuciones de esta naturaleza pueden ser tratadas (y gravadas) como ingresos dependiendo de la legislación fiscal local.
- Podrían producirse pérdidas si una contraparte no estuviese dispuesto o se viese imposibilitado a cumplir sus obligaciones, o como resultado de un fallo o retraso en los procesos operativos o del fallo de un proveedor externo.