In sintesi
- Dopo anni di bassi tassi d'interesse, i mercati obbligazionari offrono di nuovo livelli interessanti di reddito. Tuttavia, l'incertezza intorno all'inflazione, alla politica delle banche centrali e all'andamento futuro dei tassi d'interesse solleva interrogativi su per quanto tempo i rendimenti attuali rimarranno disponibili.
- Gli investitori che sono soddisfatti degli attuali rendimenti obbligazionari si trovano di fronte a un dilemma: i rendimenti futuri potrebbero aumentare o diminuire a seconda degli sviluppi economici e delle politiche. Ciò rende le decisioni relative alla generazione di reddito sempre più dipendenti da esiti incerti dei tassi d’interesse.
- Un portafoglio obbligazionario a scadenza fissa può aiutare gli investitori a garantirsi un flusso di reddito e una scadenza noti, riducendo la dipendenza da previsioni accurate sull'andamento dei tassi di interesse. È importante però come è costruito un portafoglio a scadenza fissa.
Per gran parte dell'ultimo decennio, con tassi d'interesse bassi e rendimenti obbligazionari altrettanto ridotti, ottenere un reddito interessante è stata un'impresa difficile. Negli ultimi anni la situazione è migliorata, con l'aumento dei rendimenti obbligazionari da metà 2022 che ha visto il ritorno a uno scenario di rendimenti più normale.
Ma i rendimenti più elevati dureranno? È una domanda che molti investitori si sono posti e spiega la recente popolarità dei fondi obbligazionari a scadenza fissa. Si tratta di veicoli progettati per contribuire a "fissare" i rendimenti esistenti. Un fondo obbligazionario a scadenza fissa combina le caratteristiche principali di una singola obbligazione (cedola regolare e prevedibile e data di scadenza fissa) con i vantaggi chiave offerti da un fondo (diversificazione tra molte obbligazioni, insieme alla selezione dei titoli e al monitoraggio da parte di professionisti dell'investimento).
Questi strumenti si sono rivelati attraenti per gli investitori negli ultimi anni e, con il calo dell'inflazione dal suo picco congiunturale, gli investitori in obbligazioni a scadenza fissa hanno tipicamente beneficiato di rendimenti reali positivi (vale a dire rendimenti superiori all'inflazione), contribuendo a mantenere il potere d'acquisto, come si è visto in Italia, per esempio (Figura 1). Molti portafogli obbligazionari a scadenza fissa sono strutturati con scadenze di circa tre anni, perciò la Figura 1 utilizza asset class e indici che presentano duration relativamente brevi (tra 2 e 3,5 anni).
Figura 1: inflazione italiana e rendimenti delle obbligazioni europee
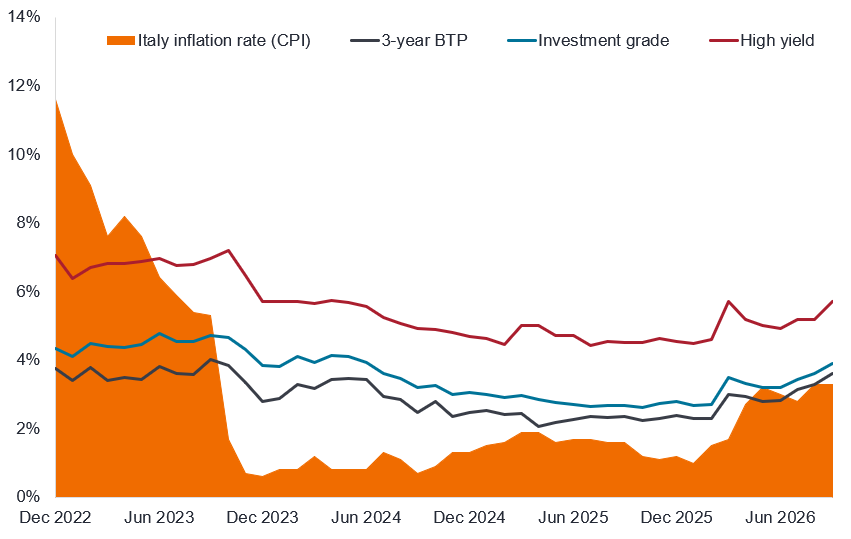
Fonte: Bloomberg, tasso d'inflazione in Italia (indice dei prezzi al consumo), variazione % anno su anno, BTP a 3 anni: Bloomberg generic 3-year Italian government bond, Euro Investment Grade: indice ICE BofA 1-3 anni BBB Euro Corporate, Euro High Yield: indice ICE BofA BB-B Euro High Yield, rendimento a scadenza, dal 31 dicembre 2022 al 15 settembre 2026. Lo yield to worst è il rendimento più basso che un'obbligazione può ottenere a condizione che l'emittente non vada in default e tiene conto di qualsiasi caratteristica call applicabile (ossia l'emittente può richiamare l'obbligazione a una data specificata in anticipo). I rendimenti possono variare nel tempo e non sono garantiti.
Aspettative di inflazione
L’inflazione in Italia è aumentata all’inizio dell’estate a causa delle conseguenze del conflitto in Medio Oriente, ma da allora si è attestata intorno al 3%. Per gli investitori in portafogli di obbligazioni a scadenza fissa, la preferenza sarebbe chiaramente quella che l'inflazione non aumenti molto da qui in poi, poiché beneficerebbero del calo dell'inflazione, dato che i loro rendimenti fissi sono più preziosi in termini di potere d'acquisto.
Se quest’anno la Banca Centrale Europea (BCE) ha alzato i tassi di interesse due volte per riportare gradualmente l'inflazione all'obiettivo del 2%, i consumatori sono più ottimisti. La BCE effettua un sondaggio sui consumatori europei e negli ultimi mesi le aspettative degli intervistati sull'inflazione nei prossimi 12 mesi e nei tre anni successivi sono diminuite, tanto che i consumatori prevedono un'inflazione inferiore al 3% in entrambi i periodi (Figura 2).
Figura 2: le aspettative di inflazione sono in calo
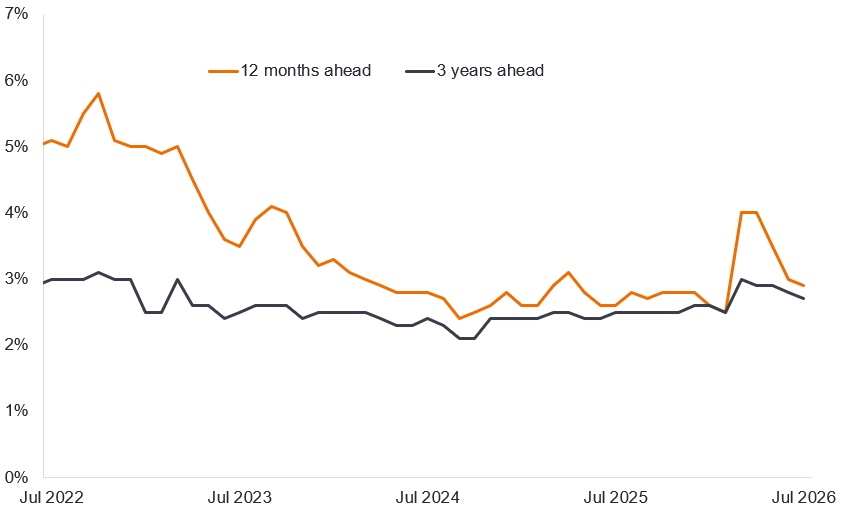
Fonte: ECB Consumer Expectations Survey Results – luglio 2026, pubblicato il 21 agosto 2026. Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Incertezza dei tassi
Abbiamo già notato in passato che la BCE ha reagito tempestivamente all’aumento dell’inflazione, con la prospettiva di ulteriori rialzi dei tassi nel caso in cui i prezzi dell’energia rimanessero elevati.1 Non è chiaro se la BCE rischi di commettere lo stesso errore del 2011, quando aumentò i tassi in un momento di impennata dei prezzi dell’energia, per poi dover fare marcia indietro sei mesi dopo a causa del rallentamento dell’economia. Si è già registrato un recente rialzo della disoccupazione nell'area dell'euro.
Ci siamo fatti un'idea più chiara del pensiero di Kevin Warsh, il nuovo presidente della Federal Reserve (Fed) statunitense. Nel suo discorso a Jackson Hole in agosto, ha riaffermato esplicitamente l'obiettivo di inflazione del 2% della Fed. Più di recente, la decisione unanime di aumentare i tassi d'interesse di 25 punti base in occasione della riunione del board della Fed a settembre, ha dimostrato una decisa determinazione nel controllare l'inflazione, rafforzando la credibilità della Fed presso i mercati ed eliminando ogni dubbio sull'indipendenza della Fed nella definizione della politica monetaria. Mentre l'aumento dei tassi probabilmente contribuirà a inasprire le condizioni finanziarie, potrebbe in realtà portare a tassi di interesse e di inflazione più bassi al di là del breve termine.
Solidità delle aziende
Uno dei fattori più importanti degli ultimi mesi è stato il robusto incremento degli utili societari. Negli Stati Uniti, gli utili dell'S&P 500 (le 500 società quotate più grandi degli USA) sono aumentati del 52% su base annua nel Q2 2026. In Europa, il dato era inferiore ma anche qui si stimava un aumento degli utili di quasi il 24% nel Q2 2026 rispetto allo stesso periodo dell'anno precedente.2 L'aumento dei prezzi dell'energia rappresenta ovviamente un problema, ma il fattore attenuante è che i margini attuali sono sufficientemente elevati affinché le società possano assorbire una una buona parte della pressione. Di conseguenza, i fondamentali societari continuano a favorire gli investitori nel credito. Tuttavia, sebbene le prospettive degli emittenti appaiano solide, persiste l'incertezza circa l'andamento futuro dei tassi d'interesse.
Per gli investitori, quindi, la questione fondamentale non è solo se i fondamentali societari rimangano favorevoli, ma anche se i rendimenti correnti rappresentino un livello interessante di reddito da fissare. Un portafoglio obbligazionario a scadenza fissa è specificamente concepito per offrire agli investitori un livello stabile e relativamente prevedibile di reddito in un determinato orizzonte di investimento. Naturalmente questo comporta un compromesso. Se i tassi d'interesse dovessero scendere, si prevede che il reddito generato dal portafoglio rimanga stabile. Di contro, se i tassi salgono, è improbabile che gli investitori riescano a cogliere appieno i benefici di tali maggiori rendimenti di mercato.
Quando si valuta un portafoglio obbligazionario a scadenza fissa, gli investitori dovrebbero valutare se il rendimento attuale soddisfa i loro obiettivi di reddito nell'orizzonte di investimento. A condizione che siano soddisfatti di tale rendimento, le fluttuazioni dei tassi di interesse diventano meno significative, poiché l'investimento è inteso a mantenere un flusso di reddito vicino ai livelli attuali.
Approcci diversi, stesso obiettivo
I portafogli a scadenza nell'obbligazionario presentano però delle differenze, in quanto esistono diversi modi per costruirli. Un possibile approccio consiste nel creare un portafoglio di obbligazioni corporate con scadenze vicine alla data di scadenza. Un’altra strategia consiste nel creare un portafoglio di obbligazioni corporate in modo sintetico, utilizzando come base le obbligazioni governative e integrandolo con credit default swap (derivati che possono contribuire a generare reddito aggiuntivo e a compensare il rischio, consentendo al gestore di portafoglio di esprimere una propria view su un’obbligazione societaria). Entrambi i metodi hanno i loro meriti. Il primo è meno complesso, ma richiede un'attenta gestione della liquidità con l'avvicinarsi della data di scadenza. Il secondo comporta un lavoro di strutturazione, ma può offrire un migliore allineamento con la data di scadenza. In definitiva, entrambi i metodi mirano a fornire un livello di reddito regolare agli investitori.
Disciplina creditizia
A nostro avviso, i portafogli a scadenza fissa devono essere costruiti intorno a una data di scadenza chiara, un profilo di reddito e un risk budget, senza limitarsi a essere un paniere statico di obbligazioni. Le perdite su crediti potrebbero mettere a rischio il livello di reddito erogato, per cui è importante affidarsi a un team di gestione con una profonda esperienza in ambito creditizio e in grado di reagire a circostanze mutevoli. È qui che un team esperto nella costruzione e nella gestione di questo tipo di portafogli è fondamentale. Una presenza globale nel settore della ricerca può aiutare a individuare le migliori opportunità, il che può significare includere obbligazioni high yield accanto a quelle investment grade per sfruttare le inefficienze dei prezzi e migliorare il rendimento. Il risultato è un approccio alla generazione di reddito più selettivo e basato sulla convinzione. In un mercato in cui la crescita europea rimane incerta e la dispersione dei crediti è destinata a perdurare, questo incide sulla performance complessiva.
Per gli investitori soddisfatti dei rendimenti obbligazionari attuali e desiderosi di avere un certo grado di certezza sul reddito generato dal loro portafoglio e una data di scadenza nota, crediamo che un portafoglio obbligazionario a scadenza fissa possa offrire una proposta interessante.
1Fonte: Bloomberg, Proiezioni dei tassi di interesse mondiali, 16 settembre 2026.
2Fonte: LSEG, S&P500 Earnings Scorecard, 28 agosto 2026, STOXX 600 Earnings Outlook, 27 agosto 2026.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
Le obbligazioni high yield o "junk bond" comportano un rischio più elevato di default e volatilità dei prezzi e possono subire improvvise e marcate oscillazioni dei prezzi.
Asset allocation: il processo di suddivisione degli investimenti tra diverse Asset class come azioni, obbligazioni e liquidità per raggiungere specifici obiettivi d’investimento.
Obbligazione: un titolo di debito emesso da un governo, una società o un'altra organizzazione che in genere paga un tasso d'interesse fisso e rimborsa il capitale alla scadenza.
Rendimento obbligazionario: il rendimento di un'obbligazione espresso come percentuale del suo prezzo di mercato.
Banca centrale: un'istituzione responsabile della gestione della politica monetaria, dei tassi d'interesse e dell'offerta di moneta di un paese.
Obbligazione societaria: obbligazione emessa da una società per raccogliere capitali dagli investitori.
Utili aziendali: i profitti generati da una società in un determinato periodo.
Fondamentali aziendali: le caratteristiche finanziarie e operative di un'azienda, tra cui utili, flusso di cassa, leva finanziaria e solidità del bilancio, utilizzate per valutarne l'affidabilità creditizia.
Cedola: il regolare pagamento degli interessi effettuato dall'emittente di un'obbligazione agli investitori.
Credit default swap (CDS): un contratto derivato che trasferisce il rischio di credito di un mutuatario da una parte all'altra in cambio del pagamento di un premio.
Dispersione creditizia: la variazione delle valutazioni, degli spread creditizi o della Performance tra gli emittenti, i settori o i segmenti di qualità del credito all'interno del mercato obbligazionario.
Perdita da credito: una perdita derivante dal mancato pagamento degli interessi o del capitale da parte di un mutuatario.
Rischio di credito: il rischio che un mutuatario non riesca ad adempiere ai propri obblighi finanziari.
Derivato: strumento finanziario il cui valore deriva dalla Performance di un attivo sottostante, di un indice o di un titolo.
Diversificazione: strategia per distribuire gli investimenti tra diversi titoli, settori o Asset class per contribuire a ridurre il rischio.
Duration: una misura della sensibilità del prezzo di un'obbligazione a variazioni dei tassi di interesse.
Banca Centrale Europea (BCE): la banca centrale responsabile della politica monetaria in tutta l'Eurozona.
Obbligazionario: Asset class che solitamente offre pagamenti regolari e include investimenti come le obbligazioni governative e societarie.
Portafoglio di obbligazioni con scadenza fissa: un portafoglio di obbligazioni con scadenza a una data futura specificata, o vicino ad essa, che cerca di fornire un profilo di reddito definito durante il periodo di investimento.
Forward guidance: comunicazione da parte di una banca centrale sull'andamento probabile futuro della politica monetaria per contribuire a modellare le aspettative del mercato.
Obbligazione governativa: titolo di debito emesso da un governo nazionale per finanziare la spesa pubblica.
Obbligazioni high yield: obbligazione con rating inferiore all'Investment Grade, che in genere offre un rendimento più high yield per compensare il rischio di credito più elevato.
Reddito: i pagamenti percepiti da un investimento, come cedole obbligazionarie o dividendi.
Inflazione: il tasso al quale i prezzi di beni e servizi aumentano nel tempo, riducendo il potere d'acquisto.
Aspettative di inflazione: stime o percezioni relative al tasso futuro di inflazione.
Obbligazione investment grade: un'obbligazione considerata caratterizzata da un rischio di default relativamente basso in base alle valutazioni delle agenzie di rating.
Emittente: il governo, la società o l’organizzazione che crea e vende un titolo per raccogliere capitali.
Scadenza: la data in cui il capitale di un'obbligazione deve essere rimborsato.
Politica monetaria: le azioni intraprese da una banca centrale per influenzare l'inflazione, l'attività economica e le condizioni finanziarie.
Potere d'acquisto: la quantità di beni e servizi che possono essere acquistati con una determinata somma di denaro.
Rendimento reale: il rendimento di un investimento dopo aver tenuto conto dell'inflazione.
Risk budget: la quantità di rischio che un portafoglio può assumere per raggiungere i suoi obiettivo d’investimento.
Yield to worst: il rendimento più basso che un'obbligazione può ottenere a condizione che l'emittente non vada in default e tiene conto di qualsiasi caratteristica call applicabile.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.