In sintesi
- Gli ETF passivi offrono un'esposizione all'indice in modo fisico, detenendo le azioni sottostanti, o sintetico, utilizzando uno swap con una controparte che fornisce il rendimento dell'indice.
- Per le azioni statunitensi, gli ETF sintetici hanno storicamente sovraperformato gli ETF fisici grazie a una maggiore efficienza nella gestione delle ritenute alla fonte sui dividendi a livello di fondo.
- Per un ETF sintetico, lo scostamento dall’indice è una combinazione del total expense ratio (TER) e dello swap spread. Mantenerli entrambi il più basso possibile dovrebbe portare a risultati migliori per gli investitori.
Gli Exchange traded fund (ETF) hanno trasformato il modo in cui gli investitori accedono ai mercati. Negli ultimi due decenni, la gamma di esposizioni disponibili è aumentata significativamente, mentre i costi hanno continuato a diminuire. Per gli investitori che costruiscono un'allocazione core su un mercato principale come le azioni US, un ETF passivo offre un modo semplice e a basso costo per catturare il rendimento dell'indice.
Ma non tutti gli ETF passivi sono costruiti allo stesso modo. Il modo in cui un ETF ottiene la sua esposizione – il suo metodo di replica – può avere un impatto significativo su quanta parte del rendimento dell’indice arriva all’investitore.
Replica fisica e sintetica: due strade per lo stesso indice
Gli ETF passivi solitamente ottengono la loro esposizione all'indice in uno di due modi.
Un ETF fisico acquista e detiene alcuni o tutti i titoli dell'indice. Può detenere ogni componente nelle stesse proporzioni dell'indice o un campione ottimizzato progettato per ridurre i costi di trading. I fondi fisici possono anche prestare titoli per contribuire a compensare alcune inefficienze nelle performance.
Un ETF sintetico di solito detiene un paniere di azioni ed entra in un accordo di swap con una controparte, solitamente una o più grandi banche. Nell’ambito dello swap, il fondo scambia la performance del suo paniere con la performance dell’indice. La controparte è contrattualmente obbligata a fornire il rendimento dell’indice, che consente un’esposizione precisa all’indice.
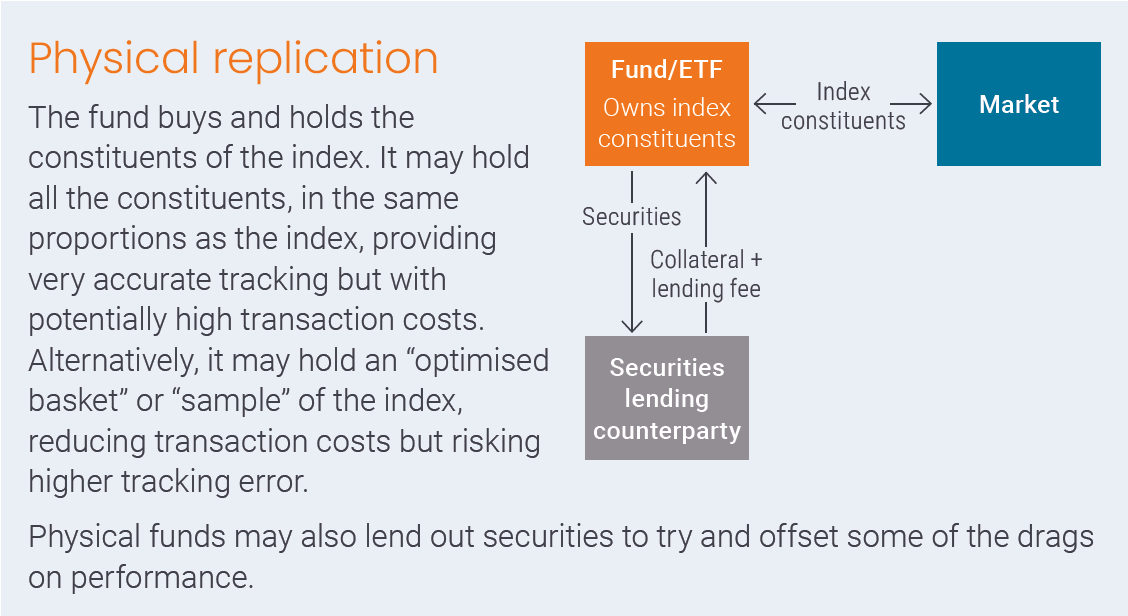
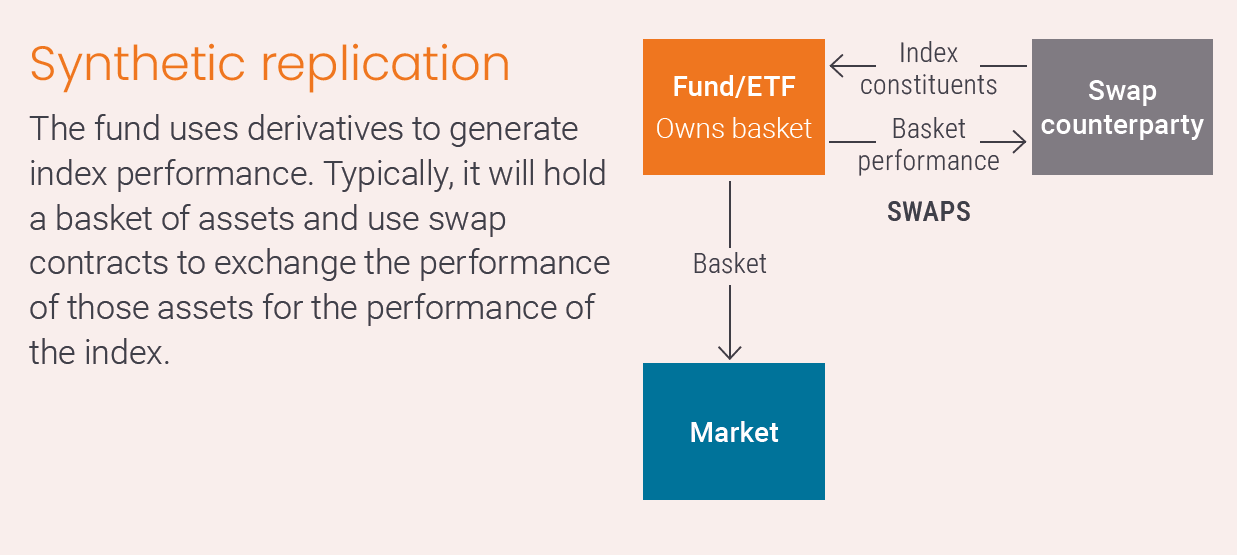
Fonte: Janus Henderson Investors. A mero scopo illustrativo.
Entrambi sono approcci ben consolidati. Quale sia più efficiente dipende dal mercato che si sta seguendo e nelle azioni USA la tassazione è spesso il fattore determinante.
Perché l’approccio sintetico può avere un vantaggio nelle azioni US
Molte società statunitensi pagano dividendi, i quali sono soggetti a ritenuta alla fonte quando vengono pagati a investitori non statunitensi. Un ETF fisico domiciliato in Europa che detiene direttamente azioni statunitensi subirà solitamente una ritenuta alla fonte del 15% o 30% su ogni dividendo. Tale imposta riduce il reddito trattenuto dal Fondo e rappresenta un freno permanente ai rendimenti rispetto all'indice.
L'impatto non è banale. A titolo ipotetico, se un ampio indice di azioni statunitensi avesse un rendimento da dividendi dell'1,3%, una ritenuta alla fonte del 15% costerebbe a un fondo fisico circa lo 0,2% all'anno (1,3% × 15% ≈ 0,195%) prima che vengano presi in considerazione altri costi.
Un ETF sintetico funziona diversamente. La controparte dello swap fornisce il Rendimento totale dell’indice. Secondo le norme fiscali statunitensi, gli swap che fanno riferimento a determinati indici generalmente non sono soggetti alla stessa ritenuta alla fonte sui dividendi. Ciò significa che un ETF sintetico può ricevere il rendimento dell'indice con dividendi reinvestiti senza la detrazione del 15%.
Per gli investitori che altrimenti dovrebbero affrontare la ritenuta d’acconto sui dividendi statunitensi, questo vantaggio strutturale significa che gli ETF sintetici hanno storicamente sovraperformato i loro equivalenti fisici nel tempo.
Comprendere i costi di un ETF sintetico
Tutti gli ETF passivi devono affrontare freni alla performance, derivanti da tasse, costi di transazione, costi di gestione del fondo o replica imperfetta. Per un investitore in un ETF sintetico, il drag rispetto all’indice negoziato è una combinazione di due elementi:
- Il total expense ratio (TER): il costo annuale di gestione del Fondo, detratto dal patrimonio del Fondo.
- Lo swap spread: il costo addebitato dalla controparte dello swap per fornire il rendimento dell’indice.
Insieme, rappresentano il divario tra il rendimento dell'indice e il rendimento fornito dal Fondo. In Janus Henderson, riveliamo entrambi i componenti sul nostro sito web in modo che gli investitori possano capire chiaramente cosa stanno pagando e quanto del rendimento dell’indice possono aspettarsi.
Cosa determina le commissioni e gli spread degli swap?
Diversi fattori influenzano il livello del TER e dello swap spread:
- Dinamiche di finanziamento del mercato. Le controparti degli swap determinano i loro spread in base ai propri costi di finanziamento e copertura dell'esposizione che offrono, nonché alla più ampia domanda di tale esposizione in tutto il mercato. Queste condizioni cambiano nel tempo, motivo per cui gli spread degli swap possono cambiare.
- Il costo di costruzione e gestione del prodotto. Un emittente deve affrontare una serie di costi per immettere un ETF sul mercato e gestirlo, tra cui le spese di amministrazione del Fondo, custodia, quotazione e licenza dei Benchmark pagate ai fornitori degli indici.
Il ruolo dell’emittente è quello di gestire tali costi in modo efficiente: negoziando condizioni di swap competitive, controllando i costi operativi e strutturando il prodotto in modo da ridurre al minimo la penalizzazione della performance.
In conclusione
Per gli investitori che costruiscono un'esposizione core verso le azioni statunitensi, il metodo di replica è importante, così come la commissione di gestione.
Gli ETF fisici che detengono direttamente azioni USA in genere perdono parte di ogni dividendo a causa della ritenuta alla fonte. Una struttura sintetica può fornire il rendimento completo dell'indice senza tale detrazione. Per molti investitori, questo rende lo strumento un modo più efficiente per detenere il mercato US.
Questa efficienza comporta dei costi, che devono essere trasparenti. Per un ETF sintetico, il divario tra l’indice e il fondo è dato dal TER e dallo swap spread. Entrambi dipendono dalle condizioni di finanziamento del mercato e dai costi di costruzione e gestione del prodotto.
Il nostro ruolo di emittente è gestirli entrambi in modo efficiente e divulgarli chiaramente, affinché gli investitori possano comprendere i costi principali associati all'esposizione.
Una struttura efficiente, offerta a un costo competitivo, può aiutare a ridurre una riduzione delle performance per gli investitori.
Punti base (bp): un punto base equivale a 1/100 di punto percentuale. 1 pb = 0,01%; 100 pb = 1%.
Benchmark: Uno standard, solitamente un indice, rispetto al quale è possibile misurare la performance di un portafoglio di investimento.
Spread creditizio: la differenza di rendimento tra titoli con scadenza simile ma qualità creditizia diversa, spesso utilizzata per descrivere la differenza di rendimento tra obbligazioni societarie e obbligazioni governative. Un ampliamento degli spread indica generalmente un peggioramento dell'affidabilità creditizia delle aziende mutuatarie, mentre un loro restringimento ne indica un miglioramento.
Derivato: Uno strumento di investimento il cui valore deriva dal valore di un’attività sottostante, indice, tasso o altro strumento finanziario.
Dividendo: Distribuzione degli utili di una società ai suoi azionisti, generalmente in forma di liquidità o azioni aggiuntive.
Rendimento da dividendi: Un rapporto che indica quanto una società o un fondo d’investimento paga in dividendi rispetto al prezzo delle proprie azioni.
Exchange traded fund (ETF): Un Fondo d'investimento che viene scambiato in borsa ed è progettato per replicare la performance di un paniere di titoli, un indice o un altro asset.
Esposizione: l'importo che un investitore rischia di perdere in caso di fallimento di un investimento.
Indice: una misura utilizzata per rappresentare la performance di un mercato o di un particolare segmento di un mercato. Un indice può anche servire da benchmark rispetto al quale viene misurata la performance di un portafoglio di investimenti.
Stile di investimento: Metodo o filosofia che un gestore degli investimenti utilizza nella selezione degli investimenti per un portafoglio o una strategia.
Investimento passivo: Un approccio d'investimento che cerca di replicare le performance di un indice di mercato piuttosto che sovraperformarlo. È l'opposto dell'investimento attivo.
Replica fisica: Un metodo di replica degli ETF in cui il fondo detiene i titoli sottostanti contenuti nell’indice che sta cercando di tracciare.
Swap: Contratto derivato in cui due parti scambiano i rendimenti o i flussi di cassa di diverse attività o indici secondo termini concordati.
Replica sintetica: Un metodo di replica degli ETF che utilizza derivati, in genere swap, per fornire la performance di un indice anziché detenere direttamente tutti i titoli sottostanti.
Tax drag (effetto fiscale): La riduzione dei rendimenti di un investimento causata dalle tasse pagate sul reddito o sulla plusvalenza.
Total expense ratio (TER): il costo annuale di gestione di un Fondo, espresso come percentuale del suo patrimonio in gestione.
Tracking difference: La differenza tra il rendimento fornito da un fondo e il rendimento del suo indice Benchmark su un determinato periodo.
tracking error: un'indicazione della prevista divergenza tra l'andamento dei prezzi di un investimento o di un portafoglio e il suo Benchmark.
Ritenuta alla fonte: Imposta detratta alla fonte dai pagamenti di reddito, come i dividendi, prima che il reddito venga ricevuto dall'investitore.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- La performance del Comparto potrebbe non coincidere esattamente con quella dell’indice in ogni momento e la deduzione di commissioni e spese comporta la possibilità che il Comparto generi un rendimento totale inferiore a quello dell’indice.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- La performance degli swap è correlata a quella dell’indice o delle attività sottostanti di riferimento. Le valutazioni degli investimenti, dell’indice replicato o degli strumenti finanziari utilizzati per replicare l’indice possono, in determinate circostanze, essere disponibili solo presso un numero limitato di operatori di mercato che possono anche agire come controparti di tali operazioni. Pertanto, le valutazioni possono risultare soggettive e fonti differenti possono indicare valori sensibilmente diversi.