Chart to Watch: la domanda insaziabile di potenza di calcolo razionalizza gli ingenti investimenti in conto capitale
L'aumento dei casi d'uso dell'AI, i volumi di token e l'aumento dell'efficienza di calcolo, uniti al calo dei costi di calcolo, sono alla base della solida domanda di AI, spingendo i giganti della tecnologia a investire su una scala senza precedenti. Questo sta rimodellando il panorama competitivo per l'infrastruttura AI e la monetizzazione, afferma il gestore di portafoglio Richard Clode.
Ci stiamo dirigendo verso un mondo in cui il progresso e la produttività saranno misurati in token. – Richard Clode
In sintesi
- La domanda di token AI sta crescendo in modo esponenziale, trainata da casi d'uso sempre più complessi e agentici, anche se i modelli diventano più efficienti per attività.
- Il calo dei costi di calcolo sta aumentando la domanda complessiva, giustificando livelli senza precedenti di spese in conto capitale dei giganti della tecnologia nell'AI.
- La monetizzazione dei token su larga scala è fondamentale per il ritorno sull'investimento dell'AI, poiché la capacità di valutare, distribuire e cogliere l'utilizzo un elemento di differenziazione competitivo fondamentale.
La portata degli investimenti che confluiscono nell'intelligenza artificiale riflette una semplice realtà: la domanda di elaborazione sta accelerando più rapidamente di quanto i guadagni di efficienza possano eguagliare. L'utilizzo dell'AI sta crescendo in modo esponenziale anche se il costo del calcolo per attività diminuisce: un classico caso del paradosso di Jevons, in cui il calo dei costi rende una risorsa più attraente, portando a un aumento della domanda.
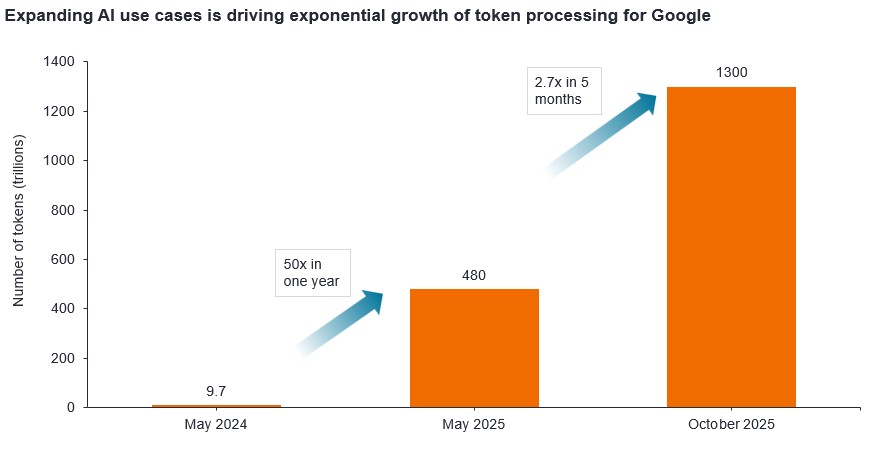
La crescita dei token di Google evidenzia la portata della domanda di AI
I token sono le unità di base che i modelli AI elaborano durante la lettura, la generazione o il ragionamento con le informazioni. I casi d'uso dell'AI più complessi e agentici, come gli assistenti di ricerca autonomi, gli agenti di codifica e i flussi di lavoro aziendali multimodali, aumentano notevolmente i volumi di token. Google è leader nell'elaborazione dei token; i token mensili elaborati sono passati da 9,7 trilioni di maggio 2024 a 480 trilioni 12 mesi dopo. A ottobre 2025 questa cifra è salita drasticamente a 1.300 trilioni di token (dati più recenti).1
I miglioramenti dell'efficienza rimangono rapidi. Modelli come Gemini 3 Flash utilizzano meno token per attività e un numero significativamente inferiore di elaborazione, ma la domanda totale continua ad aumentare man mano che l'AI viene incorporata nei flussi di lavoro di produttività, ricerca e processo decisionale.
La monetizzazione dei token può attenuare le preoccupazioni per gli investimenti in conto capitale per l'AI
Soddisfare l'insaziabile domanda di AI richiede una spesa in conto capitale (capex) senza precedenti. Google ha segnalato investimenti per il 2026 fino a 185 miliardi di dollari, il doppio di quello dello scorso 2025,2 Amazon prevede investimenti fino a 200 miliardi di dollari,3 mentre Meta stima fino a 135 miliardi di dollari.4 NVIDIA suggerisce che la monetizzazione dei token su più livelli può in ultima analisi tradurre questa impennata dell'utilizzo in rendimenti durevoli, contribuendo a giustificare la portata degli investimenti.
Riteniamo che l'entità e la durata della spesa per l'AI siano ancora sottovalutate. A fronte di un mercato in rapida espansione per l'AI, con valutazioni del settore tecnologico ora ai minimi degli ultimi cinque anni e del mercato azionario in generale,5 stock picker attivi come noi hanno ampie opportunità di individuare i futuri leader con un potere di guadagno non ancora pienamente apprezzato.
1 Blog di Google; Previsione degli utili del 3° trimestre: Osservazioni del nostro CEO; 29 ottobre 2025.
2 Alphabet 4Q e risultati dell'anno fiscale 2025; 4 febbraio 2026.
3 Risultati del quarto trimestre 2025 di Amazon; 5 febbraio 2026.
4 Meta sugli utili del quarto trimestre 2025; 28 gennaio 2026.
5 Dati di Bernstein a fine febbraio 2026. Rapporto prezzo/utili a termine del settore tecnologico (rapporto P/E) di circa il 22%, a fronte di una media azionaria nel suo complesso a 5 anni, pari al 36%. Sulla base dell'MSCI ACWI Information Technology Sector, degli utili price-to-forward rispetto all'MSCI ACWI Index da dicembre 1999 a novembre 2018 prima delle variazioni settoriali GICS degli indici MSCI Global e dell'MSCI ACWI Information Technology + ACWI Communication Services rispetto all'MSCI ACWI Index alla corrente post GICS, variazioni settoriali negli indici MSCI Global. Le performance passate non sono indicative dei rendimenti futuri.
AI agentica: si riferisce a sistemi di AI autonomi e orientati a obiettivi in grado di pianificare, ragionare e intraprendere azioni per raggiungere obiettivi complessi con una supervisione umana limitata, anziché limitarsi a generare messaggi o rispondere a richieste.
Spesa in conto capitale: denaro investito per acquisire o aggiornare immobilizzazioni come edifici, macchinari, attrezzature o veicoli, al fine di mantenere o migliorare le operazioni e favorire la crescita futura.
Paradosso di Jevon: una teoria secondo cui una maggiore efficienza nell'uso di una determinata risorsa può comportare un aumento della domanda di quella risorsa. Applicando questo principio ai chip tecnologici/di AI, con l'aumento dei miglioramenti tecnologici e di efficienza della tecnologia/dei chip, la domanda complessiva di chip in realtà aumenta anziché diminuire.
Rapporto prezzo/utili (P/E): una metrica di valutazione comune che misura il prezzo delle azioni rispetto all'utile per azione di uno o più titoli in un portafoglio.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Il Fondo si concentra su determinati settori o temi d’investimento e potrebbe risentire pesantemente di fattori quali eventuali variazioni ai regolamenti governativi, una maggiore competizione nei prezzi, progressi tecnologici ed altri eventi negativi.
- Quando un portafoglio è concentrato (investe una porzione significativa delle sue attività in un numero limitato di posizioni), un evento sfavorevole riguardante anche solo un numero ridotto di partecipazioni potrebbe creare volatilità o perdite significative.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.