In sintesi
- I rendimenti dei Treasury USA a livelli che non si vedevano dai tempi della crisi finanziaria globale potrebbero alimentare i timori di un effetto di spiazzamento ("crowding out") nei mercati dei Treasury e del credito investment grade (IG). Riteniamo che vi sia domanda per entrambi, poiché i rendimenti più elevati attraggono gli investitori nei mercati obbligazionari.
- Malgrado le consistenti emissioni degli hyperscaler, la dimensione del mercato investment grade statunitense non è in contrasto con i mercati obbligazionari e azionari statunitensi in generale. A fronte di questa offerta, l'elevato afflusso di investitori nelle obbligazioni investment grade è stato determinato dai rendimenti allettanti.
- Tuttavia, la domanda è ancora importante, soprattutto quando le emissioni sono concentrate in singoli settori. Gli investitori devono valutare se l'indebitamento favorisca investimenti produttivi o contribuisca all'eccesso di capacità e al deterioramento dei fondamentali, e se il rendimento disponibile compensa adeguatamente tali rischi.
Di nuovo in domanda? US Treasury al 5%.
Per gran parte dell'ultimo decennio, i tassi di interesse bassi e di conseguenza i rendimenti obbligazionari hanno rappresentato un ostacolo per la domanda di obbligazioni. Oggi siamo tornati in un contesto più normalizzato con rendimenti reali positivi (rendimenti superiori all'inflazione) disponibili sui mercati.
Questo crea due forze contrastanti. Da un lato, un costo del capitale più elevato alimenta le preoccupazioni in merito ai crescenti deficit fiscali degli Stati Uniti e alle valutazioni degli asset. D'altro canto, con i rendimenti dei Treasury che toccano il 5%, agli investitori vengono offerti livelli di reddito che non si vedevano dai tempi della crisi finanziaria globale. Potrebbe essere il 5% o una percentuale superiore il livello sufficiente ad attrarre gli acquirenti necessari ad assorbire livelli più elevati di debito pubblico?
Per un investitore che ha acquistato titoli di Stato a 10 anni al picco di rendimento di ottobre 2023 del 4,98%, avrebbe successivamente ottenuto un rendimento totale superiore al 15%.[1] Passiamo a oggi: Deutsche Bank stima che si potrebbe ottenere un rendimento totale positivo in 12 mesi a condizione che i rendimenti rimangano sotto il 5,5% in tale periodo e sotto il 6,4% in due anni. [2] Dopo tutto, i rendimenti elevati si traducono in cedole più elevate che fungono da ammortizzatore contro ulteriori aumenti del rendimento futuro.
Piuttosto che concentrarsi sul livello effettivo dei rendimenti, ciò che conta sono le forze che li guidano. I rendimenti reali più elevati, che riflettono una crescita resiliente, sono stati finora gestibili per i mercati, poiché gli utili aziendali e gli investimenti legati allo sviluppo dell'intelligenza artificiale (AI) sono rimasti molto positivi. Tuttavia, resta la preoccupazione degli investitori che l’emissione di obbligazioni corporate legate all’AI, unita a un maggiore indebitamento pubblico, possa equivalere a un’offerta eccessiva di obbligazioni. Piuttosto che competere per un bacino fisso di capitale, riteniamo che i rendimenti più elevati possano attrarre nuova liquidità nell'obbligazionario da parte della liquidità stessa e di altre asset class.
Acquirenti più sensibili ai rendimenti si orientano verso i Treasury.
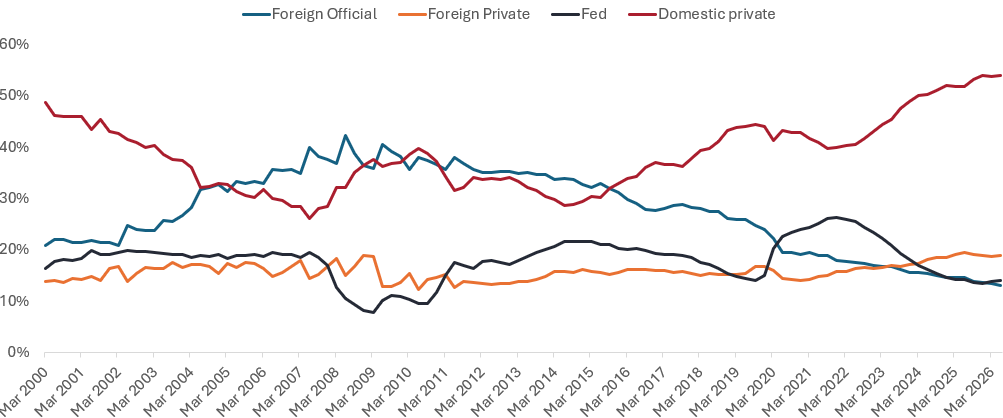
Nel mercato dei Treasury USA, questo può provenire dagli investitori privati. Negli ultimi anni, con il Quantitative Easing che ha lasciato il passo al Quantitative tightening, gli acquirenti ufficiali, come la Federal Reserve (Fed) statunitense, le banche centrali e i gestori delle riserve, si sono allontanati dai Treasury USA. La proprietà privata interna del mercato è aumentata al 50% dal 30% (Figura 1), il che significa che il mercato è diventato più sensibile ai prezzi, in quanto gli acquirenti sensibili ai rendimenti sono diventati più importanti.
Figura 1: la base di acquirenti dei Treasury USA è diventata più sensibile ai prezzi.
Fonte: Barclays, Federal Reserve, 9 luglio 2026.
Rendimenti più elevati dei Treasury USA spostano l'asticella che le obbligazioni societarie devono superare per giustificare il loro rischio aggiuntivo. Con l'avvicinarsi del Treasury decennale al 5%, le transazioni high yield nel mercato primario che offrivano rendimenti superiori al 6% erano state facilmente collocate,[3] il che indica che l'appetito per il rischio di credito rimane elevato. Invertendo il rapporto, le ingenti emissioni di hyperscaler investment grade potrebbero ridurre la domanda di Treasury USA e spingere al rialzo i rendimenti dei Treasury, o si tratta di allarmismo? Questo dibattito è particolarmente rilevante, poiché gli hyperscaler hanno emesso debito a lunga scadenza. Deutsche Bank ha riferito che quasi il 40% delle emissioni a 30 anni avvenute nel 2026 sono arrivate dagli hyperscalers,[4] mentre in precedenza Morgan Stanley aveva dichiarato che il 51% dell'offerta obbligazionaria di hyperscalers era stato emesso con scadenze superiori ai 10 anni.[5]
Le emissioni degli hyperscaler riducono la domanda di Treasury USA?
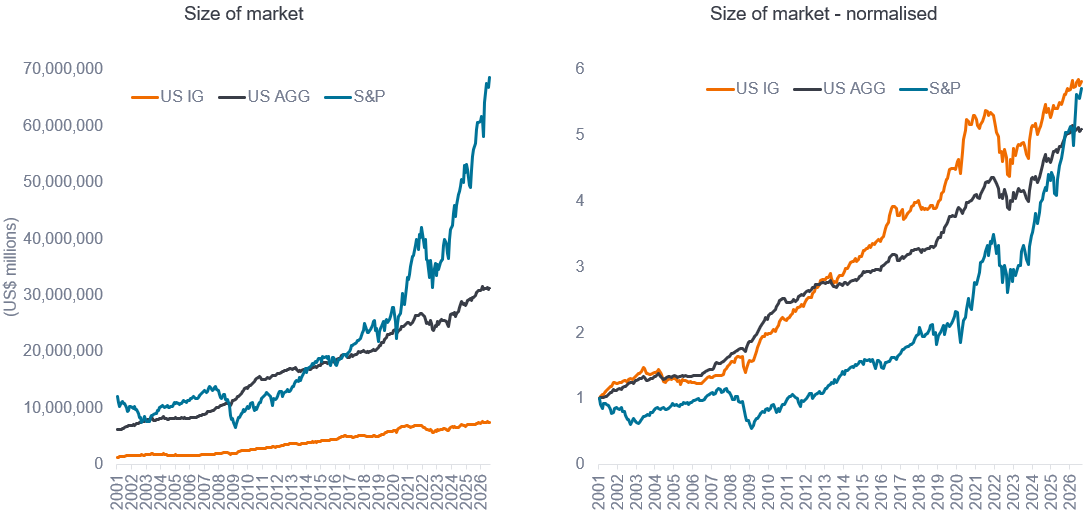
Se il mercato corporate stesse effettivamente escludendo tutto il resto, ci si aspetterebbe che la sua traiettoria di crescita fosse drasticamente diversa rispetto a quella del più ampio mercato obbligazionario e del mercato azionario. Normalizzando la dimensione della crescita del mercato dell'S&P, dell'US Aggregate (dove i titoli del Tesoro statunitense sono la componente più ampia) e dell'IG statunitense riportando il punto di partenza a uno (Figura 3 sulla destra), abbiamo assistito a una crescita di cinque o sei volte in tutti i mercati negli ultimi 25 anni. Di conseguenza, non vediamo il credito corporate fare nulla di insolito rispetto ad altri mercati.
Figure 2 e 3: la crescita dei mercati del credito non mette in ombra gli altri mercati.
Fonte: Bloomberg, Janus Henderson, dal 31 gennaio 2001 al 31 agosto 2026.
La tesi del crowding-out presuppone un pool limitato di capitale, ma il pool disponibile a breve è cresciuto in modo significativo. I saldi di liquidità delle famiglie statunitensi sono passati da 10 trilioni di dollari statunitensi a 20 trilioni di dollari statunitensi negli ultimi cinque anni.[6] I forti flussi di investimento sono quindi stati guidati dai rendimenti interessanti offerti (i rendimenti IG statunitensi sono attualmente al 5,8%).[7] Quest'anno l'offerta netta di IG statunitense sarà probabilmente la più alta mai registrata, tuttavia si prevede che anche la domanda raggiungerà un livello record.[8]
L'offerta è ancora importante.
Ciò nonostante, la storia dimostra che l’offerta può avere un impatto significativo a livello settoriale, anche se il mercato più ampio appare in grado di assorbirla. La pressione tecnica (o determinata dall'offerta) proveniente dalle emissioni può emergere prima che diventi evidente un deterioramento dei fondamentali. Durante la contrazione del settore energetico del 2014-16, investimenti sostanziosi finanziati dal debito hanno contribuito all’eccesso di capacità della filiera degli idrocarburi statunitense. Quando i prezzi del petrolio sono in seguito crollati, condizioni operative più deboli hanno evidenziato una struttura del capitale logora, portando a un deterioramento dei fondamentali.
Questa è la sfumatura di oggi: gli investimenti nel settore dell'AI genereranno gli utili e i flussi di cassa necessari per sostenere il debito o alla fine contribuiranno alla sovra capacità e a fondamentali più deboli? L'offerta, pertanto, è solo una parte del quadro complessivo. Un'approfondita ricerca sul credito valuta come l'offerta interagisce con i fondamentali e le valutazioni e se il potenziale rendimento compensa adeguatamente gli investitori per i rischi.
Lo stesso principio ci riporta ai Treasury. Un rendimento del 5% può attrarre capitale nell'obbligazionario, ma al contempo innalza l'asticella che il credito corporate deve superare per compensare gli investitori del rischio aggiuntivo. Se l'emissione possa essere assorbita dipende non solo dal volume immesso sul mercato, ma anche dai fondamentali sottostanti e dal fatto che i rendimenti offrano una compensazione sufficiente. Ciò sottolinea l'importanza di considerare sia le condizioni macroeconomiche sia i fondamentali a livello di emittente quando si investe nell'obbligazionario.
Intelligenza artificiale (AI): La simulazione dei processi di intelligenza umana da parte dei sistemi informatici. L'AI di solito prevede l'apprendimento dai dati, l'identificazione di schemi e l'uso di questi insight per fare previsioni o completare i compiti.
**obbligazione:** un titolo di debito emesso da un'azienda o un governo, utilizzato come mezzo per raccogliere fondi. L'investitore che acquista l'obbligazione di fatto presta del denaro all'emittente dell'obbligazione. Le obbligazioni offrono un rendimento agli investitori sotto forma di pagamenti periodici fissi (una cedola) e l'eventuale restituzione alla scadenza dell'importo originariamente investito, il valore nominale. Data la periodicità fissa dei pagamenti degli interessi, vengono spesso definiti anche strumenti obbligazionari.
Banca centrale: Un'istituzione nazionale responsabile della gestione della valuta di un Paese, dell'offerta di moneta e dei tassi d'interesse. Le Banche centrali possono anche supervisionare il sistema bancario e agire per mantenere la stabilità finanziaria.
**Cedola:** pagamento regolare di interessi su un'obbligazione, espresso in percentuale del valore nominale di un investimento. Ad esempio, se un'obbligazione ha un valore nominale di 100 sterline e una cedola annuale del 5%, l'obbligazione paga un interesse annuo di 5 sterline.
**Credito:** il credito è tipicamente definito come un accordo tra un prestatore e un mutuatario. Viene spesso utilizzato in senso restrittivo per descrivere prestiti societari, che possono assumere la forma di obbligazioni societarie, prestiti o altre asset class a tasso fisso.
Fondamentali del credito: I fattori utilizzati per valutare la capacità di un mutuatario di far fronte ai propri obblighi di debito, come ricavi, utili, flussi di cassa, leva finanziaria e solidità del bilancio.
**Rischio di credito:** il rischio che un mutuatario non adempia ai propri obblighi contrattuali di effettuare i pagamenti degli interessi richiesti o di rimborsare il prestito. Qualsiasi fattore che migliori le condizioni di un'azienda può contribuire a ridurre il rischio di credito.
Spread creditizio: la differenza di rendimento tra titoli con scadenza simile ma qualità creditizia diversa, spesso utilizzata per descrivere la differenza di rendimento tra obbligazioni societarie e titoli di Stato. Un ampliamento degli spread indica generalmente un peggioramento dell'affidabilità creditizia delle aziende mutuatarie, mentre un loro restringimento ne indica un miglioramento.
**Crowding out:** una situazione in cui un indebitamento sostanzioso da parte di un emittente o di una parte del mercato assorbe il capitale degli investitori, riducendo potenzialmente la domanda di debito di altri mutuatari o aumentando i rendimenti che tali mutuatari devono offrire.
Duration: una misura della sensibilità del prezzo di un'obbligazione a variazioni dei tassi di interesse. Quanto più lunga è la duration di un'obbligazione, tanto più il suo prezzo sarà verosimilmente sensibile alle variazioni dei tassi di interesse, e viceversa.
**Federal Reserve (Fed):** la banca centrale degli Stati Uniti, responsabile della conduzione della politica monetaria statunitense e del sostegno alla stabilità del sistema finanziario del paese.
obbligazionario: vedi obbligazione.
**Crisi finanziaria globale:** un grave sconvolgimento del sistema finanziario globale che ha raggiunto il suo apice nel 2008, con conseguente forte stress in tutti i settori bancario, creditizio, economico e dei mercati degli investimenti.
**Hyperscaler:** una società tecnologica di grandi dimensioni che gestisce infrastrutture estese di calcolo, cloud o data-center e può espandere rapidamente tali infrastrutture per soddisfare la domanda.
Inflation: The rate at which the prices of goods and services are rising in an economy. The consumer price index (CPI) and retail price index (RPI) are two common measures; the opposite of deflation.
**Obbligazione investment grade:** un'obbligazione emessa da un governo o da una società con un rischio relativamente basso di inadempienza sui pagamenti, che si riflette nel rating più elevato assegnato dalle agenzie di rating.
emittente: Una società, un governo o un'altra organizzazione che raccoglie denaro emettendo titoli quali obbligazioni.
Scadenza: la data di scadenza di un'obbligazione è la data in cui il capitale investito (e l'eventuale cedola finale) viene pagato agli investitori. Le obbligazioni a breve termine scadono generalmente entro cinque anni, quelle a medio termine entro cinque-dieci anni e quelle a più lungo termine dopo oltre dieci anni.
**Eccesso di capacità:** una situazione in cui un settore ha una capacità produttiva superiore a quella richiesta per soddisfare la domanda. Ciò può esercitare pressioni sui prezzi, sui profitti e sulla capacità di servizio del debito dei mutuatari.
Mercato primario: Il mercato in cui i nuovi titoli, come obbligazioni o azioni, vengono emessi e venduti per la prima volta agli investitori.
**Contrazione quantitativa (QT, quantitative tightening):** una politica monetaria governativa usata occasionalmente per diminuire l'offerta di moneta vendendo titoli di Stato o lasciandoli maturare e rimuovendoli dai saldi di liquidità.
Rendimento reale: Il rendimento di un investimento dopo aver tenuto conto dell'inflazione. Un rendimento reale positivo significa che il rendimento è superiore al tasso d'inflazione prevalente.
**Gestore delle riserve:** un'istituzione responsabile della gestione delle riserve in valuta estera di un paese, che possono includere valute estere, obbligazioni governative e altre attività altamente liquide.
Rendimento totale: Il rendimento complessivo di un investimento in un periodo specificato, che tiene conto sia del reddito percepito che di eventuali guadagni o perdite di valore.
**Titoli del Tesoro/Treasury USA:** titoli obbligazionari emessi dal governo degli Stati Uniti. Con le obbligazioni governative, l'investitore è un creditore del governo. I buoni del Tesoro e le obbligazioni governative statunitensi sono garantiti dalla clausola "full faith and credit" del governo degli Stati Uniti. Sono generalmente considerati privi di rischio di credito e di norma comportano rendimenti inferiori rispetto ad altri titoli.
Valutazione: un'analisi del valore di un asset o di un titolo. Nell’obbligazionario, le valutazioni possono essere considerate confrontando misure quali il rendimento o lo spread creditizio di un’obbligazione con quelli di titoli simili o con i relativi livelli storici.
**Rendimento:** il livello di reddito di un titolo in un determinato periodo, in genere espresso come tasso percentuale. Per un'obbligazione, nella sua forma più semplice, si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione.
Note
[1] Fonte: Janus Henderson, LSEG Datastream, rendimento totale in USD, 19 ottobre 2023 al 31 agosto 2026.
[2] Fonte: Deutsche Bank, 2 settembre 2026. Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
[3] Fonte: Citi, Credit talks, 14 settembre 2026.
[4] Fonte: Deutsche Bank, 7 agosto 2026.
[5] Fonte: Morgan Stanley, 10 aprile 2026.
[6] Fonte: Federal Reserve, HSBC, al 30 giugno 2026.
[7] Fonte: Bloomberg, indice ICE BofA US Corporate, al 14 settembre 2026.
[8] Fonte: Deutsche Bank, 2 settembre 2026.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell'obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Il Fondo potrebbe usare derivati al fine di conseguire il suo obiettivo d'investimento. Ciò potrebbe determinare una "leva", che potrebbe amplificare i risultati dell'investimento, e le perdite o i guadagni per il Fondo potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo o l'investitore detenga azioni o quote in un'altra valuta (a meno che non siano "coperte"), il valore dell'investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli del Fondo potrebbero diventare difficili da valutare o da vendere al prezzo e con le tempistiche desiderati, specie in condizioni di mercato estreme con il prezzo delle attività in calo, aumentando il rischio di perdite sull'investimento.
- Le spese correnti possono essere prelevate, in tutto o in parte, dal capitale, il che potrebbe erodere il capitale o ridurne il potenziale di crescita.
- Il Fondo potrebbe perdere denaro se una controparte con la quale il Fondo effettua scambi non fosse più intenzionata ad adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.