In sintesi
- Oggi i consulenti hanno il compito di aiutare i clienti ad affrontare le considerazioni finanziarie poste dall'aumento della longevità.
- Sebbene gli attivi e la copertura delle spese durante la pensione siano ancora obiettivi rilevanti e necessari, molte considerazioni di natura non finanziaria sono altrettanto cruciali per il benessere a lungo termine dei pensionati.
- L'attenzione al “benessere previdenziale” – che comprende la salute fisica, mentale, sociale e finanziaria – consente ai consulenti di andare oltre la pianificazione finanziaria e fornire un vero valore per la vita di clienti e famiglie.
Mentre l'allungamento della durata della vita sta diventando un aspetto sempre più importante nell'equazione della pianificazione pensionistica, si presentano diverse nuove sfide che gli investitori devono considerare mentre si preparano per il futuro. La prospettiva di una maggiore longevità aggiunge un livello di complessità alle discussioni su carriere, risparmio, investimenti, settore sanitario e obiettivi di trasferimento patrimoniale ed ereditari, tra gli altri.
Il denaro sta alla base di molti – se non tutti – questi problemi. Questo mette i consulenti in condizione di aiutare i clienti a navigare le sfide finanziarie presentate da una pensione prolungata. Ma molte altre considerazioni di natura non finanziaria sono altrettanto cruciali per il futuro benessere e la soddisfazione dei clienti. Tra questi rientrano la salute fisica e mentale, la gestione del tempo e i rapporti sociali.
Un piano finanziario del cliente può essere solido, ma se il loro benessere fisico, mentale, emotivo e spirituale non è altrettanto solido, tutti quei soldi e quella pianificazione perdono gran parte del loro valore. Infatti, il denaro è sostanzialmente inutile se un cliente non può utilizzarlo in modo appagante.
In sintesi, non è solo benessere finanziario; è benessere olistico. Ed è un argomento che richiede più attenzione, visto che i clienti si preparano a pensionamenti potenzialmente più lunghi e, in via ideale, più soddisfacenti.
Cos'è il benessere dopo il pensionamento?
Il benessere pensionistico è uno stato di benessere generale che comprende la salute fisica, mentale, sociale e finanziaria, indispensabile per una vita appagante e sicura dopo il pensionamento.
Alcuni di questi ambiti sono chiari e netti e quantitativi, come il denaro e il tempo. Altri, come la salute mentale e sociale, sono più sfumati e qualitativi. Ma mentre gli aspetti psicologici, emotivi e persino spirituali non rientrano agevolmente in un foglio di calcolo, sono naturalmente altrettanto importanti per il benessere complessivo in pensione.
Ciò che può rendere queste aree particolarmente spinose è che tutte possono essere oscurate dal confronto. Quando gli investitori valutano i propri livelli di salute, che sia finanziaria, fisica o di altra natura, spesso si considerano in condizioni peggiori rispetto agli altri.
Questo mi ricorda il topos della persona ricca e infelice. Spesso vediamo persone nei film e nei libri – o anche nella vita reale – che apparentemente hanno tutto ciò che possono desiderare ma sono soli, disinteressati e infelici (Ebenezer Scrooge è l'esempio classico). Anche se può sembrare un luogo comune, il denaro non sempre è garanzia di felicità. Per questo motivo la wellness da pensione non può essere misurata solo in termini monetari.
In che modo possono aiutare i consulenti?
I consulenti di oggi devono assumere un ruolo più attivo nello sviluppo del benessere pensionistico dei loro clienti. Limitarsi a far raggiungere al portafoglio un determinato livello e poi restare a guardare, ritenendo che il lavoro sia stato svolto, non è più sufficiente.
Di seguito presentiamo tre idee attuabili, applicabili a qualsiasi cliente e basate sulla ricerca.
Inquadramento
Come accennato in precedenza, il confronto può essere problematico quando si considera il benessere pensionistico. Spesso guardiamo qualcuno e crediamo che stia meglio di noi, che si tratti di maggiori attivi, meno debiti, auto più belle, una famiglia più felice o tutto questo (almeno ai nostri occhi). Occorre tuttavia ricordare che tutti appaiono normali dall'altra parte della strada.
La ricerca ha dimostrato che il modo in cui inquadriamo le tendenze comparative degli esseri umani possa fare la differenza. Basta chiedere a qualcuno: «Sei in una condizione migliore?» può essere d'aiuto. In effetti, un sondaggio recente ha rilevato che, quando si utilizza il quadro dello «stare meglio», gli intervistati hanno ritenuto di aver usato i soldi per creare gioia e felicità, di aver avuto sentimenti più positivi riguardo alla propria situazione finanziaria e di aver gestito meglio il proprio denaro.1
Salute olistica
Come abbiamo già detto, il benessere pensionistico va ben oltre la sola salute finanziaria. Sonya Lutter, direttrice della Salute e del Benessere Finanziario della Facoltà di pianificazione finanziaria del College of Human Sciences della Texas Tech University, ha sviluppato un quadro di riferimento che gli advisor possono usare per aiutare i clienti a concepire la loro vita dopo il pensionamento in modo più olistico e a individuare possibili e necessarie modifiche per migliorare il benessere.
Attraverso il suo modello Wellness Wheel, possiamo osservare in che modo la salute sociale, mentale, finanziaria e fisica incida sul benessere complessivo.
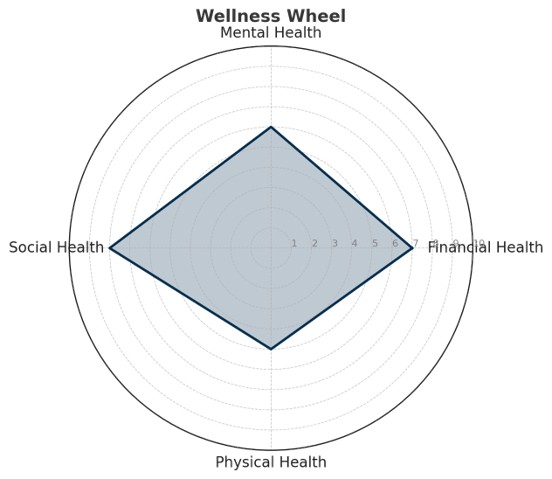
La ricerca di Lutter et al. mostra anche come le variazioni nell'uso del tempo, nel patrimonio, nella pensione e in altri concetti possano influenzare in modo diverso gli aspetti sociali, mentali, finanziari e fisici della salute.
Per i consulenti, è importante riconoscere l'esistenza di compromessi. Ad esempio, un aumento del patrimonio migliora chiaramente la salute finanziaria, ma un incremento di ricchezza può avere un impatto negativo sulla salute sociale e mentale. D'altro canto, l'efficienza temporale ha un impatto positivo su tutte le aree del benessere. Presentare queste idee ai clienti potrebbe aiutarli a rivalutare i loro obiettivi e a riconsiderare l'uso del capitale per delegare attività che non sono gratificanti.
Questi compromessi e i loro impatti creano anche l'opportunità di discutere degli obiettivi di un cliente a breve, medio e lungo termine. Gli advisor possono aiutare i clienti a capire quali sono le scelte migliori, consentendo quindi a cliente e advisor di elaborare un piano volto a migliorare il benessere complessivo.
Fiducia finanziaria
L'approccio “migliore di” e le idee contenute nella Ruota del benessere ci riportano ai concetti base, ma importanti, di definire obiettivi e avere un piano finanziario. La ricerca interna di Janus Henderson ha dimostrato che coloro che hanno le idee chiare sui propri obiettivi e che dispongono di un piano finanziario scritto riferiscono livelli più bassi di stress negativo.2 La chiarezza finanziaria porta alla sicurezza finanziaria, e la sicurezza finanziaria può portare a un maggiore benessere.
Tutti noi abbiamo prove aneddotiche di questo, in base alla nostra esperienza con i clienti, ma la ricerca ha dimostrato che le persone finanziariamente più fiduciose subiscono meno stress cronico3, hanno una maggiore soddisfazione nella vita e una migliore funzionalità psicologica4. Sono tutti attributi centrali del benessere in pensione.
Una vita degna di essere vissuta (e più a lungo)
In fin dei conti, i consulenti e i clienti devono chiedersi: qual è l'obiettivo di un piano finanziario? Per lo più, si punta ad aumentare il patrimonio, soddisfare le spese di pensionamento e raggiungere i propri obiettivi finanziari. E sebbene questi siano ancora obiettivi rilevanti e necessari, ritengo che potremmo essere all'inizio di un'epoca in cui un piano finanziario dovrebbe includere il benessere come obiettivo, o addirittura come fine primario.
Gli obiettivi finanziari contribuiscono a creare una vita sostenibile. Ma che dire di una vita degna di essere vissuta? Più a lungo ci aspettiamo di vivere, più peso assume quella domanda. L'attenzione al benessere pensionistico consente ai consulenti di andare oltre i consigli di pianificazione finanziaria e di fornire un reale valore alla vita dei clienti e delle loro famiglie nel lungo termine.
1 Lutter, Sonya, et al. “L'importanza di un approccio positivo nel futuro della pianificazione finanziaria.” Rivista di Ricerca per la Pianificazione Finanziaria. 2025.
2 Janus Henderson Investors. «Livelli di stress elevati che si ripercuotono sui consulenti finanziari e sugli investitori a livello personale e professionale.» 2019.
3 Financial Salute Network. (2023). Comprendere la connessione tra salute mentale e finanziaria.
4 Hu, J., Quan, L., Wu, Y., Zhu, J., Deng, M., Tang, S., e Zhang, W. (2021). Autoefficacia finanziaria e soddisfazione generale di vita. Frontiers in Psychology, 12.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.