In sintesi
- Rendimenti più elevati non rendono automaticamente interessanti le obbligazioni a più lunga duration, poiché l'inflazione persistente, la crescita resiliente e le forti emissioni di debito potrebbero mantenere la pressione al rialzo sui rendimenti nel breve termine.
- L'aggiunta di duration richiede un cambiamento delle condizioni, non solo un rendimento target dei Treasury. Cercheremmo molteplici segnali di mercato prima di aumentare l'esposizione ai tassi di interesse.
- Continuiamo a favorire un posizionamento con una duration più bassa per ora, enfatizzando il carry e limitando il rischio di ribasso, pur mantenendo la flessibilità di aggiungere duration per rendimenti potenziali e la difesa del portafoglio quando le condizioni cambiano.
La parola "whipsaw" descrive probabilmente meglio come si sono comportati i rendimenti delle obbligazioni governative finora nel 2026. Abbiamo iniziato l'anno con le aspettative di tre-quattro tagli dei tassi e abbiamo visto il rendimento del Treasury USA a 10 anni salire a meno del 4% a marzo. Da allora, i rendimenti si sono mossi nettamente al rialzo, con i mercati dei futures che ora prezzano tre rialzi dei tassi.
L'inversione di tendenza deriva da molteplici fattori concomitanti, tra cui l'aumento dei prezzi dell'energia e la riaccelerazione dell'inflazione dovuta alla guerra in Iran, forti utili societari negli Stati Uniti, una crescita economica robusta sostenuta dallo sviluppo dell'infrastruttura di intelligenza artificiale (AI), le forti emissioni di debito pubblico e societario, ampi deficit fiscali e il deterioramento delle finanze pubbliche, e una Federal Reserve (Fed) più aggressiva e meno comunicativa.
Grafico 1: variazioni dall'inizio dell'anno dei rendimenti dei Treasury USA
I rendimenti sono aumentati bruscamente lungo la curva nel 2026.
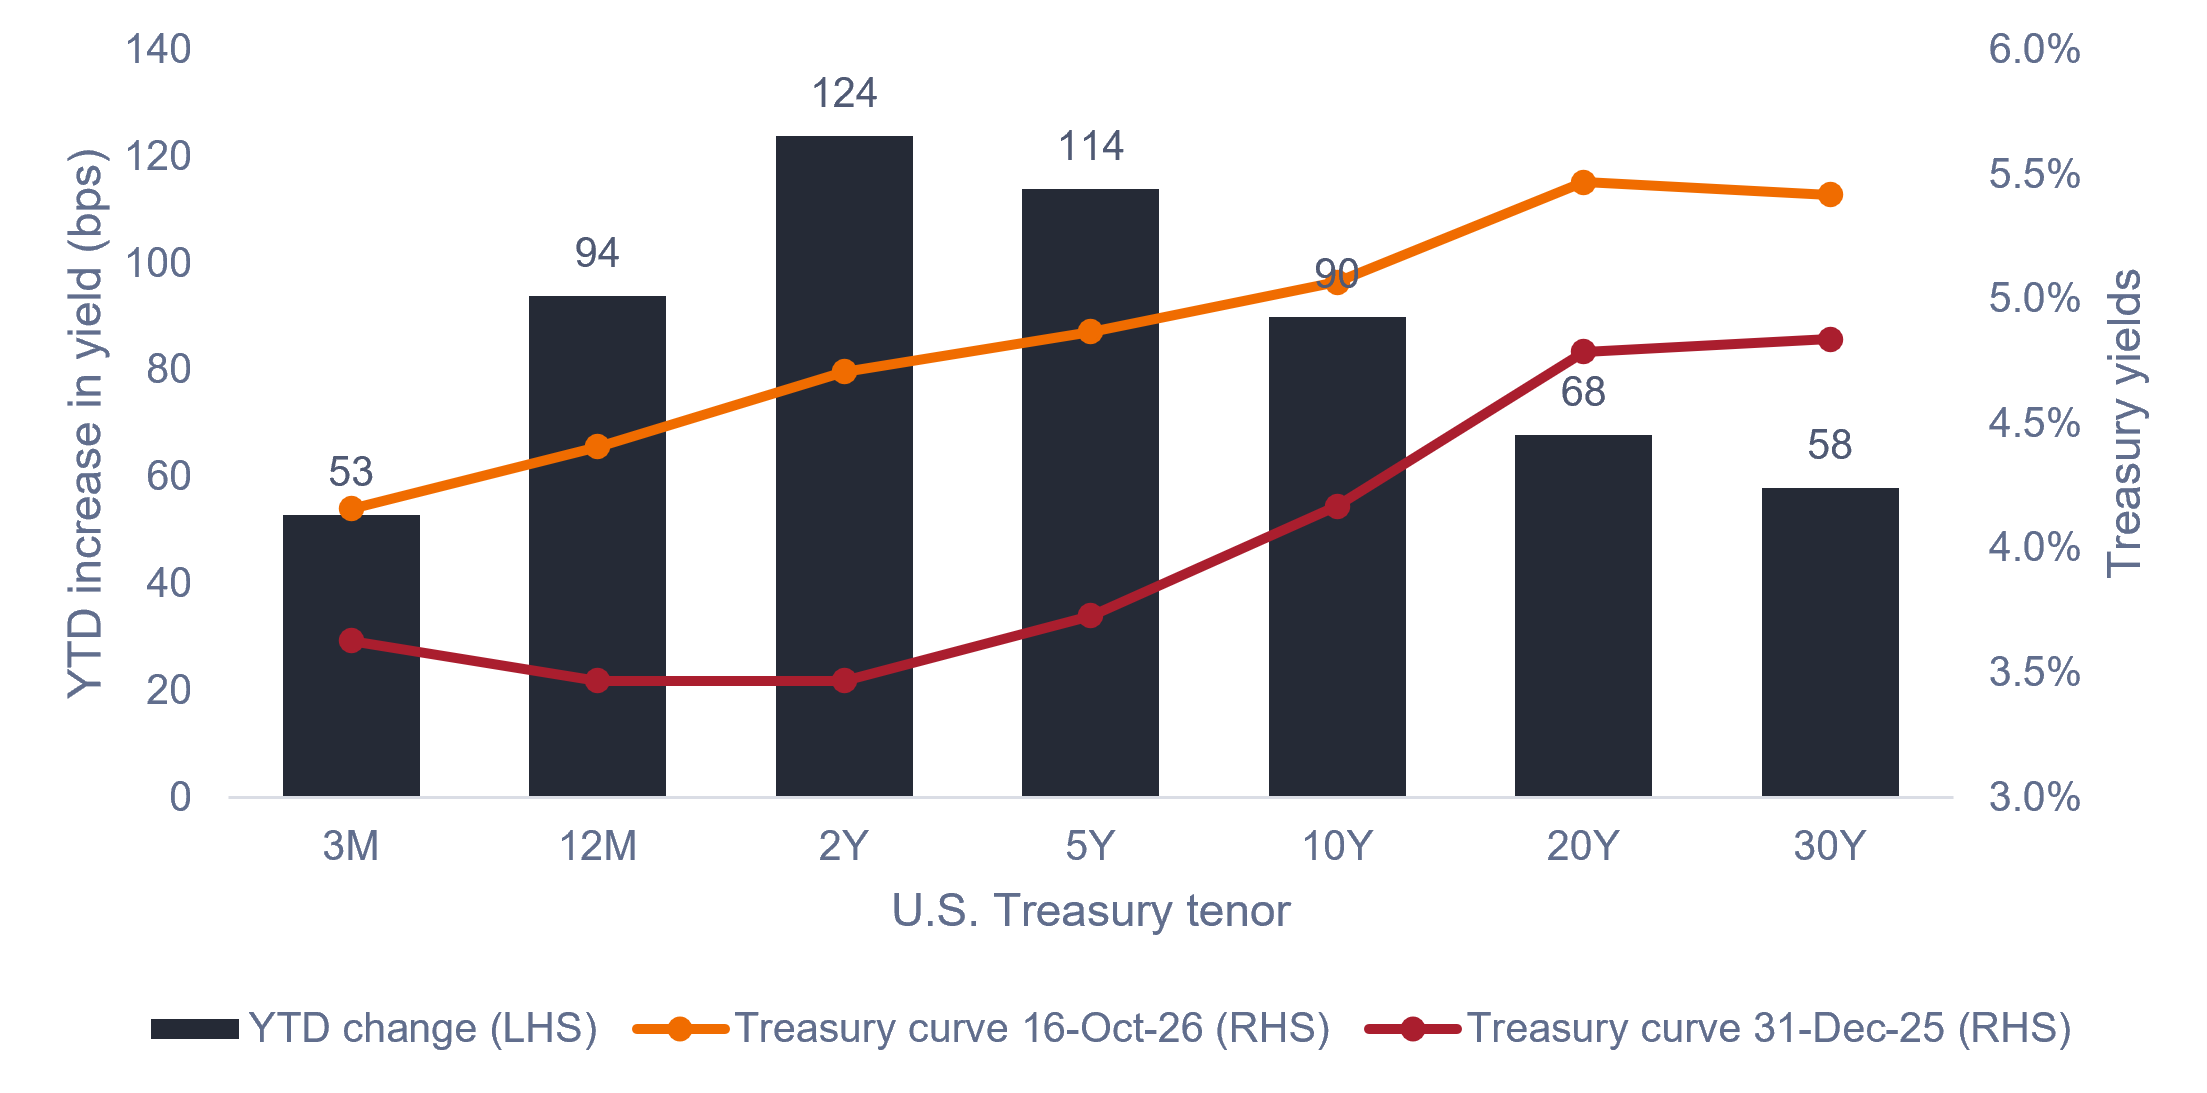
Fonte: Bloomberg, al 16 ottobre 2026. Le performance passate non predicono i rendimenti futuri.
È ovvio che l'aggressivo aumento dei rendimenti ha portato a un percorso accidentato per alcuni investitori obbligazionari, in particolare per chi non è stato sottopesato nella duration o non è parcheggiato sul lato corto della curva dei rendimenti.
Come previsto, gli asset con una duration più lunga hanno subito movimenti di prezzo negativi maggiori rispetto alle obbligazioni con una duration più breve, come mostrato nel Grafico 2.
Grafico 2: rendimenti dall'inizio dell'anno per gli indici dei Treasury USA con diverse duration
La duration non è stata tua amica nel 2026.
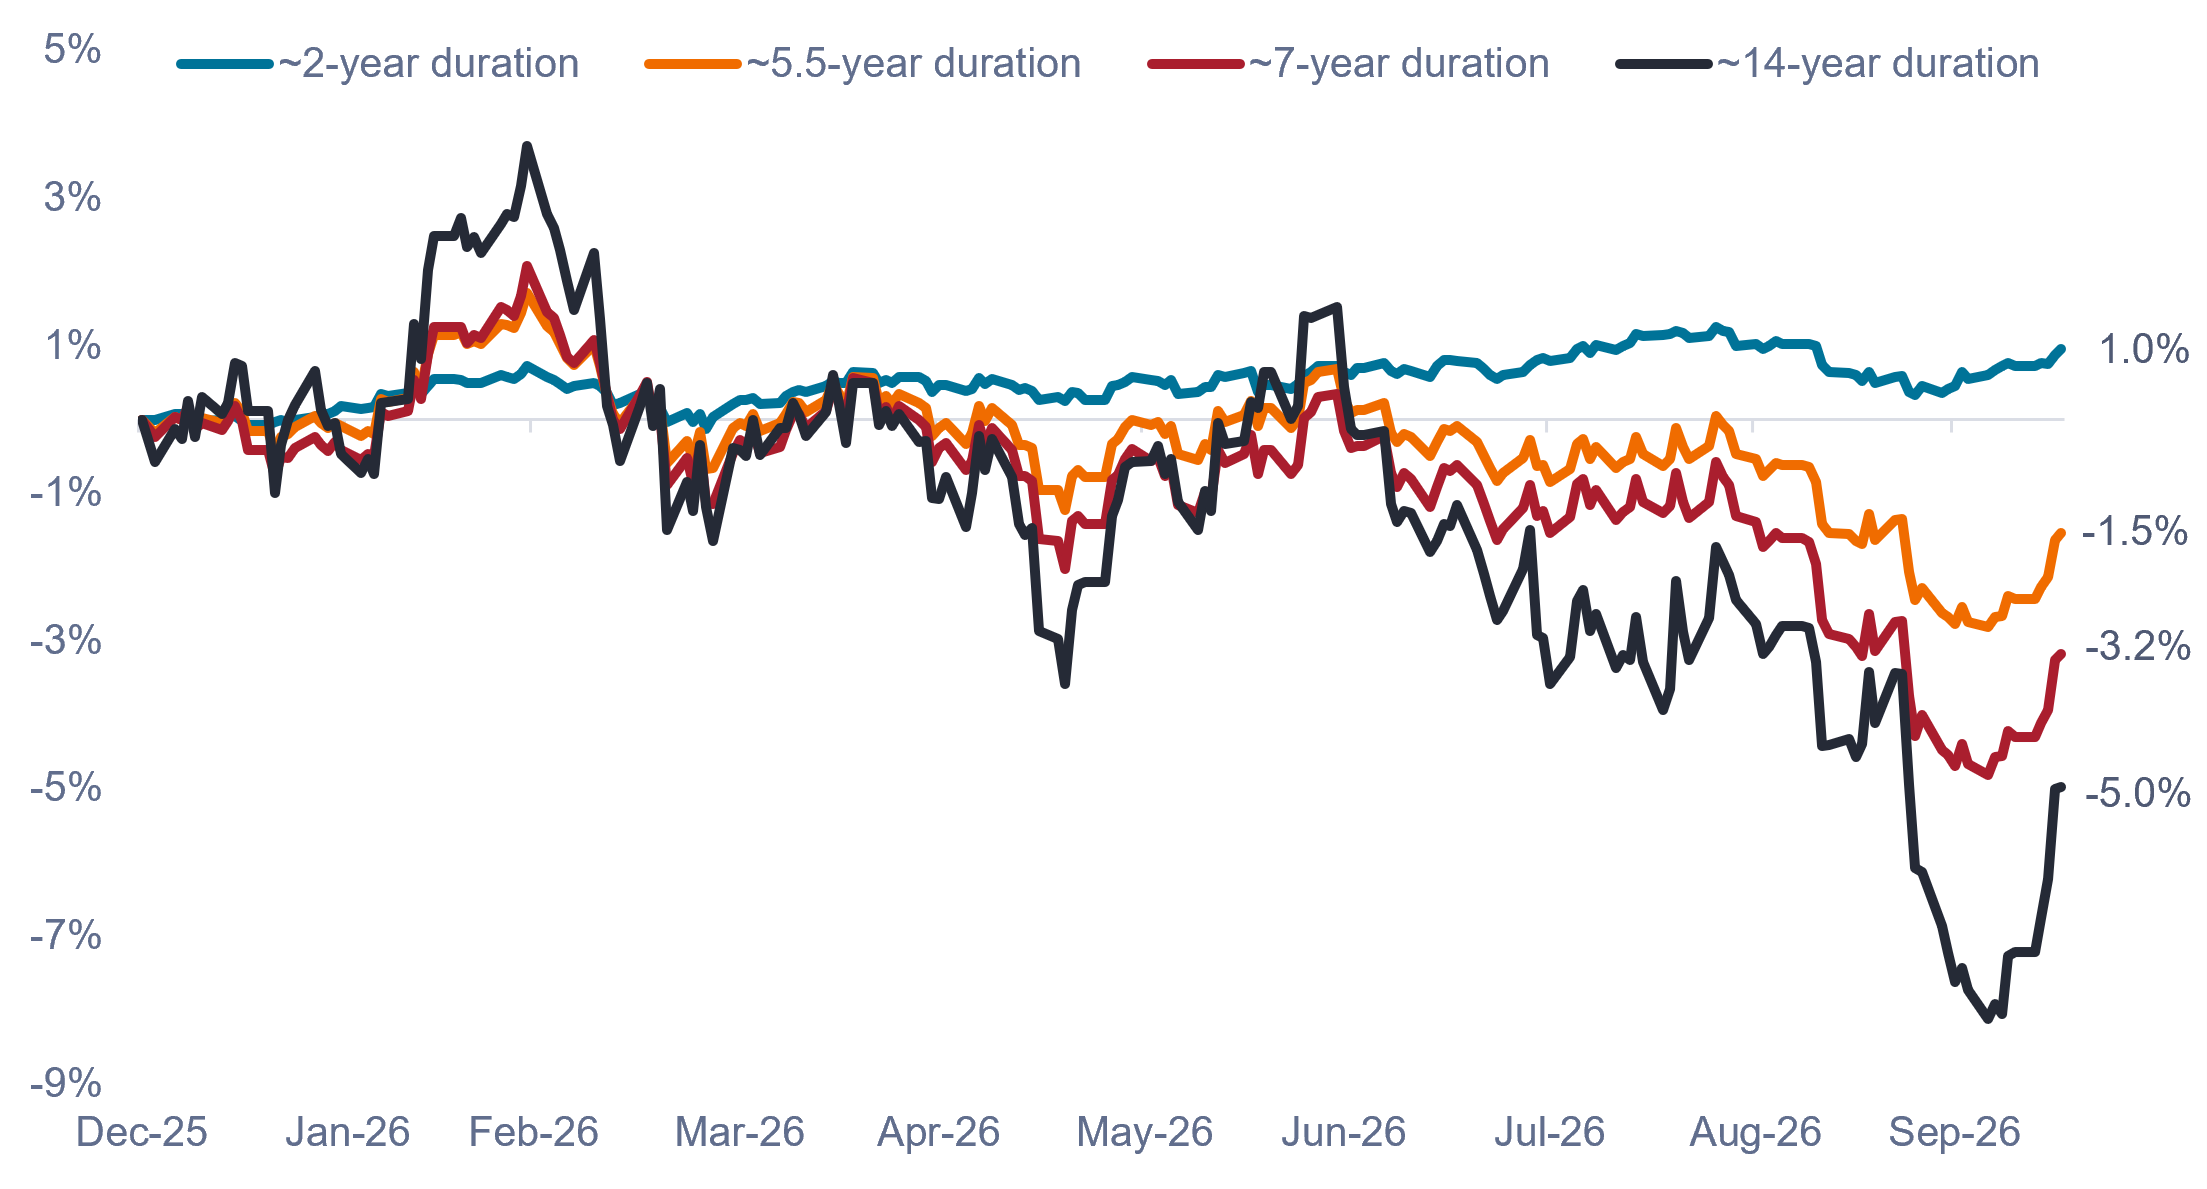
Fonte: Bloomberg, al 16 ottobre 2026. Indici utilizzati per rappresentare i rendimenti del Treasury: duration ~2 anni = Bloomberg U.S. Treasury 1-3 Year Index, duration ~5,5 anni = Bloomberg U.S. Treasury indice, duration ~7 anni = Bloomberg U.S. Treasury 7-10 Year indice, duration ~14 anni = Bloomberg U.S. Long Treasury indice. Le performance passate non predicono i rendimenti futuri.
Nonostante la sovraperformance degli asset a breve duration finora nel 2026, molti investitori si stanno ora chiedendo quando varrà la pena possedere di nuovo la duration. Per alcuni, la risposta a questa domanda dipende da un numero specifico, come "6% sul Treasury a 10 anni", che è il punto in cui il 37% dei gestori di fondi nel Global Fondo Manager Survey di Bank of America di ottobre ha dichiarato che passerebbe dalle azioni alle obbligazioni.
A nostro avviso, la decisione è più sfumata: bisogna prestare attenzione ai temi chiave che guidano i mercati obbligazionari e poi guardare ai segnali di uno spostamento in quei temi. Il Grafico 3 analizza i segnali chiave a cui stiamo prestando attenzione e cosa potrebbe precipitare uno spostamento verso l'aggiunta di duration.
Grafico 3: dashboard delle decisioni sulla duration
Solo quando iniziano ad apparire molteplici segnali, il caso per l'aggiunta della duration diventa più convincente.
| Segnale | Mantieni sottopesato | Spostati verso il neutrale / aggiungi duration |
| Fed | Inasprimento incrementale ✓ |
Aggressivo, stretto ripristino della credibilità |
| Occupazione | Mercato del lavoro resiliente ✓ |
Deterioramento sostenuto di sinistri e buste paga |
| Inflazione | Appiccicoso o riaccelerante ✓ |
Disinflazione persistente e generalizzata |
| Petrolio / Iran | Il rischio di approvvigionamento rimane ✓ |
Risoluzione durevole e prezzi del petrolio in calo |
| Asset rischiosi | Azioni resilienti; spread contenuti ✓ |
Cali azioni materiali e allargamento dello spread |
| Crescita | L'economia rimane resiliente ✓ |
Chiara evidenza di un rallentamento materiale |
Fonte: Janus Henderson Investors, al 16 ottobre 2026.
Per ora, riteniamo che i rischi per i rendimenti a più lunga scadenza probabilmente persisteranno, potenzialmente con ulteriore volatilità a venire. Dati questi rischi, continuiamo a favorire una posizione meno volatile e con una duration inferiore che massimizza il reddito per unità di rischio sottolineando il carry pur limitando i rischi di ribasso e l'esposizione agli asset sensibili ai tassi.
Sebbene essere sottopesato sulla duration abbia avuto senso nel 2026, un vero gestore attivo è pronto ad aggiustare il posizionamento della duration per catturare rendimenti potenziali e aggiungere la difesa del portafoglio quando le condizioni giustificano un cambiamento. Continuiamo a monitorare i segnali e siamo pronti ad adeguare il nostro approccio alla duration se, e quando, i segnali inizieranno a cambiare.
INFORMAZIONI IMPORTANTI
I portafogli gestiti attivamente possono non produrre i risultati desiderati. Nessuna strategia di investimento può garantire un profitto o eliminare il rischio di perdita.
Le aziende focalizzatesull'intelligenza artificiale ("AI"), comprese quelle che sviluppano o utilizzano tecnologie AI, potrebbero dover affrontare una rapida obsolescenza dei prodotti, un'intensa concorrenza e un maggiore controllo normativo. Queste aziende spesso fanno molto affidamento sulla proprietà intellettuale, investono in modo significativo in ricerca e sviluppo e dipendono dal mantenimento e dall'aumento della domanda dei consumatori. I loro titoli possono essere più volatili di quelli di società che offrono tecnologie più consolidate e possono essere influenzati da rischi legati all'uso dell'AI nelle operazioni aziendali, tra cui la responsabilità legale o il danno reputazionale.
Il rischio di spread di credito è il potenziale di perdita finanziaria su un titolo di debito a causa di un ampliamento dello spread (differenza di rendimento) tra quel titolo e un benchmark privo di rischio, come un'obbligazione del Tesoro statunitense. Rappresenta le variazioni del valore di mercato causate da una maggiore percezione del rischio di credito da parte del mercato, distinta dal rischio effettivo di insolvenza del mutuatario.
La diversificazione non assicura un profitto né elimina il rischio di subire perdite negli investimenti.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
La Performance dell’indice non riflette le spese di gestione di un portafoglio poiché gli indici non sono gestiti e non è possibile investirvi direttamente.
Il rendimento del Treasury a 10 anni è il tasso d'interesse delle obbligazioni del Tesoro USA che matureranno a 10 anni dalla data di acquisto.
Un punto base (pb) equivale a 1/100 di punto percentuale.1 pb = 0,01%, 100 pb = 1%.
Carry è il reddito o rendimento generato dal mantenimento di una posizione nel tempo, escluse le variazioni del suo prezzo di mercato.
Spread/differenziale di credito: La differenza di rendimento di titoli con scadenza analoga ma merito di credito diverso. Un ampliamento degli spread è generalmente indice di un deterioramento dell’affidabilità creditizia delle società emittenti. Al contrario, una contrazione indica un miglioramento dell'affidabilità creditizia.
La duration è una misura della sensibilità del prezzo di un'obbligazione a variazioni dei tassi d'interesse. Quanto più lunga è la duration di un'obbligazione, tanto maggiore è la sua sensibilità a variazioni dei tassi d'interesse, e viceversa.
I Treasury USA sono obbligazioni dirette emesse dal governo degli Stati Uniti. Acquistando titoli di Stato, l'investitore diventa creditore del governo. I Buoni del Tesoro e i Titoli di Stato USA sono garantiti dalla clausola "full faith and credit" del governo degli Stati Uniti, sono generalmente considerati privi di rischio di credito e di norma offrono rendimenti inferiori rispetto ad altri titoli.
La volatilità misura il rischio utilizzando la dispersione dei rendimenti per un determinato investimento.
Una curva dei rendimenti traccia i rendimenti o i tassi di interesse delle obbligazioni governative che hanno pari qualità creditizia ma date di scadenza diverse.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.