In sintesi
- Le regole degli investimenti in azioni sono cambiate: la normalizzazione dei tassi di interesse, le perturbazioni geopolitiche e l'AI rendono i punti di forza e le debolezze delle singole aziende sempre più importanti nel determinare le loro prospettive.
- Per gli investitori, mercati apparentemente calmi possono nascondere una maggiore volatilità a livello dei titoli, mentre le mutevoli correlazioni tra azioni e obbligazioni possono limitare l'impatto dei modelli di diversificazione tradizionali nell'affrontare il rischio.
- Per gli investitori che cercano un absolute return, una maggiore dispersione può essere un'opportunità, creando più spazio per sfruttare le differenze tra le aziende attraverso posizioni long e short.
Il regime è davvero cambiato nelle azioni. Lo vediamo nel modo in cui si stanno comportando le singole azioni. Ma perché è successo? Che cosa significa per gli investitori? E l'absolute return ha un ruolo utile da svolgere in questo nuovo mondo?
La diespersione dei titoli, ovvero la differenza tra i rendimenti delle singole azioni, è aumentata notevolmente negli ultimi anni. Lo abbiamo visto nel 2024, ed è rimasto elevato nel 2025 e nel 2026 (Grafico 1).
Figura 1: La diespersione dei titoli oggi è vicina ai picchi del 2009
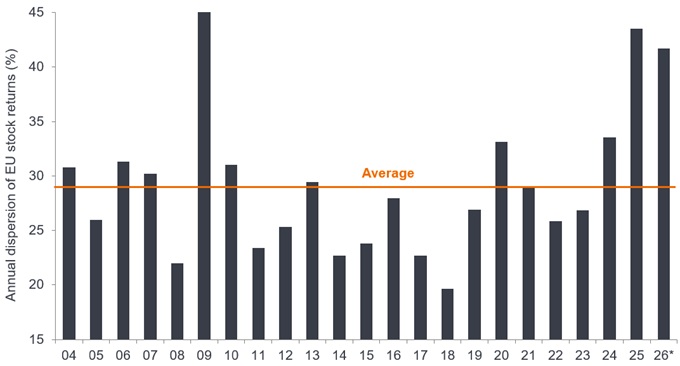
Fonte: Morgan Stanley Alpha, FactSet, dal 1° gennaio 2004 al 30 giugno 2026. La dispersione è calcolata prendendo i rendimenti annuali di ciascun titolo dell'MSCI Europe Index e misurando la deviazione standard su tutti i rendimenti dei singoli titoli in percentuale.
* Nota: il 2026 utilizza i dati degli ultimi 12 mesi al 29 giugno 2026. Solo a scopo illustrativo. Le performance passate non predicono i rendimenti futuri.
Negli ultimi 20 anni, è stata più alta solo nel 2009, durante la crisi finanziaria globale (GFC). All'epoca abbiamo assistito a un contesto molto diverso. La diespersione dei titoli stava aumentando perché shock economici enormi e irregolari stavano allargando il divario tra i vincitori e i vinti del mercato.
Perché allora la dispersione è tornata adesso? Credo che ci siano tre ragioni principali.
1) Il denaro ha di nuovo un costo
Il primo è che il costo del capitale è cambiato. Quando il denaro ha un costo, la valutazione è più importante. I modelli di business sono importanti. Le posizioni competitive sono importanti. Il management conta. Queste cose possono sembrare ovvie, ma per molto tempo le regole normali non sembravano sempre applicarsi.
Come investitori absolute return, sappiamo in prima persona quanto possa essere difficile investire quando il costo del capitale è quasi nullo. Solo pochi anni fa, prendere in prestito era così economico che le aziende deboli potevano mantenere le porte aperte assumendo più debiti.
Si poteva guardare a un'azienda e essere sicuri che non avrebbe soddisfatto le aspettative sugli utili. Potrebbe sembrare che un'acquisizione non si stia integrando bene. Potrebbe sembrare una buona opportunità per assumere una posizione corta, ma poi il prezzo dell'azione salirebbe comunque. L'analisi a livello aziendale era corretta, eppure non sembrava essere importante. In effetti, il costo del prestito era così basso che le normali regole del gioco erano state sospese.
Guardando ad oggi, quelle regole sono tornate. Si può andare long su una banca e short su un'altra. È possibile andare long su un'azienda di beni di consumo e short su uno dei suoi concorrenti. Il risultato dipenderà molto probabilmente dal modello di business, dalla valutazione e dalle prospettive dell'azienda.
È questo il tipo di contesto in cui vogliamo investire. Dove le caratteristiche di un'azienda contano e la selezione dei titoli ha maggiori probabilità di distinguere i vincitori dai perdenti.
2) La geopolitica sta alterando le aziende e i mercati
Il secondo motivo è il panorama geopolitico. Sembra così normale ora, dato che il fenomeno è recente, ma non si può ignorare l'effetto dei social media, dove le affermazioni possono spread rapidamente e avere un'influenza sproporzionata sulla volatilità del mercato. A volte queste affermazioni hanno un fondamento nei fatti. A volte no. Tuttavia i mercati possono reagire prima che chiunque abbia avuto il tempo di valutare cosa sia effettivamente cambiato.
Vediamo lo stesso problema nella costante discussione su tariffe, onshoring e nearshoring, cessate il fuoco in Medio Oriente o possibili cambiamenti alla determinazione dei prezzi dei farmaci. Il soggetto può essere diverso da un giorno all'altro, ma l'effetto è simile. Alle aziende viene chiesto di operare in un ambiente in cui la politica può cambiare rapidamente e in cui le aspettative si muovono ancora più velocemente.
Può sembrare rumore, ma sta cambiando il modo in cui le aziende fanno affari. Sta influenzando le decisioni di investimento, le catene di approvvigionamento e la strategia aziendale. Questa interruzione sta creando maggiori differenze nel modo in cui le azioni sono prezzate. Per gli investitori long e short, quelle differenze possono creare opportunità.
3) L'AI sta creando una serie più complessa di vincitori e vinti
Il terzo motivo è l’intelligenza artificiale (AI). Quando l'AI ha iniziato ad affermarsi come trend nel mondo degli investimenti, il che in realtà non è avvenuto molto tempo fa, l'opinione del mercato era piuttosto binaria. Una società veniva vista come un potenziale vincitore dall'AI o come un potenziale perdente.
Ci sono stati periodi in cui quasi tutte le società di software si sono mosse nella stessa direzione, come nell'ultimo trimestre del 2025. Le aziende considerate vincitrici nell'ambito dell'AI sono aumentate insieme. A un anno di distanza, stiamo assistendo a una maggiore differenziazione nelle performance delle singole azioni.
Prendiamo le società di software. Se un'azienda fornisce servizi di contabilità di base che un agente di AI potrebbe replicare, potremmo aspettarci che subisca una pressione. Uno sviluppatore di software che fornisce qualcosa di veramente proprietario potrebbe trovarsi in una posizione più forte, in grado di differenziarsi dai suoi concorrenti per competenza.
L'AI sta anche iniziando a cambiare i settori che l'adottano con successo. Alcune aziende che operano con margini bassi potrebbero essere in grado di utilizzare i servizi di AI per migliorare il proprio modo di lavorare. Altre potrebbero non avere la cultura aziendale necessaria per apportare questo cambiamento. Si tratta sempre meno di capire se un settore vince o perde. Si tratta sempre più di quali singole aziende siano in grado di adattarsi. Ancora una volta, il punto importante per noi è che questo crea dispersione.
Incertezza in superficie e al di sotto
Per rendere concreto questo concetto, monitoriamo una serie di fonti che misurano la volatilità, come il World Uncertainty indice. In quelli che ormai sono tre decenni di gestione del denaro, il mondo è sempre sembrato incerto. Alcuni periodi sono sembrati più incerti di altri. Fa parte degli investimenti. Ciò che colpisce quando si guarda indietro alla storia di questi indice, tuttavia, è l’attuale livello di incertezza. Sembra che ci siamo spostati su un piano completamente diverso (Grafico 2).
Exhibit 2: Cavalcare le montagne russe dei titoli di notizie
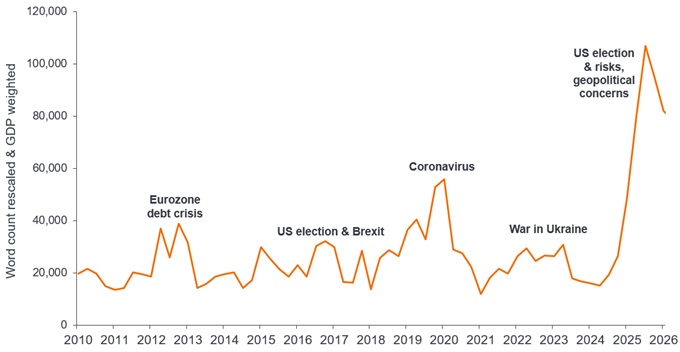
Fonte: Morgan Stanley, Janus Henderson Investors, dal 1° gennaio 2010 al 30 settembre 2026. Il World Uncertainty indice è una misura che tiene traccia dell'incertezza a livello globale. Quantifica il sentiment complessivo valutando il tipo e la frequenza delle parole positive e negative nei rapporti nazionali dell'Economist Intelligence Unit.
Forse non sorprende, quindi, che l'ambiente di investimento stia cambiando. Possiamo vederlo chiaramente nella volatilità dei singoli titoli. La volatilità dei titoli rispetto alla volatilità dell'indice è in aumento dal periodo COVID. Ma se si guardano i mercati azionari globali nel loro complesso, non sembra necessariamente che la volatilità sia particolarmente elevata. A livello di indice, le cose possono sembrare piuttosto calme.
Tuttavia, guardando sotto la superficie, il quadro è diverso. Il divario tra le performance delle singole azioni si è ampliato in modo significativo (Figura 3).
Grafico 3: La volatilità sotto la superficie
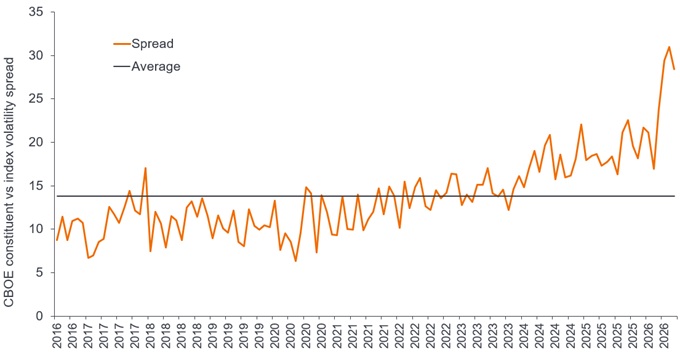
Fonte: Morgan Stanley, Janus Henderson Investors, dal 30 settembre 2016 al 30 settembre 2026. Il grafico qui confronta la differenza di volatilità a livello di singolo titolo e a livello di indice. Le performance passate non predicono i rendimenti futuri.
Conclusioni
I mercati stanno cambiando e la dispersione sembra ancora una volta una caratteristica persistente e accentuata del mondo degli investimenti. Ciò sta creando maggiori opportunità per la selezione dei titoli, anche quando i principali indici sembrano relativamente calmi.
Allo stesso tempo, stiamo assistendo a cambiamenti politici che possono avere conseguenze significative per le aziende. Il conflitto economico ha posto parti del settore privato in prima linea nel titolo nazionale. Le catene di approvvigionamento si stanno frammentando in sistemi regionali, mentre la resilienza sta sempre più prendendo il sopravvento rispetto ai costi. La sicurezza è diventata una parte più importante del modo in cui operano i mercati.
Anche la relazione tra azioni e obbligazioni potrebbe cambiare. Per gran parte della mia carriera, abbiamo operato in un mondo in cui la correlazione tra queste Asset class era costantemente negativa. L'evidenza degli ultimi tre anni suggerisce che non è più così scontato. Potrebbe rivelarsi temporaneo o meno.
In ogni caso, è un ambiente in cui l'absolute return può avere un ruolo utile. Riteniamo che una maggiore diespersione dei titoli possa creare opportunità per generare rendimenti, mentre un'attenta selezione dei titoli potrebbe anche aiutare a gestire il rischio di ribasso. Per gli investitori, ciò rende l'area degna di ulteriori esplorazioni.
Definizioni:
Investimento absolute return: Un tipo di strategia di investimento che cerca di generare un rendimento positivo nel tempo, indipendentemente dalle condizioni di mercato o dalla direzione dei mercati finanziari, tipicamente con un basso livello di volatilità.
Costo del capitale: Il livello minimo di ricavi che un'azienda deve raggiungere prima di poter generare valore. Include il costo del prestito (es. interesse più eventuali commissioni sui prestiti), più il rendimento implicito che gli azionisti o gli investitori si aspettano di ricevere in cambio dell'investimento.
Crisi del debito dell'Eurozona: Un'importante crisi del debito sovrano e bancario tra il 2009 e il 2018, in cui diversi Stati membri dell'Unione europea che utilizzano l'euro (in particolare Grecia, Portogallo, Irlanda, Spagna e Cipro) si sono trovati nell'impossibilità di rimborsare o rifinanziare il proprio debito pubblico senza un sostegno esterno.
Prodotto interno lordo (PIL): una misura delle dimensioni e della salute dell'economia di un paese in un determinato periodo, solitamente trimestrale o annuale.
Ponderato per il PIL: dove qualcosa (es. un indice) è dimensionato o proporzionato in base al PIL di ciascun paese o regione inclusa, rispetto al totale.
Crisi finanziaria globale (GFC): La crisi economica globale che si è verificata da metà 2007 a inizio 2009, iniziata con le perdite relative alle attività finanziarie garantite da ipoteca negli Stati Uniti e che si è spread ai mercati finanziari e alle banche di tutto il mondo. Nota anche come la "Grande Recessione".
Investimento long: Una strategia d'investimento in cui un titolo o un'azione viene acquistato con l'intenzione di detenerlo per un lungo periodo nella speranza che aumenti di valore.
MSCI Europe Index: L'indice MSCI Europe Index rileva i prezzi delle azioni delle società di grandi e medie dimensioni nei paesi dei mercati sviluppati (DM) in Europa.
Spread (Grafico 3): Qui viene mostrata la differenza nella volatilità a livello di singolo titolo e a livello di indice.
Investimento allo scoperto: i gestori di fondi utilizzano questa tecnica per prendere in prestito e poi vendere quelli che ritengono asset sopravvalutati (come le azioni), con l'intenzione di riacquistarli a un prezzo inferiore quando il prezzo scende. La posizione genera profitti se il valore del titolo scende. #
Deviazione standard: Una misura statistica che indica quanto una serie di numeri è spread intorno alla sua media.
Dispersione fra titoli: la misura in cui i rendimenti di ciascuna variabile (es. titoli azionari di un indice di riferimento) differiscono dal rendimento medio di quell'indice.
Selezione dei titoli: Il processo di analisi e scelta delle azioni della singola società da acquistare o vendere, piuttosto che investire in un ampio indice di mercato o in un fondo.
Volatilità: la velocità e l'entità con cui il prezzo di un portafoglio, di un titolo o di un indice sale e scende. Se le oscillazioni del prezzo sono ampie, la volatilità è alta. Se le oscillazioni del prezzo sono più lente e di minore portata, la volatilità è più bassa. Maggiore è la volatilità, maggiore è il rischio dell'investimento.
—–
Informazioni importanti
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri soggetti/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di titoli, strategie di investimento o settori di mercato e non si deve presumere che saranno redditizi. Janus Henderson Investors, i suoi consulenti affiliati o i suoi dipendenti potrebbero detenere una posizione nei titoli menzionati. Le performance passate non predicono i rendimenti futuri. Il valore di un investimento e il reddito da esso derivante possono aumentare o diminuire e potrebbe non essere possibile recuperare l'importo originariamente investito. Le informazioni contenute nel presente articolo non costituiscono una raccomandazione di investimento. Non vi è alcuna garanzia che le tendenze passate continueranno o che le previsioni si realizzeranno. Comunicazione di Marketing.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.