In sintesi
- La domanda rimane ampia e solida: l'espansione dei backlogs cloud offre una maggiore visibilità sulla domanda contrattualizzata man mano che l'adozione dell'AI spread tra le organizzazioni.
- L’allocazione delle spese in conto capitale richiede tempo per passare dall’acquisizione del terreno, alla costruzione, all’allestimento, all’alimentazione, fino alla crescita della capacità e alla generazione di ricavi. Le elezioni di metà mandato potrebbero influenzare il ritmo e l’ubicazione del dispiegamento negli anni futuri.
- Modelli di business contrastanti, esigenze di finanziamento e percorsi di monetizzazione dell'AI rafforzano la tesi a favore della selezione attiva dei titoli.
Gli ultimi rapporti sugli utili dei «4 hyperscalers magnifici» hanno provocato alcune delle reazioni di mercato più deboli viste negli ultimi anni. La performance tra Meta, Amazon, Alphabet e Microsoft ha mostrato una divergenza significativa. Questo conferma il mantra di lunga data del nostro team: i Magnifici 7 non dovrebbero essere trattati come un blocco monolitico.
Qui identifichiamo cinque temi fondamentali e spunti chiave dai risultati e alcuni dei dibattiti chiave associati ai quattro hyperscalers.
1. La domanda di AI rimane forte e ampia. I backlog del cloud forniscono una maggiore visibilità sulla domanda contrattualizzata
Il terzo trimestre del 2026 ha registrato la crescita più rapida dei ricavi per AWS (Amazon Web Services) in cinque anni. Il business cloud di Microsoft, Azure, è cresciuto del 48%, mentre il business di Google Cloud è più che raddoppiato (+103%). La crescita dei token ha continuato a salire in modo parabolico con le imprese e i consumatori che utilizzano sia modelli di frontiera che modelli aperti gestiti su queste piattaforme. Tale crescita ha comportato quest’anno una triplicazione del portafoglio ordini per Amazon e Alphabet, che ora si attesta a oltre 1.700 miliardi di US$ complessivi per Alphabet, Amazon e Microsoft. Si tratta di ricavi contrattualizzati che verranno riconosciuti nei prossimi anni da uno a sei per queste società.
Microsoft ha previsto un’ulteriore crescita dei ricavi di Azure del 49-50% per il secondo trimestre dell’anno fiscale (che si concluderà a dicembre 2026), mentre Amazon è riuscita a fornire previsioni sulla crescita dei ricavi di AWS non solo per il 2027 ma anche per il 2028. Fissare un limite minimo (non un tetto) alla crescita dei ricavi di AWS del 40% offre una solida visibilità. A fornire visibilità non è stata solo la forza, ma l’ampiezza della domanda. Questa domanda non è più concentrata intorno a un numero limitato di laboratori di frontiera dell’AI come OpenAI e Anthropic. È guidata da un’ampia gamma di governi e imprese dell’economia più ampia che stanno ridimensionando il loro utilizzo dell’AI dal training ai carichi di lavoro di inferenza. Quindi, a differenza dell’era delle dot.com, la domanda dei clienti non proviene solo dai budget di spesa in conto capitale IT. Proviene anche dalle spese operative, da R&S, dal marketing: l’intero lavoro basato sulla conoscenza che viene sconvolto – sulla carta, un’opportunità di oltre 30mila miliardi di dollari USA.
2. Focalizzazione sull’inflessione del flusso di cassa libero e sulla lettura dell’infrastruttura di secondo derivato. Pazienza necessaria: è una questione di “quando”, non di “se”
Le spese in conto capitale (capex) per il trimestre recente hanno superato il flusso di cassa operativo di Amazon, Alphabet e Meta, con un deterioramento del flusso di cassa libero (FCF) che grava sul multiplo degli utili che gli investitori sono disposti a pagare. È l'offerta e non la domanda a dettare il ritmo della crescita dei ricavi al momento. Il backlog totale è più o meno triplicato quest'anno e tutte e tre le società hanno indicato che le spese in conto capitale aumenteranno “in modo significativo”, “significativo”, “aggressivo” nel 2027, mentre spendono per fornire capacità. C'è un ritardo tra la trasformazione delle spese in conto capitale in capacità aggiuntiva dovuto all'autorizzazione, all'alimentazione e al dispiegamento che richiede tempo per il primo token, che poi si converte in crescita dei ricavi.
Le recenti elezioni di metà mandato e le vittorie dei democratici in stati chiave per la costruzione di data center come il Texas, la Georgia e l'Ohio hanno alimentato il timore che regole più severe in materia di ambiente e autorizzazioni possano rallentare il ritmo dell'aggiunta di capacità. Un rallentamento del ritmo di crescita delle spese in conto capitale potrebbe infatti anticipare il punto di inflessione del FCF per quegli hyperscalers che attualmente dispongono della maggiore base di capacità incorporata: ovvero Amazon e Microsoft. Riteniamo che i cambiamenti normativi potrebbero incidere sul ritmo ma non sull'entità della spesa nei prossimi tre anni. L’entità della spesa in conto capitale continuerà a essere guidata dalla crescita della domanda e dall’utilizzo dell’AI.
I trend dei margini operativi nelle divisioni cloud di Alphabet, Amazon e Microsoft continuano a far ben sperare per la redditività derivante dalla capacità di generare ricavi, mentre vediamo progressi sempre maggiori nello spettro che va dalla domanda di AI al valore per gli azionisti.
Come l'investimento in infrastrutture AI potrebbe tradursi in ricavi e utili
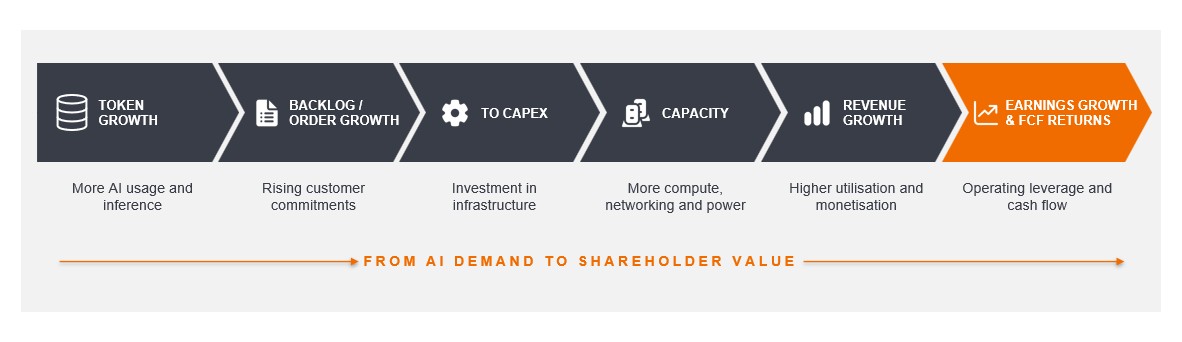
Fonte: Janus Henderson Investors: Janus Henderson Investors. Solo a scopo illustrativo.
3. Maggiore attenzione all'efficienza di calcolo attraverso l'integrazione verticale, il silicio e un maggiore utilizzo
Il management di Meta ha osservato che l’efficienza dei costi di calcolo per il suo assistente personale AI agentico integrato (Muse) dovrebbe migliorare di oltre dieci volte nel prossimo anno. Ciò si è basato su un migliore utilizzo della capacità di picco e di riserva, sull’implementazione di modelli più piccoli e più efficienti, sull’ottimizzazione dell’inferenza e su un maggiore utilizzo della GPU. Meta ha anche osservato che si prevede che i miglioramenti dell’efficienza interna guidati dall’AI dalla produzione di software per ingegnere raddoppieranno di oltre un anno all’altro.
La ricerca dell'efficienza ha avvantaggiato gli hyperscalers nel loro ruolo di gestione e orchestratori dell'utilizzo dei modelli, ma anche la crescente domanda per i loro silici (chip). Amazon ha notato che l'utilizzo di Bedrock, che consente una creazione e un ridimensionamento più rapidi delle applicazioni di AI generativa, è cresciuto di 17 volte su base annua, rendendolo il servizio da molti miliardi di dollari in più rapida crescita nella storia di AWS. Nel frattempo, Microsoft ha evidenziato una più ampia adozione dei modelli su Foundry, man mano che i clienti costruiscono sempre più soluzioni di AI agentica multimodello.
Tutti gli hyperscalers si stanno concentrando sempre più sui chip personalizzati per integrare le GPU NVIDIA, creando piattaforme infrastrutturali AI eterogenee e più integrate verticalmente. Per Alphabet, e sempre più Amazon, vendere chip proprietari ai clienti esterni sta emergendo come un business a sé stante. Tuttavia, i modelli di business e le strutture di margine devono ancora essere completamente divulgati. Questa espansione incide sul FCF a breve termine man mano che le scorte aumentano, ma dovrebbe favorire una forte crescita e redditività con l'aumento delle vendite.
È incoraggiante notare che Alphabet e Amazon hanno rilevato che il calcolo AI rimane altamente utilizzato; gli acceleratori di AI di Amazon vengono installati a un ritmo di uno ogni 14 secondi. In genere, non appena Amazon installa quella capacità, i clienti la consumano e la trasformano in entrate.
4. Finanziare la crescita delle spese in conto capitale: le esigenze di finanziamento esterno continueranno?
Finanziare la costruzione di infrastrutture AI è un obiettivo chiave data l'emissione di debito e azioni di queste mega cap è aumentata significativamente nel 2026. Oltre alla pesante emissione di debito, Alphabet e Meta hanno ora attinto ai mercati azioni per il finanziamento. Alphabet lo ha fatto all'inizio di quest'anno, ma ha ancora 25 miliardi di dollari di capacità di offerta at-the-market, mentre Meta ha raccolto 35 miliardi di dollari dopo i risultati, annunciando una nuova classe di azioni C per raccogliere altri 60 miliardi di dollari a fine gennaio.
Meta probabilmente continuerà a chiedere finanziamenti agli azionisti data l'entità dei suoi impegni contrattuali al di fuori delle spese in conto capitale (più di 300 miliardi di dollari di infrastrutture di lunga duration, energia, contenuti e obblighi di acquisto), mentre a differenza degli altri hyperscaler non ha alcuna attività cloud esistente con visibilità sul backlog.
Nonostante questa incertezza per i titolari di azioni, il livello di diluizione è stato modesto, data la solidità dei bilanci, la generazione di liquidità e la visibilità della domanda pluriennale, il che significa che le esigenze di finanziamento difficilmente limiteranno gli hyperscalers a mega capitalizzazione. Tuttavia, le dimensioni delle raccolte di capitale, combinate con un'ampia pipeline di IPO, potrebbero creare una sfida per le neocloud e altri soggetti in cerca di finanziamenti, mentre gli investitori assorbono l'offerta complessiva. Nel tempo ci aspettiamo che queste società soddisfino le loro esigenze di capacità con le loro risorse interne e alla fine si ritirino da costosi accordi con terze parti che sono stati firmati per esigenze a breve termine.
5. Impatto dell’AI sui core business
La crescita aggregata degli hyperscaler “Mag 4” ha subito un rallentamento, passando dal 22% del trimestre precedente al 18% del trimestre in corso. Sebbene le aziende prevedano una ripresa nel quarto trimestre del 2026, riteniamo che gli investitori debbano prestare attenzione alla stagionalità e ad alcune questioni idiosincratiche che hanno influenzato gli utili dell'ultimo trimestre.
Alphabet
Gli investitori erano preoccupati per il rallentamento della crescita dei ricavi della ricerca al 12% e per l'indicazione della società di un ulteriore rallentamento, dati i confronti più difficili di un anno fa. Riteniamo importante distinguere il rallentamento di questo trimestre da quello dell'inizio del 2025, quando il mercato era preoccupato per la cannibalizzazione della ricerca da parte di Chat GPT. Questo trimestre, Alphabet ha registrato una crescita record nel numero di query di ricerca, quindi il rallentamento non è stato guidato dal volume ma dalla monetizzazione.
È un problema che Alphabet ha storicamente dimostrato di poter risolvere, data la sua tecnologia pubblicitaria e il rendimento della spesa pubblicitaria leader del settore. Vediamo un parallelo con il percorso di monetizzazione di Reels di Meta. Alphabet sta costruendo la migliore esperienza utente, e il coinvolgimento, il posizionamento degli annunci, l'ottimizzazione e le aste pubblicitarie più competitive potrebbero colmare progressivamente il divario di monetizzazione man mano che scalano gli annunci di alta qualità in AI Overviews e AI Mode. Alphabet ha anche accennato all'evoluzione della sua app Gemini in un agente più olistico, continuando al contempo a costruire l'infrastruttura necessaria affinché gli agenti IA interagiscano in modo sicuro con i sistemi di acquisto e pagamento. È probabile che ci vorranno diversi trimestri perché diventi evidente.
Amazon
Il settore dell'ecommerce e della pubblicità ha subito un rallentamento durante il trimestre, ma ciò era previsto dato che Amazon aveva precedentemente segnalato lo spostamento del Prime Day dal terzo al secondo trimestre. Il business della spesa fresca online di Amazon sta crescendo rapidamente – soprattutto in termini di unità – circa 3 volte più velocemente del negozio più ampio. L'azienda continua a ridurre i costi di servizio, il che sta portando a margini di profitto più elevati a lungo termine. L'azienda continua a crescere più della maggior parte dei suoi concorrenti, ma viene scambiata a una valutazione significativamente inferiore rispetto a Wal-Mart o Costco, ad esempio. L'effetto volano dell'abbonamento Prime di Amazon, in cui più membri, più persone che guardano e acquistano, attirano più venditori e inserzionisti, a vantaggio della piattaforma.
Meta
La pubblicità è uno dei primi e chiari beneficiari dell'AI; Meta si è distinta per le spese in AI, dimostrando una crescita sostenuta nel suo core business per il secondo anno consecutivo, mentre la maggior parte delle altre piattaforme digitali ha subito un rallentamento. Il management prevede una continua forte crescita (>20% fino al 2027), mentre l'AI continua ad avere un forte impatto positivo sul coinvolgimento e sulla monetizzazione della pubblicità. Nel corso del trimestre, Meta ha anche lanciato Muse e ha delineato un percorso di monetizzazione che potrebbe attingere ai ricavi pubblicitari legati alla ricerca. Abbiamo anche visto il lancio di Meta Enterprise, che vende strumenti, modelli e infrastrutture AI direttamente a organizzazioni e sviluppatori. Sebbene il core business della pubblicità sia forte, c'è una mancanza di certezza e visibilità nello sviluppo di queste attività non core in cui devono affrontare una forte concorrenza.
Microsoft
L'attività dell'azienda copre un'ampia gamma di mercati enterprise e consumer, con tassi di crescita che variano tra queste aree. L'attività cloud, Azure e M365 (il servizio di abbonamento basato su cloud che combina applicazioni di produttività come Word, Excel, Outlook ecc., strumenti di collaborazione, gestione dei dispositivi e funzionalità di titolo), rimangono driver chiave dell'attività. Ma altre aree hanno mostrato tassi di crescita più lenti, a seconda dei cicli di prodotto e della scadenza del business. MS Dynamics 365, le sue applicazioni di pianificazione delle risorse aziendali (ERP) e di gestione delle relazioni con i clienti (CRM), e LinkedIn, hanno riportato prenotazioni in moderazione e rimangono una piccola parte dell'attività complessiva. È importante sottolineare che Microsoft è rimasta positiva in termini di FCF, un vantaggio di avere un'attività così diversificata.
Conclusioni
Rimane la nostra visione positiva sulle prospettive del settore tecnologico poiché gli investimenti nelle infrastrutture AI continuano ad aumentare, le piattaforme emergono e le applicazioni si sviluppano. La spesa in conto capitale (capex) degli iperscaler continua a espandersi per soddisfare la forte domanda di token. La monetizzazione dell'AI sembra progredire più velocemente rispetto ai cicli tecnologici precedenti e la visibilità della domanda nell'intero strato dell'infrastruttura fisica dell'AI sembra ora estendersi al 2028 e oltre. A nostro avviso, questo rimane un ciclo guidato dagli utili piuttosto che uno basato sull'espansione dei multipli.
INFORMAZIONI IMPORTANTI
I riferimenti a singoli titoli non costituiscono un invito ad acquistare, vendere o conservare tali titoli, strategie di investimento o settori di mercato, che non devono essere considerati necessariamente redditizi. Janus Henderson Investors, il suo consulente affiliato o i suoi dipendenti possono detenere una posizione nei titoli citati.
Non c'è alcuna garanzia che le tendenze passate si confermino o che le previsioni si realizzino.
Tutte le informazioni sulla società derivano dai comunicati dei risultati degli utili e dalle trascrizioni delle chiamate, se non diversamente specificato. Relazioni con gli investitori di Amazon; risultati degli utili del terzo trimestre 2026; 29 ottobre 2026; Blog di Google; conferenza sui risultati del terzo trimestre 2026 28 ottobre 2026; Relazioni con gli investitori di Microsoft; rilascio degli utili del primo trimestre dell'anno fiscale 2027; 28 ottobre 2026; Meta conferenza sui risultati del terzo trimestre 2026; 21 ottobre 2026.
—–
AI agente: Sistemi AI in grado di pianificare e completare attività a più fasi, spesso interagendo con software, dati o servizi esterni con un intervento umano limitato.
Offerta at-the-market (ATM): Consente a una società quotata di emettere e vendere gradualmente nuove azioni sul mercato pubblico ai prezzi di mercato prevalenti, invece di raccogliere una grande quantità di capitale attraverso un'unica offerta azionaria sottoscritta.
Backlog (obblighi di performance rimanenti o RPO): il valore dei ricavi contrattualizzati che un'azienda non ha ancora riconosciuto perché i servizi non sono ancora stati erogati. Un backlog in crescita può offrire una maggiore visibilità sui ricavi futuri.
Spese in conto capitale (capex): denaro investito per acquisire o aggiornare beni fissi come edifici, macchinari, attrezzature, veicoli, tecnologia al fine di mantenere o migliorare le operazioni e promuovere la crescita futura.
Struttura del capitale: La quantità di debito e/o azioni utilizzata da un'azienda per finanziare le sue operazioni e i suoi asset.
Cloud computing: La fornitura di servizi di elaborazione, tra cui l’archiviazione dei dati, la potenza di calcolo e il software, tramite internet invece che attraverso computer o server locali.
Silicio personalizzato: Chip per computer progettati per uno scopo specifico piuttosto che per un uso generale. Aziende come Amazon e Alphabet sviluppano chip AI personalizzati per migliorare le Performance e ridurre i costi.
Espansione dei posti aziendali: si riferisce al tradizionale modello di crescita del software in cui un'organizzazione ridimensiona la propria distribuzione acquistando più licenze utente (“posti”) man mano che l'adozione di strumenti di AI sul posto di lavoro (come assistenti aziendali o LLM) cresce tra i team e i dipartimenti.
Flusso di cassa libero (FCF): Liquidità generata da un'azienda al netto delle spese di gestione quotidiana e delle spese in conto capitale. Può poi utilizzare la liquidità per effettuare acquisti, distribuire dividendi o ridurre il debito.
Frontier model: Un modello di AI altamente avanzato che offre prestazioni pari o vicine all'avanguardia delle attuali competenze di intelligenza artificiale.
AI generativa: intelligenza artificiale in grado di creare nuovi contenuti, inclusi testo, immagini, audio e codice software, basati su modelli appresi da grandi set di dati.
GPU (unità di elaborazione grafica): Un tipo di processore per computer progettato per eseguire molti calcoli simultaneamente. Le GPU sono ampiamente utilizzate per fornire la potenza di calcolo necessaria per addestrare ed eseguire i modelli di AI.
Hyperscaler: Una grande società di cloud computing che gestisce vaste reti di data center e fornisce infrastrutture di calcolo su scala globale. Esempi includono Amazon Web Services (AWS), Microsoft Azure e Google Cloud.
Inferenza: il processo di utilizzo di un modello di AI addestrato per generare output, come rispondere a domande, produrre immagini o fare previsioni.
Magnificent Seven (Mag 7): un gruppo di grandi società legate alla tecnologia negli Stati Uniti composto da Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia e Tesla.
Mega cap: designazione per le società di maggiori dimensioni in termini di capitalizzazione di mercato. Negli Stati Uniti, le società con una valutazione superiore a 200 miliardi di USD sono generalmente considerate mega cap.
Monetizzazione: Il processo di generazione di entrate da un prodotto, servizio o investimento.
Modello con pesi aperti: fornisce i parametri addestrati finali e l'architettura del modello, ma in genere omette l'intero set di dati di formazione o la metodologia completa di raccolta dei dati a causa di vincoli legali, di costo o di privacy.
Flusso di cassa operativo: La liquidità generata dalle normali attività operative di una società.
Margine operativo: una misura della redditività che mostra la quota di ricavi rimanente dopo la detrazione delle spese operative.
Margine di profitto: il guadagno ottenuto dalle vendite di un prodotto o servizio, al netto dei costi aziendali e di produzione.
Tempo al primo token: Il periodo tra la presentazione di una richiesta a un modello AI e la ricezione dell'inizio della sua risposta. In un contesto infrastrutturale, l'espressione può essere utilizzata anche in modo più ampio per descrivere il tempo necessario per portare nuove risorse di calcolo in uso produttivo.
Integrazione verticale: Un modello di business in cui un’azienda controlla diverse fasi della sua catena di approvvigionamento o del suo processo produttivo, anziché affidarsi esclusivamente a fornitori esterni.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Le Azioni possono perdere valore rapidamente e normalmente implicano rischi più elevati rispetto alle obbligazioni o agli strumenti del mercato monetario. Di conseguenza il valore del proprio investimento potrebbe diminuire.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Il Fondo si concentra su determinati settori o temi d’investimento e potrebbe risentire pesantemente di fattori quali eventuali variazioni ai regolamenti governativi, una maggiore competizione nei prezzi, progressi tecnologici ed altri eventi negativi.
- Quando un portafoglio è concentrato (investe una porzione significativa delle sue attività in un numero limitato di posizioni), un evento sfavorevole riguardante anche solo un numero ridotto di partecipazioni potrebbe creare volatilità o perdite significative.
- L’approccio alla sostenibilità adottato può escludere potenziali investimenti che non soddisfano determinati criteri (ad esempio, criteri non finanziari quali i filtri ESG). Ciò potrebbe comportare differenze in termini di rendimento rispetto a prodotti simili che sono autorizzati a effettuare tali investimenti.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.