Chart to Watch: vi preoccupa il rialzo dei rendimenti obbligazionari?
È stato un anno difficile per i benchmark obbligazionari tradizionali, dato il forte aumento dei rendimenti delle obbligazioni governative, con il G7 Government index e il Global Aggregate Bond Index (Global Agg) che hanno registrato rispettivamente un rendimento del -2,5% e dell’1,5%.*
Negli Stati Uniti, la performance deludente è stata guidata dall'impennata dei rendimenti (i Treasury a 10 anni sono aumentati di 83 punti base (bps) dall'inizio dell'anno) sulla scia della riaccelerazione dell'inflazione dovuta alla guerra in Iran, dei solidi utili societari, delle forti emissioni di debito pubblico e societario, degli ampi deficit fiscali e di una Federal Reserve più aggressiva.
A livello globale, la situazione in altre nazioni sviluppate è stata altrettanto cupa, con rendimenti in netto aumento per le obbligazioni governative a 10 anni in Germania (+48 bps), Giappone (+72 bps), Regno Unito (+89 bps) e Francia (+146 bps).
I gestori di portafoglio John P Kerschner, Denis Struc e Nick Childs spiegano perché le obbligazioni garantite da collaterale (CLO) con rating AAA hanno sovraperformato gli indici obbligazionari con una minore volatilità nel 2026.
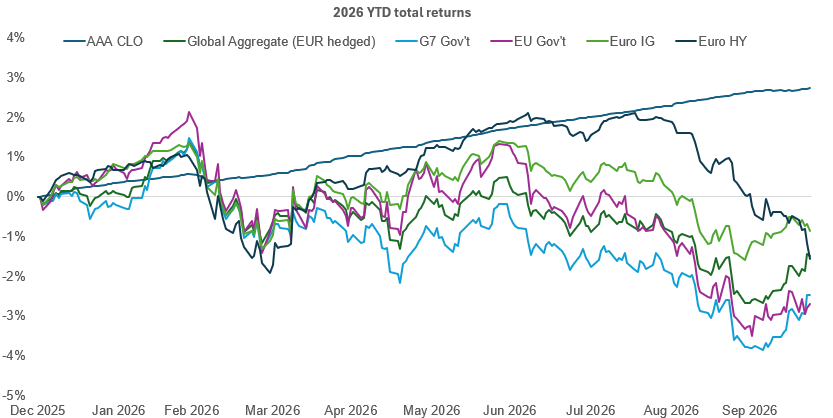
Fonte: Bloomberg, al 23 ottobre 2026. Tutti i rendimenti sono in Euro o in EUR con copertura. Indici utilizzati per rappresentare gli Asset class: Global Agg = Bloomberg Global Aggregate Obbligazione Indice (EUR con copertura), G7 Gov't = Bloomberg G7 obbligazione governativa Indice; EU Gov't — Bloomberg Euro Aggregate Treasury Indice; Euro IG= ICE BofA Euro Corporate Indice; Euro HY= ICE BofA Euro High Yield; European AAA CLOs = J.P. Morgan CLOIE AAA Indice. Le performance passate non sono indicative dei risultati futuri.
Il carry, o reddito da cedola, è il contributore più significativo ai rendimenti a lungo termine degli asset obbligazionari. Le variazioni dei prezzi delle obbligazioni sono un secondo fattore di rendimento che può aumentare o ridurre i rendimenti del carry. A parità di altre condizioni, le obbligazioni con duration lunga si muovono più delle obbligazioni a breve termine quando i rendimenti fluttuano. Il nostro approccio preferito nell'ambiente attuale è a) concentrarsi sulle obbligazioni ad alta cedola, b) puntare a una qualità del credito elevata e c) mantenere bassa la duration per proteggersi dalle fluttuazioni dei rendimenti. Attualmente con un rendimento di circa il 4%***, un rating AAA e quasi nessun rischio di duration, a nostro avviso i CLO AAA soddisfano tutti i requisiti e hanno dimostrato di avere stabilmente performance degne di nota.
In sintesi
- Nel 2026, osservando i settori obbligazionari tradizionali, i rendimenti degli investitori sono stati frenati dalla scarsa performance nel debito sovrano. Al contrario, i CLO AAA europei hanno registrato un rendimento di quasi il 3% dall'inizio dell'anno e hanno mostrato una volatilità inferiore del 90% rispetto agli indici Global Agg e corporate credit, supportati dal reddito a tasso variabile e da una minore duration dello spread. **
- Gli spread creditizi dei CLO AAA sono rimasti contenuti nel contesto di una solida crescita economica, mentre la struttura a tasso variabile indica che beneficeranno dell'aumento dei tassi, dato che le loro cedole vengono aggiornate trimestralmente. Anche se i tassi a breve dovessero diminuire, lo spread creditizio aggiuntivo sui CLO AAA può aiutare ad attenuare l'impatto sul reddito.
- Data la maggiore incertezza geopolitica e di politica monetaria, riteniamo che gli investitori obbligazionari dovrebbero cercare di massimizzare il carry mantenendo la volatilità del portafoglio al minimo nell’attuale contesto. Rendimenti di partenza interessanti e fattori tecnici favorevoli suggeriscono che il carry potrebbe rimanere un fattore chiave dei rendimenti dei CLO AAA fino al 2027.
* Fonte: Bloomberg, in euro, dal 31 dicembre 2025 al 23 ottobre 2026.
** Fonte: Bloomberg, deviazione standard giornaliera year-to-date al 23 ottobre 2026. La volatilità giornaliera annualizzata dall'inizio dell'anno è di appena lo 0,2% per i CLO AAA in euro, molto inferiore al 3% circa registrato nei mercati corporate e governativi investment grade europei.
*** Fonte: Bloomberg, al 29 ottobre 2026. J.P. Morgan CLOIE AAA indice.
Collateralized Loan Obligations (CLO): Titoli di debito emessi in più tranche, con diversi gradi di rischio, garantiti da un portafoglio sottostante composto essenzialmente da prestiti a società investment grade. Il rendimento del capitale non è garantito e i prezzi possono diminuire se i pagamenti non vengono effettuati tempestivamente o se la solidità creditizia si indebolisce. I CLO sono soggetti al rischio di liquidità, al rischio di tasso d'interesse, al rischio di credito, al rischio di call e al rischio di default delle attività sottostanti..
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
I prodotti cartolarizzati, come i titoli garantiti da ipoteca (MBS) e da asset (ABS), sono più sensibili alle variazioni dei tassi d'interesse, presentano il rischio di proroga e pagamento anticipato e sono soggetti a maggiori rischi di credito, valutazione e liquidità rispetto ad altri titoli a reddito fisso.
I rating di qualità creditizia sono misurati su una scala che generalmente va da AAA (il più alto) a D (il più basso).
Un spread creditizio è la differenza di rendimento tra un'obbligazione societaria o cartolarizzata e un'obbligazione governativa (come un Treasury statunitense) di pari scadenza. Compensa gli investitori per il rischio di default del debitore.
Duration dello spread: Una misura della sensibilità del prezzo di un'obbligazione o di un altro titolo obbligazionario alle variazioni del suo spread creditizio. Una minore duration dello spread significa che il suo prezzo è meno sensibile ai movimenti degli spread creditizi.
La volatilità misura il rischio utilizzando la dispersione dei rendimenti per un determinato investimento.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
Rischi specifici
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Titoli garantiti da attività (ABS) e altre forme di investimenti cartolarizzati possono essere soggetti a maggiori rischi di credito/inadempienza, liquidità, tasso d’interesse e di rimborso anticipato e proroga rispetto ad altri investimenti come i titoli di Stato o le obbligazioni emesse da società; ciò può avere un impatto negativo sul rendimento realizzato dall’investimento nei titoli.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- L’approccio alla sostenibilità adottato può escludere potenziali investimenti che non soddisfano determinati criteri (ad esempio, criteri non finanziari quali i filtri ESG). Ciò potrebbe comportare differenze in termini di rendimento rispetto a prodotti simili che sono autorizzati a effettuare tali investimenti.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.