In sintesi
- Global equities broadly declined in September, led lower by Europe, China, and Australia as rising bond yields and higher oil prices weighed on sentiment. Strength in AI-related technology shares supported U.S. large-cap and tech-heavy Asian benchmarks, while small caps and most non-technology sectors lagged.
- Global government bonds fell as sovereign yields marched higher across major markets, with long-dated yields reaching multi-decade highs. Corporate bonds also declined as credit spreads widened, particularly in high yield.
- The higher bond-yield backdrop dominated the market narrative alongside higher oil prices and persistent geopolitical uncertainty. Meanwhile, continued enthusiasm for the AI theme supported technology stocks to the exclusion of nearly all other sectors, resulting in weaker market breadth beneath the surface.
Panoramica del mercato
Le azioni globali sono state generalmente più basse a settembre, poiché l'aumento dei rendimenti obbligazionari, i prezzi più alti del petrolio e un dollaro USA più forte hanno pesato sulla maggior parte dei principali mercati. L'indice MSCI World Index è sceso dell'1,2% in dollari USA, ma si è mantenuto in rialzo del 12,1% da inizio anno. Le azioni large-cap statunitensi e i Benchmark ad alta tecnologia in alcune parti dell'Asia hanno sovraperformato, mentre le Azioni europee, la Cina e l'Australia hanno sottoperformato. Le obbligazioni governative globali hanno ceduto in un contesto di aumento dei rendimenti nei principali mercati, con i rendimenti delle obbligazioni a lungo termine che hanno raggiunto massimi pluridecennali. Anche le obbligazioni societarie globali hanno subito un calo, con l'allargamento degli spread creditizi – in particolare nel segmento high yield – che si aggiunge alla pressione generata dall'aumento dei rendimenti governativi.
I prezzi del petrolio hanno registrato un rialzo in un contesto di persistenti tensioni fra Stati Uniti e Iran e di incertezza sull’offerta dal Medio Oriente. Il petrolio greggio Brent è salito di oltre il 10% e ha scambiato al di sopra dei 100 $ al barile nel corso del mese. L'**Indice del dollaro USA** è salito del 2,0% per effetto della risalita dei rendimenti statunitensi e del ripensamento degli investitori in merito alle prospettive della politica monetaria della Federal Reserve (Fed). L'**oro** ha registrato un calo di oltre il 6%, vanificando parte dei rialzi del mese precedente, a causa dei rendimenti obbligazionari più elevati e del rafforzamento del dollaro USA che hanno pesato sul metallo prezioso.
Stati Uniti e Asia hanno guidato i mercati di azioni globali, mentre l'Europa e l'Australia sono rimaste indietro.
Le azioni tecnologiche legate all'AI hanno sovraperformato a settembre.
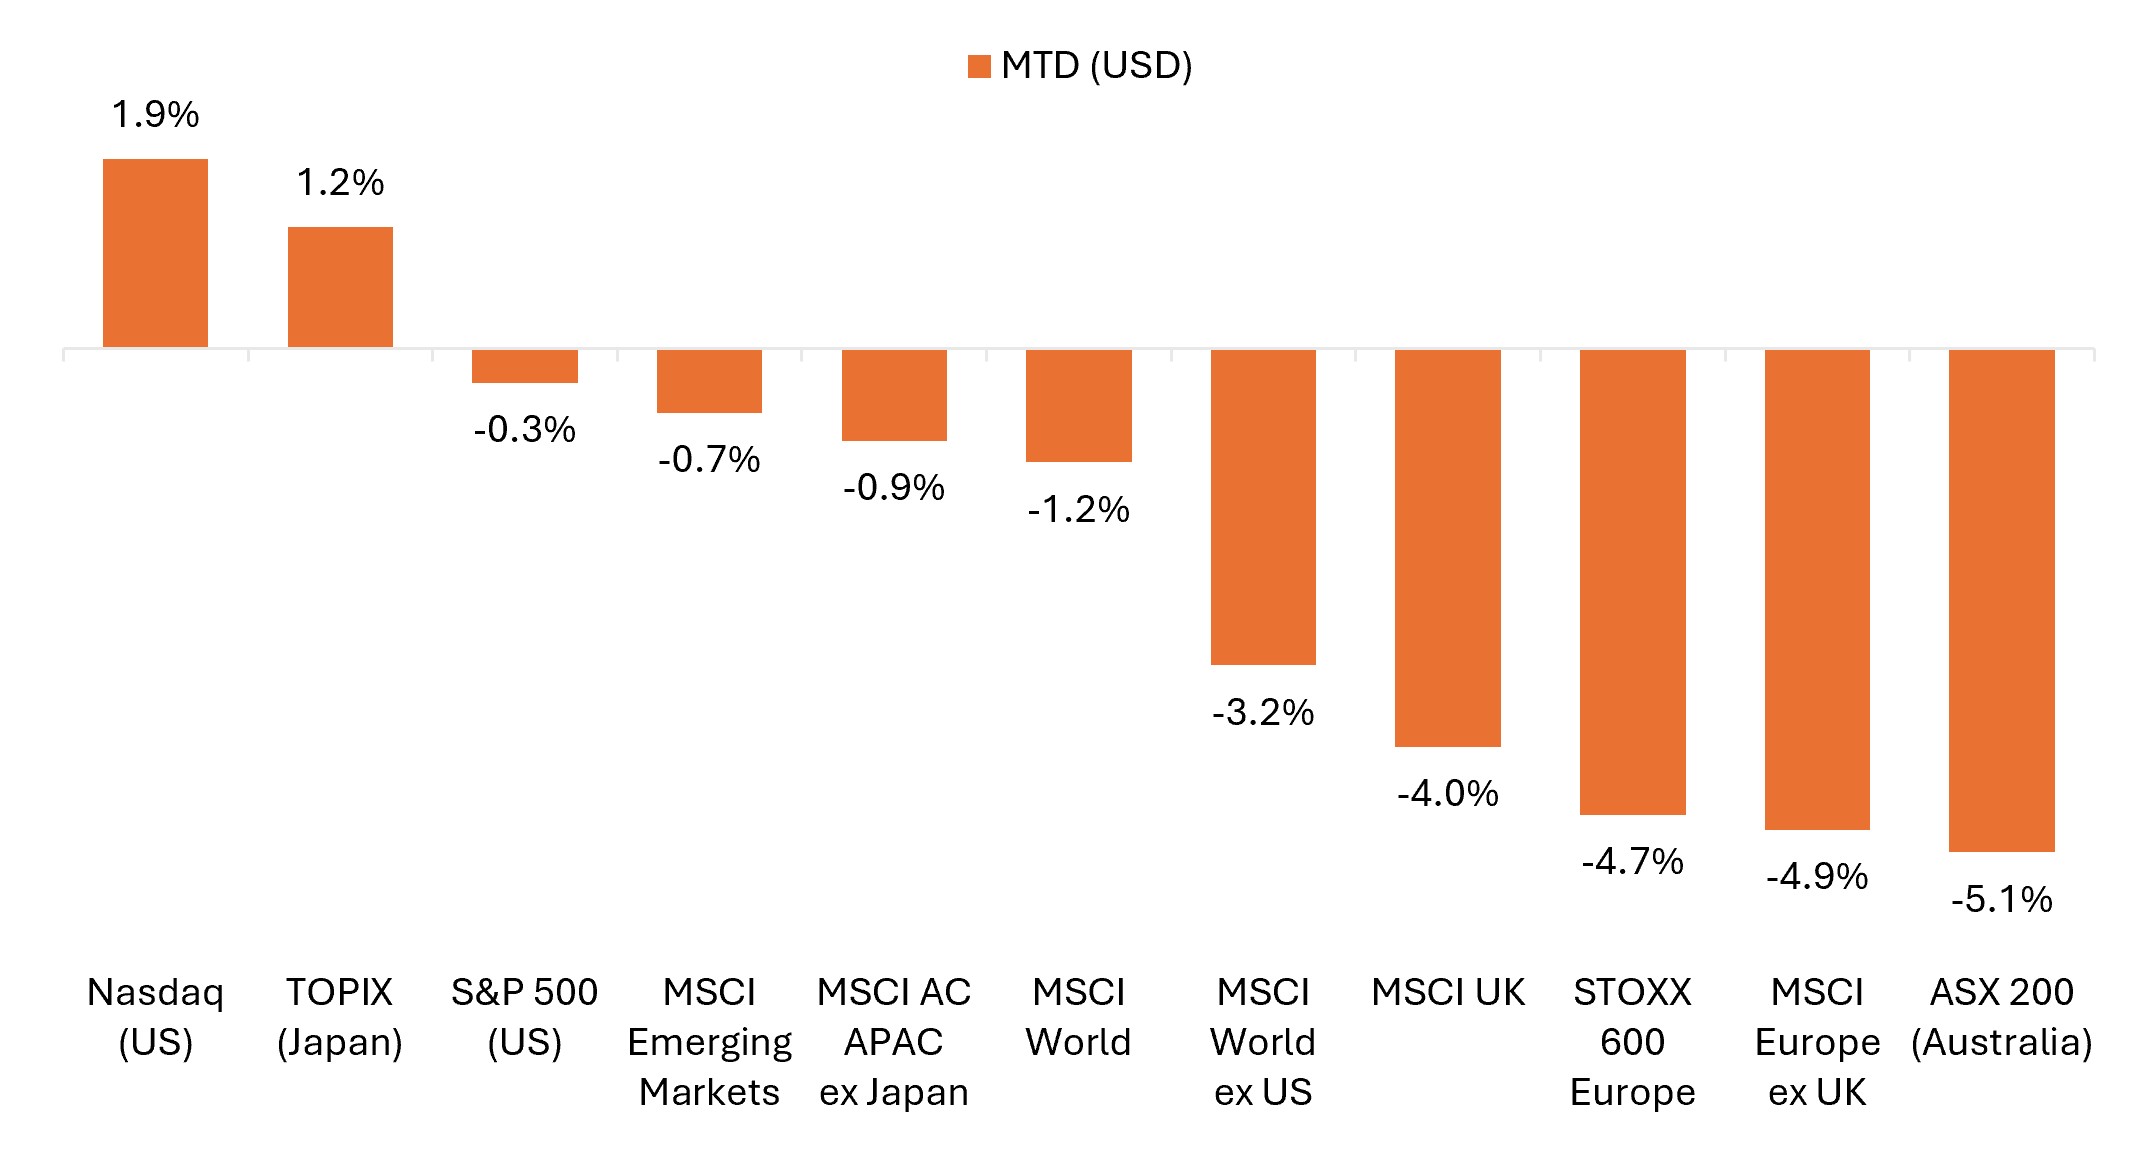
Fonte: Bloomberg, dati dal 31 agosto 2026 al 30 settembre 2026. Rappresenta i rendimenti totali dell'indice in dollari USA. Le performance passate non sono garanzia di risultati futuri.
Temi chiave importanti per i mercati
- I crescenti rendimenti obbligazionari globali hanno dominato il quadro generale del mercato a settembre: La combinazione di prezzi dell'energia più elevati, deficit fiscali crescenti, pesanti emissioni di debito legate all'AI e dati economici più forti del previsto ha spinto al rialzo i rendimenti delle obbligazioni governative nei principali mercati. Il rendimento del Bloomberg Global Treasuries indice ha superato il 4% per la prima volta dal 2007, mentre i rendimenti dei titoli del Tesoro statunitensi a lunga scadenza hanno raggiunto i massimi livelli dal 2002. Il contesto dei tassi più alti ha sollevato preoccupazioni per i costi di finanziamento e le valutazioni azionarie, anche se i titoli legati all'AI e le società tecnologiche mega-cap hanno contribuito a sostenere i mercati di azioni.
I rendimenti delle obbligazioni governative globali hanno raggiunto massimi pluridecennali.
Il rendimento del Bloomberg Global Treasuries Indice ha superato il 4% per la prima volta dal 2007.
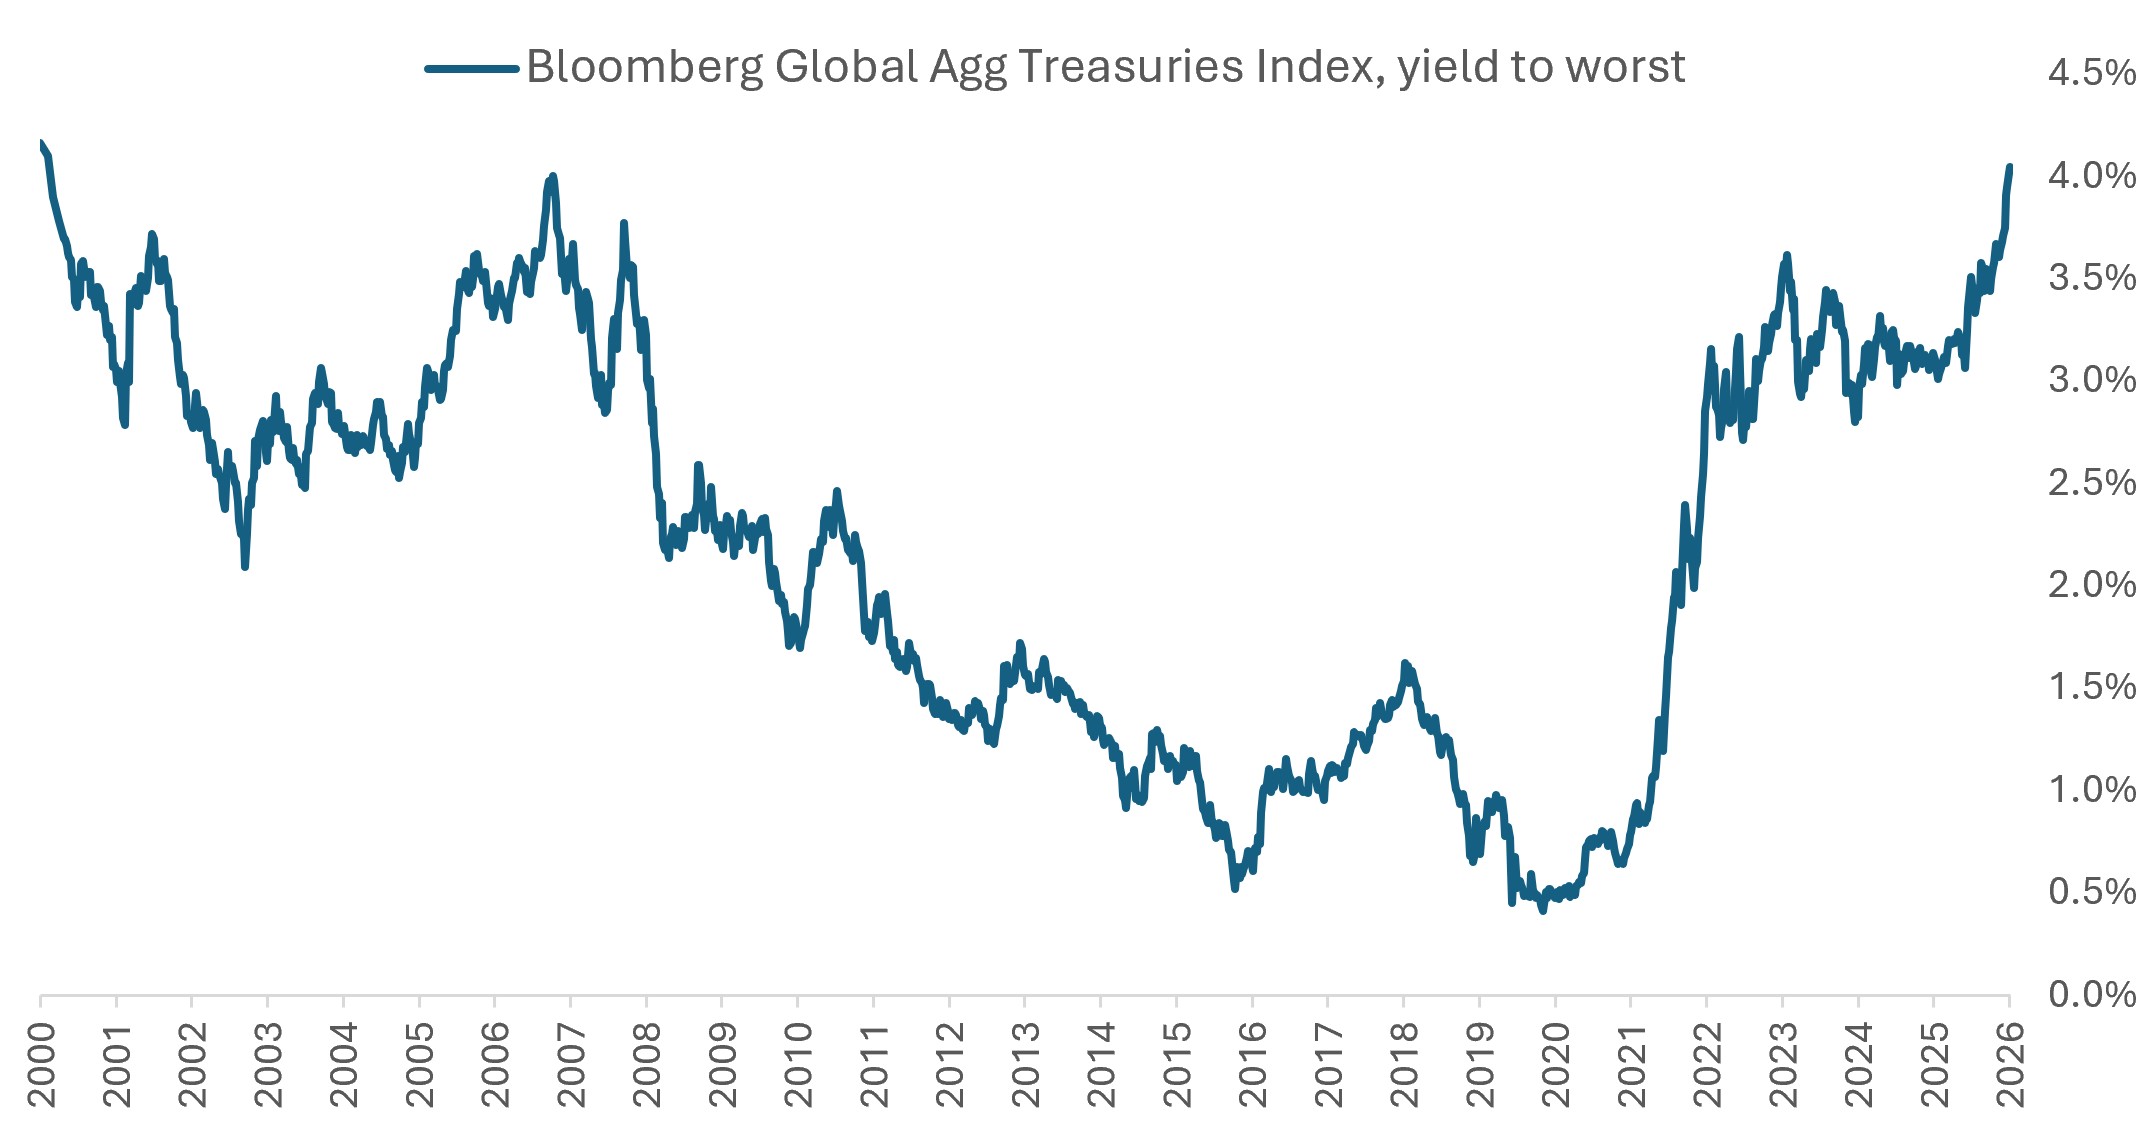
Fonte: Bloomberg, dati dal 30 settembre 2000 al 30 settembre 2026. L'indice Bloomberg Global Agg Treasuries replica il debito pubblico a tasso fisso e in valuta locale dei mercati sviluppati ed emergenti Investment Grade.
- La tecnologia legata all'AI è emersa mentre la leadership di mercato si restringeva: Il comparto dell'AI ha continuato a supportare i semiconduttori, gli hyperscaler e altri titoli tecnologici legati all'AI, mentre i Benchmark equally ponderati, le small cap e molti settori non tecnologici sono finiti sotto pressione a causa dell'aumento dei prezzi del greggio e dei rendimenti obbligazionari. Il tema dell'AI si è inoltre evoluto, con il lancio dell'AI agentica che ha innescato preoccupazioni di interruzione e al contempo ha rafforzato la domanda di chip, memoria, infrastrutture cloud e apparecchiature di rete ottiche. Le richieste da parte di diversi leader dell'AI di rallentare il ritmo dello sviluppo dei modelli di frontiera hanno messo in evidenza crescenti preoccupazioni per la sicurezza, sebbene i forti investimenti e le tendenze di adozione dell'AI abbiano continuato a sostenere il settore.
- Prezzi del petrolio più alti e incertezza geopolitica sono rimasti venti contrari per il mercato: il conflitto USA-Iran è rimasto irrisolto, con la guerra di sette mesi che oscillava tra escalation militare e sforzi diplomatici che hanno rendimento scarsi progressi tangibili. Il Brent crude è balzato di oltre il 10% nel mese e ha superato brevemente i 100 $ al barile. L'aumento dei prezzi dell'energia, in particolare del diesel e di altri combustibili, ha alimentato i timori di inflazione, ha contribuito all'aumento dei rendimenti obbligazionari globali e ha rappresentato una sfida ulteriore per le economie importatrici di energia.
- La resilienza economica ha resistito ai timori sui tassi: Le letture dell'Indice globale dei responsabili degli acquisti sono state perlopiù migliori del previsto a settembre. L'attività commerciale negli Stati Uniti ha accelerato raggiungendo il livello più elevato degli ultimi cinque anni, l'indice PMI composito dell'Eurozona ha raggiunto il massimo livello in oltre tre anni e l'attività manifatturiera in gran parte dell'Asia è rimasta in territorio di espansione grazie alle forti esportazioni e alla continua domanda di input tecnologici legati all'AI.
Stati Uniti
Le azioni statunitensi hanno avuto andamenti contrastanti a settembre a causa della forza del settore tecnologico legato all'AI che ha compensato la debolezza diffusa nella maggior parte dei settori. L'S&P 500 Index è sceso lievemente, mentre il Nasdaq Composite, dominato dalle società tecnologiche, ha avanzato. La crescita ha sovraperformato il valore e i titoli a grande capitalizzazione hanno superato nettamente le small cap. La partecipazione al mercato si è ridotta drasticamente, con l'S&P 500 equally weighted che ha sottoperformato l'omologo cap weighted di 4,5 punti percentuali, in quanto l'aumento dei rendimenti obbligazionari ha avuto un impatto negativo sui segmenti di mercato sensibili ai tassi e ciclici.
- L'indice S&P 500 ha registrato un ribasso dello 0,3% a settembre, ma dall'inizio dell'anno è in rialzo del 12,7%.
- L'indice S&P 500 Equal Weight è sceso del 4,8%, evidenziando la mancanza di ampiezza del mercato, dato che i guadagni delle società tecnologiche a larga capitalizzazione hanno nascosto una debolezza più ampia sotto la superficie.
- Il Nasdaq Composite è salito dell'1,9%, portando il suo guadagno da inizio anno al 16,1%, grazie alla sovraperformance dei semiconduttori, delle infrastrutture AI e di selezionati titoli tecnologici a mega capitalizzazione.
- Il small cap Russell 2000 Index ha registrato un calo del 5,3%, il calo mensile più ripido in oltre un anno, anche se ha conservato un aumento del 13,9% dall'inizio dell'anno.
- I titoli crescita hanno sovraperformato quelli valore tra le aziende a grande capitalizzazione. L'indice Russell 1000 Growth ha guadagnato il 2,2%, mentre l'indice Russell 1000 Valore ha perso il 3,1%. Nelle small e mid-cap, gli indici Russell 2500 Crescita e Valore sono calati rispettivamente del 4,1% e del 5,4%.
- Informatica e Servizi di comunicazione sono stati gli unici settori dell'S&P 500 a registrare rialzi, guadagnando rispettivamente il 4,5% e il 4,3%. Tutti gli altri settori sono diminuiti, capitanati dal settore finanziario (-7,2%), dai materiali (-6,7%) e dagli immobiliari (-6,1%).
I settori tecnologico e dei servizi di comunicazione hanno registrato solidi guadagni, mentre tutti gli altri settori hanno subito un calo.
Performance settoriale dell'indice S&P 500 (settembre e da inizio anno)
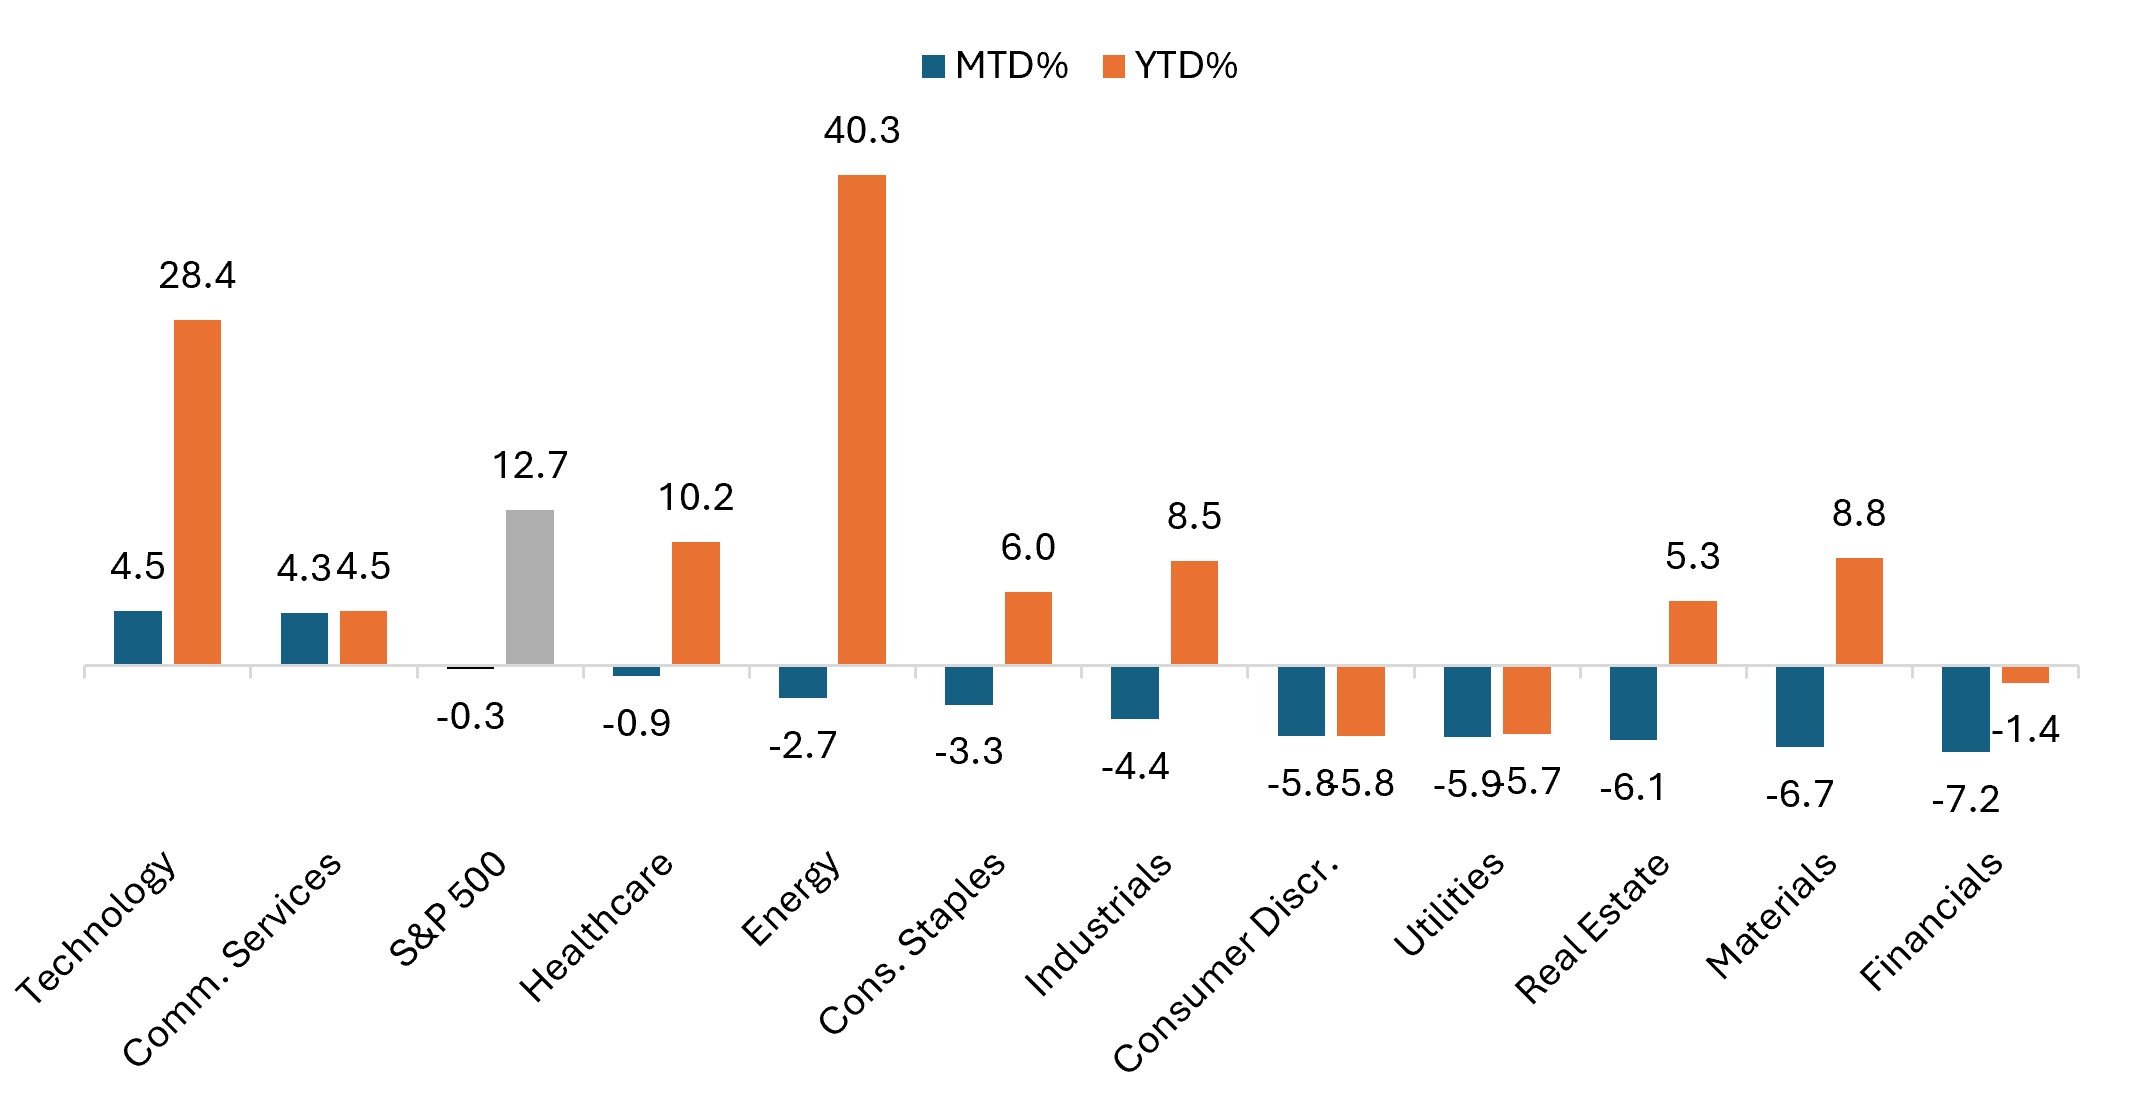
Fonte: Bloomberg, al 30 settembre 2026. Le performance passate non sono garanzia dei risultati futuri.
I dati economici statunitensi sono stati perlopiù robusti, favoriti dal rafforzamento del mercato del lavoro, dall'andamento dei consumi e dagli indici PMI:
- La Fed ha aumentato il tasso di interesse Benchmark di 25 punti base (pb) al 3,75%-4,00%, segnando il primo aumento dei tassi di interesse dal 2023. I rendimenti del Tesoro sono aumentati e la curva dei rendimenti si è appiattita in quanto i mercati hanno prezzato almeno un ulteriore rialzo dei tassi entro fine anno. Tuttavia, i dati sull'inflazione PCE, che a fine mese si sono rivelati inferiori alle attese, hanno attenuato i timori sulla necessità di un ulteriore aumento immediato, con le probabilità implicite nel mercato di un rialzo dei tassi a ottobre scese a circa il 40%, dal 70% circa registrato appena due giorni prima.
- I dati sul mercato del lavoro si sono dimostrati più solidi del previsto. I nonfarm payroll sono aumentati di 162.000 unità ad agosto, superando le stime di consenso che prevedevano un aumento di circa 90.000 unità. Allo stesso tempo, i dati di giugno e luglio sono stati rivisti al rialzo per un totale di 55.000 unità. Il tasso di disoccupazione si è mantenuto stabile al 4,1%.
- L’inflazione è rimasta al di sopra dell'obiettivo del 2% della Fed, ma ha mostrato segni di moderazione verso la fine del mese. L'indice dei prezzi al consumo (IPC) è aumentato dello 0,4% su base mensile e del 3,4% su base annua ad agosto, mentre il core IPC è aumentato dello 0,3% nel corso del mese e del 2,4% su base annua (in calo dal 2,5% precedente). I prezzi alla produzione hanno accelerato, con l'indice dei prezzi alla produzione (IPP) che è salito dello 0,4% nel corso del mese e del 5,4% su base annua (dal 4,7% precedente). Tuttavia, l'inflazione core PCE di agosto ha sorpreso al ribasso, rallentando al 3,0% rispetto all'anno precedente dal 3,3% di luglio.
- La spesa dei consumatori si è ripresa, mentre la fiducia è rimasta debole. Le vendite al dettaglio sono aumentate dell'1,2% ad agosto, superando le attese e invertendo il calo di luglio. Tuttavia, la fiducia dei consumatori è scesa a 81,9 a settembre, il livello più basso dal 2014, in quanto le preoccupazioni sull'inflazione e sull'aumento dei prezzi dell'energia hanno pesato sul sentimento.
- **L'attività delle imprese ha accelerato, trainata dalla forza dei servizi, accompagnato dall'aumento delle pressioni sui costi.**L'indice composite S&P Global flash U.S. Purchasing Managers’ Index (PMI) è salito a 58,4 in settembre (da 56,0 di agosto), il livello più alto da luglio 2021. L'attività dei servizi è rimasta la principale trainante, attestandosi a 58,7 (da 56,5 del mese precedente). Tuttavia, anche i costi delle materie prime sono saliti al massimo da ottobre 2022.
Europa
Le azioni dell'Eurozona sono calate a settembre poiché l'aumento dei prezzi dell'energia, la crescita dei rendimenti delle obbligazioni governative e l'incertezza politica e fiscale hanno prevalso sui solidi dati economici. L'indice STOXX® Europe 600 Index è sceso del 2,4% in euro e del 4,7% in dollari USA, interrompendo una serie di cinque mesi di rialzi. L'indice MSCI Europe ex United Kingdom ha ceduto il 2,6% in euro e il 4,9% in dollari USA. Germania e Francia hanno guidato i cali dei mercati più importanti, mentre la persistente forza dei titoli energetici e tecnologici selezionati ha contribuito a compensare la debolezza altrove.
- La Banca Centrale Europea (BCE) ha aumentato i suoi tassi di interesse principali di 25 pb, come previsto. I policymaker hanno evidenziato i rischi al rialzo per l'inflazione, in particolare a causa dell'aumento dei prezzi dell'energia, pur riconoscendo i rischi al ribasso per la crescita economica.
- L'inflazione è aumentata ad agosto. L'IPC principale dell'Eurozona è salito al 3,2% su base annua dal 2,9% di luglio, ma si è attestato leggermente al di sotto della stima provvisoria di Eurostat del 3,3%. L'inflazione energetica ha subito un'accelerazione al 14,3%, il livello più elevato da gennaio 2023, mentre l'inflazione core è leggermente scesa al 2,4% dal 2,5%.
- I dati economici hanno evidenziato una continua resilienza nella zona euro. Il PMI composito preliminare è salito a 53,1 a settembre (da 52,0 ad agosto), segnalando i massimi da 41 mesi, dato che l'attività dei servizi ha continuato a crescere nonostante i costi di produzione siano aumentati. Anche gli ordini industriali tedeschi sono aumentati per il secondo mese consecutivo.
Le azioni del Regno Unito hanno avuto un andamento un po' migliore rispetto all'Europa continentale, grazie in parte a un'esposizione maggiore al settore energetico. L'MSCI United Kingdom Index è sceso del 2,0% in sterline e del 4,0% in dollari USA, mentre l'indice FTSE All-Share è calato dell'1,9% in sterline e del 3,9% in dollari USA. Il rendimento dei gilts del Regno Unito è anch'esso aumentato nettamente in mezzo al sell-off obbligazionario globale, con il rendimento del titolo trentennale che ha raggiunto il livello più alto dal 1998, mentre l'incertezza fiscale in vista del bilancio di ottobre si aggiungeva alla pressione al rialzo sui costi di finanziamento.
- La Banca d'Inghilterra (BoE) ha lasciato invariato il tasso di policy al 3,75%, come previsto. La decisione è stata divisa 6-3, con tre responsabili delle politiche che favoriscono un aumento dei tassi.
- L'inflazione nel Regno Unito è accelerata al 3,1% su base annua in agosto dal 2,9% di luglio, segnando la prima lettura al di sopra del 3% da marzo, a seguito della spinta al rialzo impressa all'inflazione dall'aumento dei prezzi dell'energia.
- I dati sul mercato del lavoro hanno indicato un ulteriore indebolimento. L'occupazione è diminuita di 26.000 unità ad agosto, mentre il tasso di disoccupazione è rimasto invariato al 4,9% nei tre mesi fino a luglio. La crescita dei salari ha continuato a moderarsi.
- L'attività delle aziende è rimasta in fase di espansione nonostante i segnali di moderazione. Il PMI composito preliminare è sceso a 51,7 a settembre (da 52,5 ad agosto), ai minimi da tre mesi, poiché i maggiori costi energetici e le preoccupazioni per il bilancio hanno pesato sull'attività.
- Dati dei consumatori migliorati ad agosto. I volumi delle vendite al dettaglio sono aumentati dello 0,5%, in ripresa rispetto al calo di luglio, mentre l'indice di fiducia dei consumatori della GfK è salito a -13 a settembre (in crescita di un punto rispetto alla lettura di agosto), il livello più alto in oltre due anni.
Francia e Germania hanno guidato i ribassi, mentre la forza del settore energetico ha contribuito ad ammortizzare le perdite del Regno Unito.
La forza del dollaro ha amplificato i ribassi in termini di dollari USA
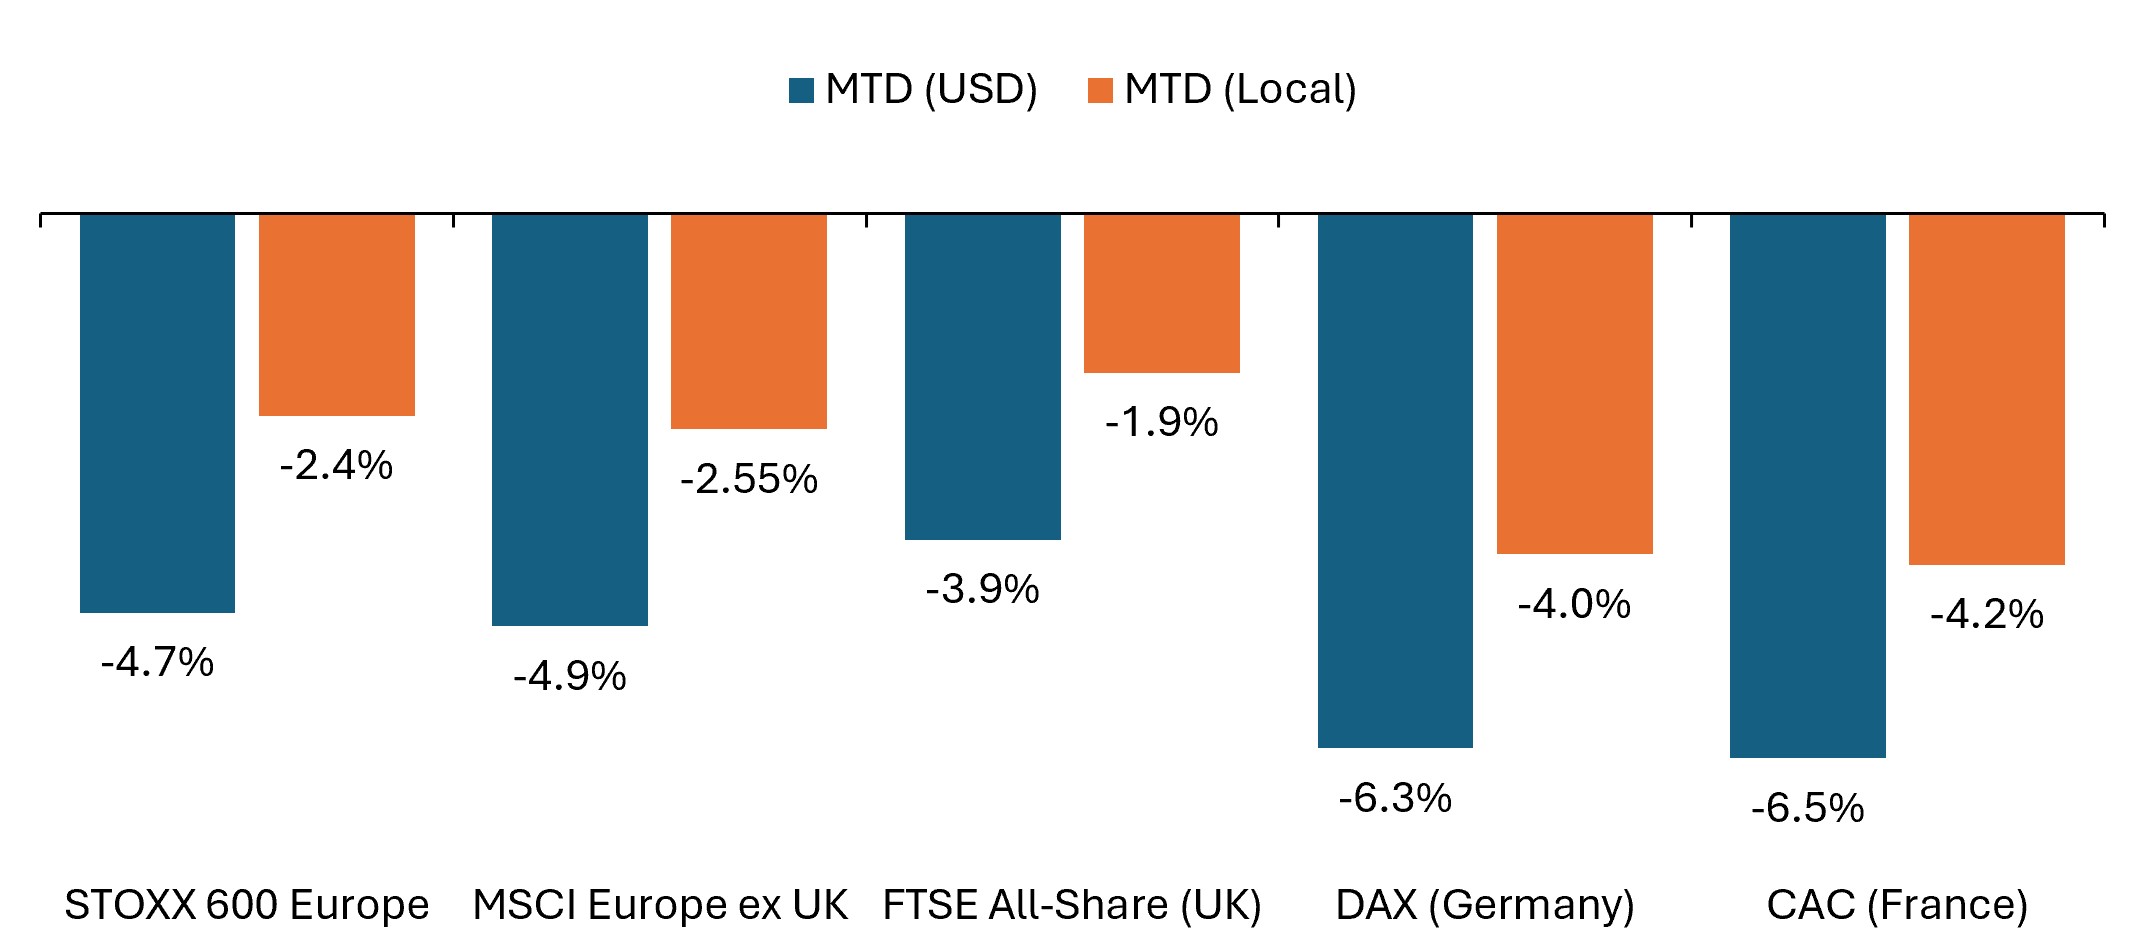
Fonte: Bloomberg, dati dal 31 agosto 2026 al 30 settembre 2026. Le performance passate non sono garanzia di risultati futuri.
Nell'insieme dell'indice STOXX 600, che comprende società di 17 paesi dell'Europa sviluppata, Regno Unito compreso, la maggior parte dei settori ha registrato una flessione, con l'Energia e la Tecnologia gli unici settori a registrare un progresso a settembre.
- È stato quello dell'**Energia** (+3,0% in euro) il settore che ha registrato la migliore performance, sostenuto dall'aumento dei prezzi del petrolio greggio e dei carburanti raffinati.
- Tecnologia (+2,0%): è aumentato del 2,0% visto che le aziende di semiconduttori e infrastrutture di AI hanno beneficiato della continua domanda di investimenti nell'AI e nei data center.
- Le banche (-1,0%) sono scese, mentre i titoli di prodotti per la cura della persona, farmaceutici e alimentari (-1,3%) Prodotti chimici (-1,5%), I titoli legati al **Turismo e tempo libero** (-1,6%) e ai **Servizi di pubblica utilità** (-1,7%) hanno registrato perdite relativamente contenute.
- Salute Care (-3,0%), Industria (-3,1%), Alimentari, bevande e tabacco (-4,0%), Media (-4,3%), Assicurazione (-4,6%) e Telecomunicazioni (-4,8%) hanno registrato cali più ampi.
- Edilizia e materiali (-5,9%), Clienti privati (-6,4%), Materiali di Base (-6,6%), Servizi finanziari (-7,1%), Immobiliare (-7,1%) e Auto & Ricambi (-8,1%) sono stati i settori con la performance peggiore.
Asia Pacifico
Le azioni giapponesi a settembre hanno avuto un andamento contrastato, grazie alla spinta di semiconduttori e di altre aziende tecnologiche che ha sostenuto il Nikkei 225. Il TOPIX ha perso lo 0,3% in yen ma ha guadagnato l'1,2% in dollari USA, mentre il Nikkei ha guadagnato l'1,2% in valuta locale e il 2,8% in dollari USA. Lo yen si è rafforzato rispetto al dollaro statunitense nel corso del mese, mentre l’aumento dei tassi da parte della Bank of Japan e l'incremento dei rendimenti delle obbligazioni governative hanno creato un contesto più difficile per le aziende sensibili ai tassi d’interesse.
- La Banca del Giappone (BoJ) ha aumentato il tasso di riferimento di 25 punti base, all'1,25%, come previsto, portando i tassi ai massimi da oltre trent'anni. Ciononostante, la decisione ha incluso due voti contrari che chiedevano di mantenere i tassi, inducendo alcuni investitori a considerare l'esito come meno aggressivo del previsto.
- L'inflazione si è mantenuta vicina all'obiettivo della BoJ. L'IPC di base ad agosto è salito dell'1,7% su base annua, in leggera decelerazione rispetto all'1,8% di luglio e sotto le attese del consensus, mentre l'inflazione all'ingrosso è rimasta elevata a causa dell'aumento del costo del carburante.
- L'attività economica giapponese ha rallentato, pur rimanendo in territorio di espansione. Il PMI composite flash del Giappone è sceso ai minimi da quattro mesi a 52,5 in settembre (da 53,5 in agosto) a causa della moderazione del settore manifatturiero a 54,1 (da 54,9) e del rallentamento del settore dei servizi a 51,6 (da 52,5), sebbene entrambi i settori abbiano continuato a segnalare un'espansione economica.
- Lo yen è rimasto al centro dell'attenzione per tutto il mese. Lo yen ha chiuso settembre in rialzo dell'1,5% contro il dollaro USA, anche se la spinta si è ridimensionata dopo che l'aumento dei tassi da parte della BoJ è stato percepito come meno aggressivo del previsto. Nel contempo, le discussioni in corso tra i funzionari statunitensi e giapponesi hanno alimentato le speculazioni secondo cui le autorità potrebbero adottare ulteriori misure per sostenere la valuta, se necessario.
Le azioni dell'Asia Pacifica (escluso il Giappone) sono scese a settembre, in quanto i guadagni di Taiwan e della Corea del Sud sono stati compensati da un calo in Cina, Australia e in diversi mercati del sud-est asiatico. L'MSCI AC Asia Pacific ex Japan Index ha perso lo 0,9% in dollari USA, ma si è mantenuto in rialzo del 24,0% da inizio anno. I prezzi più elevati del petrolio e l'aumento dei rendimenti globali hanno pesato sulle economie importatrici di energia, mentre la domanda di semiconduttori legati all'AI ha sostenuto i mercati tecnologici. L'**indice MSCI Cina** è sceso del 4,6% in dollari USA a causa della debolezza delle vendite al dettaglio, degli investimenti fissi e del settore immobiliare, che ha prevalso sulla persistente forza delle esportazioni e della produzione legata all'AI. **L'indice S&P/ASX 200 dell'Australia** ha registrato una perdita del 2,1% in valuta locale e del 5,1% in dollari USA, dato il sostanziale indebolimento del dollaro australiano rispetto al biglietto verde. La Reserve Bank of Australia, come previsto, ha aumentato il suo cash rate di 25 pb, portandolo al 4,60%, con i responsabili politici che hanno citato l'inflazione elevata e la resilienza economica, pur mantenendo una posizione basata sui dati per le future decisioni di politica monetaria.
Mercati emergenti
Le azioni dei mercati emergenti hanno registrato un calo moderato a settembre a seguito del rafforzamento del dollaro USA, dell'aumento dei rendimenti globali e dell'incremento dei prezzi del petrolio, che hanno neutralizzato la solidità in diversi mercati asiatici ad alta tecnologia. L'indice MSCI Emerging Markets Index ha ceduto lo 0,7% in dollari USA ma resta in rialzo del 23,5% da inizio anno. La performance ha registrato una forte divergenza tra i Paesi, con Taiwan, Corea del Sud, Brasile e Polonia in rialzo, mentre India, Cina, Sudafrica e Turchia hanno registrato cali significativi. I dati di performance sono inferiori agli indici nazionali MSCI di riferimento, espressi in dollari USA.
- Taiwan è avanzata del 3,9% e la Corea del Sud ha guadagnato il 2,2%, con guadagni diffusi nel settore dei semiconduttori e dei memory chip.
- L’India ha perso il 7,1%, in quanto i prezzi più alti del petrolio, la pressione valutaria e le condizioni finanziarie globali più rigide hanno pesato sul sentiment. Indonesia ha registrato un calo del 7,6%, mentre la Malesia (-3,4%), La Thailandia (-3,4%) e le Filippine (-4,0%) hanno registrato un calo.
- Nella regione EMEA, il Sudafrica ha segnato un calo del 9,0% per l'indebolimento dei metalli preziosi e l'avversione al rischio, che ha compensato l'andamento positivo degli altri comparti di commodity. La Turchia ha perso l'8,8% in un contesto di tensioni sulla liquidità e di un controllo più rigoroso di una parte dell'industria dei fondi interna, mentre la Polonia ha controtendenza guadagnato l'1,1%.
- Le performance nell'America Latina sono state disomogenee. L'**indice MSCI Emerging Markets America Latina** ha segnato un calo dello 0,3%, con un rialzo del 3,2% in **Brasile** compensato dalla debolezza in **Argentina** (-7,9%), Cile (-7,3%) e Messico (-6,8%).
- I percorsi di politica monetaria sono rimasti divergenti. Il Brasile ha tagliato il tasso Benchmark per la quinta riunione consecutiva, mentre il Sudafrica ha aumentato il tasso di politica monetaria a causa dei timori sull'inflazione.
Obbligazionario
Le obbligazioni governative globali sono scese in settembre a causa dell'aumento dei rendimenti sovrani nei principali mercati. Il calo è stato più pronunciato nei Treasury statunitensi, mentre sono scese anche le obbligazioni governative del Regno Unito, della Germania e del Giappone, a fronte di dati economici resilienti, prezzi dell'energia elevati e alle aspettative che i tassi di interesse possano rimanere più alti per un periodo più prolungato.
- L'indice Bloomberg Global Treasury è sceso dell'1,4% con copertura USD, cedendo l'1,6% da inizio anno.
- Il rendimento dei titoli del Tesoro USA a 10 anni è aumentato di 54 punti base al 5,29%, superando brevemente il 5,3% per la prima volta dal 2002.
- La curva dei rendimenti dei buoni del Tesoro statunitensi ha subito un forte rialzo, con gli aumenti più pronunciati nella parte centrale della curva, dato che i rendimenti a 3 e 5 anni sono saliti di 60 punti base nel corso del mese. Lo spread tra il rendimento dei Treasury a 10 anni e quello dei Treasury a 2 anni ha chiuso il mese sostanzialmente invariato a 41 punti base, anche se in un primo momento si era ridotto a circa 20 punti base prima di tornare a ripidizzarsi a fine mese.
Curva dei rendimenti dei Treasury USA (variazione su base mensile)
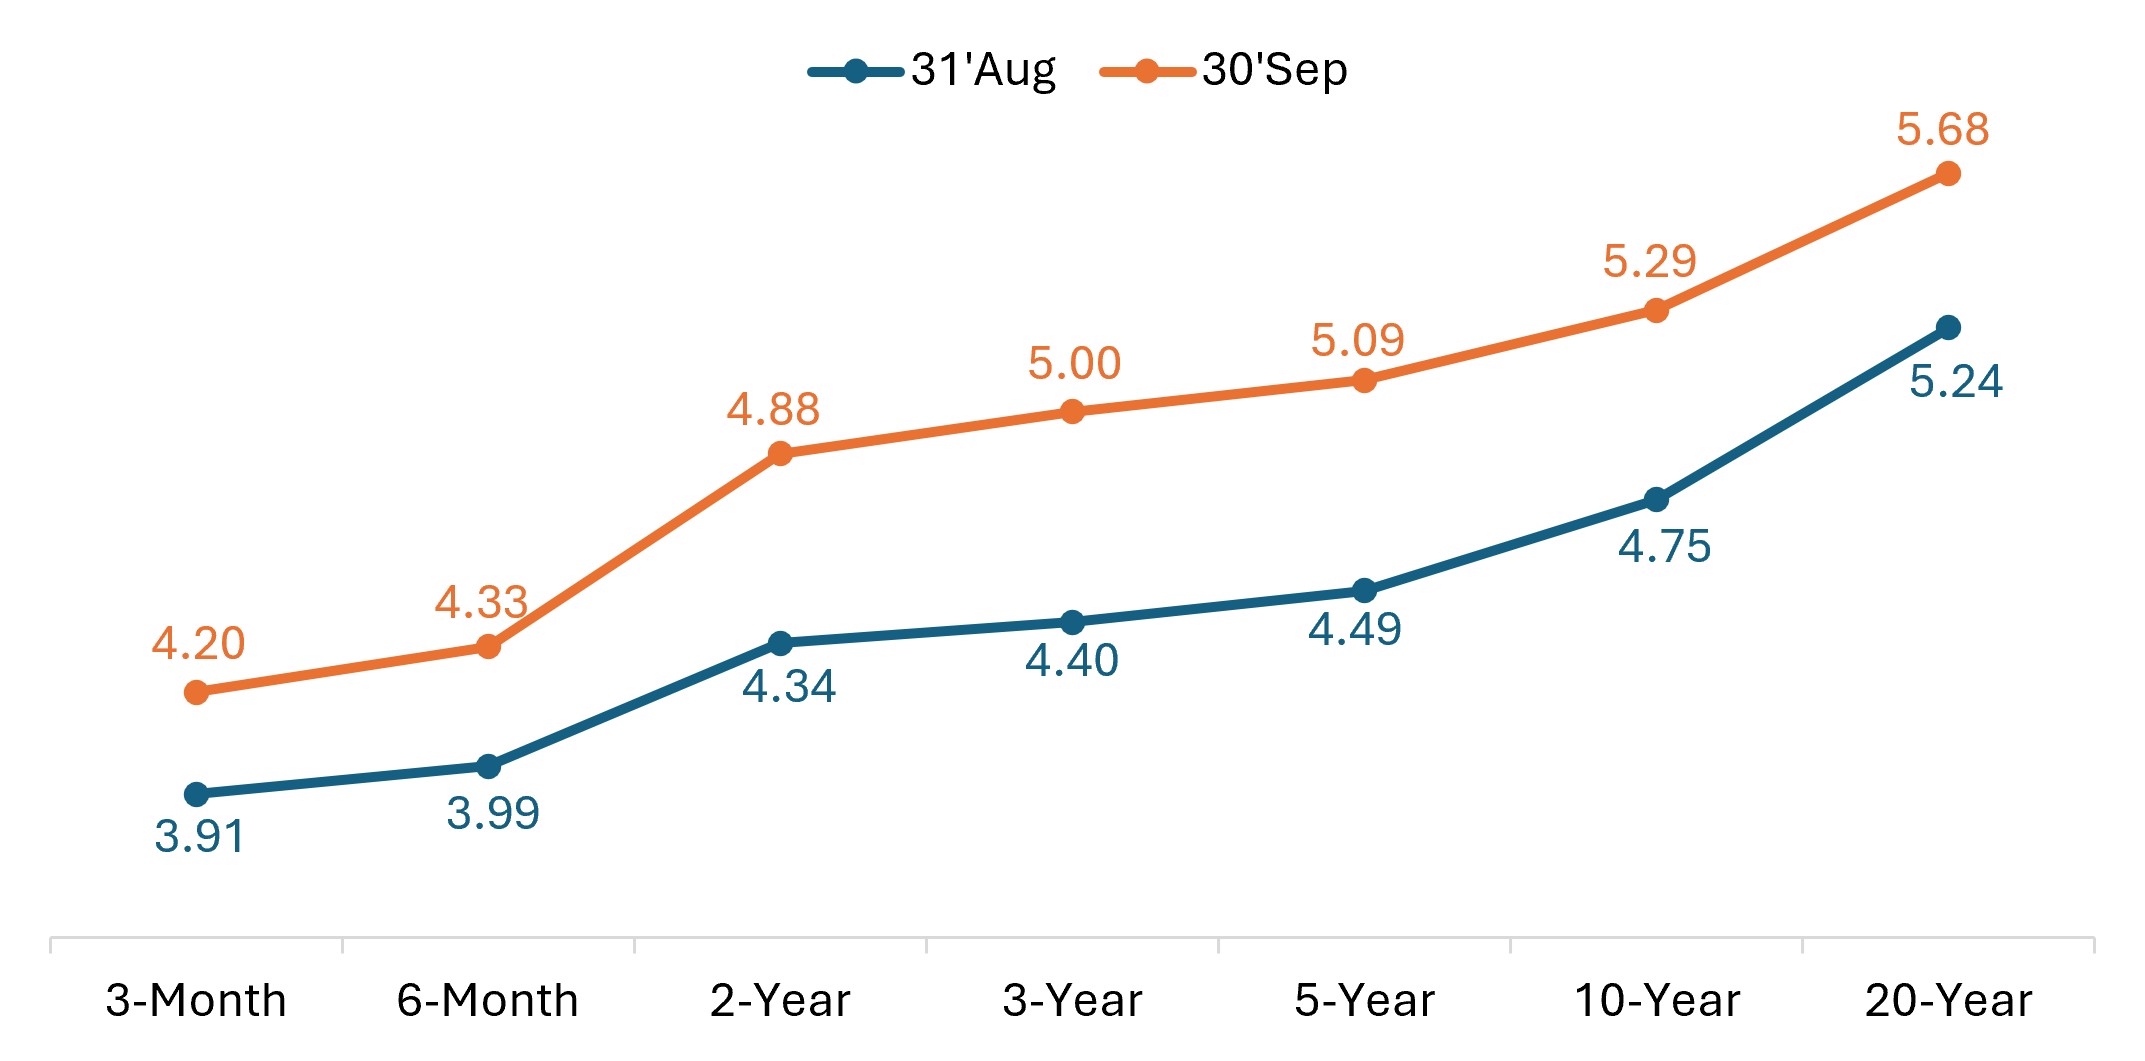
Fonte: Bloomberg, al 30 settembre 2026. Le performance passate non sono garanzia dei risultati futuri.
- In Europa, le obbligazioni governative del Regno Unito hanno subito pressioni in quanto il rendimento dei gilts a 10 anni è salito di circa 36 punti base al 5,42%, mentre quello a 30 anni è aumentato al 5,95%, avvicinandosi al 6% per la prima volta dal 1998.
- Anche i titoli sovrani tedeschi sono stati ampiamente in ribasso. Il rendimento del Bund tedesco a 10 anni è aumentato di circa 26 punti base, raggiungendo il 3,59%, il livello più alto in oltre 15 anni.
- Le obbligazioni governative giapponesi (JGB) hanno registrato cali mensili più modesti, mentre il rendimento dei JGB a 10 anni è salito di circa 11 pb, al 3,06%, terminando il mese ai livelli osservati per l'ultima volta nel 1996.
Le obbligazioni del mercato emergente in valuta forte sono scese, in quanto l'aumento dei rendimenti dei Treasury USA ha pesato sui rendimenti.
- L’**indice J.P. Morgan EMBI Global Diversified**, che segue il debito denominato in dollari USA emesso dai governi dei mercati emergenti, è sceso del 3,3% a settembre.
- Gli spread sovrani del mercato emergente sono rimasti sostanzialmente invariati, allargandosi di circa 1 bp a 218 bp rispetto ai titoli del Tesoro statunitense.
I settori a spread sono diminuiti a settembre, con obbligazioni societarie high yield e investment-grade che hanno subito forti cali mensili. Gli spread Investment Grade si sono ampliati solo modestamente, mentre gli spread High Yield si sono ampliati notevolmente sullo sfondo di un calo del propensione al rischio e di emissioni elevate sui mercati del credito.
- Il Bloomberg Global Aggregate Corporate Index ha perso il 2,1% su base di copertura in dollari USA, mentre il Bloomberg Global High Yield Index ha perso il 2,5% su base di copertura.
- Gli spread investment grade globali opzione-adjusted si sono ampliati di circa 5 pb a 85 pb, mentre gli spread high yield globali si sono ampliati di circa 42 pb a 314 pb.
- Le obbligazioni societarie Investment Grade USA, misurate dal Bloomberg U.S. Corporate indice, sono scese del 2,7%, mentre il Bloomberg U.S. Corporate high yield indice ha registrato un calo del 2,5%.
- Gli spread Investment Grade statunitensi si sono allargati di circa 2 pb a 80 pb, mentre gli differenziali di rendimento high yield statunitensi si sono allargati di circa 50 pb a 311 pb.
- Nei mercati dei titoli cartolarizzati, l'indice Bloomberg US Securitized, che comprende i titoli garantiti da ipoteca (MBS), i titoli garantiti da ipoteca commerciale (CMBS) e i titoli garantiti da attività (ABS), è sceso del 3,2%. Gli spread composite si sono allargati di circa 12 pb, mentre gli spread degli ABS si sono ristretti.
Osservando le banche centrali
A settembre diverse grandi banche centrali hanno adottato un orientamento più aggressivo, sull'onda dei timori di un riacutizzarsi dell'inflazione, dovuti in parte all'incremento dei prezzi dell'energia. La decisione più attesa è stata della Federal Reserve, che ha effettuato il suo primo rialzo dei tassi da luglio 2023. Nonostante la Bank of Canada e la Bank of England abbiano lasciato i tassi invariati, la BCE, la Fed, la BoJ e la RBA hanno aumentato i tassi di riferimento di 25 pb. Le autorità monetarie hanno generalmente sottolineato i rischi di inflazione al rialzo e si sono dichiarate pronte a un ulteriore inasprimento, se necessario.
- Bank of Canada (2 settembre): la BoC ha lasciato invariato il tasso sui prestiti overnight al 2,25% per la settima riunione consecutiva, in linea con le aspettative. Le autorità di politica economica hanno riconosciuto la resilienza economica in atto ma hanno ribadito che le politiche attuali sono ancora appropriate, mentre valutano i nuovi dati sull'inflazione e sulla crescita.
- Banca centrale europea (10 settembre): la BCE ha alzato i suoi tassi di riferimento di 25 punti base, come previsto, portando il tasso sui depositi al 2,50%. Sebbene i funzionari della BCE abbiano citato rischi al rialzo per l'inflazione, in particolare legati all'aumento dei prezzi dell'energia, la presidente Lagarde ha anche notato crescenti rischi al ribasso per la crescita economica.
- U.S. Federal Reserve (16 settembre): La Fed ha alzato il tasso Benchmark di 25 pb portandolo al 3,75%-4,00% con un voto unanime di 12 a 0, segnando il primo rialzo dei tassi dal 2023. Il presidente Kevin Warsh ha adottato un tono relativamente aggressivo, e i mercati scontano le aspettative di almeno un altro rialzo dei tassi entro la fine dell'anno.
- Bank of England (17 sett.): la BoE ha lasciato invariato il tasso di interesse chiave al 3,75% a seguito di una votazione divisa 6 a 3, con tre funzionari favorevoli a un aumento dei tassi. Separatamente, la banca centrale ha annunciato un rallentamento della sua strategia di quantitative tightening, compresa una sospensione di sei mesi delle vendite di obbligazioni e un blocco completo delle vendite di gilts a lunga scadenza.
- Bank of Japan (18 settembre): La BoJ ha alzato il tasso di interesse ufficiale di 25 pb all'1,25%, portando i tassi ai massimi da oltre 30 anni. Tuttavia, il voto diviso 7 a 2 ha registrato due pareri contrari favorevoli a mantenere i tassi stabili, con lo yen in calo mentre gli investitori ridimensionavano le aspettative per il ritmo di futuri aumenti dei tassi.
- People’s Bank of China (21 settembre): la Cina ha lasciato invariati i tassi per la sedicesima riunione consecutiva, mantenendo i tassi Loan Prime a un anno e a cinque anni rispettivamente al 3,00% e al 3,50%.
- Reserve Bank of Australia (29 settembre): La RBA ha aumentato il tasso Benchmark di 25 punti base al 4,60% in una mossa ampiamente attesa. I responsabili politici hanno mantenuto un tono aggressivo, citando l'inflazione elevata e un mercato del lavoro ancora resiliente, e segnalando di essere pronti a inasprire ulteriormente la politica monetaria se le pressioni inflazionistiche persistono.
- Altre banche centrali: Tra le altre decisioni degne di nota, quella della Nuova Zelanda (settembre 2) ha alzato il cash rate di 25 punti base al 2,75%, segnando il secondo aumento consecutivo. Brasile (Set. 16) ha tagliato il tasso Benchmark di riferimento di 25 punti base per la quinta riunione consecutiva, prima delle elezioni presidenziali di ottobre, portando il taglio cumulativo da marzo a 125 punti base. Sudafrica (set. 23) ha aumentato il suo tasso di riferimento di 25 punti base, portandolo al 7,25%. Norvegia (sett. 24) ha alzato il suo tasso di interesse di riferimento di 25 punti base, portandolo al 4,50%, come previsto, e ha indicato che un altro rialzo rimane possibile. Nel frattempo, la **Svizzera** (sett. 24) ha lasciato invariato il tasso di interesse di riferimento al 0,0 %, con l'inflazione al 0,8 % ad agosto e ben entro l'intervallo obiettivo della banca centrale.
- Guardando avanti: il calendario di ottobre in tema di politica monetaria concentra gli eventi più importanti verso la fine del mese, con le decisioni sui tassi di interesse in agenda per la Banca del Canada (ott. 28), Federal Reserve (Ott. 28)., Banca centrale europea (Ott. il 29), e la Bank of Japan (ottobre. 30). I mercati monitoreranno attentamente se le autorità di politica monetaria continueranno a mettere in evidenza i rischi di inflazione al rialzo dopo il tono ampiamente aggressivo di settembre.
Principali eventi a portata di mano a ottobre
- 1° ottobre – PMI manifatturiere globali (settembre, final)
- 2 ottobre - Indice dei prezzi al consumo dell'Eurozona (settembre, preliminare)
- 2 ottobre – Occupati non agricoli negli Stati Uniti, tasso di disoccupazione (settembre)
- il 5 ottobre, PMI dei servizi globali e compositi (settembre, finale)
- il 14 ottobre – Indice dei prezzi al consumo USA (settembre)
- 16 ottobre - Indice dei prezzi al consumo dell'Eurozona (settembre, finale)
- 19 ottobre: dati sull'attività in Cina a settembre (Produzione industriale, Vendite al dettaglio)
- 21 ottobre – Indice dei prezzi al consumo nel Regno Unito (settembre)
- 23 ottobre – PMI globali (ottobre, stima flash)
- 28 ottobre – Decisione della Bank of Canada (BoC) sui tassi
- 28 ottobre - Decisione sui tassi della Fed.
- 29 ottobre – Decisione della Banca Centrale Europea (BCE) sui tassi
- 29 ottobre – Prodotto interno lordo USA (Q3, stima preliminare)
- 30 ottobre – Prodotto interno lordo dell'Eurozona (3° trimestre, preliminare)
- 30 ottobre – Decisione della Banca del Giappone (BoJ) sui tassi
Performance di mercato
Rendimenti totali (%), periodi chiusi al 30 settembre 2026
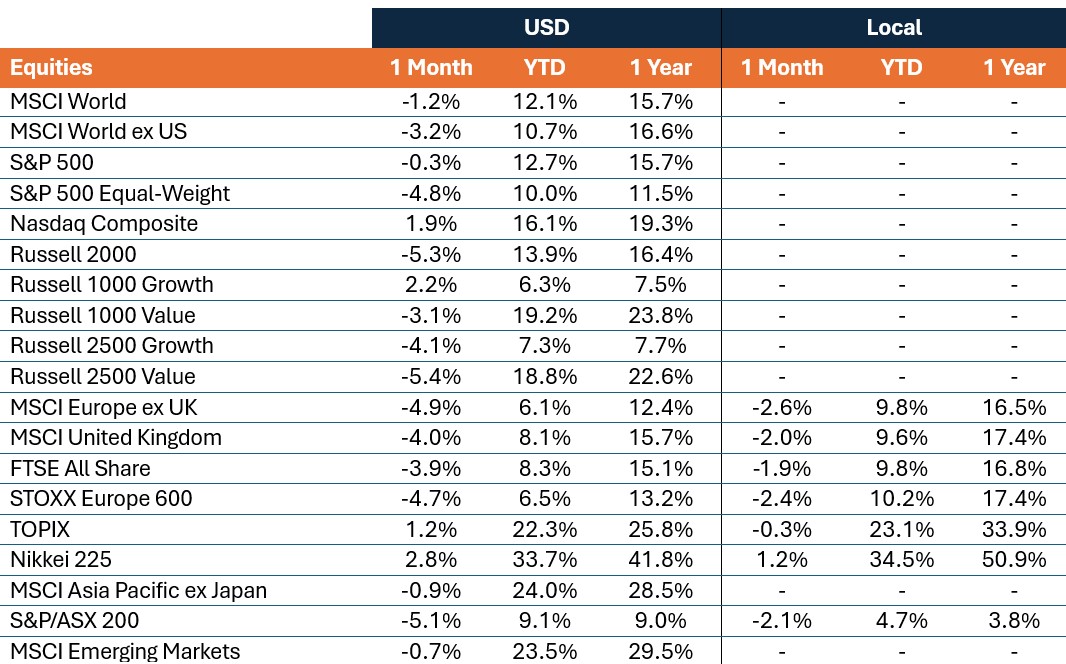
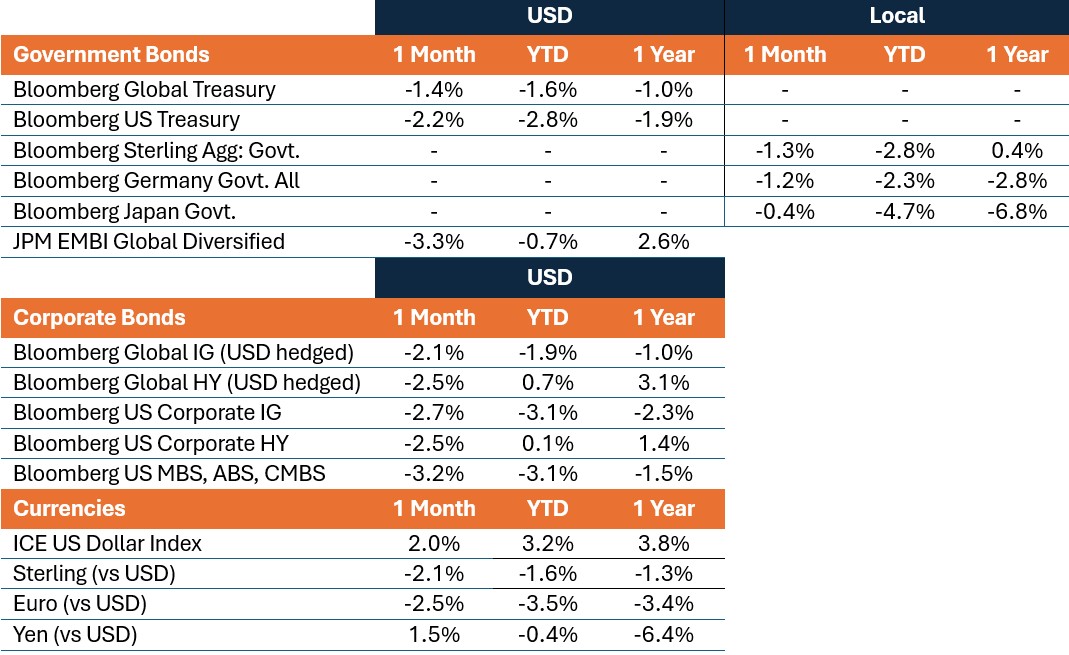
I rendimenti passati non sono garanzia dei risultati futuri.
INFORMAZIONI IMPORTANTI
Le aziende focalizzate sull'intelligenza artificiale ("AI"), comprese quelle che sviluppano o utilizzano tecnologie AI, potrebbero dover affrontare una rapida obsolescenza dei prodotti, un'intensa concorrenza e un maggiore controllo normativo. Queste aziende spesso fanno molto affidamento sulla proprietà intellettuale, investono in modo significativo in ricerca e sviluppo e dipendono dal mantenimento e dall'aumento della domanda dei consumatori. I loro titoli possono essere più volatili di quelli di società che offrono tecnologie più consolidate e possono essere influenzati da rischi legati all'uso dell'AI nelle operazioni aziendali, tra cui la responsabilità legale o il danno reputazionale.
I titoli azionari sono soggetti ad alcuni rischi, tra cui il rischio di mercato. I rendimenti varieranno in funzione degli sviluppi economici, politici e legati all'emittente.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Le obbligazioni High yield, o obbligazioni "spazzatura", comportano un rischio più elevato di default e di volatilità dei prezzi. I titoli esteri, compreso il debito sovrano, sono soggetti a fluttuazioni valutarie, incertezza politica ed economica, maggiore volatilità e minore liquidità, tutti fattori amplificati nei mercati emergenti.
I titoli esteri sono soggetti a ulteriori rischi, tra cui oscillazioni valutarie, incertezze politiche ed economiche, aumento della volatilità, calo della liquidità e differenze negli standard di reporting finanziario e informativo, tutti amplificati nei mercati emergenti.
I titoli di debito sovrani sono soggetti all'ulteriore rischio che, in determinate circostanze politiche, diplomatiche, sociali o economiche, alcuni paesi in via di sviluppo che emettono titoli di debito di minore qualità non siano in grado o non intendano rimborsare il capitale o pagare gli interessi che giungono a scadenza.
L'indice Bloomberg Asian-Pacific Japan Government-Related è un Benchmark Investment Grade denominato in JPY a tasso fisso che include il debito di emittenti governativi.
L'indice Bloomberg Germany Government All Bonds misura la performance dei titoli di Stato tedeschi (Bund) emessi dal governo tedesco.
L' indice Bloomberg Global 10+ Year Total Return replica le obbligazioni governative investment grade e i titoli di Stato con scadenze pari o superiori a 10 anni.
L'indice Bloomberg Global Aggregate – Corporate è una misura di punta del debito societario globale Investment Grade a tasso fisso. Questo Benchmark multi-valuta comprende obbligazioni di emittenti di mercati sviluppati ed emergenti.
L'indice Bloomberg Global High Yield è una misura di punta multi-valuta del mercato globale del debito high yield. L'indice rappresenta l'unione degli indici US High Yield, Pan-European High Yield e Emerging Markets (EM) Hard Currency High Yield.
L' indice Bloomberg Global Treasury riflette l'andamento del debito governativo a tasso fisso e in valuta locale dei Paesi investment grade, compresi i mercati sviluppati ed emergenti.
Bloomberg Sterling Aggregate: l'indice governativo misura la Performance dei titoli di Stato britannici (Gilts) nell'ambito del più ampio Bloomberg Sterling Aggregate Index, che copre il mercato delle obbligazioni Investment Grade, a tasso fisso e denominate in sterline.
L'indice Bloomberg US Corporate Bond misura il mercato delle obbligazioni societarie Investment Grade, a tasso fisso e tassabili. Include titoli denominati in USD di emittenti statunitensi e non statunitensi.
L'indice Bloomberg US Corporate High Yield Bond misura l'andamento del mercato delle obbligazioni high yield a tasso fisso denominate in USD. Sono escluse le obbligazioni di emittenti con rischio Paese dei mercati emergenti, in base alla definizione di Paese EM di Bloomberg.
Bloomberg US Securitised: MBS, ABS e CMBS Index replica tutte le emissioni cartolarizzate Investment Grade denominate in USD all'interno del Bloomberg US Aggregate Index.
L'indice Bloomberg US Treasury misura il debito nominale a tasso fisso denominato in dollari USA emesso dal Tesoro statunitense.
Il DAX è un indice del mercato azionario blue-chip composto dalle 40 principali società tedesche trading alla Borsa di Francoforte.
L'indice France CAC 40 è un indice ponderato per il valore di mercato, composto dai 40 livelli più alti tra le 100 capitalizzazioni di mercato più alte della Borsa di Parigi.
L'indice FTSE All-Share riflette la performance del mercato azionario del Regno Unito. L'indice comprende quasi tutte le società idonee alla Borsa di Londra, coprendo i titoli ad alta, media e small cap.
Lo J.P. Morgan EMBI Global Diversified Index misura l'andamento degli strumenti di debito liquidi, in dollari USA dei mercati emergenti, a tasso fisso e variabile emessi da entità sovrane e quasi sovrane, con i pesi dei Paesi limitati per ridurre la concentrazione nei maggiori emittenti.
L'ICE US Dollar Index è un Benchmark che misura il valore del dollaro USA rispetto a un paniere di sei principali valute mondiali (euro, yen, sterlina inglese, dollaro canadese, corona svedese, franco svizzero).
L'indice MSCI AC Asia Pacific ex Japan riflette la Performance del mercato azionario della regione Asia Pacifico, escluso il Giappone, e copre sia i mercati sviluppati che quelli emergenti.
L'indice MSCI ACWI ex USA rappresenta le società ad alta e media capitalizzazione di 22 dei 23 mercati sviluppati (esclusi gli Stati Uniti) e di 24 mercati emergenti.
L'indice MSCI China rappresenta le società ad alta e media capitalizzazione di azioni cinesi A, H, B, Red chip, P chip e quotazioni estere (ad es. ADR).
L'indice MSCI Emerging Markets riflette la performance del mercato azionario dei mercati emergenti.
L'indice MSCI Emerging Markets (EM) Latin America rappresenta le società ad alta e media capitalizzazione dei paesi dei mercati emergenti (EM) dell'America Latina. L'indice copre circa l'85% della capitalizzazione di mercato corretta per il flottante in ciascun paese.
L'MSCI Europe Index riflette la Performance del mercato azionario di società di grandi e medie dimensioni quotate nei mercati sviluppati europei.
L'indice MSCI Europe ex UK riflette la performance del mercato azionario di società di grandi e medie dimensioni quotate nei mercati sviluppati europei, escluso il Regno Unito.
L'indice MSCI United Kingdom riflette la Performance del mercato azionario di società di grandi e medie dimensioni quotate nel mercato britannico.
MSCI World Index riflette la Performance del mercato azionario nei Paesi sviluppati globali.
L'indice MSCI World ex USA Index riflette la Performance del mercato azionario dei mercati sviluppati globali, esclusi gli Stati Uniti.
NASDAQ Composite Stock Index: National Association of Securities Dealers Automated Quotation System (NASDAQ) è un sistema di quotazione computerizzato a livello nazionale per oltre 5.500 titoli over-the-counter. L'indice è composto da oltre 4.800 titoli che vengono negoziati attraverso questo sistema.
Indice Nikkei 225 (noto anche come Nikkei Stock Average): una misura della performance del mercato azionario giapponese. L'indice comprende 225 delle maggiori società quotate alla Borsa di Tokyo.
Il PHLX Semiconductor Sector Index (SOX) è un indice specializzato, ponderato per la capitalizzazione di mercato modificata, composto da società coinvolte principalmente nella progettazione, distribuzione, produzione e vendita di semiconduttori.
L'indice dei responsabili degli acquisti (Purchasing Managers' Index, PMI) è un indice della direzione prevalente delle tendenze economiche nel settore manifatturiero e in quello dei servizi, basato su un sondaggio delle aziende del settore privato.
L'indice Russell 1000® Growth riflette la performance dei titoli azionari statunitensi a grande capitalizzazione con rapporti prezzo/valore contabile più elevati e valori di crescita previsti più alti.
L'indice Russell 1000® Value riflette la performance delle azioni large cap statunitensi con un rapporto prezzo/valore più basso e valori di crescita previsti inferiori.
L'indice Russell 2000® riflette la performance delle azioni small cap statunitensi.
L'indice Russell 2500™ Growth Index riflette la Performance delle azioni statunitensi a bassa e media capitalizzazione con un rapporto prezzo/valore più elevato e valori di crescita previsti più elevati.
L'indice Russell 2500™ Value riflette la performance delle azioni statunitensi a bassa e media capitalizzazione con un rapporto prezzo/valore più basso e valori di crescita previsti inferiori.
L' indice S&P 500® riflette la performance dei titoli azionari ad alta capitalizzazione statunitensi e rappresenta la performance generale del mercato azionario statunitense.
L'indice S&P 500® Equal Weight (EWI) è la versione equiponderata dell'indice S&P 500. L'indice include gli stessi componenti dell'indice ponderato per la capitalizzazione, ma a ciascuna società viene assegnato un peso fisso, o lo 0,2% del totale dell'indice, a ogni ribilanciamento trimestrale.
L'indice S&P/ASX 200 riflette la performance delle 200 maggiori e più liquide società quotate all'Australian Securities Exchange (ASX).
STOXX® Europe 600 Index: indice dei 600 maggiori titoli azionari quotati sul mercato azionario europeo, che comprende 17 paesi e 11 settori.
TOPIX: indice ponderato per la capitalizzazione di tutte le società quotate nella prima sezione della Borsa di Tokyo, ampiamente considerato come un Benchmark generale per i prezzi delle azioni giapponesi.
Obbligazione a 10 anni: un'obbligazione con una scadenza fissa di dieci anni, al termine dei quali il valore nominale viene rimborsato all'investitore.
Il rendimento del Treasury USA a 10 anni è il tasso d'interesse delle obbligazioni del Treasury degli Stati Uniti che matureranno a 10 anni dalla data di acquisto.
Titoli garantiti da ipoteca di agenzia (MBS di agenzia): un tipo di titolo garantito da attività che è specificamente garantito da una raccolta di mutui.
Titoli garantiti da asset (ABS): si tratta di strumenti finanziari garantiti da un pool di asset, in genere quelli che generano un flusso di cassa dal debito, come prestiti, leasing, saldi di carte di credito o crediti.
Punto base: un punto base (pb) equivale a 1/100 di punto percentuale, 1 pb = 0,01%.
Rendimento dei Bund: i rendimenti dei Bund sono considerati indicatori di rendimento Benchmark per le obbligazioni di Stato europee; quelle con scadenza a 10 anni sono considerate l'equivalente tedesco delle obbligazioni del Tesoro statunitensi.
Titoli garantiti da ipoteca commerciale (CMBS): un tipo di titolo garantito da ipoteca garantito da un prestito su immobili commerciali piuttosto che su immobili residenziali.
Indice dei prezzi al consumo (IPC): una misura che esamina la variazione dei prezzi di un paniere di beni e servizi di consumo nel tempo. Viene utilizzato per stimare l'inflazione.
Spread creditizio: La differenza di rendimento di titoli con scadenza analoga ma merito di credito diverso. Un ampliamento dello spread indica generalmente un peggioramento dell’affidabilità creditizia dell’emittente, mentre una contrazione suggerisce un miglioramento.
Curva/Curva dei rendimenti: una curva dei rendimenti rappresenta graficamente i rendimenti (tasso di interesse) di obbligazioni con la stessa qualità creditizia ma con date di scadenza diverse. Le obbligazioni con scadenze più lunghe offrono generalmente rendimenti più elevati.
Il Federal Open Market Committee (FOMC) è l'organo del Federal Reserve System che stabilisce la politica monetaria nazionale.
Politica fiscale: descrive la politica del governo relativa alla definizione delle aliquote fiscali e dei livelli di spesa. Si distingue dalla politica monetaria, che è tipicamente stabilita da una banca centrale.
Rendimento dei gilts: i rendimenti dei gilts sono visti come indicatori di rendimento di Benchmark per le obbligazioni di Stato del Regno Unito; quelli con scadenza a 10 anni sono considerati l'equivalente britannico delle obbligazioni statunitensi.
Una politica aggressiva ha l'obiettivo di contenere l'inflazione e moderare la crescita economica aumentando i tassi di interesse e riducendo l'offerta di moneta.
Obbligazione high yield o ad alto rendimento: conosciuta anche come obbligazione sub-investment grade o obbligazione "spazzatura". Questi titoli di solito comportano un rischio più elevato di default dell'emittente sui pagamenti, per cui in genere sono emessi con un tasso d'interesse (cedola) più elevato per compensare il rischio aggiuntivo.
Inflazione: il tasso di aumento dei prezzi di beni e servizi in un'economia. Due parametri usati comunemente per misurarla sono l'indice dei prezzi al consumo (CPI) e l'indice dei prezzi al dettaglio (RPI).
Obbligazione investment grade: un'obbligazione tipicamente emessa da governi o società che si ritiene abbiano un rischio relativamente basso di non adempiere i propri obblighi di pagamento, che si riflette nel rating più elevato assegnato loro dalle agenzie di rating.
Rendimento in JGB: i rendimenti in JGB sono considerati indicatori di rendimento di Benchmark per le obbligazioni di Stato giapponesi; quelle con scadenza a 10 anni sono considerate l'equivalente giapponese delle obbligazioni del Tesoro statunitensi.
Politica monetaria: insieme delle politiche di una banca centrale volte a influenzare il livello di inflazione e di crescita di un'economia. Gli strumenti di politica monetaria includono la determinazione dei tassi d'interesse e il controllo dell'offerta di massa monetaria. Una politica accomodante ha l'obiettivo di stimolare la crescita economica attraverso la riduzione dei tassi di interesse e l'espansione dell'offerta di moneta.
L'indice dei prezzi alla produzione (PPI) misura la variazione media nel tempo dei prezzi di vendita percepiti dai produttori nazionali per la loro produzione.
Cartolarizzazione: il processo in cui determinati tipi di asset vengono raggruppati in modo da poter essere riassemblati in titoli fruttiferi. I pagamenti degli interessi e del capitale degli asset sono trasferiti agli acquirenti dei titoli.
I Treasury USA sono obbligazioni di debito dirette emesse dal governo degli Stati Uniti. I buoni del Tesoro e le obbligazioni di Stato statunitensi sono garantiti dalla piena fiducia e credito del governo degli Stati Uniti e sono generalmente considerati privi di rischio di credito.
La volatilità misura il rischio utilizzando la dispersione dei rendimenti per un determinato investimento.
Il quantitative easing (QE) o allentamento quantitativo è una politica monetaria utilizzata occasionalmente dai governi per aumentare l'offerta di moneta acquistando titoli di Stato o altri titoli sul mercato.
Rendimento: il livello di reddito di un titolo in un determinato periodo, in genere espresso come tasso percentuale. Per le azioni, una misura comune è il rendimento da dividendo, che si ottiene dividendo le distribuzioni erogate di recente su ogni azione per il prezzo dell'azione. Per le obbligazioni, questo valore si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione.
**Lo yield to worst (YTW)** è una caratteristica del portafoglio che rappresenta il rendimento potenziale più basso che un'obbligazione o un portafoglio può ottenere, ipotizzando che non vi sia alcun default e che gli emittenti esercitino eventuali opzioni di call o di rimborso anticipato. A livello di portafoglio, YTW generalmente rappresenta lo YTW medio ponderato delle posizioni sottostanti. Lo YTW non rappresenta il rendimento effettivo per l'investitore, la Performance passata o una garanzia di reddito futuro. È una misura analitica basata sulla composizione attuale del portafoglio e su determinate ipotesi, e può essere diversa dai risultati realizzati.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.