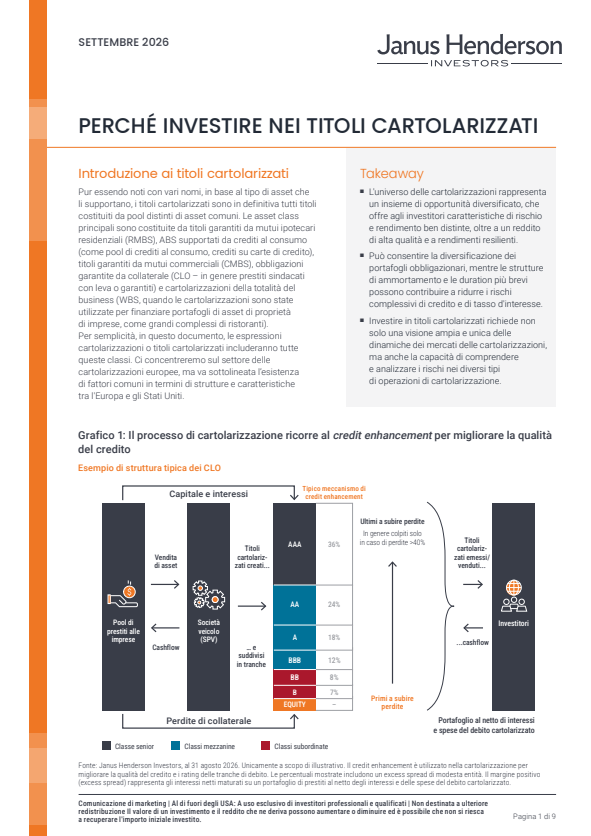
In sintesi
- L'universo della cartolarizzazione rappresenta un insieme di opportunità diversificato, che offre agli investitori varie caratteristiche di rischio e rendimento, insieme a redditi di alta qualità e rendimenti resilienti.
- Consente di diversificarsi rispetto ai portafogli obbligazionari, mentre le strutture di ammortamento e le durate più brevi possono aiutare a ridurre i rischi complessivi di credito e di tasso di interesse.
- Investire in cartolarizzazioni richiede non solo un'ampia e specifica conoscenza delle dinamiche dei mercati della cartolarizzazione, ma anche la capacità di comprendere e analizzare i rischi in diverse tipologie di operazioni di cartolarizzazione.
Gli investitori traggono vantaggio dalla cartolarizzazione grazie alla loro natura difensiva e a un ampio insieme di opportunità, oltre a un interessante valore relativo. La cartolarizzazione offre spread migliori rispetto alle obbligazioni societarie di pari rating, tassi di insolvenza storicamente più bassi e rendimenti corretti per il rischio più interessanti (Sharpe ratio più elevati). È un'asset class poco compresa, ma le idee sbagliate non dovrebbero scoraggiare gli investimenti.
Le cartolarizzazioni fungono da prezioso elemento di diversificazione, riducendo i rischi del portafoglio obbligazionario core grazie alle loro strutture ammortizzate, alle duration inferiori e all'esposizione ai rischi dell’‘economia reale’ maggiormente legati ai consumi. La cartolarizzazione europea ha evidenziato un buon andamento, producendo elevati rendimenti corretti per il rischio rispetto alle obbligazioni corporate IG senza preoccupazioni di liquidità, anche durante le fasi di stress del mercato.
L'esperienza degli specialisti può aiutare a muoversi tra le sfumature del mercato. Consente agli investitori di valutare in modo efficace il rischio rispetto all'opportunità, di aderire agli standard normativi, di integrare in modo efficace le considerazioni ESG e, in ultima analisi, di raggiungere la stabilità e la diversificazione dei rendimenti nel lungo periodo. In altre parole, massimizzare i vantaggi della cartolarizzazione.
Nel documento scaricabile, intitolato "I vantaggi della cartolarizzazione", approfondiamo il settore e valutiamo ciascuna delle sue caratteristiche distintive che consentono di combinare questa asset class con altri asset obbligazionari in portafogli diversificati.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- La performance del Comparto potrebbe non coincidere esattamente con quella dell’indice in ogni momento e la deduzione di commissioni e spese comporta la possibilità che il Comparto generi un rendimento totale inferiore a quello dell’indice.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
Rischi specifici
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
Rischi specifici
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
- I derivati possono essere utilizzati con l’obiettivo di ridurre il rischio o gestire il portafoglio in modo più efficiente. Tuttavia, questo comporta rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Le obbligazioni di prestiti collateralizzati (CLO) sono investimenti garantiti da portafogli di prestiti societari. Comportano rischi derivanti sia dai prestiti sia dalla struttura della CLO. Il livello di rischio varia in funzione della tranche e i rating creditizi non offrono garanzie: anche le tranche con rating elevato possono perdere valore in condizioni di mercato difficili. Tra i rischi principali figurano la liquidità, le variazioni dei tassi di interesse, le inadempienze creditizie e l’incertezza sui rimborsi.
- La performance degli investimenti del Comparto in CLO dipenderà in parte dalla performance e dall’efficacia operativa dei gestori delle CLO. Il comparto investirà in CLO sulle quali i relativi gestori applicano commissioni di gestione e di performance. Tali commissioni si aggiungono a quelle applicate al comparto.
- I rimborsi dei prestiti sottostanti sono utilizzati per rimborsare i titoli CLO dopo un periodo prestabilito, ma la tempistica è incerta. Rimborsi più rapidi possono determinare il rimborso anticipato di titoli negoziati sopra la pari, causando perdite mark-to-market e costringendo a reinvestire a rendimenti inferiori, riducendo il reddito. Rimborsi più lenti prolungano invece la scadenza, esponendo parimenti a possibili perdite. CLO e titoli callable possono essere rimborsati anticipatamente dagli emittenti o dai detentori di azioni, con conseguenti difficoltà di reinvestimento e possibile riduzione del reddito.
- Le tecniche di gestione attiva che hanno funzionato bene in condizioni di mercato normali potrebbero rivelarsi inefficaci o avere un impatto negativo sulla performance in altri momenti.