In sintesi
- Non tutte le CCC sono uguali: i titoli performing possono offrire rendimenti interessanti e fondamentali potenzialmente in miglioramento, creando opportunità per gli investitori in grado di distinguere i mutuatari vitali dai crediti in sofferenza.
- Il contesto economico rimane favorevole grazie a livelli robusti di crescita nominale che possono aiutare le aziende ad aumentare i ricavi e a ridurre la leva finanziaria, ma gli investitori dovrebbero privilegiare i mutuatari con una copertura degli interessi sufficiente a resistere a tassi più elevati.
- Il rischio di rifinanziamento rende cruciale la selettività, poiché l'avvicinarsi delle scadenze può esporre i mutuatari CCC più deboli, rendendo necessaria una rigorosa selezione del credito e una profonda comprensione dell'ambiente operativo del mutuatario e dei covenant legati a un'obbligazione.
Come forse ricorderete, nel nostro precedente articolo «Guardare sotto il cofano: differenziare le obbligazioni high yield con rating CCC», abbiamo precedentemente diviso la categoria CCC tra le obbligazioni che ritenevamo altamente in difficoltà e quelle che vedevamo come potenzialmente performanti.
Gli spread creditizi rappresentano la differenza di rendimento tra un'obbligazione societaria high yield e un'obbligazione governativa con scadenza simile. Per le obbligazioni più in difficoltà, non siamo convinti che gli spread riflettano la probabile riduzione del valore nominale del debito in queste strutture.
Grafico 1: spread CCC suddivisi in categorie di titoli in difficoltà e performing (in punti base)
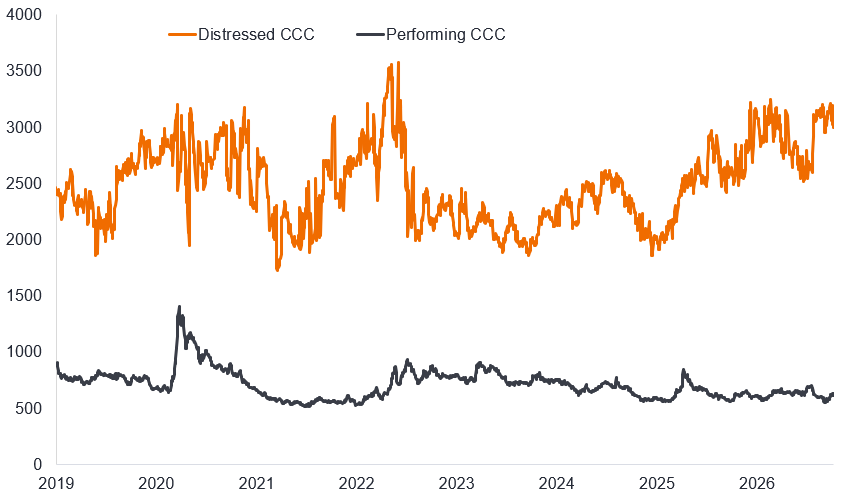
Fonte: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield indice, spread option adjusted (OAS), OAS giornalieri ponderati per il valore di mercato per i componenti high yield statunitensi con rating CCC o inferiore, suddivisi in base al prezzo: in difficoltà = obbligazioni trading al di sotto di 60 dollari (rispetto al valore nominale di 100 dollari) e performing = obbligazioni trading al di sopra di 60 dollari. Le obbligazioni trading esattamente a 60 $ sono escluse dalle due categorie. Dati dal 1° gennaio 2019 al 7 ottobre 2026. Le performance passate non predicono i rendimenti futuri.
Riteniamo che la probabilità di default tra una parte della porzione in difficoltà della categoria CCC sia elevata. Di conseguenza, i detentori potrebbero ricevere un haircut sul valore nominale del loro debito o intraprendere un lungo periodo di ristrutturazione, che potrebbe portare alla sospensione dei pagamenti delle cedole e a bassi valori di recupero.
Lo spread come compromesso rischio/rendimento
Al contrario, all'interno della categoria performing crediamo ci siano opportunità di investire in crediti in miglioramento che sono impegnati nel deleveraging e offrono interessanti rendimenti corretti per il rischio. Questi CCC performing sono scambiati molto più come il resto del mercato high yield. L'Exhibit 2 mostra che lo spread sulla categoria CCC performing è attualmente di circa 635 punti base (bp), un pickup dello spread di circa 330 bp rispetto al più ampio indice high yield. Ciò significa che mentre i rendimenti delle obbligazioni high yield statunitensi sono in media circa l'8,2% (rendimento dei titoli di Stato statunitensi intorno al 4,9% + spread), il rendimento dei CCC performing è più vicino all'11,5% (basato sugli spread nell'Exhibit 2).1
Grafico 2: spread sulle CCC performing rispetto al mercato ampio delle obbligazioni high yield statunitensi (in punti base)
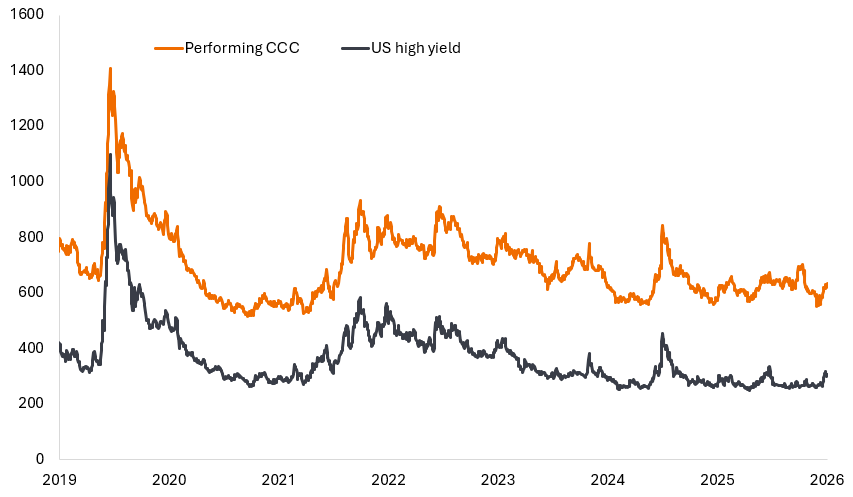
Fonte: Janus Henderson, Harbour, Bloomberg, Bloomberg US Corporate High Yield indice, spread option adjusted (OAS), OAS giornalieri ponderati per il valore di mercato per gli high yield USA e gli high yield USA CCC o inferiori. Performing CCC = spread medio sulle obbligazioni trading sopra i 60 dollari all'interno della categoria CCC. Broad US High Yield = spread medio su tutti i rating high yield. Dati dal 1° gennaio 2019 al 7 ottobre 2026. Le performance passate non predicono i rendimenti futuri. I rendimenti possono variare nel tempo e non sono garantiti.
La crescita nominale offre supporto alle obbligazioni performing
Nella categoria performante delle obbligazioni CCC, riteniamo che le condizioni per la maggior parte delle società esistano per operare senza default nel breve termine. Questo riflette una visione sia macroeconomica che fondamentale.
Dal punto di vista economico, l'attuale contesto economico negli Stati Uniti appare favorevole. La crescita nominale è la crescita economica in termini monetari, ovvero non corretta per l'inflazione. Ci aspettiamo che la crescita del prodotto interno lordo (PIL) nominale negli Stati Uniti si attesti intorno al 5% nel prossimo anno. Si tratta di un livello di crescita sano che consente alle aziende di continuare a promuovere la crescita dei ricavi, ottenere un miglioramento incrementale dei margini e rientrare nelle loro strutture del capitale, aiutando a ridurre la leva finanziaria.
Exhibit 3: crescita nominale del prodotto interno lordo (PIL) (% di variazione rispetto all'anno precedente)
Le bande ombreggiate indicano periodi di recessione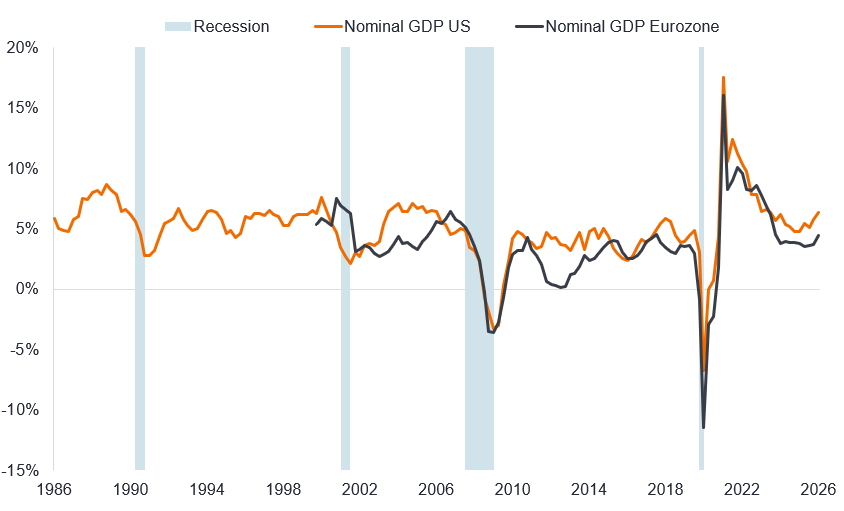
Fonte: US Bureau of Economic Analysis, prodotto interno lordo nominale, Eurostat, prodotto interno lordo dell'area dell'euro, ai prezzi di mercato, punti dati trimestrali, variazione percentuale su base annua, dal 3° trimestre 1986 al 2° trimestre 2026. I dati dell'area dell'euro iniziano dal 1° trimestre 2000. Le bande di recessione si riferiscono ai periodi in cui c'è stata una recessione negli Stati Uniti secondo il National Bureau of Economic ricerca (NBER). Le performance passate non predicono i rendimenti futuri.
In Europa, la crescita è più irregolare e ha tipicamente rallentato gli Stati Uniti. Sebbene ci siano state prove di una ripresa della crescita nella prima metà del 2026, i recenti dati dell'indice dei responsabili degli acquisti (PMI) per l'Eurozona, che è visto come un indicatore principale di dove la direzione dell'economia, sono scesi modestamente a settembre e ottobre, anche se sono rimasti al di sopra del livello 50 che indica l'espansione economica. Al contrario, i dati PMI statunitensi e britannici sono rimasti vitali in questi mesi.2
Un aspetto negativo di una crescita piuttosto robusta è che dà alle banche centrali la possibilità di adottare una politica monetaria più restrittiva date le recenti pressioni inflazionistiche derivanti dagli shock dell'offerta. Con la maggior parte delle banche centrali dei mercati sviluppati che alzano i tassi di interesse, dobbiamo identificare strutture del capitale in grado di resistere a un contesto di tassi in aumento. Ciò significa assicurarsi che i mutuatari abbiano una copertura degli interessi sufficiente (utili per soddisfare i pagamenti degli interessi), in particolare se un rallentamento dell'economia indotto dai tassi dovesse influenzare le prospettive di ricavi e flussi di cassa del mutuatario.
Consapevoli del muro delle scadenze
Un contesto di crescita favorevole è utile, ma non elimina la prova più grande per le società che ricorrono al debito: la capacità di rifinanziare i propri debiti.
Il debito con rating CCC spesso comporta scadenze più brevi. In parte ciò riflette il fatto che i finanziatori sono cauti nel concedere prestiti a lungo termine ai mutuatari quando c'è meno certezza sul rimborso, per cui le obbligazioni a più lunga scadenza tendono ad essere legacy. Negli Stati Uniti, circa il 40% delle obbligazioni high yield CCC matura nei tre anni fino al 30 settembre 2029, rispetto a solo il 23,9% delle obbligazioni con rating BB e il 25,5% delle obbligazioni con rating B.3
In Europa, la categoria con il rating più debole è più esposta che negli Stati Uniti, con il 55% delle obbligazioni con rating CCC che si avvicinano alla scadenza entro tre anni, una cifra che generalmente ha registrato un trend in aumento (vedere Exhibit 4).
Exhibit 4: gli emittenti con rating più debole sono i più esposti alle pareti di rifinanziamento
% di high yield EUR in scadenza tra meno di tre anni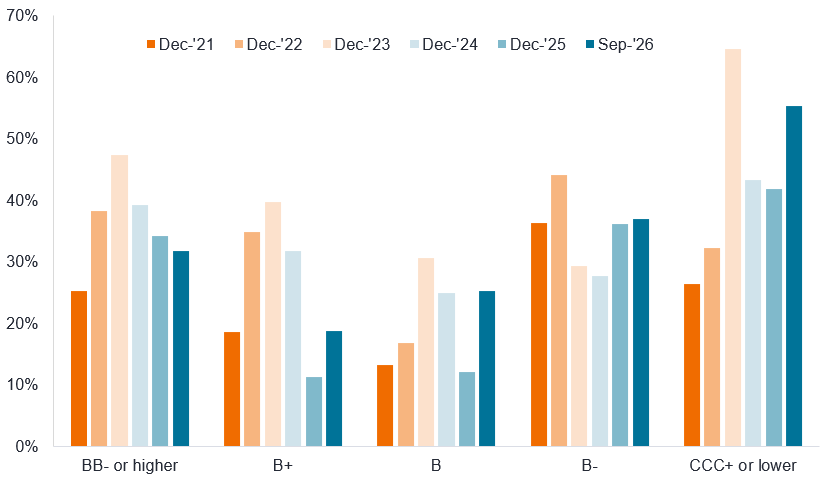
Fonte: Morgan Stanley ricerca, Bloomberg, indice ICE BofA Euro High Yield e ICE BofA US High Yield, 30 settembre 2026.
I muri di scadenza sono il più grande ostacolo che crea il rischio di insolvenza. Quando si valuta se investire o detenere crediti con rating CCC, riteniamo importante che la società mutuataria abbia una pista di crescita prima di qualsiasi muro di scadenza. Con questo intendiamo una qualche prospettiva di migliorare la sua posizione finanziaria e, fondamentale, tempo sufficiente per farlo.
È raro che le obbligazioni siano emesse con un rating CCC fin dall'inizio, sebbene accada, tipicamente con obbligazioni subordinate (di rango inferiore) ad altri debiti dell'entità emittente o a seguito di una ristrutturazione. Ad esempio, gli emittenti con rating B possono avere un debito di rango inferiore che è un gradino sotto il loro debito di rango superiore e che quindi ha un rating CCC. Nella maggior parte dei casi, le obbligazioni con rating CCC sono state tipicamente declassate da un rating superiore, per cui gli investitori stanno esprimendo un giudizio sull'affidabilità creditizia continua del mutuatario.
Gestione del rischio
È questa attenzione alla valutazione del rischio che è particolarmente importante per le obbligazioni con rating CCC. Gli investitori devono applicare il rigore analitico che applicherebbero a qualsiasi obbligazione high yield, ma con un'attenzione ancora maggiore. La capacità di generare liquidità per coprire le passività, il livello di leva finanziaria (debito in proporzione agli utili) e altre metriche devono essere modellate e sottoposte a stress test in base a diversi scenari.
Per definizione, le aziende con debito con rating CCC sono finanziariamente più vulnerabili, quindi è particolarmente importante guardare ad aree come il collaterale. Quali sono le attività all'interno dell'azienda? Ci sono segnali di compromissione? I covenant (le regole legalmente vincolanti applicate all'obbligazione) garantiscono che il capitale non possa essere rimosso o che il collaterale chiave venga sottratto, il che potrebbe ridurre il valore di recupero? Per questo un altro fattore chiave da valutare è il comportamento della direzione o dello sponsor (proprietario di private equity). Hanno la reputazione di essere favorevoli ai creditori o hanno avuto comportamenti aggressivi in passato che potrebbero essere a detrimento degli obbligazionisti, come dividendi eccessivi o M&A finanziate dal debito?
Tutte queste considerazioni sono più semplici quando un mutuatario non sta affrontando un declino secolare. I progressi tecnologici significano che è probabile che la disintermediazione acceleri. L'intelligenza artificiale ha già abbassato le barriere allo sviluppo del software, rappresentando potenzialmente un rischio per i futuri flussi di cassa del software high yield. La banda larga satellitare potrebbe essere altrettanto dirompente per i settori legati alle telecomunicazioni. Come abbiamo notato in precedenza, è in corso una crescita economica abbondante, quindi solitamente preferiremmo mutuatari che operano in aree che offrono crescita.
Cosa c'è sotto
In definitiva, la chiave è acquisire una profonda comprensione dei rischi e delle opportunità in un credito. Le obbligazioni CCC offrono ampi spread rispetto al mercato più ampio del high yield, ma parte di tale spread è una compensazione per le perdite da default. Adottando un approccio discriminatorio nei confronti dei CCC e applicando un'analisi attenta, gli investitori possono essere in una posizione migliore per isolare i crediti con potenziale di miglioramento da quelli in cui il default è un rischio imminente. In questo modo, gli investitori possono potenzialmente catturare il premio in un'area del high yield che è spesso non amata e trascurata.
1Fonte: Spread come da Exhibit 2, U.S. Federal Reserve, rendimento dei titoli di Stato USA tratto dalla media dei titoli di Stato USA alle scadenze di 3 e 5 anni, rispettivamente 4,9% e 5,0%, al 7 ottobre 2026. I rendimenti possono variare nel tempo e non sono garantiti.
2Fonte: PMI Flash S&P Global pubblicati il 23 settembre 2026 e il 23 ottobre 2026.
3Fonte: BofA Global Ricerca, ICE BofA US High Yield, 1 ottobre 2026.
I titoli obbligazionari sono soggetti al rischio di tasso di interesse, di inflazione, di credito e di default. Il mercato obbligazionario è volatile. Con l'aumento dei tassi di interesse, i prezzi delle obbligazioni di solito diminuiscono, e viceversa. Il rendimento del capitale non è garantito e i prezzi possono diminuire se un emittente non effettua pagamenti puntuali o se la sua solidità creditizia si indebolisce.
Le obbligazioni high yield o "junk bond" comportano un rischio più elevato di default e volatilità dei prezzi e possono subire improvvise e marcate oscillazioni dei prezzi.
Indice Bloomberg US Corporate High Yield: Questo indice misura l'andamento del mercato delle obbligazioni societarie high yield a tasso fisso denominate in USD.
Indice Bloomberg Caa US High Yield: Misura l'andamento del mercato delle obbligazioni societarie high yield a tasso fisso, con rating Caa e denominate in dollari USA. I settori CCC menzionati sono sottoinsiemi di quest'ultimo.
ICE BofA US High Yield Index: questo indice replica il debito societario denominato in dollari USA di categoria inferiore a Investment Grade emesso pubblicamente sul mercato interno statunitense.
ICE BofA Euro high yield indice: questo indice replica il debito societario denominato in euro di categoria inferiore a Investment Grade emesso pubblicamente sui mercati nazionali dell'euro o degli Eurobond.
Punti base (bp): un punto base equivale a 1/100 di punto percentuale. 1 pb = 0,01%; 100 pb = 1%.
Obbligazione: un titolo di debito emesso da una società o da un governo come strumento per raccogliere denaro. L'investitore presta efficacemente denaro all'emittente in cambio di pagamenti di interessi e dell'eventuale rimborso dell'importo originale investito.
Prestito: quando un'azienda, un individuo o un governo si indebita per finanziare la spesa o gli investimenti, di solito in cambio di pagamenti di interessi.
Struttura del capitale: la combinazione di debito e azioni utilizzata da un'azienda per finanziare le sue operazioni e le sue attività.
flusso di cassa: il saldo netto di liquidità che entra ed esce da un'azienda. Un flusso di cassa positivo indica che entra più denaro di quanto ne esce, mentre un flusso di cassa negativo significa che esce più denaro di quanto ne entra nell'azienda.
categoria: un gruppo che condivide le stesse caratteristiche.
Obbligazione societaria: un'obbligazione emessa da una società. Le obbligazioni societarie solitamente forniscono agli investitori pagamenti periodici di interessi e restituiscono il denaro originale investito alla data di scadenza.
Cedola: un pagamento regolare di interessi su un'obbligazione, espresso in percentuale del valore nominale dell'obbligazione.
Credito: Un accordo tra un prestatore e un mutuatario. Nei mercati degli investimenti, il credito si riferisce spesso all'indebitamento delle imprese tramite obbligazioni, prestiti o altri titoli Obbligazionario.
rating creditizio: valutazione indipendente dell'affidabilità creditizia di un mutuatario da parte di un'agenzia riconosciuta come Standard & Poor's, Moody's o Fitch. Vengono utilizzati punteggi standardizzati come AAA o B, anche se le agenzie possono presentare i loro rating in formati diversi. CCC è la categoria di rating più bassa per le obbligazioni high yield.
Rischio di credito: Il rischio che un mutuatario non adempia ai propri obblighi di effettuare i pagamenti degli interessi o di rimborsare un prestito.
Spread creditizio: La differenza di rendimento tra titoli con scadenza simile ma diverso merito di credito. Viene spesso utilizzato per descrivere la differenza di rendimento tra obbligazione e obbligazioni governative.
Default: Il mancato pagamento degli interessi o il mancato rimborso del capitale da parte di un debitore (come un emittente di obbligazioni) nei termini previsti.
Deleveraging: Una società che riduce i prestiti/debiti contratti in rapporto al proprio bilancio.
Disintermediazione: Il processo di eliminazione degli intermediari (come grossisti, dettaglianti o broker) da una transazione.
Debito in sofferenza: titolo emesso da una società in default o ad alto rischio di default, che comporta un rischio di investimento significativo.
Prodotto interno lordo (PIL): Il valore di tutti i beni e servizi finiti prodotti da un paese in un determinato periodo. È una misura ampia della dimensione e della salute di un'economia.
obbligazioni high yield: obbligazione con un rating creditizio inferiore a quello di un'obbligazione investment grade. Tali obbligazioni comportano un rischio maggiore di default dell'emittente sui pagamenti, pertanto abitualmente sono emesse con un tasso di interesse (cedola) più alto per compensare il rischio aggiuntivo.
Indice: Misura statistica di un gruppo o paniere di titoli o altri strumenti finanziari. Ogni indice ha il proprio metodo di calcolo ed è solitamente espresso come variazione rispetto a un valore di base.
Inflazione: il tasso di aumento dei prezzi di merci e servizi in una economia.
Leva finanziaria: Si riferisce al livello di debito di una società rispetto alle sue azioni o utili.
Scadenza: la data in cui il capitale di un'obbligazione e l'eventuale pagamento della cedola finale vengono corrisposti agli investitori.
Politica monetaria: L'insieme delle politiche di una banca centrale volte a influenzare l'inflazione e la crescita economica. Gli strumenti di politica monetaria includono la definizione dei tassi di interesse e il controllo dell'offerta di moneta.
Spread corretto per le opzioni (OAS): La differenza di rendimento tra due obbligazioni o titoli dopo la contabilizzazione del valore di eventuali diritti aggiuntivi incorporati nelle loro strutture. Rappresenta la remunerazione che gli investitori possono aspettarsi per il rischio di credito o di liquidità.
Valore nominale: il valore originale di un titolo, come un'obbligazione, al momento della prima emissione. Le obbligazioni solitamente vengono rimborsate al valore nominale (alla pari) alla data di scadenza.
Capitale: L'importo originale prestato a un emittente di obbligazioni. Il capitale è separato dalla cedola e deve essere restituito al prestatore alla scadenza.
Private equity: investimento in una società non quotata in borsa.
Purchasing Managers’ indice (PMI): Un'indagine che fornisce un'indicazione anticipata delle tendenze economiche prevalenti, basata su fattori tra cui nuovi ordini, livelli di scorte, produzione, consegne dei fornitori e occupazione.
Recessione: un calo sostenuto dell'attività economica, solitamente percepito come due trimestri consecutivi di contrazione.
Rifinanziamento: Il processo di revisione o sostituzione di un contratto di prestito esistente, compresa la sostituzione del debito con un nuovo prestito prima o al momento della scadenza del debito esistente.
Rendimento corretto per il rischio: il rendimento effettivo o potenziale di un investimento dopo aver tenuto conto dell'importo del rischio richiesto per ottenerlo.
Premio di rischio: Il rendimento aggiuntivo atteso da un investimento, in aggiunta al tasso privo di rischio. Quanto più un asset è considerato rischioso, tanto più elevato è il premio al rischio generalmente richiesto dagli investitori.
Secolare: Una tendenza persistente o di lungo periodo all'interno di un settore o di una parte dell'economia. Queste tendenze si muovono per periodi prolungati, in genere indipendenti dall'andamento generale dell'economia.
Titoli del Tesoro/Treasury USA: titoli obbligazionari emessi dal governo degli Stati Uniti. Con le obbligazioni governative, l'investitore è un creditore del governo. I buoni del Tesoro e le obbligazioni governative statunitensi sono garantiti dalla clausola "full faith and credit" del governo degli Stati Uniti. Sono generalmente considerati privi di rischio di credito e di norma comportano rendimenti inferiori rispetto ad altri titoli.
Rendimento: Il livello di reddito di un titolo in un determinato periodo, in genere espresso come tasso percentuale. Per un'obbligazione, nella sua forma più semplice, si calcola dividendo l'importo della cedola per il prezzo corrente dell'obbligazione.
Queste sono le opinioni dell'autore al momento della pubblicazione e possono differire da quelle di altri individui/team di Janus Henderson Investors. I riferimenti a singoli titoli non costituiscono una raccomandazione all'acquisto, alla vendita o alla detenzione di un titolo, di una strategia d'investimento o di un settore di mercato e non devono essere considerati redditizi. Janus Henderson Investors, le sue affiliate o i suoi dipendenti possono avere un’esposizione nei titoli citati.
Le performance passate non sono indicative dei rendimenti futuri. Tutti i dati dei rendimenti includono sia il reddito che le plusvalenze o le eventuali perdite ma sono al lordo dei costi delle commissioni dovuti al momento dell'emissione.
Le informazioni contenute in questo articolo non devono essere intese come una guida all'investimento.
Non vi è alcuna garanzia che le tendenze passate continuino o che le previsioni si realizzino.
Comunicazione di Marketing.
Informazioni importanti
Si prega di leggere attentamente le seguenti informazioni sui fondi citati in questo articolo.
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- Alcune obbligazioni (obbligazioni callable) consentono ai loro emittenti il diritto di rimborsare anticipatamente il capitale o di estendere la scadenza. Gli emittenti possono esercitare tali diritti laddove li ritengano vantaggiosi e, di conseguenza, il valore del Fondo può esserne influenzato.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- Un’esposizione elevata a un determinato paese o a una specifica regione geografica comporta un livello di rischio più elevato rispetto a un Fondo più ampiamente diversificato.
- Qualora il Fondo detenga attività in valute diverse da quella di base del Fondo, o l’investitore detenga azioni/quote di una valuta diversa da quella del Fondo (a meno che non sia coperta, ovvero cerchi di mitigare i movimenti del tasso di cambio tra la valuta della classe di azioni/quote e la valuta di base del Fondo), il valore dell’investimento potrebbe subire le oscillazioni del tasso di cambio.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.
Rischi specifici
- Gli emittenti di obbligazioni (o di strumenti del mercato monetario) potrebbero non essere più in grado di pagare gli interessi o rimborsare il capitale, ovvero potrebbero non intendere più farlo. In tal caso, o qualora il mercato ritenga che ciò sia possibile, il valore dell’obbligazione scenderebbe.
- L’aumento (o la diminuzione) dei tassi d’interesse può influire in modo diverso su titoli diversi. Nello specifico, i valori delle obbligazioni si riducono di norma con l'aumentare dei tassi d'interesse. Questo rischio risulta di norma più significativo quando la scadenza di un investimento obbligazionario è a più lungo termine.
- Pur offrendo tassi di interesse generalmente più elevati rispetto alle obbligazioni investment grade, le obbligazioni ad alto rendimento (non-investment grade) sono più speculative e più sensibili a variazioni sfavorevoli delle condizioni di mercato.
- I CoCo (Obbligazioni contingent convertible) possono subire brusche riduzioni di valore in caso d’indebolimento della solidità finanziaria di un emittente e qualora un evento trigger prefissato comporti la conversione delle obbligazioni in azioni dell’emittente o il loro storno parziale o totale.
- I mercati emergenti espongono gli investitori a una volatilità più elevata e a un maggior rischio di perdite rispetto ai mercati sviluppati; sono sensibili a eventi politici ed economici negativi e possono essere meno ben regolamentati e prevedere procedure di custodia e regolamento meno solide.
- I derivati possono essere utilizzati per aiutare a raggiungere l’obiettivo di investimento. Ciò potrebbe determinare una “leva” (livelli più elevati di debito), che potrebbe amplificare i risultati dell’investimento Le perdite o i guadagni potrebbero superare il costo del derivato. I derivati comportano rischi aggiuntivi, in particolare il rischio che la controparte del derivato non adempia ai suoi obblighi contrattuali.
- Se il Fondo, o una sua classe di azioni con copertura, intende attenuare le fluttuazioni del tasso di cambio tra una valuta e la valuta di base, la stessa strategia di copertura potrebbe generare un effetto positivo o negativo sul valore del Fondo, a causa delle differenze di tasso d’interesse a breve termine tra le due valute.
- I titoli potrebbero diventare difficili da valutare o da vendere nel momento e al prezzo desiderati, specialmente in condizioni di mercato estreme caratterizzate da una discesa dei prezzi delle attività, con conseguente incremento del rischio di perdite sull’investimento.
- Il Fondo può sostenere un livello di costi di operazione più elevato per effetto dell’investimento su mercati caratterizzati da una minore attività di contrattazione o meno sviluppati rispetto a un fondo che investa su mercati più attivi/sviluppati.
- Il prelievo dal capitale di tutte le spese correnti, o di una parte di esse, e di altri costi del Fondo può erodere il capitale o ridurre il suo potenziale di crescita.
- Oltre al reddito, questa classe di azioni può distribuire plusvalenze di capitale realizzate e non realizzate e il capitale inizialmente investito. Sono dedotti dal capitale anche commissioni, oneri e spese. Entrambi i fattori possono comportare l’erosione del capitale e un potenziale ridotto di crescita del medesimo. Si richiama l’attenzione degli investitori anche sul fatto che le distribuzioni di tale natura possono essere trattate (e quindi imponibili) come reddito, secondo la legislazione fiscale locale.
- Potrebbero verificarsi perdite qualora una controparte non intendesse più o non fosse più in grado di adempiere ai propri obblighi, o a causa di un errore o di un ritardo nei processi operativi o di una negligenza di un fornitore terzo.